Jag funderar på om vi alla verkligen greppar fast uttag i praktiken jämfört med 4%-regeln? Iom att man sätter ett fast belopp första året med 4%-regeln så kan det mycket väl innebära att man tar ut mycket mer än 4% av portföljen varje år. Går det ner 50% första året så tar man t ex ut mer än 8% av portföljen år två. På sista året av uttag så är det inte orimligt att man tar ut 90%-100% av portföljen. Och åren fram dit ökar procenten av portföljen. Näst sista året är det inte orimligt att man tar ut 50% av portföljen. Vilken faktisk procent det blir år för år styrs av hur börsen har gått.
Med fast uttag blir det i stället samma procent år för år, så sista året tar man ut fortfarande 4% – och lämnar 96% kvar i portföljen. Är detta verkligen bättre? Speciellt som fast uttag på låg procent som 4% ger ännu högre chans att portföljen växer. Man lämnar alltså ännu mer pengar på bordet med fast uttag.
För 4%-regeln måste portföljen växa med minst inflationen plus lite till (över tid), annars når man 100% års-uttag av portföljen innan år 30. Det finns inbyggd buffer så att man inte når 100% års-uttag för tidigt även vid ett antal års nedgång. Men det har förstås nackdelen att man vid bättre typ av portföljutveckling kommer ta ut mindre årsuttag än 4% många år och mindre än 100% av portföljen sista året. Men bara för att man har årsuttag mindre än 4% ett år blir det inte nödvändigtvis så senare år. Vänder portföljen ner så kan det snabbt kliva upp över 4% års-uttag följande år.
Tanken är att man inte ska behöva tänka på procenten efter år ett. Man tar ut sin summa varje år bara, efter att man räknat upp beloppet med nåt vettigt inflationindex, och tänker på annat. Tar man i praktiken ut 2% eller 8% av portföljen det året ska inte behöva spela någon roll.
Det blir så här i praktiken (real avkastning utan volatilitet):
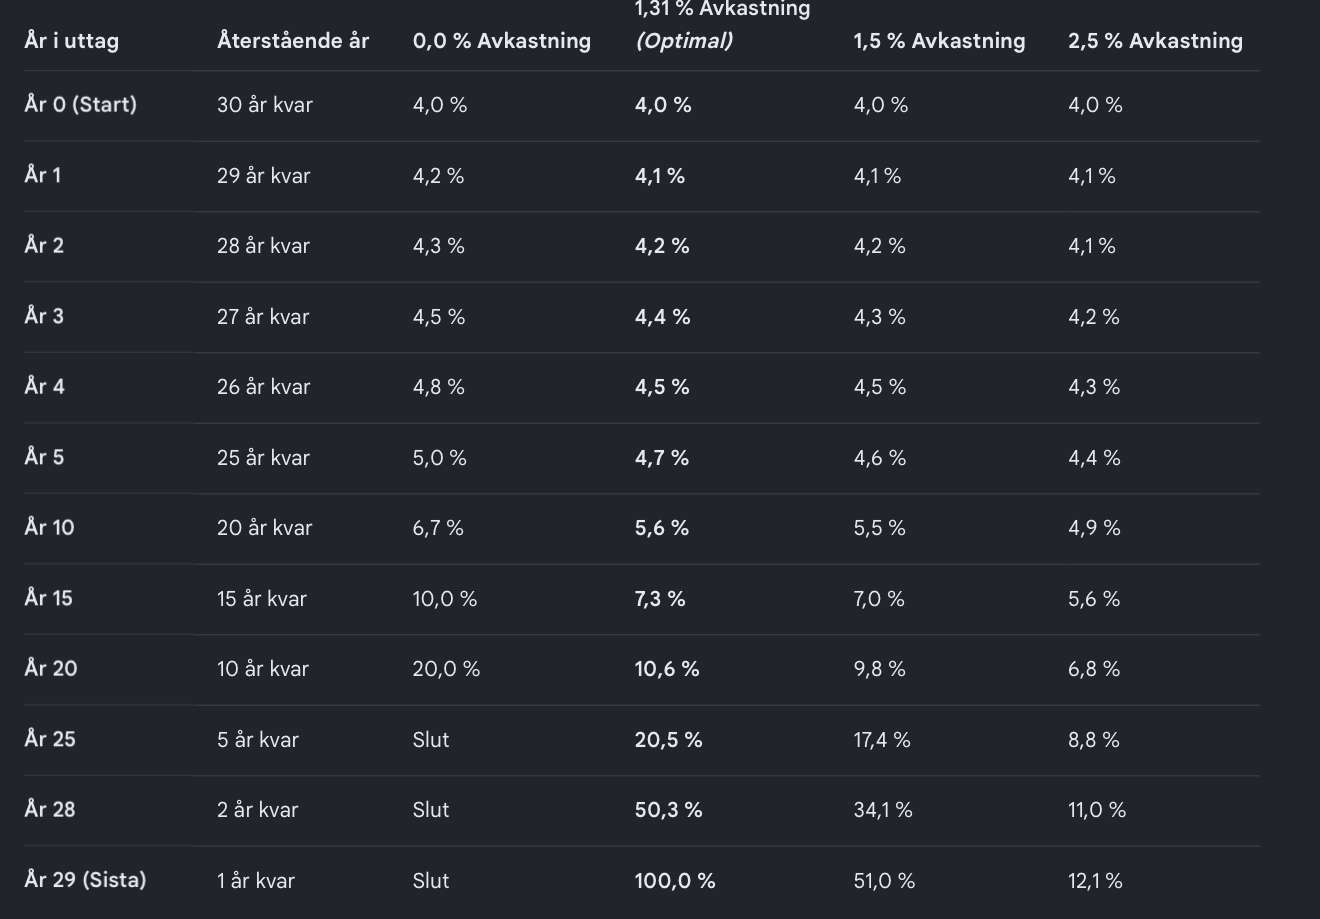
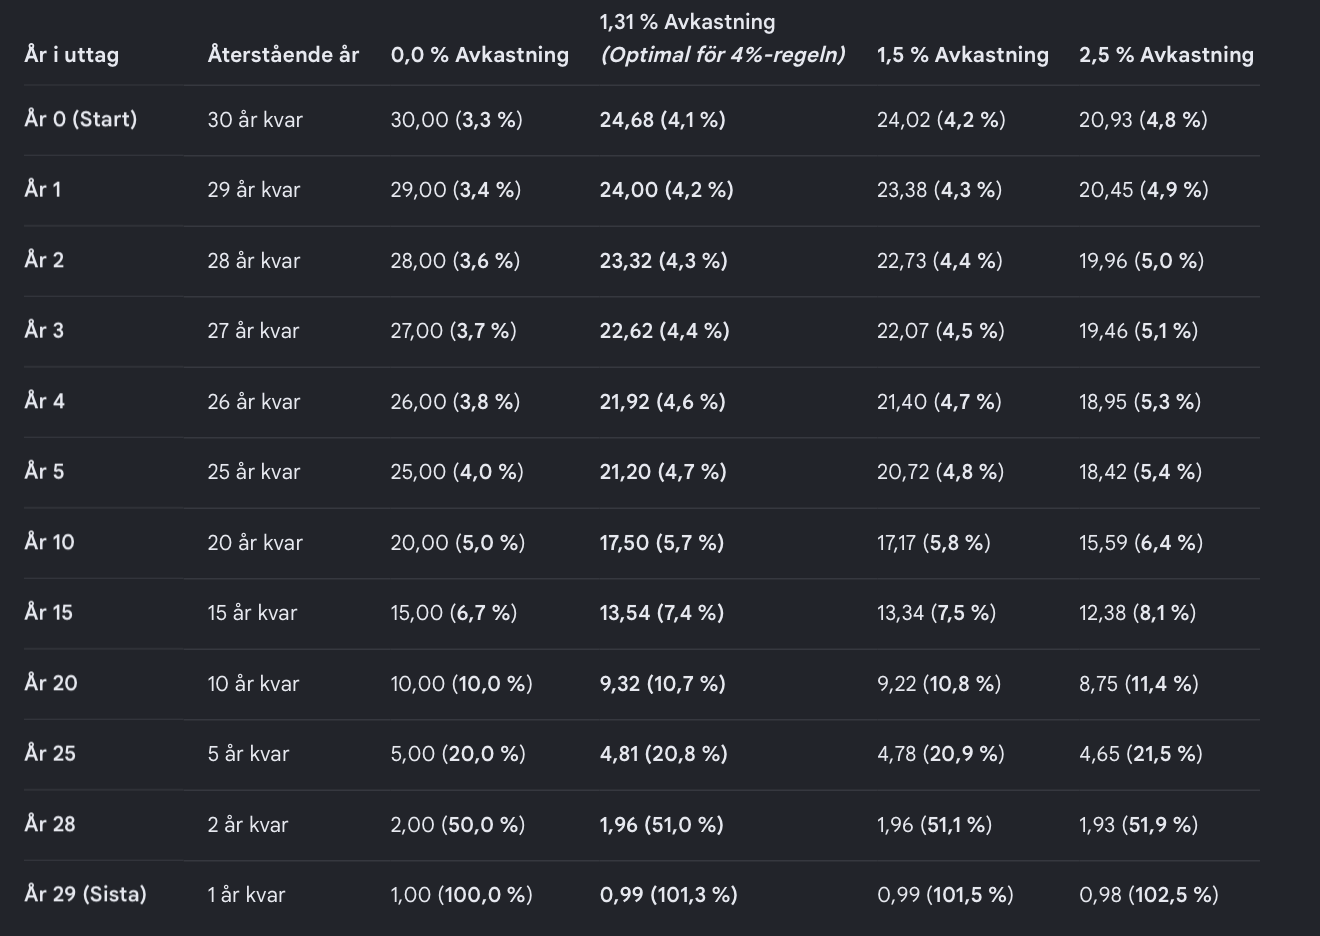
Tjänstepensionsbolagen sätter inte fast uttagsbelopp så här, utan kör med delningstal i stället (för att garantera att man verkligen fått ut hela beloppet sista året). Detta borde vara klart överlägset fast procent.
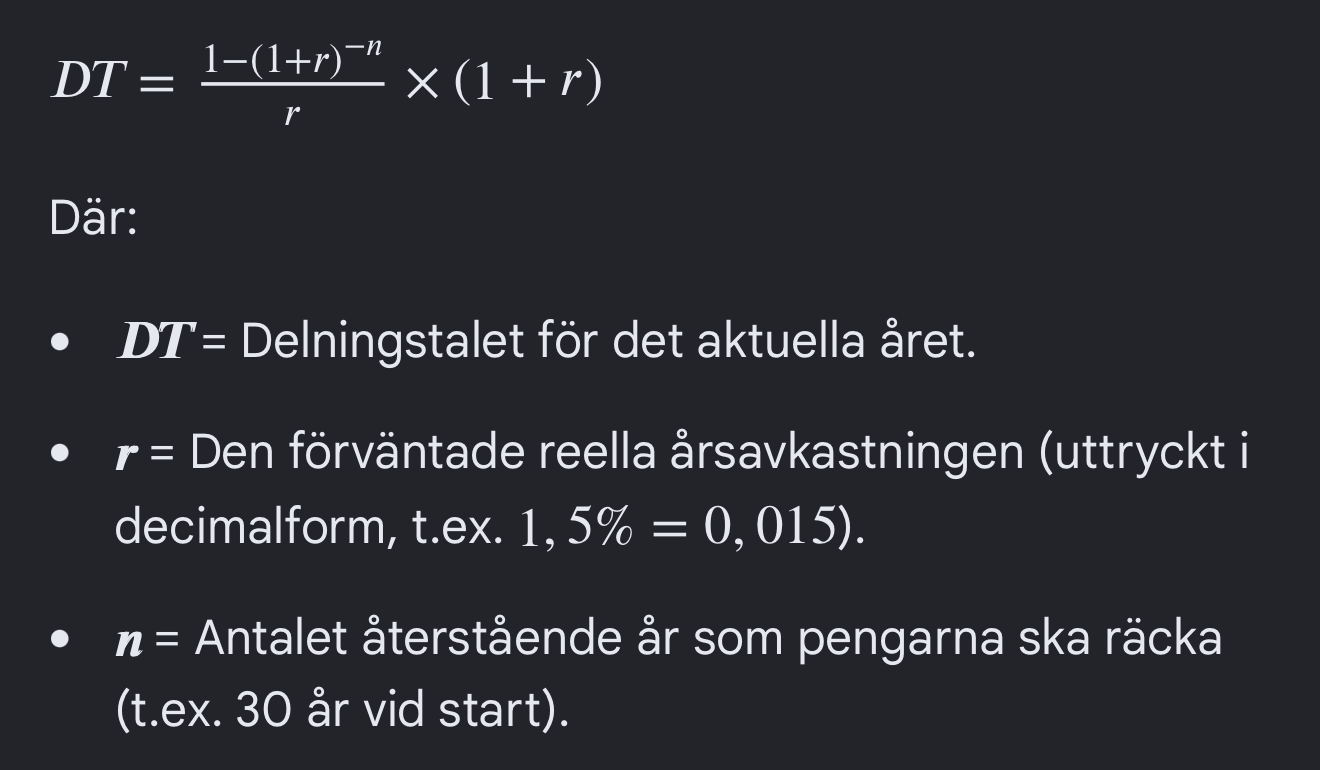
Man kan räkna ut delningstalet med annuitetsformeln (enligt Google) och det kan se ut ungefär så här för fast uttagstid på 30 år:
Man beräknar delningstalen enligt:
Tror alla svenska pensionsbolagen kör 1.6% förväntad avkastning här.
4%-regeln blir så här om man räknar om den till årliga delningstal (1/procenten):
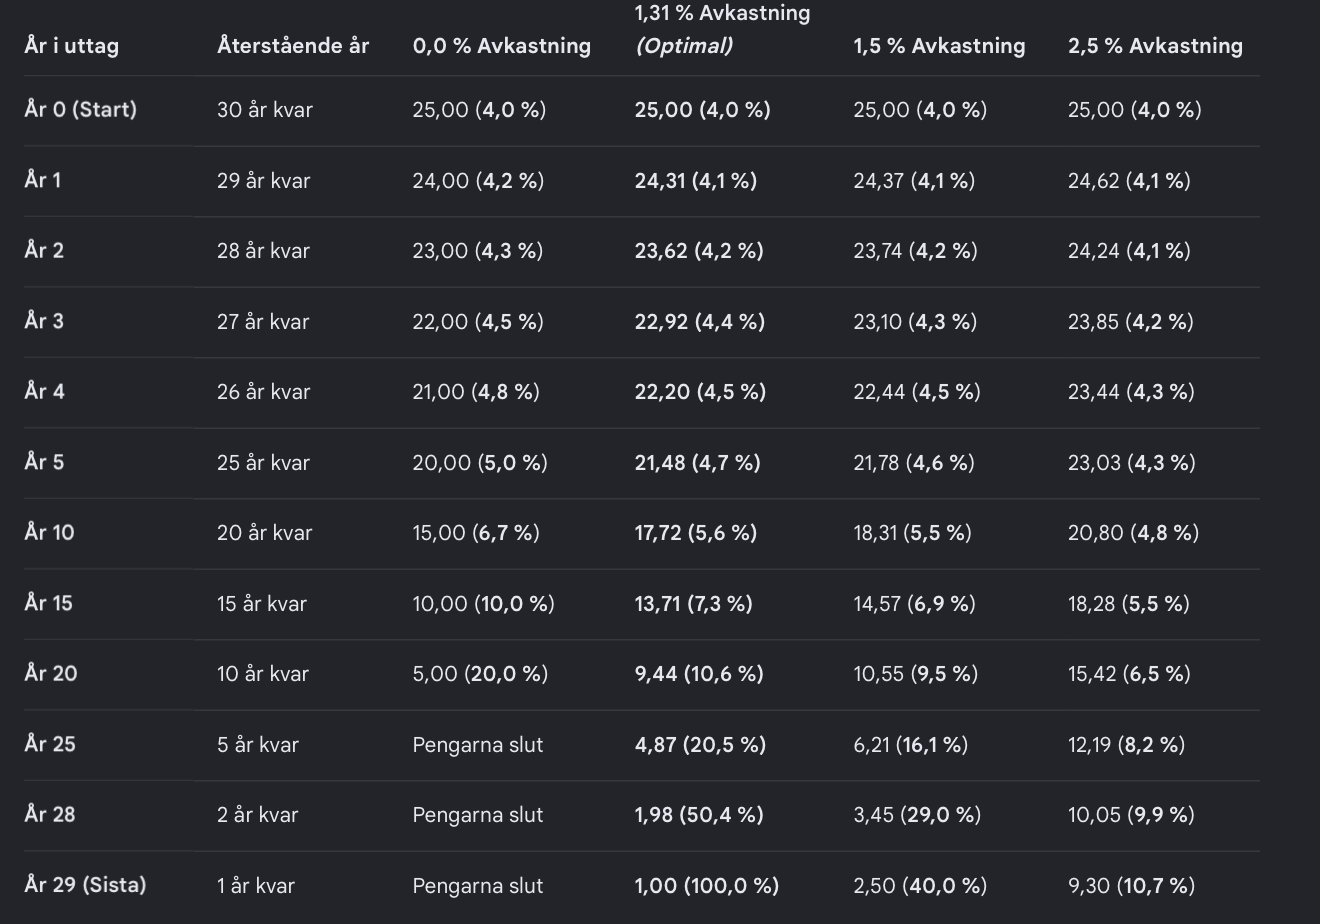
Som synes blir det olika procent och slutresultat för olika avkastning med 4%-regeln.
Jämför man de tre metoderna vid 4%-regelns optimala avkastning (”optimal” som i tömmer portföljen år 30 vid användande av 4%-regeln) så blir det så här:
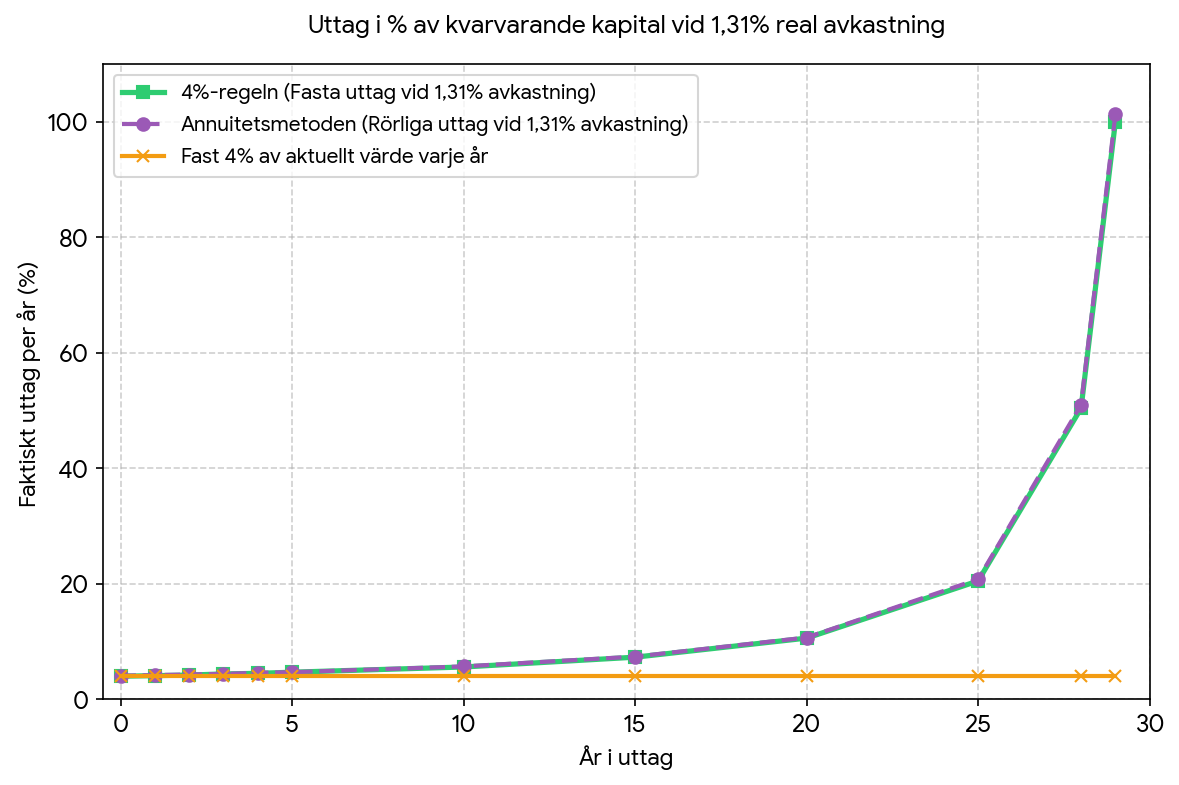
Både 4%-regeln och annuitetsmetoden tömmer portföljen här, men fast procentmetoden kommer ha 44% av startvärdet kvar i portföljen.
Vill man komma närmare att tömma med fasta procentmetoden så behöven man ta ut 12% om året, då har man dryga 3% kvar i portföljen efter sista året. Men det innebär högt pengauttag i början och kraftigt sjunkande uttag varje år och nästan inget uttag alls sista året:
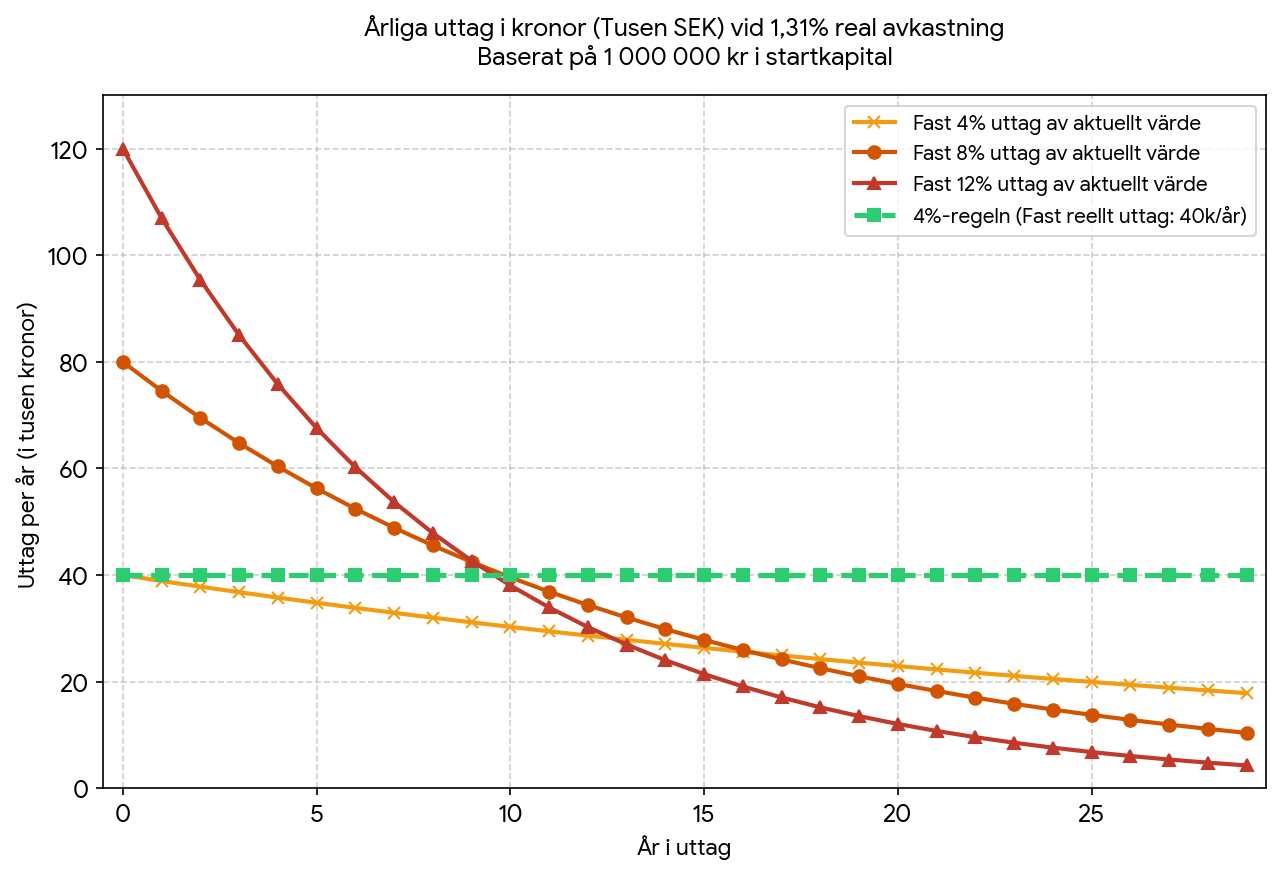
Jag kan inte se att fast uttag på något sätt är användbar i jämförelse ens med 4%-regeln.
(Ber om ursäkt för tabeller i bilder i stället för rätt forumkod, orkar inte mecka med konverteringen).