Aha! 

Och någon sorts löpande buffert parallellt då alltså?
Aha!
Och någon sorts löpande buffert parallellt då alltså?
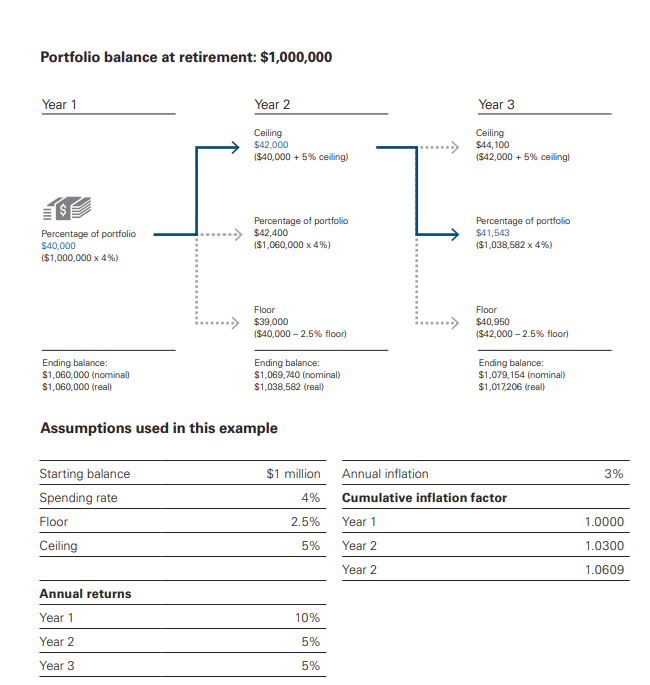
Vanguard föreslår en dynamisk uttagsstrategi.
Källor:
Håller helt med om kontentan i TS, som kan sammanfattas som att fyraprocentssregeln är en teoretisk, statistisk grundad tillbakablick som behöver grundas i och anpassas till den rådande verklighetens omständigheter för bäst resultat i praktiken. Det är exakt det som Vanguards dynamiska uttagsstrategi (som @Marknadstajmarn refererar till ovan) belyser och ämnar att lösa.
Med det sagt - jag tror att mycket få personer i praktiken använder fyraprocentsregeln som något annat än en tumregel. De allra flesta FIRE-anhängare (undertecknad inkluderad) har spenderat alldeles för många timmar i excelark och Monte Carlo-simuleringar för att vara bekväma med att lita blint på en regel som grundar sig i historisk data. Jag menar, det går lite emot den allra mest grundläggande princip som existerar inom investeringsvärlden - att historisk avkastning inte är en garanti för framtida avkastning.
Tyvärr tror jag att denna grupp siffergymnaster oundvikligen kommer ha en stark tendens till att underspendera i praktiken under uttagsfasen - oavsett vad tumregler och historisk data indikerar.
Har aldrig sett 4% regeln som någon form av uttagstrategi. Det är dock nice att ha en enkel tumregel som man kan använda för att snabbt beräkna hur det ser ut i grova drag.
Reffar till tidigare ställen vi diskuterat liknande:
4%-regeln är inte tillräckligt noggrann och har inbyggda antaganden som passar få. Få är på mallen:
Angående schablonprocenten och hur stor den kan tänkas vara beroende på uttagstid och annat:
I en serie inlägg här diskuterar jag att ISK-skatten och även räntor bör ses som en avgift i stil med fondavgifter som inte relateras till utgiftnivå utan till investeringskapitalets storlek. Annars blir det konstigt beroende på om man kör hävstång (både i bostadslån och för värdepapperslån), beroende på om man kör ISK, beroende på om man är sent eller tidigt i sina AF uttag (större andel vinst ju senare):
Alright, men det finns ju en enkel justering av fyraprocentsregeln som löser det mesta av de här problemen: ta fyra procent av ATH istf av startbeloppet.
När de använt den ursprungliga 4% regeln som uttagsstrategi för att simulera utfall har jag för mig att de scenarion som presterade sämst var de där de dåliga åren kom tidigt. Om du varje år justerar upp uttagsbeloppet du sedan inflationsjusterar om du nått ett nytt ATH kan du ju se det som att du starter om 4% regeln men med högre belopp och ett års kortare tidshorisont. Om du gör detta kommer du dock med säkerhet drabbas av att den nya sekvensen kommer att starta med åtminstone ett negativt år då det endast är då du inte höjer och startar en ny sekvens. Om du då får ett antal dåliga år i följd, vilket historiskt hänt ett par gånger, och du inte är beredd att justera ner uttagen kan det potentiellt skapa problem.
Jag använder 4% regeln för att uppskatta hur mycket jag kan komma att få i pension. Har även experimenterat med andra metoder för att få en bättre uppskattning, men kan inte säga att den ökade komplexiteten gett mig bättre tilltro till resultaten, vilket gör att jag uppskattar enkelheten i 4% regeln. Jag har dock som de flesta andra här inga som helst planer att basera min uttagsstrategi på detta, även om det kan vara värdefullt som en riktlinje.
Litet sidospår: Om 130000 per år är vad du räknar med efter skatt från allmän pension är du överdrivet konservativ. Garantipension fyller upp till/nivån på allmän pension där du inte får någon garantipension
Bara räkna på efter skatt beroende på var du bor men det blir mkt mer än vad du lagt in.
(Plockat från Pensionsmyndigheten med hjälp av Gemeni via Googles sökruta)
Du har räknat på maximal garantipension utan någon annan pension. Vilket borde gälla för väldigt få.
Iövrigt håller jag med om att länkat verktyg är rätt bra, ger dessutom ungefärlig uttags-% som ofta är högre än 4% pga just ålderspension samt avtrappande kostnader vid hög ålder. Jag har lagt till en negativ ökad kostnad på -15000/mån från ca 70 då jag räknar med att dels ha minskat boendet då, dels rest upp merparten av de mer extravaganta bucket-list-destinationerna.
Rich or Dead ger dessutom möjlighet att modellera spending flex vilket gör att det går att testa guard-rail-strategier, iaf nedåt. Det som saknas är spending flex uppåt om det går bra.
Ja, det rimliga är nog att man använder en lägre procentsats för att kompensera för det. Man kan också, om man har bråttom att pensionera sig, köra en hybridvariant där man börjar med 4 % av startbeloppet och sedan går över till 3,25 % (eller vad man nu väljer) av ATH.
Varför finns det ingen tjänst som har en inbyggd fire-strategi som skickar “lön” till dig varje månad baserat på vissa parametrar? Det hade varit underbart!
100% medhåll på det. Det gäller åtminstone för mig och alla andra i FIRE som jag pratat med.
Men
Man kan vända på det också och se det så här istället.
Om man brukar och vill spendera låt oss säga 20000:- per månad och det råkar ligga en bit under 4%-regeln och därmed också de flesta andra regler ska man då höja sina utgifter bara för att?
Jag tror att de flesta tilltalas av att öka sina marginaler lite och eventuellt snegla på mer spenderande framöver någon gång. Man måste ju inte ligga och maxa sina säkra uttag hela tiden.
Men om du spenderar mer ”framöver någon gång” så har du ju brutit mot 4%-regeln. Och om du spenderar mindre än dina 4 % så betyder det ju att du hade kunnat sluta jobba tidigare.
Den är säkert betydligt vettigare. Och det finns som sagt andra strategier att ta till, också. Jag ville inte tala om dessa i början av tråden, men jag kan länka till lite andra metoder, för den som är intresserad.
Och det finns säkert fler. Många av dessa är enkla att applicera i praktiken, eftersom det finns färdiga kalkylblad eller snurror där man matar in sina utgifter och får reda på hur mycket man kan spendera.
Eller så kör man på en mer flexibel metod, och spenderar vad man känner att man behöver, med ett öga på portföljvärdet och ett ankare i 4%-regeln eller Monte Carlo-simuleringar, och på hur många år man har kvar. Man måste inte binda sitt liv till en formel.
Jag kommer att använda Lysa och deras utbetalningsplan som finns att välja med fast summa eller % per år
Finns även att välja ett mål datum när man vill att pengarna ska vara förbrukade så utbetalningar anpassas efter hur börsen går till sista utbetalningen.
I kombination med pension, där inkomstpension och förmånsbestämd tjänstepension i stort sett är stabila, kommer svängningarna påverka guldkanten.
Är väl det lysa har. Eller delvis i alla fall
4%-regeln är bara intressant om man tänker sluta jobba väldigt tidigt.
För mig som slutar tidigast när jag är 56, vilket ändå räknas som RE, är 4%-regeln förstås helt ointressant, åtminstone som svensk i Sverige!
Så här säger googles AI för den som aldrig arbetat.
_____________
Om du aldrig har arbetat och har en stor förmögenhet via ex arv får du maximalt 11 988 kr i månaden före skatt (för ensamstående år 2026), medan ditt bostadstillägg och andra tillägg helt uteblir.
Här är exakt hur de olika delarna i det svenska pensionssystemet påverkas av att du saknar arbetsinkomst men har stora ärvda tillgångar:
Din garantipension (Basen)
Eftersom du inte har tjänat in någon inkomstpension får du istället garantipension, *
** Belopp för ensamstående: Max 11 988 kr per månad före skatt (gäller för 2026).
_____________
Låter rimligt eftersom den lägsta nivån för många pensionärer är ungefär denna summa ovan + bostadtillägget som kan maximalt uppgå till 7300 Netto varje månad.
Du har rätt i att man kommer om man slutar arbeta vid 50 års ålder som i mitt exempel oftast ha genererat viss annan pension också . Man kommer dock förstås inte få några behovsprövade tillägg alls om man har en större förmögenhet att tulla på.
OM pensionen uppgår till 18000 per månad blir nettot efter skatt ca 15200 per månad.
Bara att mata in 182.000 då i räknesnurran. Den räknar om på en sekund.
Rätt på bägge.
Fast jag har inte någon strikt uttagsstrategi och jag ville inte sluta tidigare iaf. “Problem” solved 
Exakt så!
Finns det någon Monte Carlo-simulering på svenska, eller någon beskrivning av metoden på svenska? Jag har svårt att förstå de engelska termerna.