Jag och min fru har alltid levt ganska sparsamt och sällan kostat på oss några extravaganser. Har länge följt Bolmesons artiklar och lade om våra investeringar till passiva indexfonder för mer än 15 år sedan. Tyvärr har vi i perioder fegat ur och haft en del av sparandet i räntefonder och dylikt.
Vi gjorde också misstaget att tidigt betala av vårt bolån och alla våra studielån. Det kändes bra då, men så här i efterhand inser vi att det kanske hade varit smartare att investera pengarna i stället.
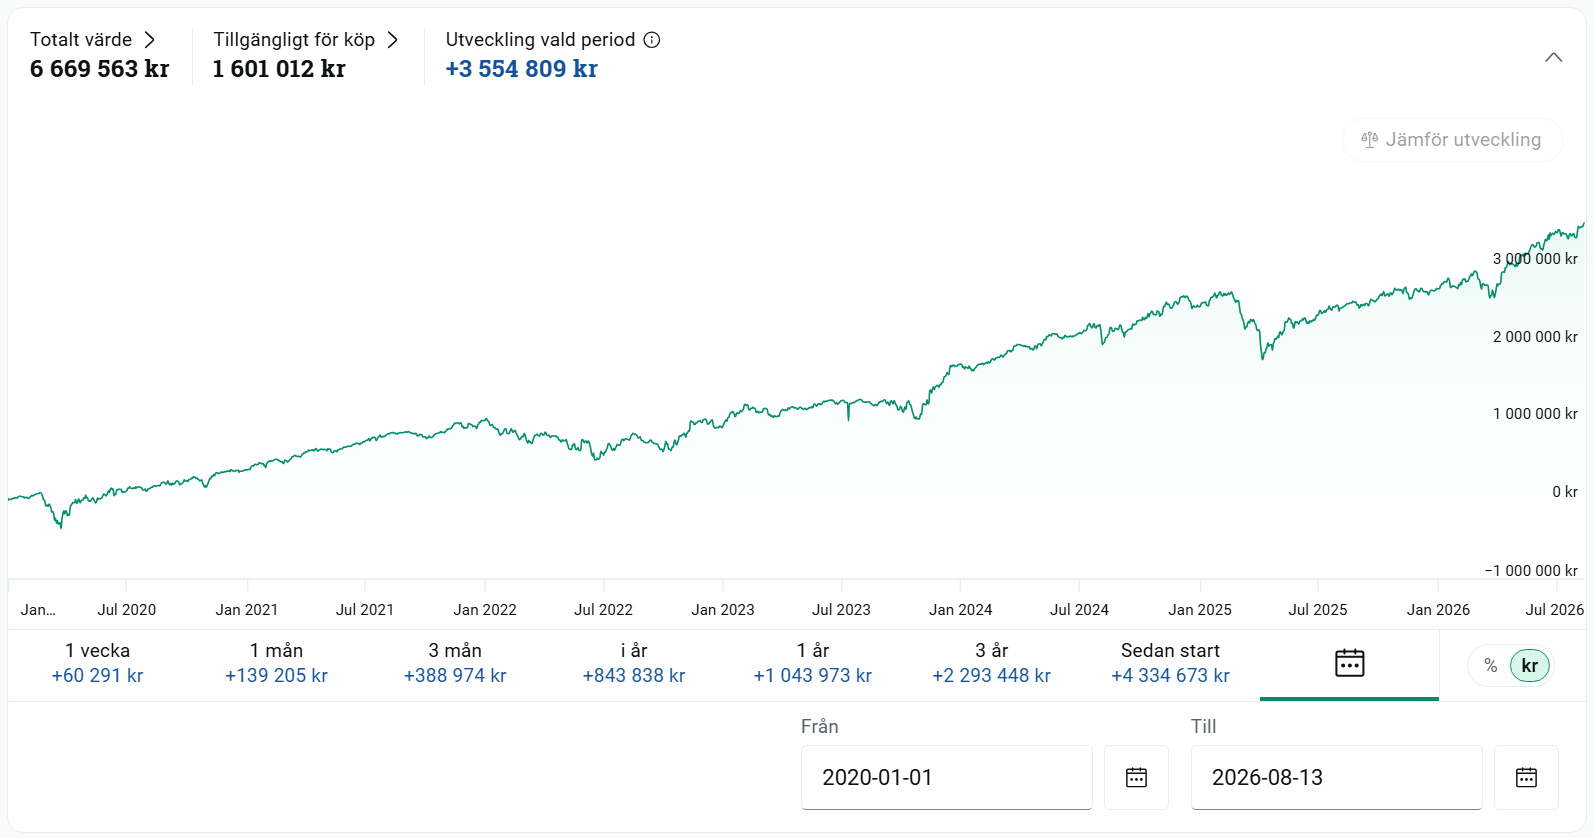
Idag har vi ett ISK-sparande på 6,6 miljoner kr och har tagit beslutet att ta ett bolån på 1 miljon kr samt att belåna portföljen med 1,5 miljoner kr. 2,5 nya miljoner ska nu investeras . Blev inspirerade av modiga @LinaLi !
Det har varit en fantastisk uppgång sedan dippen 2020 som ni kan se i den bifogade bilden. Är nu nervös för att investera lånade pengar. För tänk om det är precis på toppen innan ett stort ras? Nu behöver vi inte dessa pengar på ~10 år, så ett stort ras är kanske inte hela världen, men det skulle kännas rätt pissigt. Planen är att göra en Fat FIRE om kanske ~10 år om vi då känner oss färdiga med arbetslivet. Jag är 48 år idag och min fru är ett par år yngre. Vi har insett att vi kanske skulle kunna göra en Lean FIRE idag om vi ville, men trivs bra med våra jobb och tänker kämpa på ett tag till.
Gick med Ultimata Allvädersportföljen på Patrion och började läsa alla artiklar som @Zino skrivit. Blev inspirerad och tänker att om våra nya lånade pengar investeras lite mer som en allväderportfölj, då spelar det ingen roll om avkastningen från den delen blir något lägre. Så länge vi får tillbaks ISK-skatten och räntan på lånet har vi inte förlorat något. Sedan kan resten av portföljen fortsätta att bestå av passiva indexfonder. Det skulle kännas bättre i magen om det blir en rejäl börskrasch, om i alla fall den lånade delen klarade sig hyfsat. Hur skulle ni gjort?
Att ha bolån eller CSN-lån samtidigt som man är investerad på börsen ser jag inga konstigheter med (även om jag också själv begick misstaget att betala av bolånet i förtid). Värdepapperslån eller allvädersportföljer är däremot inget jag skulle våga mig på, då det adderar risk och komplexitet som jag inte är bekväm med.
Är såklart glad för vår situation, men kan inte låta bli att gräma mig för att vi inte varit fullinvesterade tidigare. Det är säkert FOMO, men att kunna låna till låg ränta känns som en möjlighet som är dumt att tacka nej till. Bolånet efter ränteavdrag blir på 1,575% nettoränta och värdepappersräntan netto på Avanza nivå 2 är på 1,638%. All avkastning över 2,7% blir vinst på ISK-kontot.
Aldrig för sent att teckna nytt bolån @havsekorre . Ni har säkert redan betalat för pantbreven en gång tidigare. Annars är det en bra känsla att vara skuldfri.
“Riskera allt” är kanske ett lite dramatiskt uttryck för att gå från 100 % soliditet till kanske 80 % (beroende på vad villan är värd).
Jag tycker planen ser vettig ut, men kanske skulle ta portföljbelåningen i mindre steg över tid. Särskilt när ni är lite oroliga över en dipp - det finns ju en risk att ni får kalla fötter vid precis fel tillfälle.
Jag tänker att portföljbelåning är en del av livstidskalkylen och väldigt aktuellt för någon med väldigt mycket humankapital kvar. Dvs ung och påbörjat arbetsliv. När man närmar sig slutet bör man kanske trappa ner något.
Det sagt, egentligen ingen större skillnad på att ha 2M i bolån och 6M på börsen eller 2M i aktielån och 6M på börsen. Förutsatt rätt risktagande.
Jo de är skillnad, en belånad portfölj kan tvångssäljas vid kraftig nedgång, det kan inte hända med ett bolån som du köpt fonder för. 25 % portföljbelåning krävs runt 68 % nedgång. Ganska osannolikt men de hände tex år 2000-2002.
Det blir en stor portfölj. Hoppas ni når ett bra resultat. Varje procent kommer innebära stora pengar. Om ni når 10% ett år kan bara det innebära 910 000 extra i portföljen. Kör på! Även stora företag tar lån för att utöka sin verksamhet.
Om jag förstod rätt är tanken att investera i allvädersportfölj, de har ju normalt lägre volatilitet än en ren aktieportfölj. Nedgång som triggar försäljning vid 25% belåning är osannolik.
Placerade mina första sparade pengar i Robur Kapitalinvest och Robur Technology. Året var 1999… Det var 8000 kr, vilket motsvarade nästan en månadslön. Fråga mig inte varför, men öppna ett IPS-konto som 20-åring . Vill inte tänka på hur många år det tog att få ingen de pengarn. Satte aldrig in några mer pengar på det kontot, men är nu uppe i 100 000 kr (och är inte kvar hos Swedbank).
Du ökar ju risken och blir mindre diversifierat då mer av ditt totala kapital hamnar på aktiemarknaden, men det är inte en dålig kalkyl. FOMO är farligt och det är viktigt att du klarar av en nedgång på 30% utan att få panik.
Diversifieringen ökar när mindre andel av hushållets förmögenhet ligger i en enskild bostad.
Det finns väl ett avsnitt på RT om risken som uppstår när man amorterar av sitt bolån.
Jo, jag känner till avsnittet och jag känner till @axr tråd kring amortering av bolånet. Tittar man på bostadsmarknaden så har bostadspriserna varit stabilare än indexfonder. Därav anledningen att man kan belåna 90% av bostadens värde till en låg ränta. Att äga en mindre andel av bostaden (banken äger den belånade delen) så ökar man sin risk. Så resonerar jag.
Absolut, det är fodran. I praktiken om jag tvingas sälja. Säg att mitt radhus är värt 4 miljoner. Jag har lån på 3 miljoner. Bostadsmarknaden kraschar och jag får 2 miljoner för det. Då är jag skyldig banken 1 miljon som de vill ha tillbaka. Hade huset varit obelånat så hade jag inte haft en skuld. Om du samtidigt får en nedgång på börsen på 30%. Då är man illa ute. Scenariot är ju väldigt osannolikt och de flesta har inte upplevt bostadskraschen på 90-talet.
Exakt. Grejen med krascher är att de i princip alltid ser uppenbara ut efteråt, men före brukar det finns diverse, ofta ganska rationella, förklaringar till uppgångar. Framtiden är alltid i rörelse och det är svårt att sia om den…även om många försökt .
Det finns ingen “lånad del”, det totala innehavet räknas som en enhet när det handlar om belåningsgrad, marginaler till olika räntenivåer, tvångsförsäljning osv. Såvida jag inte missförstått något med ert upplägg.
Er värdepapperslån-hävstång blir endast 1.2x, vilket är väldigt odramatiskt med en allvädersportfölj där basvolatiliteten uppskattas vara mellan 1/2 och 1/3 av en aktieportfölj. Kör ni däremot 6.6m aktier och 2.5m allvädersportfölj så blir den totala volatiliten därefter, dvs drawdowns kommer fortfarande kunna vara rätt stora.
Jag kör själv allt kapital i en variant av @Zino’s avancerade allvädersportfölj med en hävstång på 1.4x (2x inräknat bolån). För mig känns det så tryggt så hade det inte varit för Nordnets väldigt trubbiga räntetrappa så hade jag troligtvis höjt hävstången ytterligare.
 . Blev inspirerade av modiga @LinaLi !
 . Ni har säkert redan betalat för pantbreven en gång tidigare. Annars är det en bra känsla att vara skuldfri.
 . Vill inte tänka på hur många år det tog att få ingen de pengarn. Satte aldrig in några mer pengar på det kontot, men är nu uppe i 100 000 kr (och är inte kvar hos Swedbank).
 .