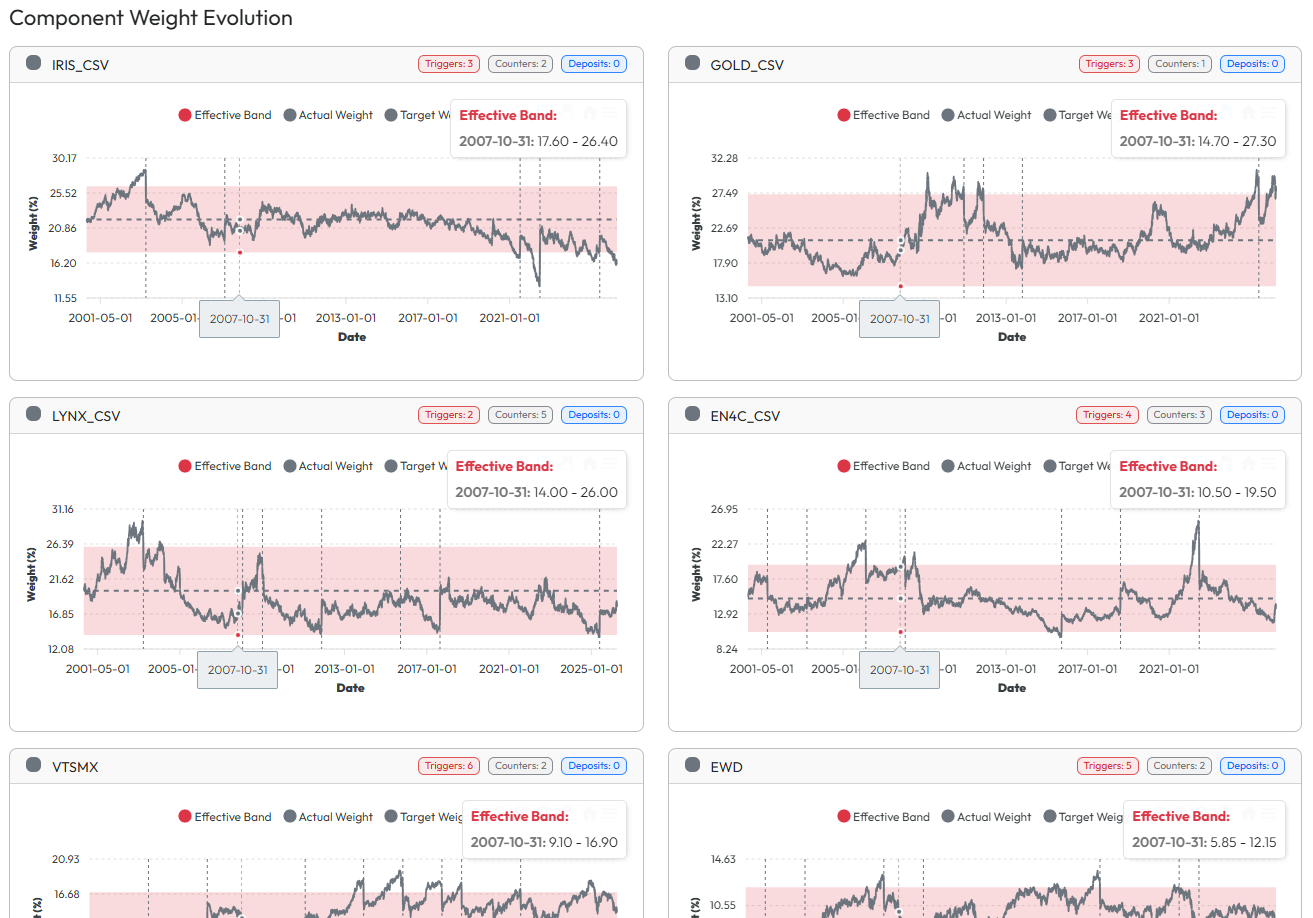
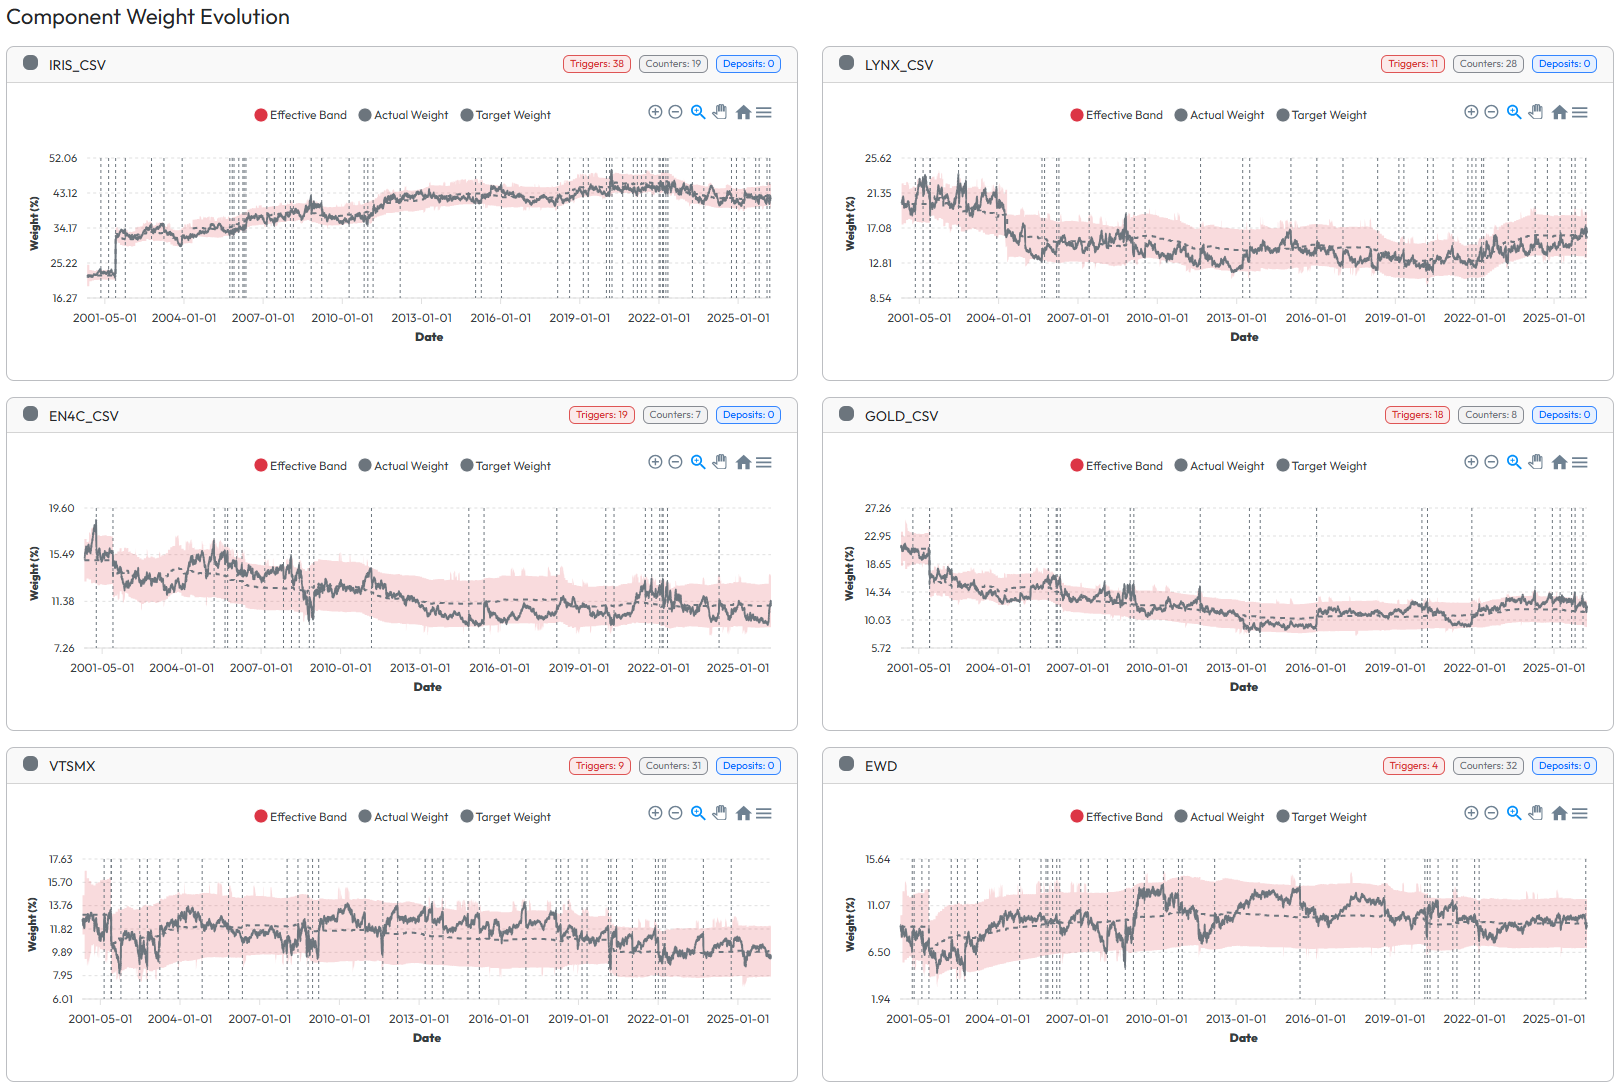
Det låter för mig som ett rimligt teoretiskt resonemang, men om just den varianten inte ligger bakom backtesterna vet vi väl egentligen inte om den är bättre?
Skulle det vara möjligt att köra ett backtest i ditt verktyg där insättningar fördelas proportionellt efter aktuella vikter och jämföra med den metod som redan testats?
Om ett sådant backtest faktiskt skulle visa att fördelning efter aktuella vikter fungerar bättre, eller åtminstone lika bra, finns det då egentligen någon annan anledning än enkelhet att fortsätta rekommendera metoderna som står i Zinos artikel idag?
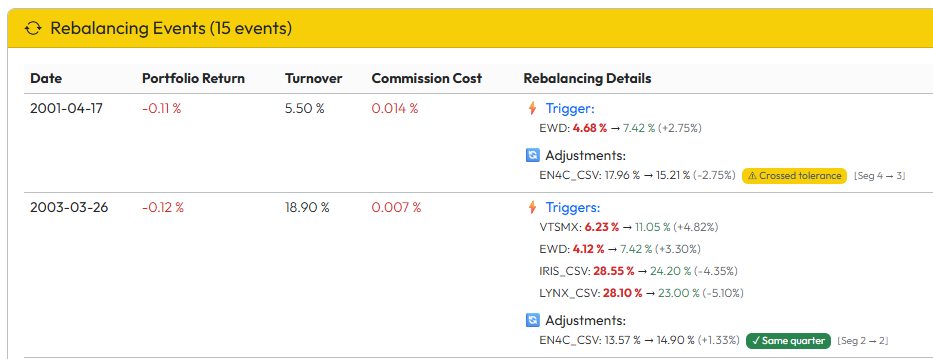
Jag tänker dels på vanliga insättningar enligt målvikt, dels på ombalansering där rekommendationen idag är att sälja den tillgång som träffat övre triggern och köpa den motstående tillgången/närmast trigger åt andra hållet, och vice versa. Ditt resonemang pekar ju snarare mot att behandla likviden som en vanlig insättning och fördela den proportionellt efter aktuella vikter, med den precis sålda tillgången exkluderad.
Är dagens rekommendationer alltså framför allt medvetna förenklingar för att göra strategin lätt att följa och hålla nere antalet affärer, eller finns det någon ytterligare teoretisk eller empirisk fördel med dem som jag missar? Om den proportionella metoden faktiskt visar sig bättre i backtest känns det annars som att även själva rekommendationen skulle kunna vara värd att uppdatera eller åtminstone komplettera med den mer avancerade varianten.
Min egen plan just nu är en liten hybrid som känns tillräckligt enkel och balanserad:
– Månadssparande: enligt målvikt, främst för att det blir väldigt enkelt att automatisera månad efter månad. Sparandet är dessutom litet relativt hela portföljen, så påverkan på vikterna blir begränsad. För guld, råvaror och globala aktier använder jag proxy-fonder som växlas över till måltillgångarna (ETF/ETC) när de vuxit sig tillräckligt stora, eller kan bakas in i återställande av hävstång / ombalansering.
– Ny kredit: proportionellt efter aktuella vikter, eftersom syftet är att justera hävstången utan att samtidigt dra allokeringen tillbaka mot mål.
– Ombalansering: proportionellt efter aktuella vikter enligt din metod. Vid övre trigger säljs den triggade tillgången till toleransbandet och exkluderas sedan från återinvesteringen; vid nedre trigger blir principen omvänd, dvs. den triggade tillgången köps och finansieringen tas proportionellt från övriga tillgångar.