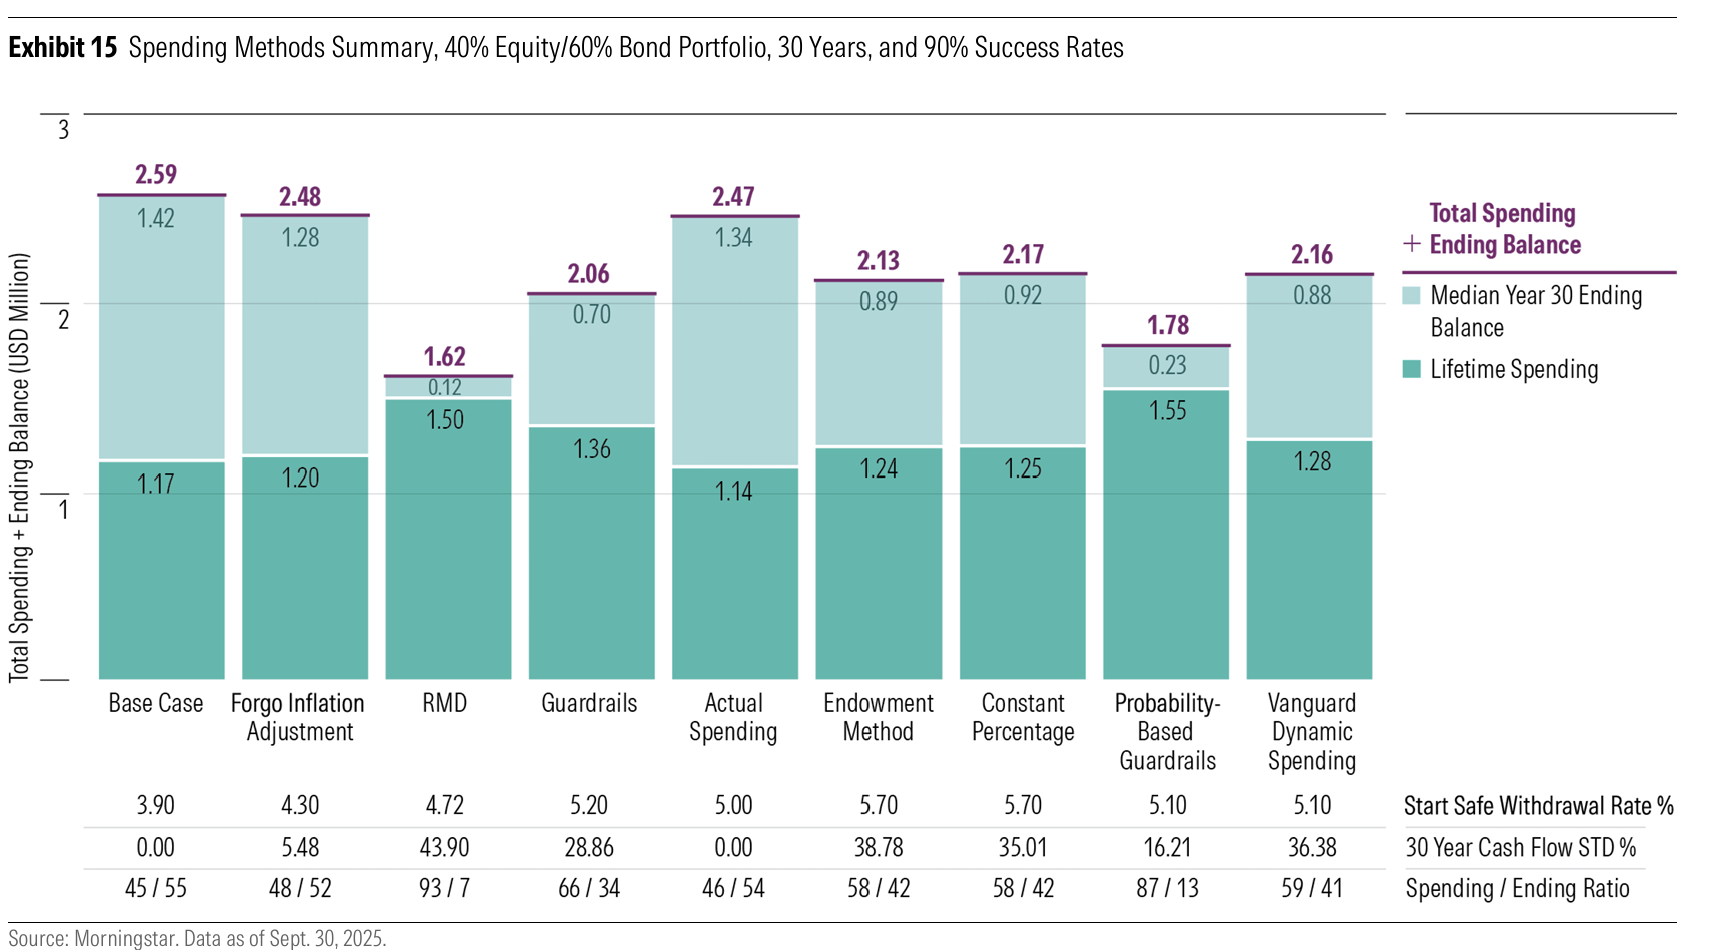
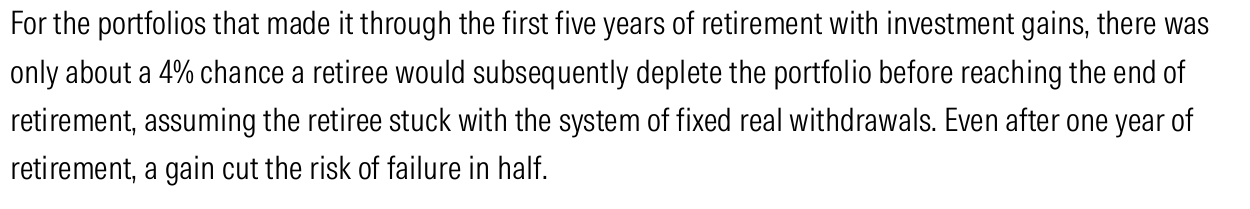
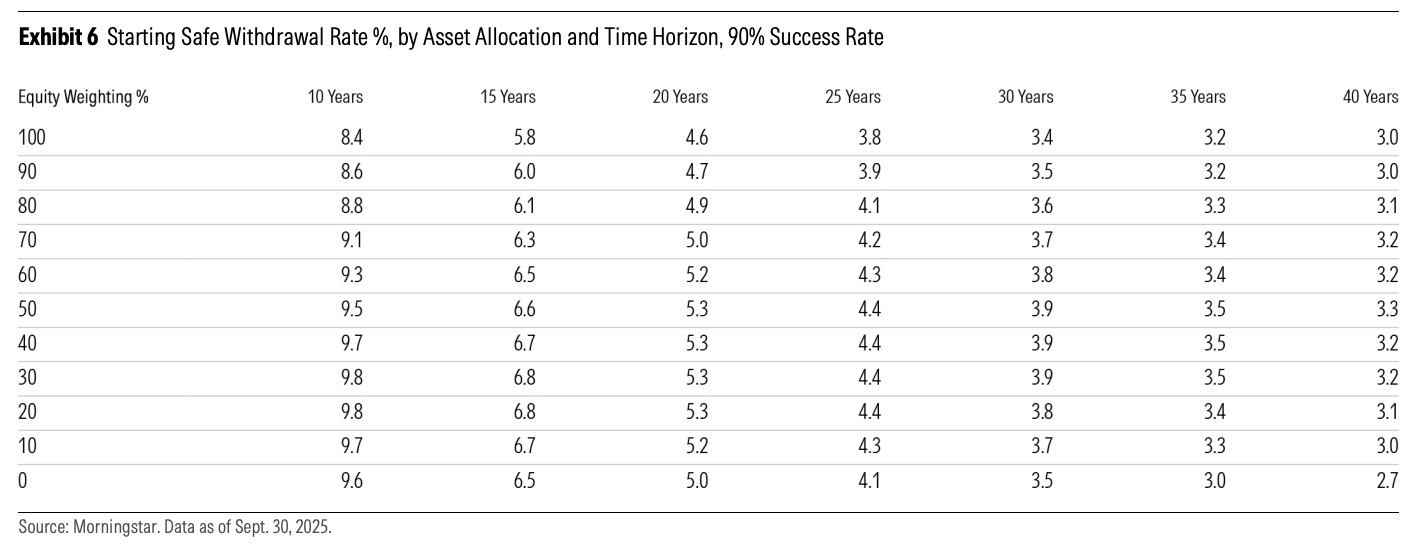
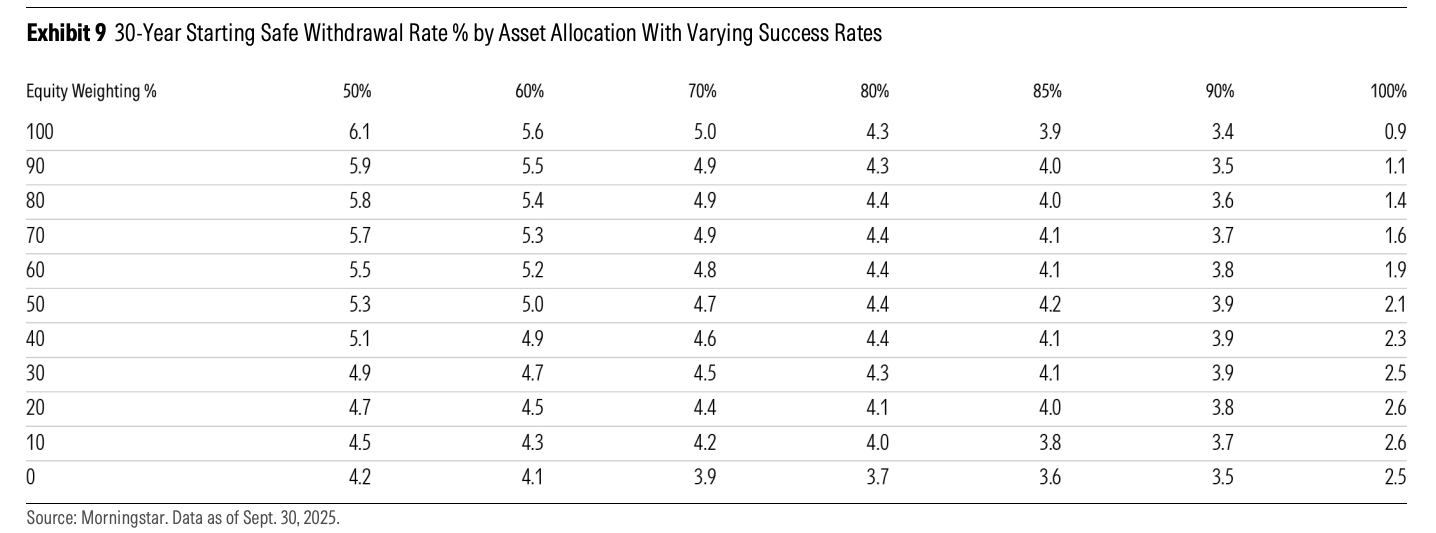
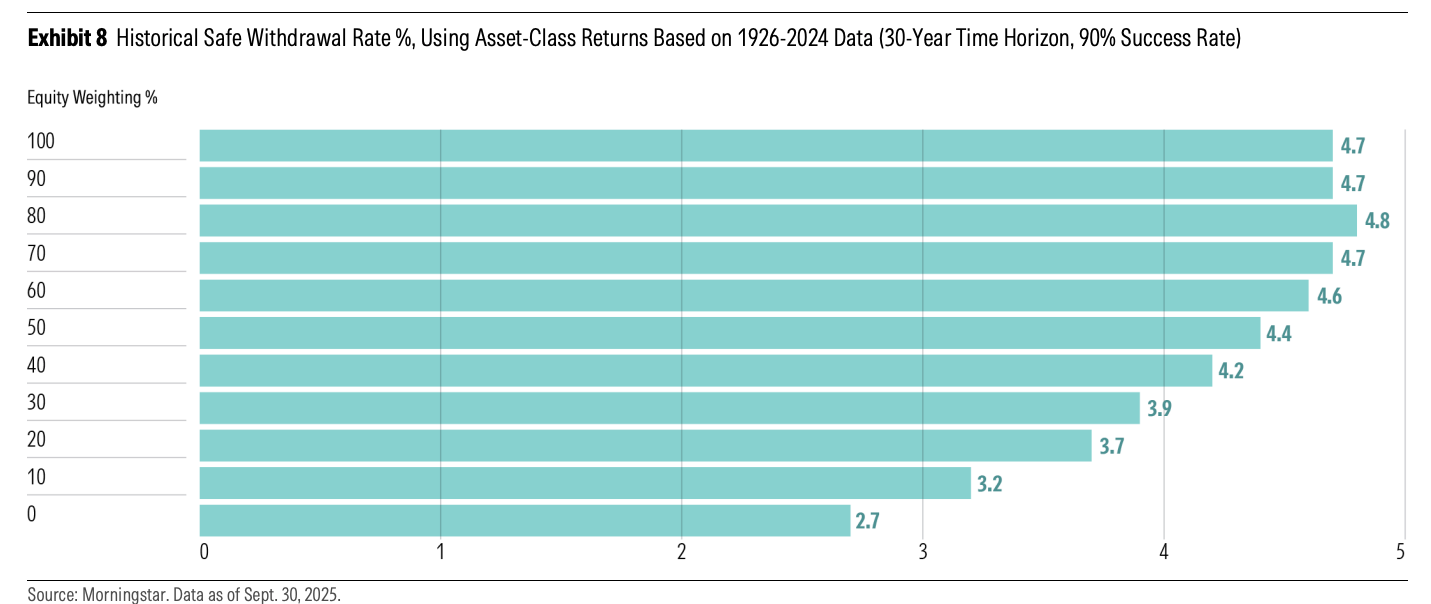
Ja, det är precis det här som brukar ge skillnaderna i vad studierna kommer fram till. Dvs det som skiljer mellan studier beror på vilka antaganden de utgått från gällande tillgångsslagens avkastning?
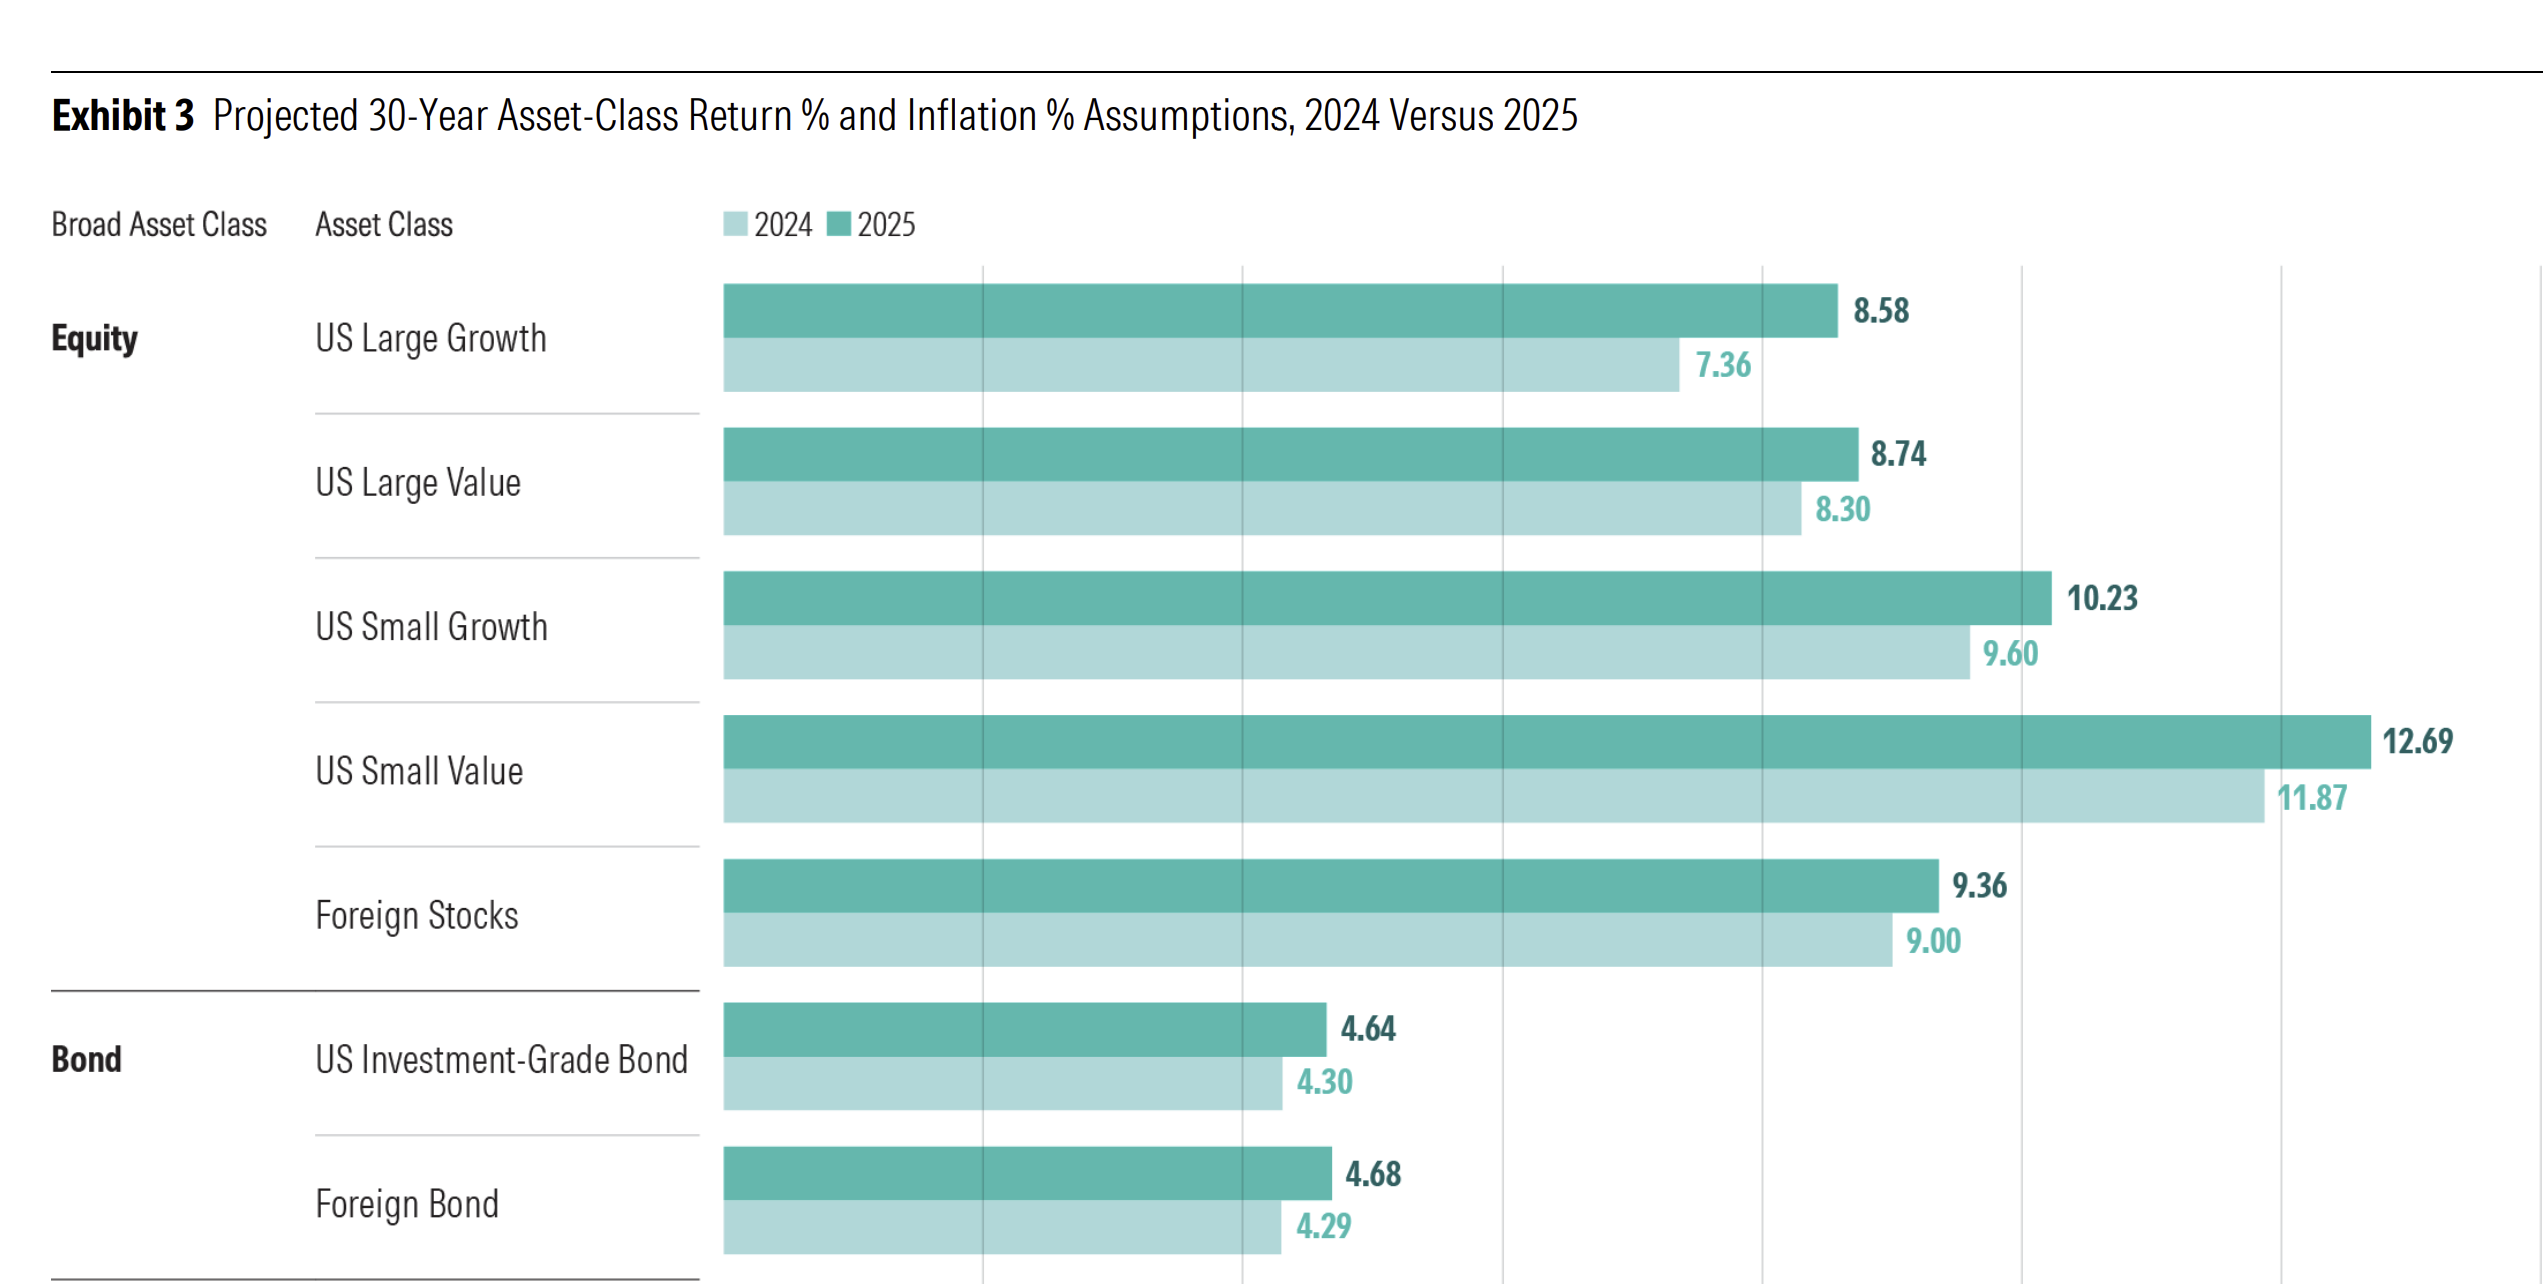
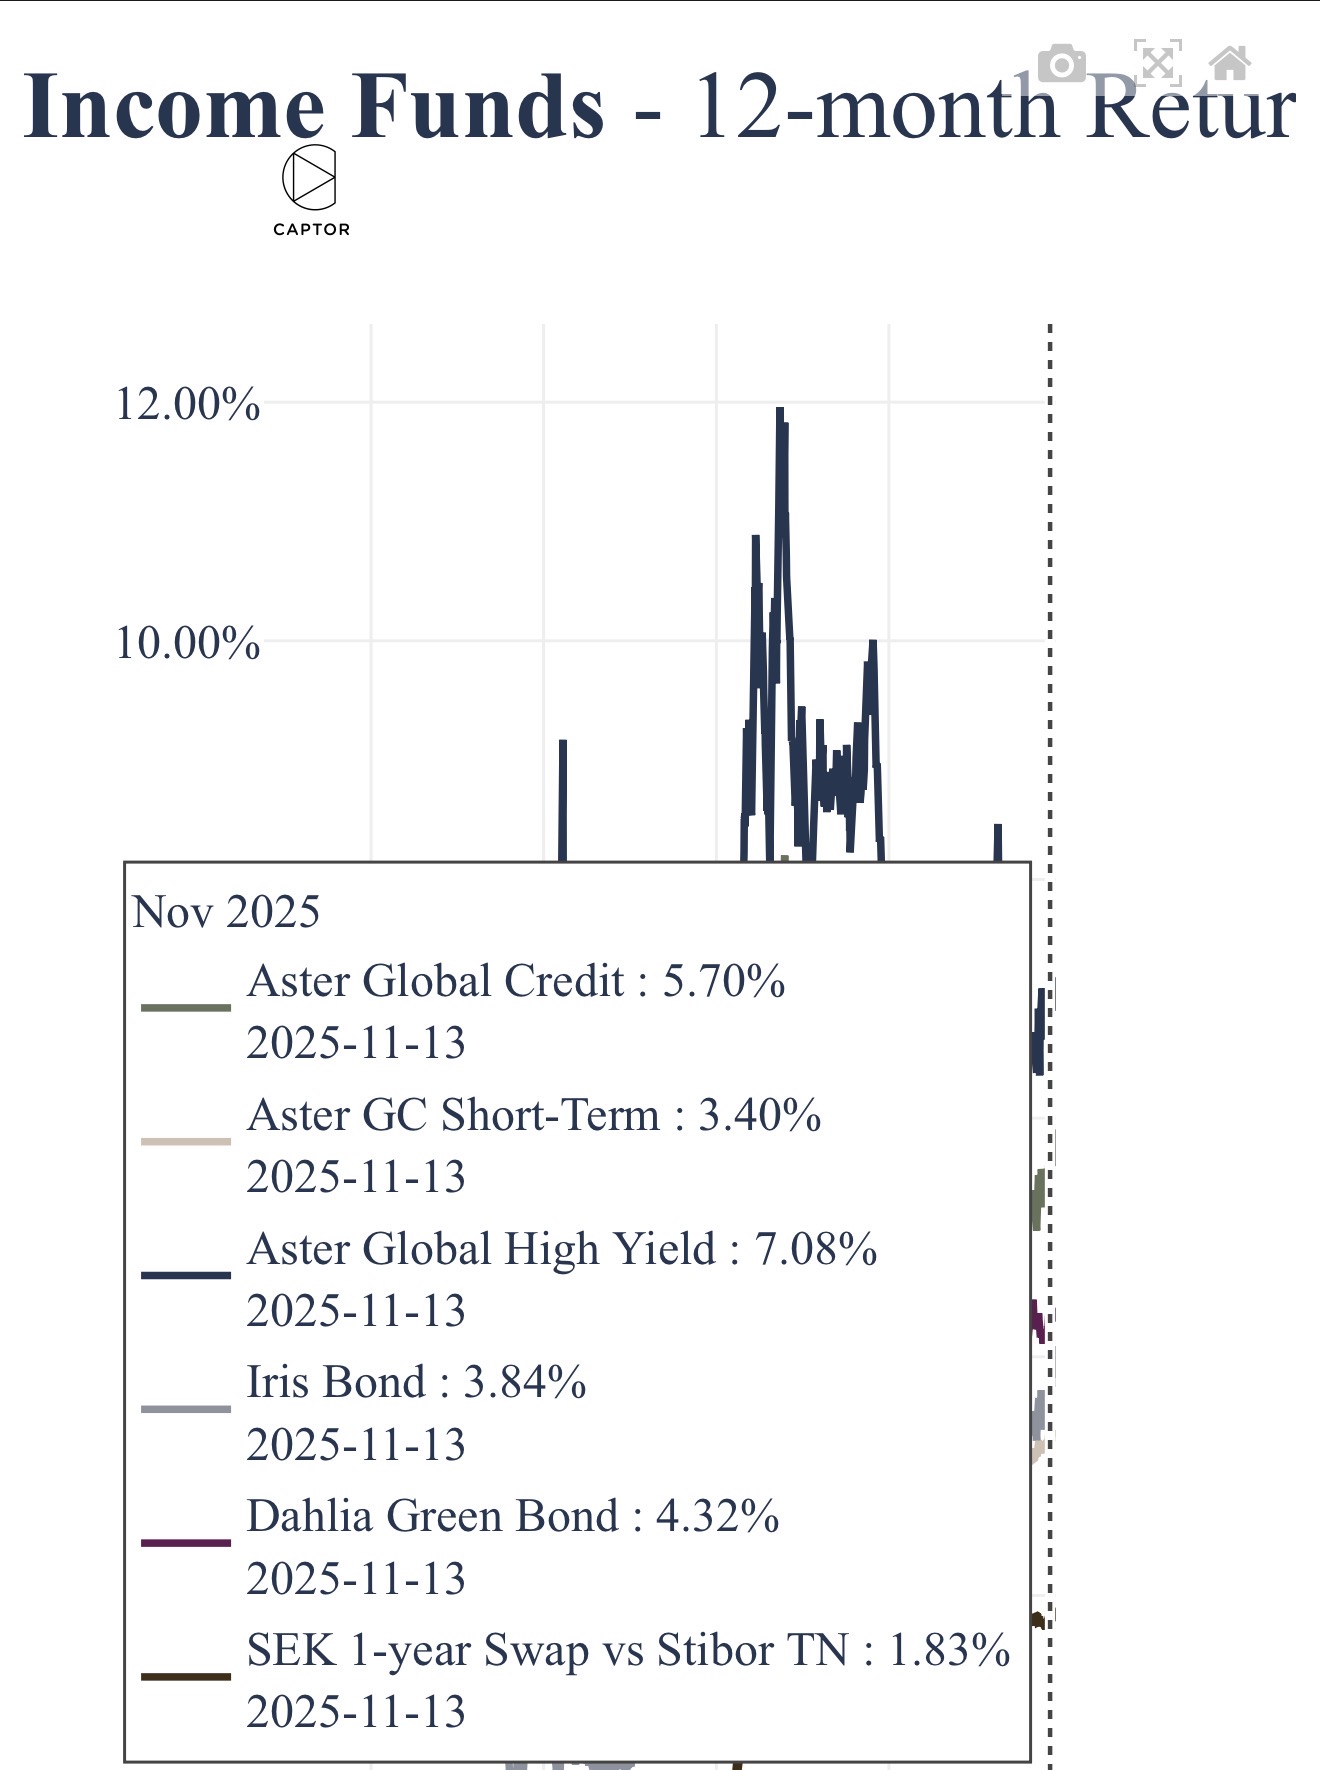
I detta fallet har de skruvat ner förväntningarna något på aktier och i mitt tycke skruvat upp förväntningarna på räntefonder. Kan vara bra för den som överväger upplägget i studien att ta en funderare kring vilka räntefonder man ska investera i för att erhålla samma avkastning.
Testade för skojs skull att köra mina egna simuleringar i PV utifrån de parametrar som de använt i studien. Förhållandena mellan olika portföljer stämde (sucess, mean), men värdena skiljde åt mot vad de kom fram till i studien. (kan mycket väl bero på någon inställning gällande skatt etc)
Testade runt lite i PV och om räntefonder avkastade 0,6% mindre än de utgått från i studien fick en portfölj med 50/50 samma success-rate som en 80/20 portfölj. (skillnaden var att en 80/20 i medeltal hade betydligt större kapital kvar)
Känner en viss skepsis till att via MC simuleringar landa i rätt nivå mellan tillgångsslagen. Visst, det kan ge en fingervisning, men ingående parametrar innehåller så mycket osäkerhet att resultatet får tas med en stor nypa salt.
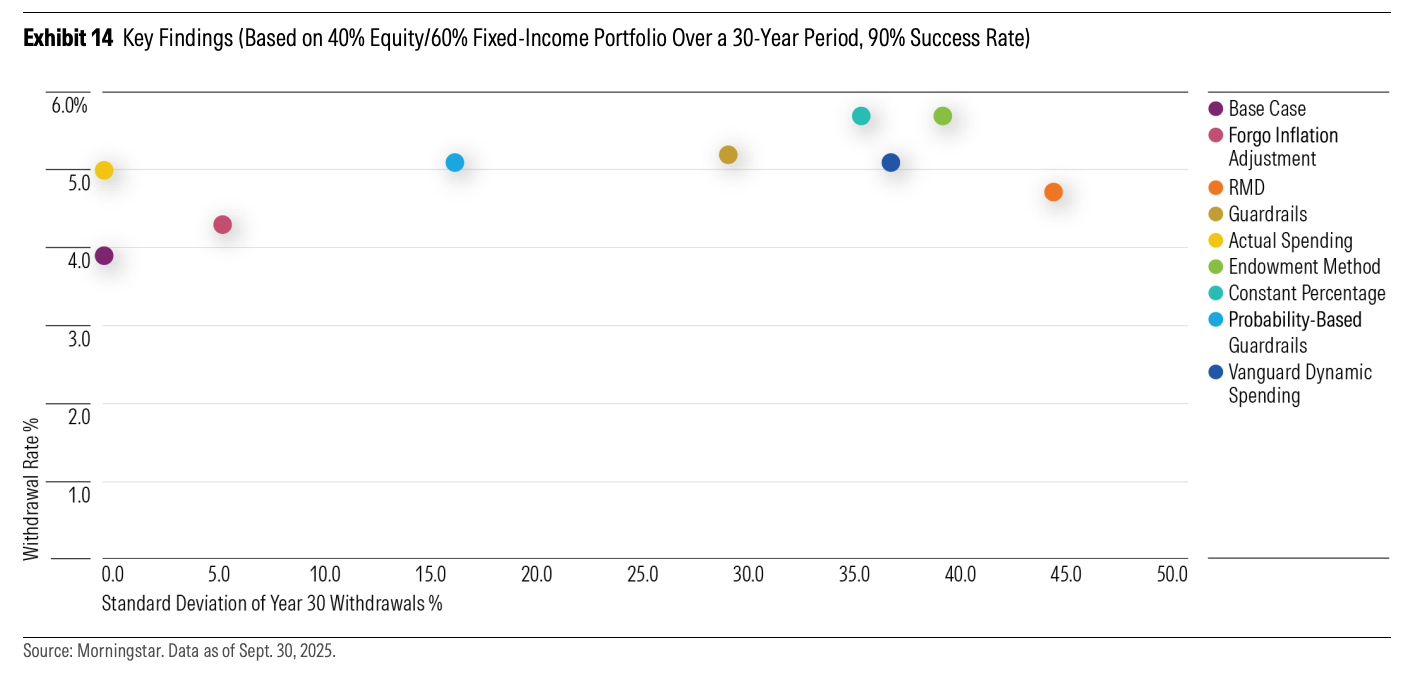
Sen kan ju simuleringar vara relevant för att jämföra uttagsstrategier, vilket man gjort i denna studie. Men alla varianter verkar utgå från årlig ombalansering och bibehållen “risknivå” vilket väl är enklast att simulera.
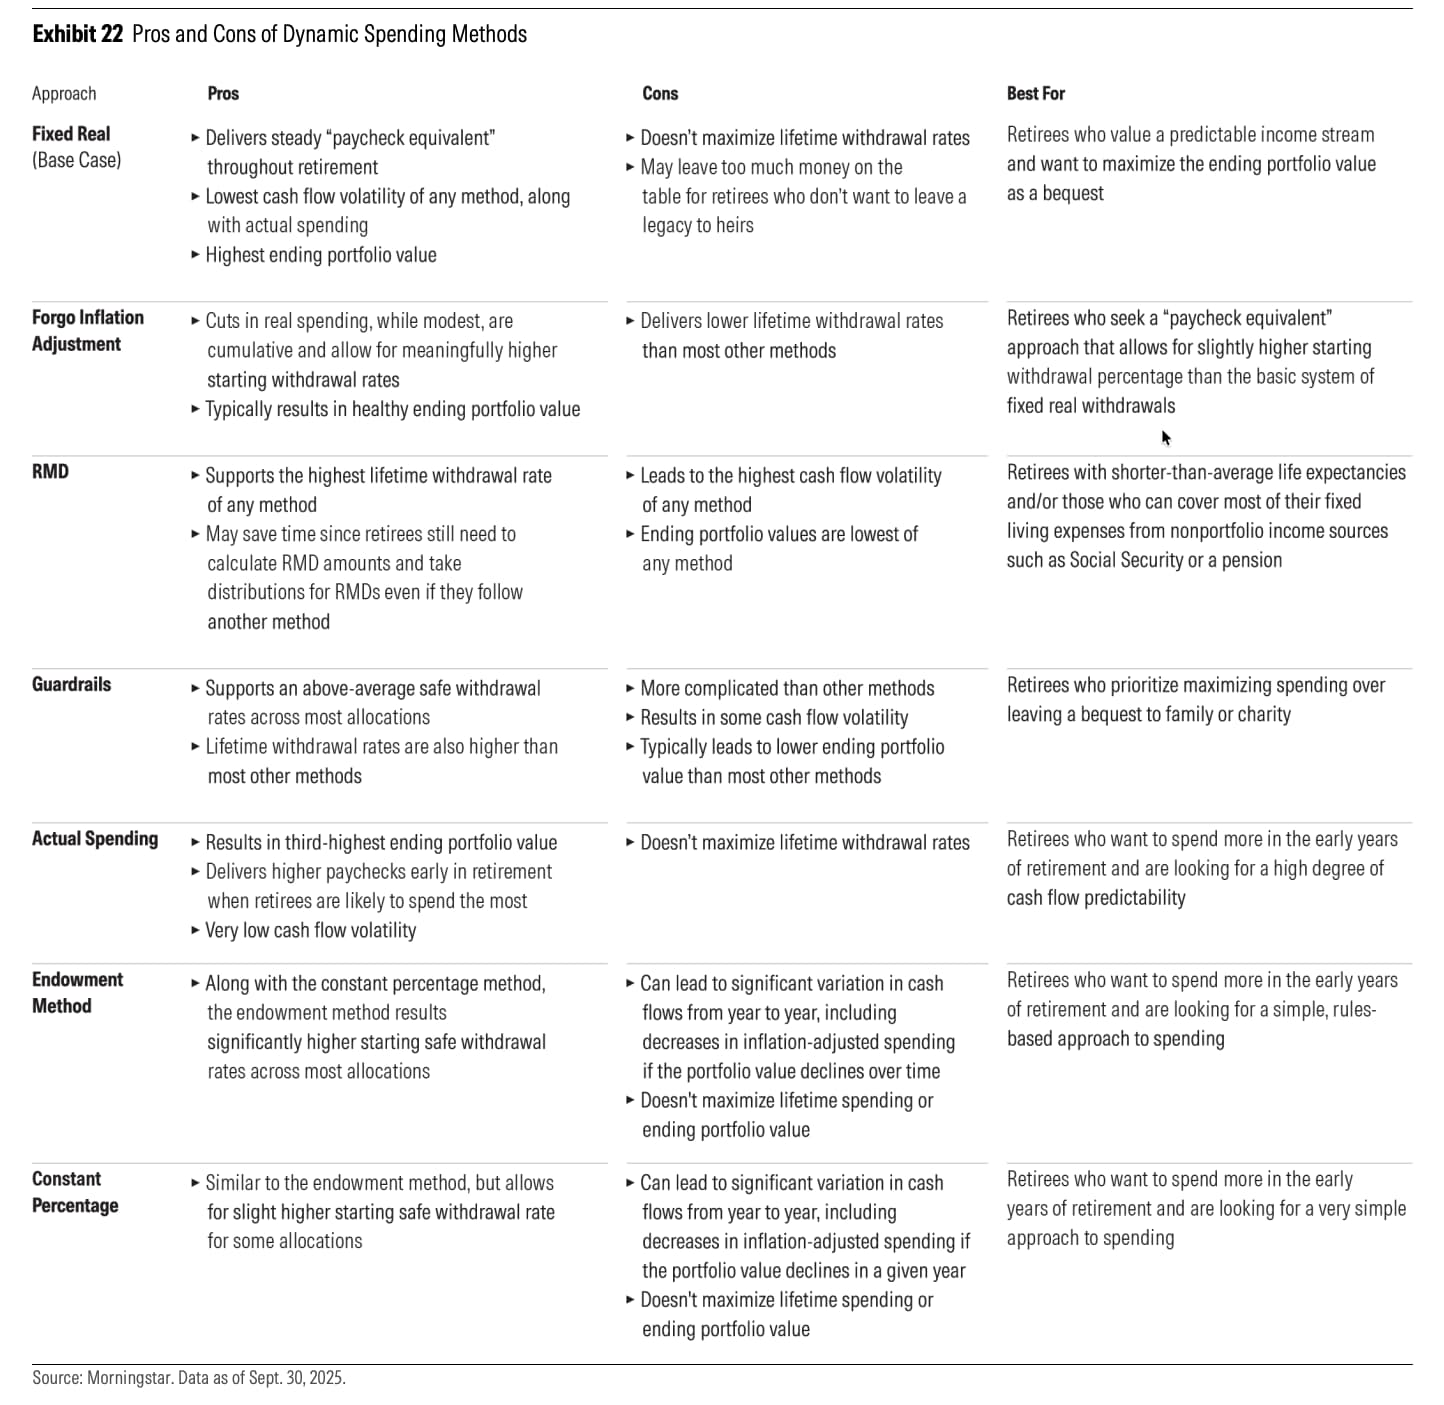
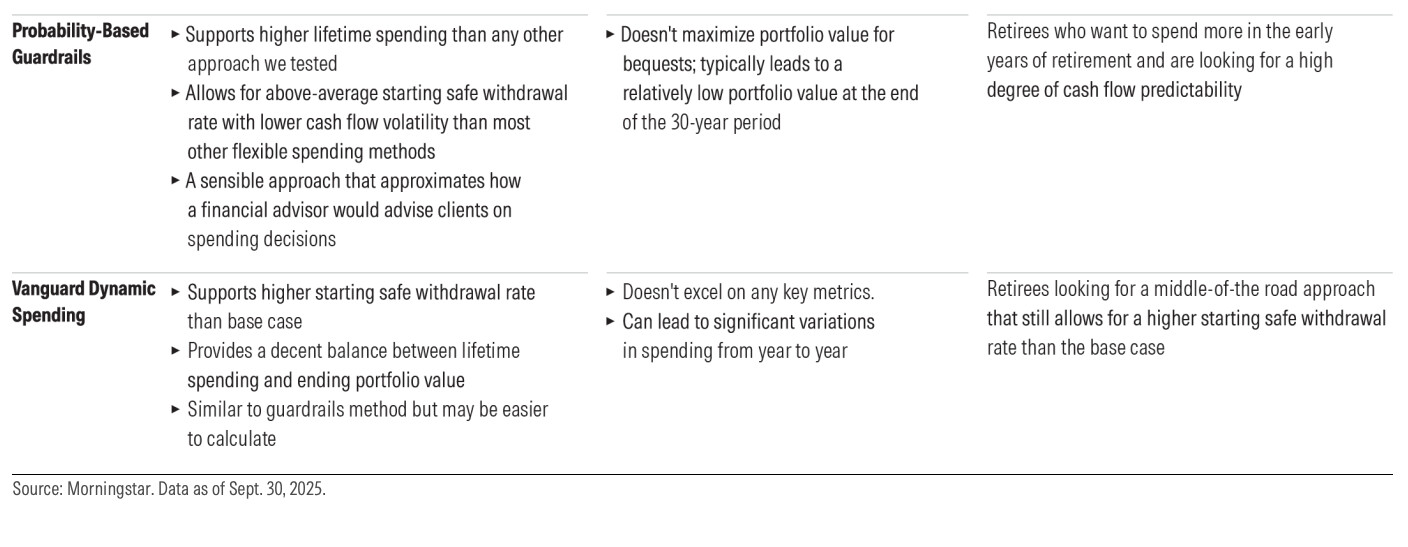
Min känsla av nedan är lite grann att varför krångla till det?
Tycker base case är enkelt att förstå, ger en förutsägbarhet och är enkelt att implementera. Ser inte någon större ekonomisk edge med de övriga metoderna.
Det jag i huvudsak tar med mig från studien är detta 
Med 5 års buffert kommer man väldigt långt!
Hade gärna sett lite mer laborerande kring flexibilitet vad det gäller ombalansering och risknivå. Dvs hur utvecklas en portfölj över tid där man plockar från en buffert (tillåter att risken höjs) och avstår från ombalansering under nedgångar.
Personligen tror jag på en enkel uttagsstrategi ala “base case” från en aktietung portfölj kombinerat med lite sunt förnuft och en buffert där man tillåter risknivån att öka med ökad ålder om nödvändigt.
Den största risken är tidigt på resan. Att hålla fast vid en statisk risknivå över 30 år tror jag medför en hög alternativkostad utan egentlig fördel. (Speciellt med våra pensionssystem som ryggrad)

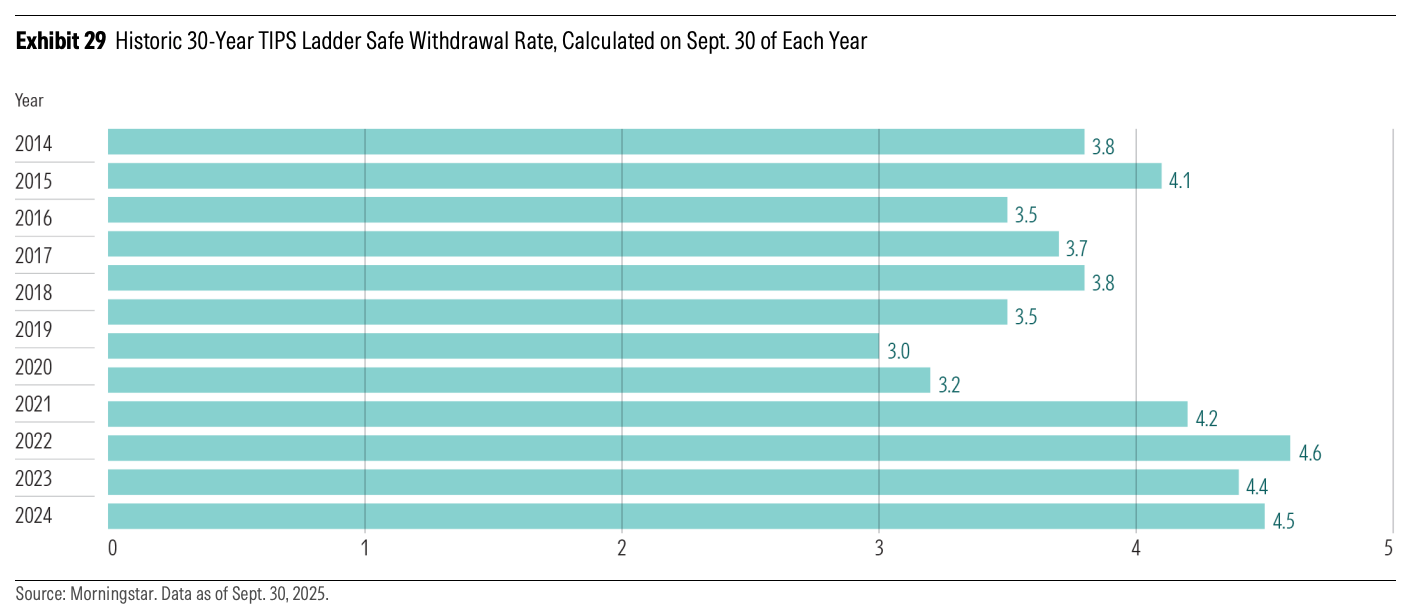

 Tappar fokus efter ca 1 sida så detta kommer ta mig minst 54h…men men, det är väl bara att börja. Tack för delning


 )

 i knapparna) så kan man styra den riktigt bra. Den fungerar bäst som en iterativ process. Jag brukar fota av barnens läroböcker med mobilen och ladda upp, så får de lyssna när de inte har fokus att läsa längre fakta-texter.
 Det är mycket nytt att ta in här! Själv satsar jag troligen på guardrails metoden.