Hej! Tack för intresset och jag ber om ursäkt för att mobilversionen av länken är dålig.
Förväntad avkastning 12 månader är mycket riktigt den avkastning som fonden skulle ge om man fryser marknaden med dagens prissättning. Som synes så har vi delat upp förväntad avkastning i ränta (carry & roll) samt kredit. Kurvan är nu klart brantare (högre långräntor än korträntor) vilket gör att förväntad avkastning stigit på fonder med längre duration samtidigt som FRN fonder mm har lägre avkastningsförväntningar efter Riksbankens sänkningar.
Detta kan inte ses som en garanti och utfallet kan ju bli annorlunda - dock kan man se över tid att räntefonders realiserade och förväntade avkastning är mer samtstämmiga än samma analys på börsen där det inte finns i princip någon samstämmighet mellan förväntad och realiserad avkastning.
Vi skrev om detta: Captor Minutes Q2 2025
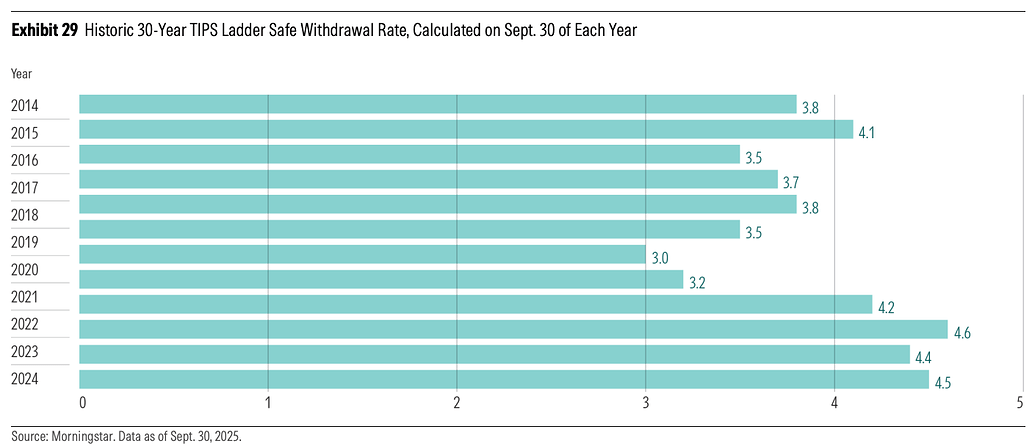
Finns det någon möjlighet att nå dessa räntenivåer som svensk investerare? Eller är det helt omöjligt? Om man inte är professionell investerare som kan handla obligationer på den amerikanska marknaden?
@Zino / @JFB / @axr / @RicardNylund / @EvidaPer - är det något som ni vet? Skulle man kunna göra en TIPS-stege som svensk (om man är ok med valutarisken)?
Mig veterligen, inte, eller åtminstone inte värt det mht tidsinsats och valutarisk. Det har ju varit uppe tidigare och blivit den konklusionen.
Problemet är ju att man måste hålla de enskilda obligationerna till de löper ut för att inte ta ränte/pris-risk på obligationerna.
Amerikaner kan köpa TIPS direkt från staten eller på 2a handsmarknaden via bank/broker. Att göra det som non-resident är kanske görbart … men jag kan bara tänka mig helvetet med dokumentation och skattefrågor (mht 30% källskatt)… samt valutarisk…. samt att man i nuläget nog tyvärr också får lägga till politisk risk.
Bara att öppna ett vanligt bankkonto i ett annat land när man bor där brukar vara en utmaning (erfarenhet från fyra länder) och USA har ett rykte att inte vara direkt smidigt när det gäller sådant.
Så, inget är väl omöjligt. Frågan är bara om det är värt risken och tidsinsatsen.
Finns det liknande studier eller rekommendationer för uttagstrategier inom det svenska pensionssystemet med våran härliga mix av inkomstpension, PPM och tjänstepensioner (förmånsbaserade, traditionella och fondförsäkringar) där uttagsstart och längd kan varieras, bla pga olika skattesatser beroende på ålder?
Jag tycker det är lite knepigt att bedöma vilken aktie/räntefond-fördelningen som är lämplig i fondförsäkringarna när dess uttag kombineras med övriga pensionsuttag (och besparingar) i pågående uttag resp. senare planerade uttagsstarter, dessutom för uttag av varierande längd (5-20 år).
Enklast är kanske att räkna på om man klarar sig med den sammanlagda månadsutbetalningen efter skatt om 50% av aktiefondernas värde ”försvann” då ett sådant börsras blir svårt att ta igen när man lever på uttagen och det inte längre blir några nya insättningar.. Men, förväntar man sig alltid det värsta scenariot kommer man troligen ta för liten ”risk” och får lägre avkastning än inflationen. Så, lite svårare att bedöma lämplig risknivå under uttagsfasen jämfört med när man arbetade.
Jag håller med. Det hade varit väldigt intressant att läsa om hur man lägger upp uttagsplanering av pension efter svenska förhållanden.
Min pension såg ut så här: en tredjedel statlig inkomstpension, en tredjedel tjänstepension med trad förvaltning och en tredjedel generationsfonder i ppm och tjp.
Generationsfonderna ökar andelen räntor när man närmar sig pension. På så sätt ska man minska risken för olycklig timing av pensionstillfället.
Men med tre år kvar till pension bytte jag bort generationsfonderna mot vanliga aktieindexfonder.
Jag tycker att jag kan ta risken. Skulle börsen gå ner stoppar jag utbetalningarna och tar från mitt fasträntekonto istället.
Det här upplägget tar jag väldigt gärna synpunkter på från forumet.
(Jag har Söderberg och Partner på jobbet men de är rätt passiva.)
Tolkar det som du redan vunnit spelet och egentligen inte tycker/tyckte du behövde ta risken? Så varför då fortsätta spela? Tycker man det är kul att spela, kan leva med en ev. krasch på -50% under kanske 5-10 år och ändå leva det liv man vill som pensionär är det ok.
Men varför isf fråga om råd? Skulle du ändra dig beroende på vilket svar du får?
Jag tror att de flesta i FIRE tar ut mindre än just 4% iaf. Åtminstone så gör jag det.
Om det stämmer så blir val av uttagsmodell mest en teoretisk fråga. Det känns viktigare att komma fram till sin egen nivå på vad livet borde kosta och hålla sig där. Förhoppnings får den nivån plats i alla modellerna. Annars har man för små marginaler skulle jag säga.
Jag tror att de flesta i FIRE tar ut mindre än just 4% iaf. Åtminstone så gör jag det.
Om det stämmer så blir val av uttagsmodell mest en teoretisk fråga. Det känns viktigare att komma fram till sin egen nivå på vad livet borde kosta och hålla sig där.
Gissar att många i FIRE inte ens vet om att denna uttagsstrategi finns.
Det är bara att gratulera er som har lyxen att behandla detta som en teoretisk fråga
För dem av oss vars högsta önskan i livet är att äga vår egen tid så borde få saker vara mer praktiskt användbara än att kunna skruva upp den uthålliga uttagsnivån 1-2 procentenheter och därigenom nå sitt mål flertalet år tidigare.
Då tror jag du gissar fel. Har man tagit sig till FIRE så har man säkerligen räknat både fram och tillbaka på alla möjliga sätt och läst det mesta som finns att läsa för att ta reda på när det är dags att sluta.
Sedan så tror jag att det är risk att du skjuter dig i foten om du lyckas hitta en modell som teoretiskt gör det möjligt att sluta mycket tidigare.
Men fortsätt att spara bara så löser det sig iaf på lämpligt sätt när du närmar dig målet.
Du verkar uppfatta risken som mycket högre med denna strategi.
Om jag dock förstått Morningstars studie rätt så kunde de med Constant Percentage-metoden plocka ut över 5,5% per år och på 30 års horisont ha pengar kvar i 90 procent av fallen. Och då begränsade de dessutom uttagen till att aldrig understiga 90 procent av startvärdet.
Detta låter enligt mig både robust och tämligen attraktivt jämfört med den traditionella 4-procentregeln.
Om man sedan kompletterar strategin med en buffert om 1-2 årsutgifter för att parera nedgångar i uttagen så är saken klar enligt mig. Jag skulle hellre välja denna typ av uttagsstrategi framför 4-procentregeln.
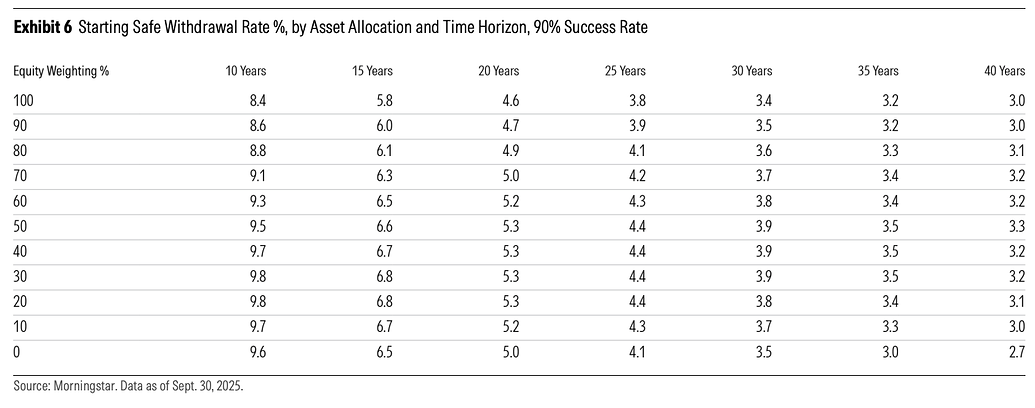
Då är vi två. Själv siktar jag på 6,5% uttagsnivå per år. Eftersom jag siktar på en 15 års uttagsperiod totalt bara. Alltså med 60% aktieallokering samt 40% i räntor i portföljen. Allt med >90% sannolikhet att det håller enligt Morningstar.
Snyggt. Får jag fråga varför du siktar på 15 års uttagsperiod?
Enligt Morningstars studie så klarar du dig med 90% sannolikhet i hela 30 år om du bara går ned marginellt i uttag, från 6,5 till 5,6%. (Det är beräknat på 60% aktieallokering, men kräver att du varierar uttagens storlek från år till år enligt constant percentage-metoden).