Lysa vs BetterWealth vs Opti

nu har bw börjat dra min engångsinsättning.
Tåget har börjat rulla… :scream_cat:

@Johann Eftersom aviften går ner ju mer pengar man har, “redan” vid 200k går det ner 0.01%, är BW fortfarande ok tror du? Förlorar man inte mkt pengar? Som ränta-på-ränta men avgift.

Massa snack om 100% aktier och sen sparkonto för ränta. Bw tvingar minst 4.5% räntor och 3.x% fastigheter.

Kan väl ha sparandet på något konto obundet. Ligger just nu på 0% ränta Swedbank

Vanliga (ej hållbar) då?
Så mer av hållbar kommer säkert bli esg fonder, avgift samma (lägre kanske? får man va snål o hoppas eller är det omöjligt ;))

Fråga; Sänker ni avgiften ju mer pengar man har på kontot? Vet inte hur vanligt det är.

Är man så petig med sin portfölj är det garanterat bättre att skapa en egen portfölj :slight_smile:

Jag tycker inte den avgiftsskillnaden är viktig. Men du kan alltid skapa en portfölj likt de jag visade ovan (Lysa vs BetterWealth vs Opti - Nr 112 av Johann) och få en jättebra portfölj för 0.22% :slight_smile:

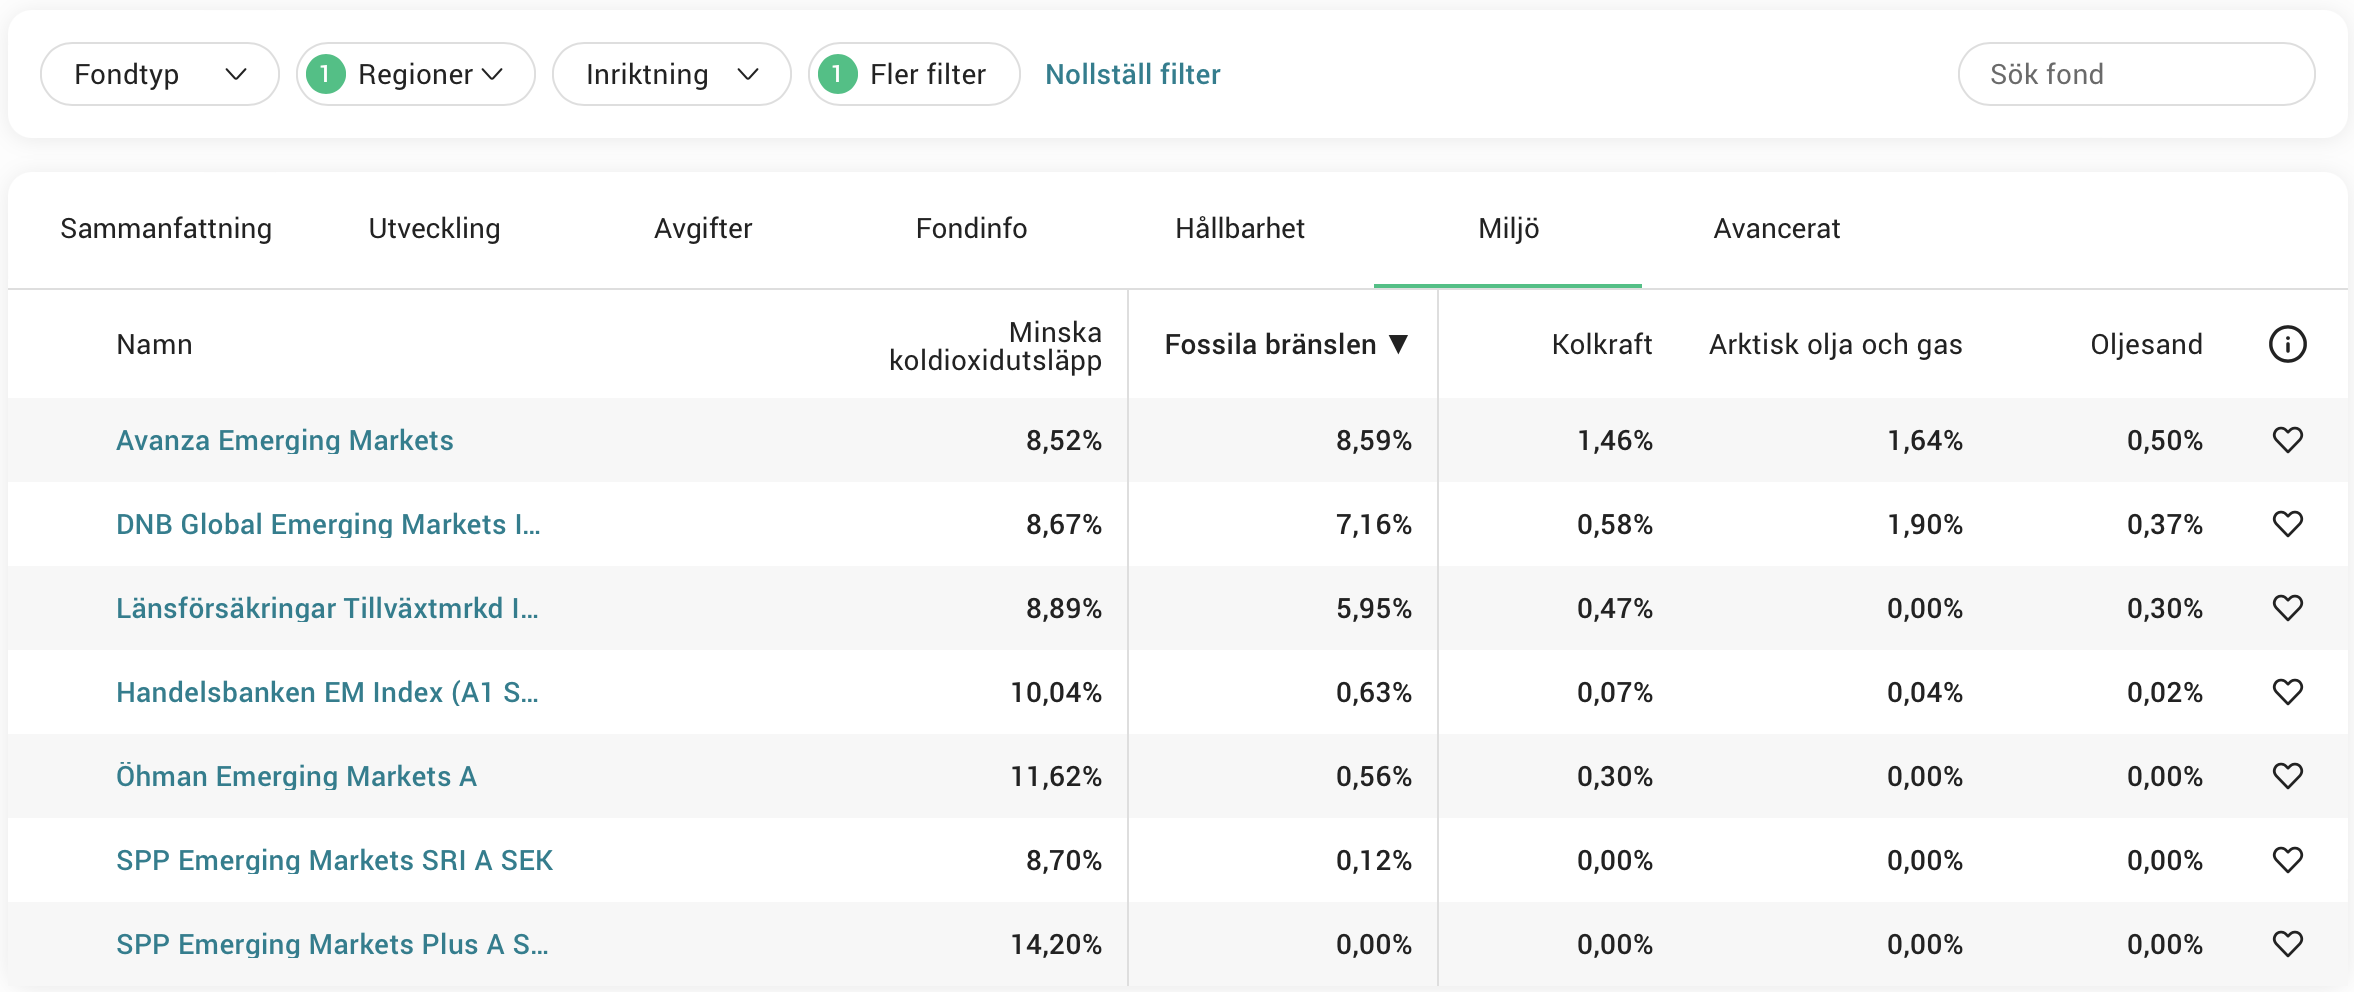
Finns många sätt att rangordna hållbarhet. Men om vi t.ex. tittar i Avanzas fondlista och sorterar på “Fossila bränslen” får vi detta:

Om vi sen går in på fonderna och klickar på “Ifrågasatta brancher” ser man att Avanza/LF har mer kolkraft, alkohol, oljesand, tobak, kontroversiella vapen, militärindustri etc jämfört med t.ex. SPP Emerging Market Plus.

Hållbarhet handlar också om hur fondbolaget arbetar aktivt med bolagen de inkluderar. Vissa fondförvaltare arbetar mer aktivt med bolag, och vissa gör ingenting.

Hållbara fonder är tyvärr oftast lite dyrare. Så en annan strategi, som ibland också förespråkas här i forumet, är att investera så billigt så möjligt och sen skänka mellanskillnaden till olika miljöprojekt. Googlar du “skatteavdrag skänka pengar” kommer du se att man t.o.m. får skatteavdrag på det, så man skänker pengar med hävstång!

Nej, jag vet att ni bygger portföljer. Problemet är att ni delar upp aktier som om de vore olika tillgångsslag och försöker optimera löpande på för kort tid på olika statistiska egenskaper dessa delar har haft historiskt.

Samma resonemang om att bygga portföljer med flera tillgångsslag och optimera mot dess repektive tillgångsslag baserat på dessa historiska statistisk egenskaper så ofta som ni gör är inte vettigt i en statistisk mening.

Det stämmer att vi delar upp aktier baserat på vad du kallar ”statiska egenskaper” detta gör vi då exempelvis US large cap inte har samma ”egenskaper” som EM Smalcap. Det samma gäller på ränte-sidan.

Givet en risknivå så försöker vi bygga en optimal portfölj som håller just den risknivån. Driftar risken i portföljen så balanserar vi om portföljen så den får rätt risknivå. Du får gärna utveckla vad du tycker är problemet med det.

Berätta vilka “statistiska egenskaper” du tänker på, så kan jag svara på om vi använder dom eller inte (så kan du ju vänta med att uttala dig om du tycker om det eller inte). All statistisk modellering bygger på estimatorer av statistiska egenskaper baserade på historisk data. Om du tycker det är vettigt att använda något annat än data för att estimera så får du nog diskutera det i ett annat forum.

Än mindre att det är lönsamt att optimera på det dygnsvis

Oavsett om försöker hålla en risknivå eller en portfölj som ska följa marknasportföljen så kommer du behöva balansera om vikterna i portföljen när marknaden rör sig. Rör marknaden sig mycket över ett dygn, så behöver du ta hänsyn till det (annars riskerar du hålla fel risk alt. en portfölj som inte följer marknadsportföljen). Har du belägg för att detta inte är lönsamt så får du gärna utveckla.

Det är den kombinationen som gör att ni tar stor risk att suboptimera. Vilket gör att ni introducera nya risker med era modeller.

Du argumenterar gärna utifrån teorier om optimalitet baserade på antaganden. Ska du göra det så får du nog redogöra för bådadera i mer detalj. Förklara också vad det är för nya risker vi introducerar med våra modeller.

Vi försöker använda sunt förnuft när vi bygger portföljer, såsom att billiga indexfonder, alt annat lika, är bättre än dyra …. , och vi tycker att faktiskt utveckling och avgifter i är viktigare för kunden än att hävda ett teoretiskt optimum såsom du gör.

Att optimera på linjära statistiska egenskaper hos data som kommer från icke-linjära system … stokastiska (förmodligen icke-linjära) system kan inte modelleras perfekt med linjära statistiska metoder.

Igen, berätta vad du menar med linjära statistiska egenskaper, så kan jag berätta om vi använder dom eller inte. Du får nog också förklara vad du menar här med linjära statistiska metoder… (och om det data-generarnde systemet är linjärt eller inte? Förmodligen??)

Det gör vi inte, det är samma metoder. Samma matematik. Ni har byggt komplex optimering som inte nödvändigtvis är bättre än att inte optimera på den enda datan ni teoretiskt kan ha, d.v.s. historisk. Av rent matematiska skäl.

Åter igen, här drar du slutsatser utifrån teorier och antaganden. Eftersom du hävdar att det finns matematiska skäl så får du gärna redogöra matematiskt för varför vår optimering inte skulle vara bättre. Vi använder data och att den är historisk ligger i sakens natur. Tycker du att det är bättre att använda andra källor än data (som ser in i framtiden?) så utveckla gärna.

Har du vidare tekniska frågor så får du gärna höra av dig per e-post så kommer någon från vårt expert team att ta kontakt med dig.

Hej!

Åter igen, jag hoppas att utbudet av ESG på räntesidan ökar så att vi har fler fonder att använda…

Nej 0,09% är så lågt du kommer :wink:

Förstår att just förvaltningsavgiften är väldigt låg men jag menar den total avgiften. om man adderar bw’s förvaltningsavgift och avgift för underliggande fonder så är avgiften densamma som lysa (för förvaltning och fonder) men tror skillnaden är att ni också har en transaktion sa gift på 0.05%

När man kommer upp på 200 tkr sänks deras avgift med 0.01 och funkar så successivt. Vid en miljon går man från ca 0.325 till 0.298 har jag för mig.

Det är något sånt jag menade.

Lite förvirrad av detta. I inlägget du svarade på skrev jag bara att mer av fonderna på er hållbara portfölj kommer säkert bytas ut i framtiden mot ESG fonder (det sa du tidigare.)

Specifikt nämnde du, som du säger, att du var besviken på att ers räntor inte var särskilt esg och hoppades att det kommer ändra sig.

I detta inlägg får du det låter lite som att det ända som kan tänkas ändras i framtiden är att mer av era räntor byts ut mot hållbara alternativ (och kanske FLER räntefonder) - fast det är både aktiefonder och räntefonder som kan bytas ut mot mer hållbara fonder, inte sant?

  • sen förstår jag att byter ni ut en vanlig fond mot ett hållbart alternativ så är bredden säkert mindre då mindre företag är esg än inte.
    Men min fråga var snarare att har ni en aktiefond som är esg och en ny aktiefond som är esg dyker upp dom har mer företag/är bredare (om vi antar att allt annat lika. Dvs typ av företag eller vilka länder osv) så byts den ut och hållbara portföljen blir därmed “bredare”
1 gillning

Nä, menade bara att 1% är väldigt lite men 0.6% är ju i princip ingenting, ca hälften av inget. Fast jag kanske har fel angående det? Fast har man 100.000kr så är 0.97% knappt en tusenlapp så spelar väl knappt roll heller.

Jag gillar Investor och när jag såg att lysa hållbar inte hade den men bw hade då lutade jag starkt mot bw.

(En fun fact: bw vanlig har mindre Investor än bw hållbar. Nu är ju skillnaden EXTREMT liten och spelar absolut ingen roll, men tyckte det var roligt då jag trodde det skulle vara mycket mer)

Ja, 0.01 är inte särskilt viktig men jag menade att det går till 0.02 och 0.03 osv och vid 1 miljon är skillnaden mellan bw hållbar och lysa bred 0.07 ungefär. Är det fortfarande inte viktig eller är det något man kan bry sig om när man börjar komma dit?

Skillnaden på lysa bred och bw hållbar just nu är 0.0042% typ, vilket knappast något att bry sig om. Speciellt nu när jag bara har 10 tkr och månadsinsättning på 1 tkr

Det är inte riktigt att jag själv tycker dessa små saker är otroligt viktiga men alla andra verkar det, och jag lär mig fortfarande/är ny… så då blir jag orolig och tänker “oj är detta ett dåligt val?”

Du påpekade själv att anledningen till varför jan använder lysa är ett hans avgift gått ner så mycket att den lilla skillnaden som finns nu knappt spelar roll och robot är enklare. Så 0.01 kanske inte spelar roll men 0.04 eller 0.07 kanske spelar roll?

När jag tog upp hållbarhet och tillväxt menade jag bara att lysa hållbar inte har tillväxtmarknader, så jag vet inte om bw kommer ta bort tillväxtmarknader i framtiden.

Så min fråga var mer

  • “är tillväxtmarknader ej-hållbara by definition?”
    Samt
  • “är tillväxt bra/något man vill ha eller dåligt? Är det mer spridning och därför bra?”

Dock så är BWs fond som är märkt tillväxtmarknader också märkt SRI. Så den verkar vara esg.

Hur menar du dock att hållbarhet också är hur aktiv fondbolaget är med bolagen? Det är väl bara baserat på miljö mänskliga rättigheter osv osv?

Gör de flesta inte “ingenting”? Då det är indexfonder vi pratar om. Passiva.


Som du säger angående lysa så vill jag slippa behöva tänka om jag borde ändras något i min egen portfölj, ombalanserar, osv

Bw har redan dragit min engångsinsättning så det är väl bara att fortsätta med dem och kommer jag upp i 1 miljon och lysa går bättre än bw kan man väl byta då (haha ses om 40 år?).

Bw har räntor och fastigheter så då har robot delen lite mer värde än om man körde 100% aktier för ombalansering inte behövs, och jag slipper tänka var jag ska köpa räntor från osv.

Eller? Har snackat mycket över senaste några dagarna och du verkar fortfarande tycks att det är väl som att singla slant - och då min bw redan börjat… vem orkar dra ut pengar och försöka sätta in på lysa och vänta flera dager igen osv osv…
Tror jag bara kör på med bw då…?

(Fast en sista fråga. Du sa allt under 0.3x är jättebra kör på. Menade du under 0.3? För både lysa och bw är över. Lysa 0.32x och bw 0.37…)

Minns inte om du har sagt men vad fick dig välja mellan lysa och bw?

Samtalet mellan David bw och nightowl visade mig att lysa och bw har olika strategier - tror du mer på lysas (lite svårt för mig att förstå men mer ““marknadsvikt””?)

Dock sa du att du kan tänka dig BWs strategiska portfölj om du bara kunde välja andel guld och alternativa själv.

Det spelar ingen roll i det stora hela. Hade skillnaden varit 0,4, 0,7 eller 1,2 däremot hade det varit en skillnad värd att beakta. Den skillnaden du för upp är lite som att plocka upp varje riskorn som råkar tappas på golvet för att inte slösa.

Hur stor avgiften är för underliggande fonder beror lite på vilken portfölj du väljer. Men, det beror inte på att vi har fonder med högre fondavgift utan att vi har andra typer av fonder som helt enkelt har högre avgift.

För att förklara, likt lysa har vi en global aktiefond, och där har vi valt den billigaste, på samma sätt som Lysa. Men sen har vi även andra fonder (Guld, smart beta och fastigheter) som helt enkelt kostar något mer än de andra Lysa har, och som drar upp kostnaden något. Så det är inte för att vi har dyrare fonder, utan för att vi har andra fonder. Vi har det för att vi anser att de höjer kvaliteten på portföljen och har egenskaper som vi anser är värda den extra avgiften.

Sen har vi en prisgaranti som innebär att om du hittar en billigare fond än den vi har i vår portfölj (givet då att den uppfyller våra krav och har samma underliggande index) så kommer vi byta ut den i vår portfölj och betala dig dubbla mellanskillnaden i avgiften tillbaka. Det är en garanti till dig att vi jobbar hårt för att alltid ha den billigaste möjliga fondportföljen.

När det kommer till ESG så är det som så (om jag varit otydlig tidigare) att vi byter ut fonderna mot ESG då vi kan ersätta den vi har mot en liknande ESG fond, vi kommer inte öka antalet fonder totalt sett (eller kanske inte ska säga aldrig, men det är inte något jag skulle räkna med) På aktiesidan är utbudet relativt ok, men på räntesidan har vi nästan ingen ESG fond. Utgivarna har sagt att det kommer fler, men jag tycker det går segt…

Du kanske har rätt…
Vid en miljon är skillnaden (0.07) 700 kr… per år…

Bw har dragit min engångsinsättning nu och månadsinsättningen dras väl om några dagar.

Gillar att bw hållbar har lite investors den Kinnevik osv (dock väldigt små % mindre än 0.5% på många), gillar att det finns fastigheter och guld när jag är 20 år äldre

Dock har jag ingen aning om lysas strategi vs bw strategi. Vissa dom verkligen ogillar BWs strategi eller tycker lysa (marknadsvikt? Idk) är enda sättet och att bw försöker tajma eller slå index.

Minns inte om du har sagt heller, men bara nyfiken vad som får dig gilla lysa mer?

De följer det vetenskapen har bevisat gång efter gång i upprepade experiment. BW har valt ett helt annat spår att skapa portföljer på för att skapa en pytteliten potentiell fördel med mycket mer jobb. Jag föredrar det enkla och beprövade. Det är Lysa.

2 gillningar

men tror skillnaden är att ni också har en transaktion sa gift på 0.05%

Nja den är maximalt 0,05% oftast är den långt under…

Skulle du kunna förklara smart beta? Har försökt kolla upp det men väldigt svårt att hitta tycker jag.

Det jag menade om avgifterna är att
BW gör som följande:
Förvaltning 0.09
Fonder (minns inte men förvaltning + fonder = samma siffra för bw och lysa)
Transaktionavgift 0.05

Lysa gör
Förvaltning 0.240
Fonder 0.079
Transaktionavgift 0.008

Så förvaltning + fonder är densamma för lysa och bw (ungefär) det är transaktionskostnsden som gör skillnaden

Det kan jag förstå.
Om man inte minns fel dock så sa du också något i stil med att jag kan välja vilken som (möjligt att det bara var Johan som sa det dock)

Om jag inte minns fel, hur kommer det sig?
Något i stil med att skillnaden inte är jättestor och det är bättre att komma igång med något så välj bara en av dem?

1 gillning

De följer det vetenskapen har bevisat gång efter gång i upprepade experiment.

Jag skulle inte hålla med om det, Vi bygger på bevisad forskning och vetenskap, vi har ett helt team av experter som är just forskare och jag skulle våga påstå är en av de mest använa och beprövade modellerna.

Men men, båda har fördelar, båda har nackdelar, men jag skulle inte påstå att den ena har mer stöd i forskning än den andra, eller är mer avancerad eller kräver mer jobb.

Vill man ha en maknadsportfölj och en riskfri ränta så är det ju bara att köpa det super billigt på Avanza, det behöver ni inte hjälp av en robot med :smile:

Finns den bevisade forskning och vetenskap som ni bygger på att tillgå någonstans?

Smart beta kort förklarat, för ett par år sedan (efter finanskrisen) hyllades det till skyarna, jag skulle inte dra det så långt.

Man talar om alfa och beta, där smart beta kan översättas “smarta” indexfonder,

1 gillning

Håller jag inte med om. Jag kommer återkomma med ett mer fullständigt svar ikväll angående de svar jag fick av dig ovan. Det kommer även förklara varför jag inte anser ni har samma stöd i forskning som de andra.

Kortfattat handlar det om hur ni hanterar statistik och optimeringsmetod baserat på statistiska modeller. Där ni verkar ha byggt en extremt komplex teoretiserad modell som helt enkelt övervärderar förklaringsvärdet hos forskningen kring finansmarknadssystemens statistiska egenskaper.

Angående det långa svar ovan jag fick, känner du till vad linjär är för matematisk egenskap hos en ekvation, funktion eller ekvationssystem?

Begreppet “modell”?

Samt “optimera”?

Absolut, till största delen är det exakt samma papers som alla andra använder,

  • Markowitz - Portfolio Selection. Journal of Finance. 1952
  • DeMiguel, Garlappi, Uppal - Optimal versus Naive Diversification: How Inefficient Is the 1/N Portfolio Strategy?. The Review of Financial Studies. 2009
  • Duchin, Levy - Markowitz Versus the Talmudic Portfolio Diversification Strategies. Journal of Portfolio Management. 2009.
  • Samuelson - Proof That Properly Anticipated Prices Fluctuate Randomly. Industrial Management Review. 1965
  • Engle – Risk and volatility: econometric models and financial practice. The American Economic Review. 2003

Sen har på vår hemsida även Expertis del där vi publicerar en del av de bakomliggande modellerna förklarade på ett enkelt sätt.

1 gillning