“Vi är gravida”
Kan själv inte bestämma mig för om uttrycket är otroligt töntigt, eller om det ändå är ganska fint.
“Vi är gravida”
Kan själv inte bestämma mig för om uttrycket är otroligt töntigt, eller om det ändå är ganska fint.
Det är ett töntigt uttryck enligt mig…dessutom är det medicinskt fel  .
Suck. Är det svårt att förstå vad som menas med delad ekonomi? Det betyder att man delar lika på alla inkomster och utgifter. Jag är övertygad om att det är det som fungerar bäst i längden om man är sambo/gifta och har barn ihop. Vill man dessutom minska friktionen ytterligare så kan man få varsin lekpott varje månad att göra vad man vill med. Den ena kanske vill shoppa kläder, gå ut på krogen med kompisarna eller vad som helst. Den andra kanske hellre vill bygga upp ett eget privat sparande för sin lekpott.
Dela är förvisso inte samma sak som dela lika.
Rimligtvis förstår man konceptet även om det såklart finns en uppsjö av varianter. Ett perfekt upplägg för ett par behöver inte vara perfekt för ett annat.
Jag är övertygad om att människor är olika och att olika lösningar fungerar bäst för olika par.
Jag hade aldrig ställt upp på helt gemensam ekonomi, men jag tror inte det är den bästa lösningen för alla.
Jag har inte heller önskat helt gemensam ekonomi. Jag hade nog lättare stört mig på den andres “slöseri” om det var våra pengar än om det är dennes egna månadspeng. Nog mer känt att jag måste hålla tillbaka för den andre slösar osv.
Har man väldigt lika syn på pengar och vad pengarna ska läggas på, och dessutom motsvarande lön så upplevs säkert mindre friktion än om det är skillnader.
Vi kör en variant där mina pengar är våra pengar och hennes pengar är hennes pengar.
Obs viss ironi förekommer…
Happy wife, happy life 
Fast det är ju verkligen inte så det används. Snarare används ju begreppet som exakta motsatsen till just det. Jag och min fru har alltid delat på alla kostnader. När jag beskriver detta får jag alltid höra att vi är så konstiga för att t vi inte har delad ekonomi. Delad ekonomi betyder ju specifikt att man inte delar på kostnader ..
Ja, eftersom en del som säger ”delad ekonomi” menar gemensam och andra menar separat.
Svensklärare här: ”delad” och ”uppdelad” är inte samma sak.
Delad = gemensam, oavsett procentdelar. Uppdelad = separat (i det här sammanhanget).
Men likväl används ordet av en del som gemensam och av en del som separat (eller uppdelad). Därav är det bättre att låta bli att använda just det ordvalet om man vill vara tydlig.
Delad ekonomi = ytterligare en fördel med särboskap. Särbo-skap alltså.
Jag svarar på det här igen. Gemensam ekonomi (=delad) betyder ju generellt inte att man delar på utgifterna. Typfallet för gemensam ekonomi, och där det verkligen behövs, är ju där bara den ena partnern arbetar.
De flesta av oss som har separat ekonomi delar ju just på alla utgifter. Har man gemensam ekonomi är det ju svårt att riktigt veta hur utgifterna delas. Vi delar ju dock inte inkomsterna direkt, förutom just i att utgifterna betalas gemensamt.
Jag säger inte att något är rätt eller fel, men jag och min fru känner båda obehag inför att ha konton delade av med någon annan. Vi har ett gemensamt bolån, men där har vi nu delat upp det så att jag tar hand om lånet och betalningar på det och min fru tar hand om avgiften till bostadsrättsföreningen.
Men ditt inlägg visar ju att det inte är så lätt att förstå vad det betyder. För att det har ingen exakt definition.
Sedan: det som jag verkligen far illa av är dock idén av att som en vuxen människa ha en ‘lekpott’. Alla mina pengar är min lekpott.
Kalla det ”lekpott”, ”fritt att disponera” eller vad som helst. Kanske är jag väldigt traditionell, men jag ser familjen som en enhet och ekonomin starkt länkad till den enheten. Det har funkat väldigt bra för oss och vi har sällan varit oense om ekonomi.
Du menar att man ska anpassa sitt ordval efter läsarens eventuella bristande språkkunskaper? 
Ja faktiskt om man vill vara tydlig. Jag upplever att åtminstone hälften dessutom använder det fel. Dessa kan ju börja med att använda det rätt.
Jag förstår, så gör inte vi, vi har då inte delad ekonomi utan gemensam ekonomi.
Det här fungerar inte med gemensam ekonomi, det privata sparandet är även det bådas.
I vårt fall är det stora sparandet gemensamt. Men jag och min fru kan själva välja om ”lekpengen” ska gå till ytterligare eget sparande eller spenderas under månaden.
Jag håller mig i min ursprungliga tråd istället för att skapa en ny.
Efter nästan fyra månader sedan den ursprungliga trådstarten har det hänt en hel del. Jag känner att jag under denna tid vuxit in i vår nuvarande ekonomiska situation och dessutom blivit mycket klokare och ödmjukare inför olika ekonomiska tankar som inte alltid stämmer överens med mina egna och som jag har fått genom att spendera mycket tid på detta forum.
Tanken på FIRE och att kapitalet skulle räcka till det fanns överhuvudtaget inte tidigare, utan de tankarna föddes här och har fått mogna fram samtidigt som min portfölj under denna tid har genomgått en hel del förändringar och riskjusterats rejält nedåt.
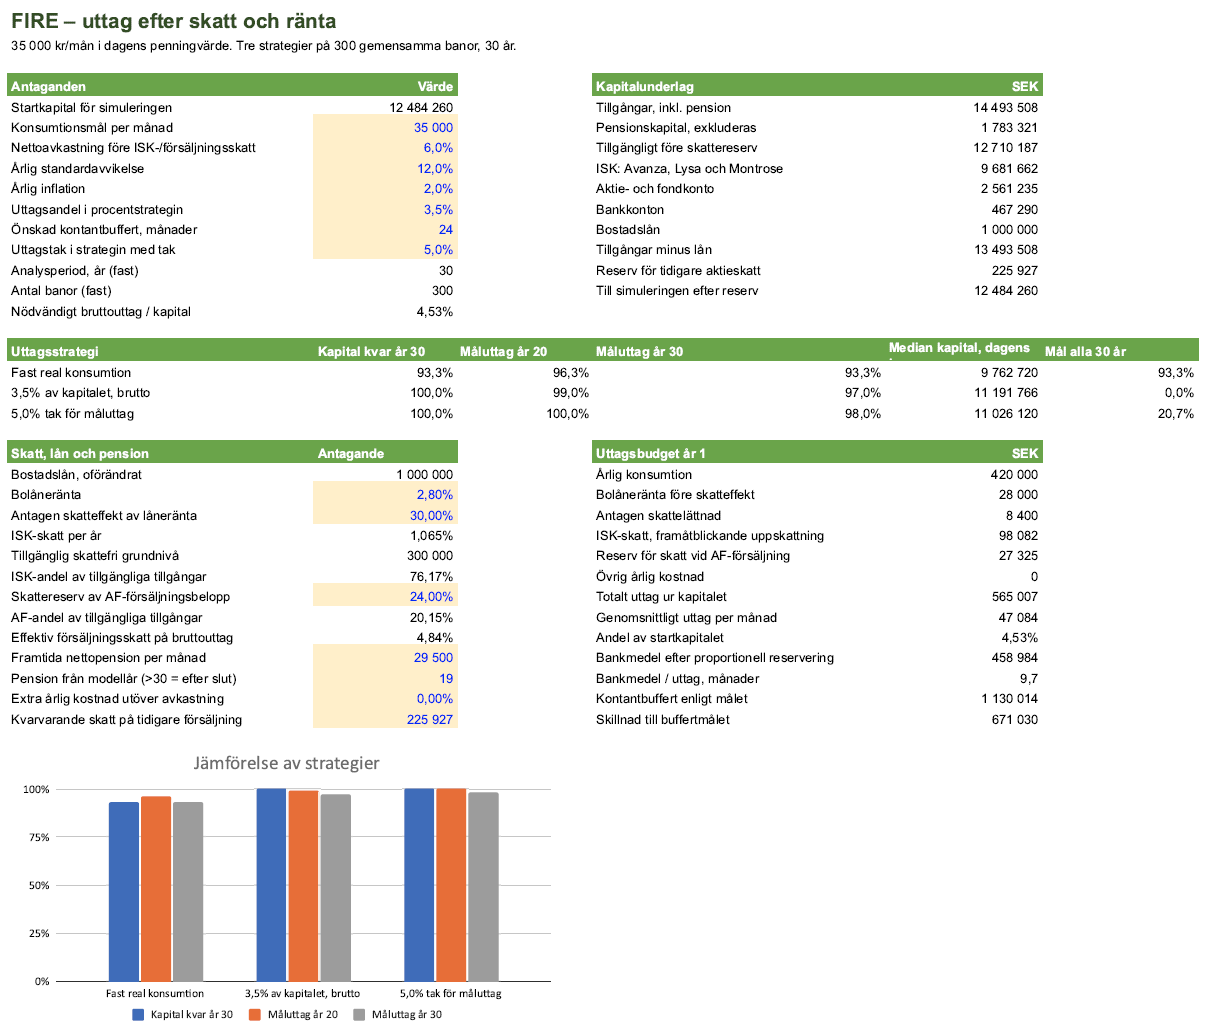
Jag tänker skriva ett längre inlägg längre fram om mina förberedelser inför kommande FIRE-resa, som förhoppningsvis kan hjälpa andra, samt eventuellt ställa lite frågor kring min nuvarande portfölj. Men just nu önskar jag forumets hjälp med feedback och tankespjärn kring den FIRE-kalkyl som jag tillsammans med AI har jobbat fram under några veckor. Planen är att gå FIRE nästa sommar.
Förutsättningar som kan vara bra att känna till:
Jag har sedan i somras gått ner i arbetstid till 60 % och får då ut en lön på cirka 27 kkr efter skatt. Denna lön räcker för att täcka hushållets totala löpande kostnader, inklusive hus och fordon, med marginal.
Pengar som blir över i slutet av månaden åker in i en buffert på bankkonto. I övrigt har inflödet av nytt kapital till portföljen, utöver nedanstående, stannat av helt.
Jag har under hösten tagit ett bolån på 1 MSEK till 2,8 % ränta. Huset var tidigare obelånat. Detta kapital har till 90 % åkt in i Montrose Globalfond, resten skickades till bufferten på bankkonto (mer om det nedan).
Nya dörrar och fönster kommer att installeras i huset senare under hösten, vilket kommer att kosta cirka 150 kkr. Pengarna kommer att tas från bankkontobufferten. Förhoppningsvis får jag cirka 30 kkr tillbaka via energieffektiviseringsbidraget.
Jag räknar med att behöva betala runt 350 kkr till mitt skattekonto i februari 2027 (ISK-skatt plus skatt på försäljningar på AF), vilket tillsammans med ovanstående kommer att tömma hela den nuvarande kontantbufferten.
Första reserv om jag snabbt behöver få ut pengar och bankkontona är tomma är en Lysafond (60 % aktier, 40 % ränta) som innehåller cirka 200 kkr.
Jag har en ärvd IPS som just nu betalar ut runt 15 kkr/månad efter skatt. Värdet är totalt cirka 400 kkr. Dessa pengar åker just nu in i kontantbufferten.
Utdelningar på direktägda aktier är cirka 80 kkr/år. Dessa pengar åker tills vidare in i kontantbufferten.
Jag har medvetet tagit en hög risk med portföljen och har relativt lite kontanta medel utifrån tanken att den skulle kunna rasa med uppemot 50 % och att jag ändå skulle kunna fortsätta vara FIRE (fast med lite lägre burnrate).
Med de simuleringar som AI har gjort rekommenderar den en burnrate vid FIRE på 35 kkr/månad . Jag tycker att det låter konservativt med tanke på att uttagen om 18 år kommer att kompletteras med en uppskattad nettopension på 29,5 kkr/månad.
Är det något i den bifogade FIRE-analysen som ni reagerar på, eller ser den vettig ut?