Det har du förstås helt rätt i, kan ha varit lite slarvigt uttryckt av mig.
Nä jag är rätt övertygad om att jag slår index pga att jag tar högre risk, riskjusterat tror jag inte att jag slår index. Men för mig är det helt ok att ta högre risk då jag ser detta sparande mycket långsiktigt.
Det här är ju tusen gånger roligare!!! Att filtrera fram bolag och se hur individuella aktier presterar, sen känns det ju det här mer som om man själv gör så att man presterar bättre över tid. För mig, och säkert många andra, som har ett behov att pilla så är detta en strategi som funkar över tid. Hävstång på index har jag svårt att tro att jag skulle klara att hålla över tid
Jag anser ju att du inte “slått index”, eftersom det inte nödvändigtvis är riskjusterat. Vilket jag anser just det effektiv marknad innebär, slå index betyder alpha. Inte bara mer beta är marknaden.
Snarare ser jag att du tar risker som inte heller nödvändigtvis du får avkastning för (risk att din modell inte fungerar så väl som du tror). Samt dessutom så kostar din handel ca 1% per år.
Så kan det va, full förståelse. Men detta är ju just detta som gör börsen så intressant, att det finns många olika strategier och möjligheter. Det gäller att hitta den som passar en själv som individ så att man lyckas hålla den över tid.
Det handlar för mig mer om korrekthet än backtesting - du vet ju inte heller att en modell förbättras via backtesting, kan alltid vara overfitting. Men det finns backtest av EV/S vs P/S, bland annat i boken “Quantitative Strategies for Achieving Alpha” av Tortoriello, som påvisat att åtminstone historiskt har EV/S varit bättre.
För att ändra eller bygga en modell bör du ha både en teoretisk & empirisk grund: Dvs backtesting tillsammans med en teoretisk grund kring varför det fungerar. Annars är det väldigt lätt att hamna i backtest-träsket.
Ett bra exempel på det är korrelationen mellan S&P500 och försäljningen av smör i Bangladesh:
Det är relativt enkelt att förstå rationalen bakom bytet: i P/S tar du ett pris (P) för aktieägarna, men jämför det med ett flöde (S) som gynnar hela bolagets intressenter (aktieägare & lånegivare). Det du implicit gör är att övervikta mot bolag med hög skuldsättning i förhållande till sin omsättning, givet att du använder två olika mått från olika “kapitalbaser”.
Nu har jag inte gjort något eget backtesting men med tanke på den låga räntekostnaden vid låg belåning så känns det rimligt att det borde bli ett bättre totalresultat men till en högre risk.
För er som sysslat med backtesting hur har utfallet förändrats med/utan portföljbelåning?
För att kunna jämföra absolut avkastning på “strategi” med index behöver de ha samma risknivå. Detta kan lösas genom att lägga hävstång på index. Om strategin inte överpresterar vid samma risknivå så slår den inte index.
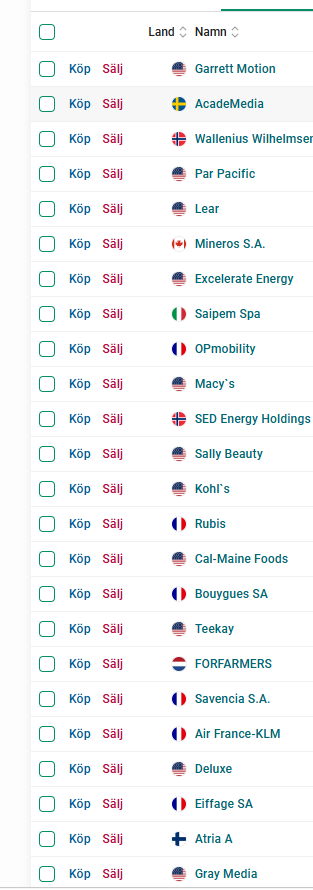
Intressant idé tycker jag. För min personliga risktolerans blir dock detta för aggressivt, mycket möjligt att jag skulle panikera då. Bolagen som ingår är redan rätt volatila så det räcker för mig. De bolagen som ingår just nu är
Tack för förklaring! Nu har jag ägnat en del av dagen att läsa på om skillnaderna och jag ska läsa på mer, men just nu lutar jag absolut åt att byta ut P/S mot EV/S i modellen.
Jag började med att ge en referens till boken som du nämnde “What works on Wall Street” och denna site strategi , sen angav jag vilka aktier och här kan du tex bifoga en textfil med de tickers du vill eller bilden som du la in.
Om det är några speciella settings du är ute efter så skriver du bara det i prompten ju mer input du ger desto bättre svar får du så det är bara att sätta igång
Jag har kopplat ihop Claude och Tradingview men det är överkurs, men jag upplever att både Claude och ChatGpt hämtar bra end of day kurser
 Att filtrera fram bolag och se hur individuella aktier presterar, sen känns det ju det här mer som om man själv gör så att man presterar bättre över tid. För mig, och säkert många andra, som har ett behov att pilla så är detta en strategi som funkar över tid. Hävstång på index har jag svårt att tro att jag skulle klara att hålla över tid