Tjänste- & premiepension

Hej!

Jag är 32 år och har länge blundat för pensionsplaceringar för tjänste- & premiepension, anledningen är enkel men ack så dum. Det verkar sjukt stökigt och lite för långt borta för att vara ”viktigt”. Detta är ju såklart en total motsättning då det är valen nu som spelar roll sedan…

I övrigt sparar jag ca 30% av min inkomst i indexfonder, (bland annat hos Lysa) och min öronmärkta privata pensions sparande i en 80/20 split mellan Avanza global och Zero. Att jag sparar på detta sättet kan man tacka grundarna till denna sida för :).

Men, i ett bankmöte när jag förhandlade om min bolåneränta så var banken mycket sugen på att jag skulle placera min tjänstepension hos dom, (Handelsbanken), vilket jag tyckte var mycket suspekt och jag ville sära på min bolåneränta och pension men jag kände ändå att jag kunde för lite om detta så jag vill ändå förstå om/hur man faktiskt bör placera den.

Tidigare har jag läst och missförstått att ”pensionen ska man inte röra för den ligger i AP7 SÅFA”, och det tog ett tag innan poletten trillade ner att det gäller premiepension och inte tjänstepensionen… Med denna nyfunna insikt blev jag lite undrande om jag faktiskt borde göra något på detta området…

Så, min fråga till er lite mer kunniga i ämnet är, vad ska man egentligen göra med sin tjänstepension och vilka val behöver man ta?

Jag har verkligen inget aktie-intresse, (därav nästan uteslutande indexfonder i övrig ekonomi), så jag vill bara ta ett par beslut nu och inte behöva kolla mer på det….

Min pension är placerad enligt nedan:

Tjänstepensionen ligger hos ”Alecta - ITP1 Alecta Optimal Pension” - Ca 600k

Premiepension ligger hos AP7 Såfa. Ca 320k

Min plan är att behålla Handelsbanken som primär bank för bolån, så det vore såklart toppen om alla nu hade hyllat deras ”entrépaket”, men om inte, vad hade ni rekommenderat?

Tacksam för råd och gärna en förklaring kring varför :slight_smile:

Tjänstepensionen kan bestå av traditionell försäkring och/eller fondförsäkring. Det du har pengarna investerat i är en traditionell försäkring. Den innehåller typ 60 % aktier och 40 % räntor eller något liknande. Det är väldigt defensivt placerat. Det man vill ha är att investera så mycket som möjligt i fondförsäkring för att kunna maximera värdet över tid.

I vissa fall går det inte att byta allt. Ofta inom ITP1 måste minst 50 % bestå av traditionell försäkring. Men det man bör göra så snart som möjligt är att byta allt som går (troligtvis 50 %) till en fondförsäkring som typ motsvarar en indexfond eller liknande och som har låg avgift.

Jag insåg detta nyligen och har precis som du legat allt för defensivt. Tänkte att “defaultlösningen” skulle vara bra, men i fallet med tjänstepension är den långt ifrån bra.

Gällande traditionella delen som inte går att flytta är Alecta ett bra val då den består av störst aktiedel av de traditionella valmöjligheterna.

2 gillningar

Handelsbankens entrélösning för fondförsäkring inom ITP 1 heter Handelsbanken ITP Hållbar Pension.

Under sparande-fasen (fram till 10 år före din pensionsålder, det vill säga tills du fyller 56 år) är kapitalet fördelat på följande fyra fonder:

  • 40 % Handelsbanken Sverige Selektiv (svenska aktier)

  • 30 % Handelsbanken Global Tema (globala aktier )

  • 20 % Handelsbanken Tillväxtmarknad Tema (tillväxtmarknade r)

  • 10 % Handelsbanken Hållbar Energi (fokus på klimatomställning och förnybar ener gi)

Entrelösningar brukar normalt växlar över till att innehålla räntor från ungefär 55 års ålder. Om man ha en nedtrappning av risk men även nedtrappning av uppsida så är entrelösningar ett bra.

Ett annat val är att ligga med Handelsbanken Global Index som då är fullt investerad i globalt index till ganska låg kostnad.

Jag har själv valt att ha allt jag kan i ett globalt index till låg kostnad, men även en entrefond kan vara ett fullgott alternativ.

Det absolut viktigaste valet du kan göra är att byta allt som går från en traditionell försäkring till en fondförsäkring med låg avgift. Det gör den absolut största skillnaden för utvecklingen av dit kapital. Det andra är mer effekter på marginalen, även om breda global indexfonder med låg avgift är att föredra över tid.

Gällande premiepension är AP7 Såfa ett bra val som man som oinsatt inte bör röra. (för den insatte som accepterar mer risk kan även AP7 aktiefond vara ett bra val när man blir äldre).

1 gillning

Välkommen till forumet!

Förutom det som sagts ovan, tänk på att din bankkontakt är säljare. Dennes uppgift är att banken skall tjäna så mycket som möjligt, inte du!

De vill att du skall flytta pension till deras fonder för att de skall få in mer på avgifterna.

Det allmänna rådet här inne.

PPM: AP7 såfa

Tjänstepension: Så mycket som möjligt i en fondförsäkring. Här väljer du en bred passiv global indexfond med under 0,2% i avgift.

Ev att du lägger till en mindre del tillväxtmarknad och ev en mindre del Sverige. Tänk på avgifterna här bara. Det ger mest skillnad.

Sen behöver du inte göra ett dugg förrän 10 år innan du går i pension.

1 gillning

Konsensus här är att man flyttar inte sin tjp för att få bättre boränta . Skandia älskar ju att göra så. Småspararguiden har tips kring resp avtal för tjp. Jag flyttade från AMF till Nordea och fick till valet av fonder innan de börjar köpa in på entrélösningen. Halverad avgift jämfört med AMF för min del.

1 gillning

Hej, nej precis.. det faktum att ränterabatten kunde bli högre pågrund av var jag lägger min tjänstepension är ju såklart ett tecken på att det är en vinstaffär från deras sida. Så det undvek jag, men det behöver ju inte vara fel att placera den för det :).

Tack så mycket!

Precis, så är det ju, och jag håller med, det kändes fel att blanda pension med ränterabatt..

Men det verkar ju vara någotslags konsensus kring att man bör göra ett aktivt val och inte låta den ligga kvar som det gör nu…

1 gillning

Tack för en tydlig kommentar!

Ja 60/40 känns ju oerhört defensivt, det väljer jag ju inte på mitt övriga sparande så kanske är rimligt att göra samma bedömning för pensionen.

Okej, så flytt av 50% till fondförsäkring är rimligt men att låta TRAD ligga hos Alecta. Låter rimligt. Gällande de 50% som MÅSTE ligga i TRAD, gäller det både nuvarande kapital och framtida insättning?

Gällande Handelsbankens entrélösning så verkar det ju vara en grov övervikt mot Sverige?! men i övrigt så verkar ju fördelningen vara okej. Då kanske det är bättre att lägga det mot global index och då kanske LF som nämns nedan…

Men banken pratar sig varma om hur låga avgifter de har, (för de är tvingade under ITP), men är det hela sanningen eller döljer det sig några avgifter som inte annonseras? Och vad brukar man säga är en bra nivå på avgift i detta avseende?

Återigen, uppskattar kommentaren och det är lite tydligare nu :slight_smile:

Här är en sammanställning av fördelningen av risktillgångar för traditionell försäkring ITP1 mellan Alecta och SPP (Alecta: 2026-07-31 och SPP månadsbrev augusti 2026) genom att mata in senaste månadsbladen/fördelningen/statistiken i ChatGPT Premium:

Tillgångsslag Alecta Optimal SPP Arbetsliv Ekonomisk karaktär
Noterade aktier 60 % 46 % Hög risk
Onoterade aktier / PE Ingår i alternativt* 11 % Hög risk
Fastighet/infrastruktur Ingår i alternativt* 15 % Medel–hög risk
Private credit/lån Ingår ev. i alternativt* 11 % Medelrisk/kreditrisk
Övrigt alternativt Ingår i 20 % – Varierande
Noterade räntor 20 % 17 % Defensivare
Alternativt totalt 20 % 37 % –
Totalt 100 % 100 %

*Alectas sida anger fastigheter och infrastruktur som exempel på alternativa placeringar men ger på just denna sida ingen exakt intern uppdelning av de 20 procenten.

PS. Fördelningen gäller för Alecta till 63 års ålder och för SPP från 55 år.

Avgiftsmässigt är allt över 0,2 % för högt. Ha det som ett riktmärkte. Som du själv nämner är nog det bästa för dig att välja globalt index (då det egentligen inte finns en mening i att ligga hårt i Sverige). Globalt Index finns nog även att kunna flytta pengarna och välja det även via Handelsbanken så det spelar nog inte så stor roll vilken bank du har pengarna hos. Blir mer eller mindre samma sak.

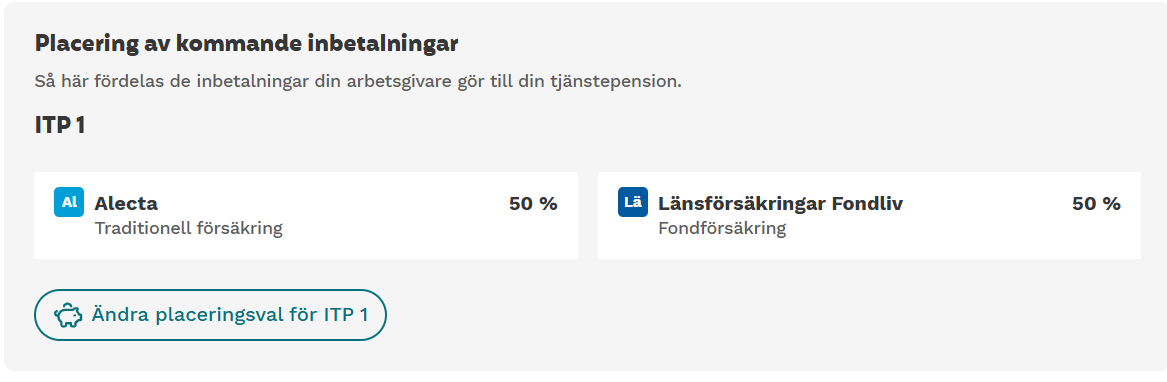
Gå in på Avtalat.se (då jag antar du har dina valmöjligheter där). Klicka dig fram på den sidan till fliken pensionskapital. Där kan du ändra placering för ITP1. Det ändrar då placering för allt framtida kapital som du får in. Så här ser det till exempel ut hos mig.

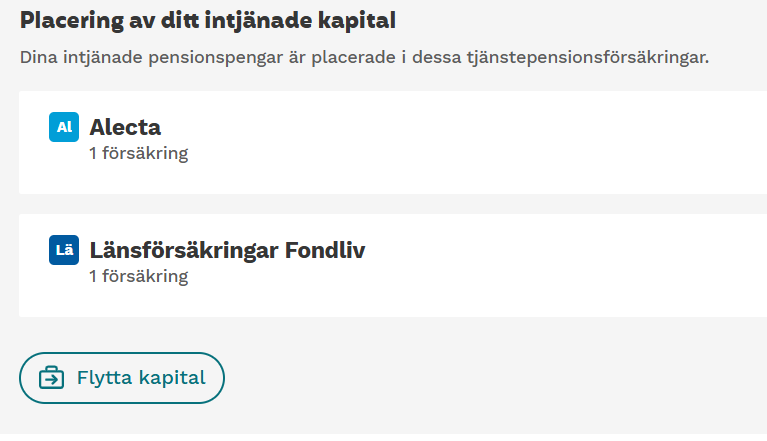
Sen finns det en knapp ännu längre ned där man kan flytta sitt pensionskapital. Där ska man försöka flytta allt man kan till en fondförsäkring. Normalt brukar det finnas en spärr som gör att inte allt går att flytta. Men då jag till exempel hade avslutat någon anställning kunde jag flytta mer än de 50 % man normalt ska kunna flytta, så testa att flytta allt som går och ser vilka poster du stoppas från att flytta. De får du ha ligga kvar hos Alecta Traditionell.

Jag flyttade själv först till Länsförsäkringars entrelösning (men såg att den var 80 % global + 20 % Sverige) så såg sen att man hos banken kunde byta både vart aktuellt kapital skulle läggas och vart framtida kapital ska läggas. Så då valde jag globalt index där på deras hemsida.

Det jag har insett är att man kan se pensionspengarna som investeras ungefär på samma sätt som sitt egna fondsparande. Hur skulle jag vilja spara själv vid sidan av? Så bör man mer eller mindre se på sitt pensionskapital. Då har jag landat i att det är ett långsiktigt sparande och att så mycket som möjligt bör ligga i en global indexfond med så låg avgift som möjligt.

Tyvärr tog det ett tag innan jag fattade detta så låg och puttrade onödigt länge i enbart traditionell då jag inte i min vildaste fantasi kunde tro att default-lösningen som fanns var dålig. Men man får vara glad att man upptäckte det alls, de allra flesta ligger nog kvar omedvetna om detta och får en sämre avkastning på sitt kapital till pensionen.

Här är exempel på avgifter som jag googlade fram.
Avgifter inom ITP1

  • Länsförsäkringar Global Index: 0,07 % i årlig avgift (ordinarie avgift utanför ITP1 är 0,20 %).
  • Handelsbanken Global Index Criteria (A1): 0,10 % i årlig avgift (ordinarie avgift utanför ITP1 är runt 0,40–0,44 %).
1 gillning

Tack till alla som svarat och hjälpt mig!

Nu har jag lagt på efterlevandeskydd och även initierat flytten till LF fondliv :slight_smile:

Det stämmer att Alecta har hög procentandel aktier för att vara traditionell förvaltning, men vill också påminna om deras hänsynslösa investeringar i riskfyllda bolag.
Jag jagar gärna bäst avkastning, men kan inte med gott samvete behålla pengarna hos Alecta efter deras beteende senaste åren.