Varför skulle en livförsäkring innebära att man lever över sina tillgångar? Ofta kan man utan problem klara att dra runt samma bostad ensam så länge som halva lånet försvinner.
Sen måste var och en utgå från sin situation. Hyresrätt i närheten är för många ett alternativ som helt enkelt inte existerar. En livsförsäkring behöver heller inte handla om konstgjord andning, utan ett omställningsstöd medan man just skalar ner.
Jag har skummat transkriberingen och är av åsikten att det gifta par med utflugna gemensamma barn och avbetalt bolån som går i FIRE vid 50 är i en situation som påminner om pensionärsparet. Om man som par har 25 likvida årsutgifter och den ene dör kommer den kvarvarande sannolikt att ha mer än 25 årsutgifter efter bouppteckning/arvsskifte. Finns dessutom efterlevandeskydd i tjänstepensionen har nog den efterlevande sitt på det torra.
Jag kan tycka det är ganska tufft att säga till en nybliven änka eller änkling att - jaha, då är din ekonomiska situation ändrad, nu får du flytta mitt i en emotionell kris.
Jag resonerar i alla fall tvärtom. Särskilt när hela situationen kan betalas bort för 100-200 kr i månaden i snitt.
Vi kör ”liv light” genom efterlevandeskydd på bolånet och har i förväg resonerat att bostaden säljs om jag eller min partner dör i förtid. Ingen av oss är intresserad av att bo kvar där i ett sådant scenario. Det gör att kapital frigörs för den som lever vidare att ha ekonomisk trygghet utan en specifik livförsäkring.
Det svåra är inte att köpa livförsäkringen, det svåra är att säga upp den
Man behöver inte ha en livförsäkring på ”eget liv”, själv har jag en livförsäkring på en polare som dels är skyldig mig pengar men också lever ett ganska vilt liv, kör bil som en kratta och tar onödiga risker i stort.
Sett till risk och 25 spänn i veckan är risken/chansen bättre än på lotto eller travet.
Väldigt bra och nyttigt avsnitt, kände mig oerhört träffad när @janbolmeson pratade om hur osexigt det är att sitta med livförsäkringar på lördagkvällarna.
När annars ska man ha tid? Lördagskvällarna är ju jättebra för allt sånt!
En sak som jag tycker ni borde tagit upp är hur det fungerar med tidshorisonten. Bestämmer man en tid försäkringen kommer gälla för och sen är man fast?
Jag uppfattade att man kan avbryta försäkringen. Får man då ev. ut en summa pengar i Änkans fall?
Kan man ändra hur länge den gäller?
Kan man styra om försäkringen till en ny förmånstagare?
Funkar det annorlunda för försäkringsbolagen som sätter upp en ny försäkring varje år. Jag antar det?
Jag tyckte det var lite otydligt med vems liv försäkringen täcker och vem som får ersättningen i olika fall när ni pratade.
Jan: Jag tänker på det här med livförsäkring till sina barn. Jag vet att det var du eller någon som sa “Nej, jag har en son, han har inte full koll på läget. Jag har tecknat en livförsäkring för hans barn.”
Ovanstånde hörde jag först som att försäkringen ger pengar om barnbarnet dör. Men det måste givetvis vara så att barnbarnet får pengar om … farfarn dör? pappan dör?
Vi har kunder som tecknar försäkringar på sina barnbarn.
Vad är terminologin? “Tecknar” man en försäkring på den som ska få pengarna? Vad säger man att man gör med avseende på vems liv försäkringen följer? Vilket ord använder man?
Så skriv någonting om hur du vill reglera och med förköpsrätt att du har rätt att lösa ut. Och sen teckna försäkring på varandras liv.
Här är det personen det tecknas på vars liv försäkringen följer?
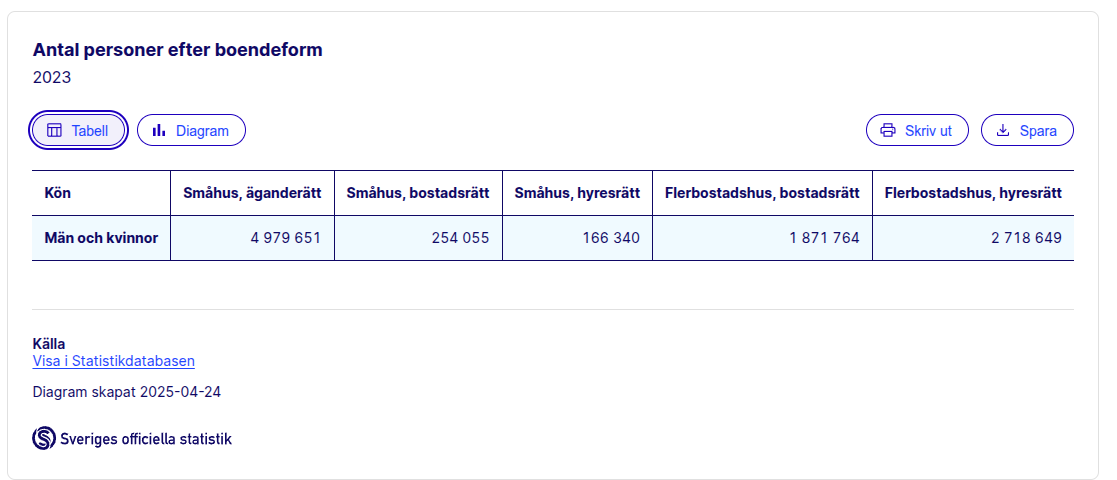
Slutligen tycker jag att boende i hyresrätt ofta är rätt styvmoderligt behandlat i podcasten. Det kom med som en bisats i det här avsnittet, men ni hade ingen exempelfamilj i hyresrätt. Kanske dock är ett tecken på att det är mindre vanligt att folk i hyresrätt behöver livförsäkring?
Kikar man på SCB så ser ca 30% ut att bo i hyresrätt.
Jag har nu en livförsäkring via min arbetsgivare där det explicit står i villkoren att den inte gäller om krig utbryter. Samtidigt är jag krigsplacerad så ifall det skulle bli krig är det inte osannolikt att min framtida arbetsförmåga påverkas. Inte bara död utan även fysisk/psykisk skada. Man kan ju också tänka sig att i ett sådant läge kommer inte svenska statens förmåga att hjälpa vara på topp.
Finns det tilläggsförsäkringar man kan teckna för specifikt det här fallet?
Vid val av Änkans livförsäkring väljer man alltid en sluttidpunkt, hur länge försäkringen ska gälla. Om man väljer att sluta betala försäkringen sätts den i fribrev, det innebär att försäkringen fryses på den nivå på försäkringsskydd som den hittills inbetalda premien motsvarar. Säg att du väljer en försäkringstid på 20 år och ett försäkringsbelopp på 1 Mnkr och du efter halva tiden avslutar premiebetalningen då kommer du fortsatt ha kvar ett garanterat försäkringsbelopp på ca 0,5 Mnkr fram till försäkringstiden slut. du får fortsatt ta del av allt överskott som försäkringen bidrar med.
Du kan inte ta ut överskottet innan den ursprungliga försäkringstiden är slut. Du kan inte heller ändra försäkringstiden mer än att avsluta premiebetalningen i förtid.
Du kan närsomhelst ändra förmånstagare på din försäkring, det kan du göra när behov av det uppstår.
Hos bolag med ettåriga avtal så kan du efter varje år avsluta din premiebetalning precis som hos Änkan men där får du inte del av något överskott.
Ett par månader före försäkringstiden löper ut får man ett erbjudande att få förlänga sin försäkring. Det är försäkringens överskott som man då använder som ”premie” för ytterligare försäkringstid. Det under förutsatt försäkringen har tillräckligt med överskott och att du som försäkrad har fullgod hälsa.
Man kan alternativt teckna en försäkring tid med annan försäkringstid. Vi har många kunder som har flera försäkringar med olika försäkringstider och belopp. Det för att ha ett högre försäkringsskydd under en period för att sedan trappa ner skyddet i takt med stigande ålder.
Vem kan begära utbetalning om det i villkoren står:
Försäkringsbeloppet utbetalas på begäran efter 2027 01 01 eller vid den försäkrades dödsfall.
Antar att det är försäkringtagaren (alltså “den försäkrade” och inte någon förmånstagare)? Och om ingen begäran kommer in så händer inget alls förrän den försäkrade avlider?