Tänk dig att ha 100% globalfonder idag.
3 gillningar
Händer det något särskilt idag?
Nej då, bara några oroliga typer som tror på att den största oljekrisen i världshistorien är under uppsegling. 
1 gillning
Ja det kan man säga, jag försökte köpa på 82, 83, 90, 87 för att till sist få avslut på 82.08 (?):
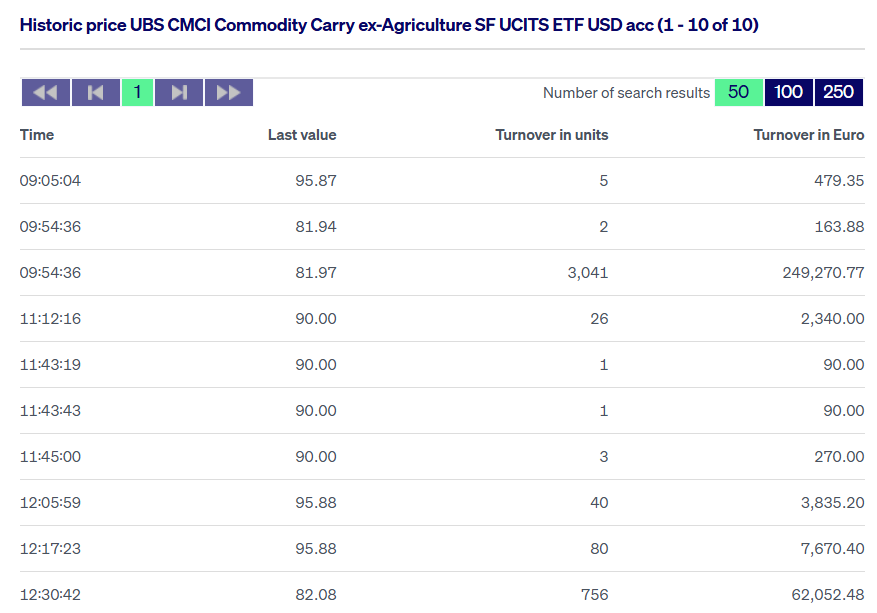
(Den som köpte på 95.88 måste känna sig lite lurad..)
1 gillning
Fick också igenom ett avslut på 82.08 vid 1230. När man lägger ordern hänger det ju på att man också gör bedömningen att 95 - typ samma pris som vid stängning i fredags - är ett överpris. Tror jag hade satt 86 som acceptabel gräns för mig.
2 gillningar
Jag hade nåt liknande(?) problem med att köpa UBF6 i (den i nu jämförelsevis lilla) dippen sista januari. Lackade ur på att ingen order gick igenom och väntade till nästa månadsspar men då hade priset såklart studsat upp igen.
1 gillning
Lite Spiltan Räntefond kort style över UBF6?
2 gillningar
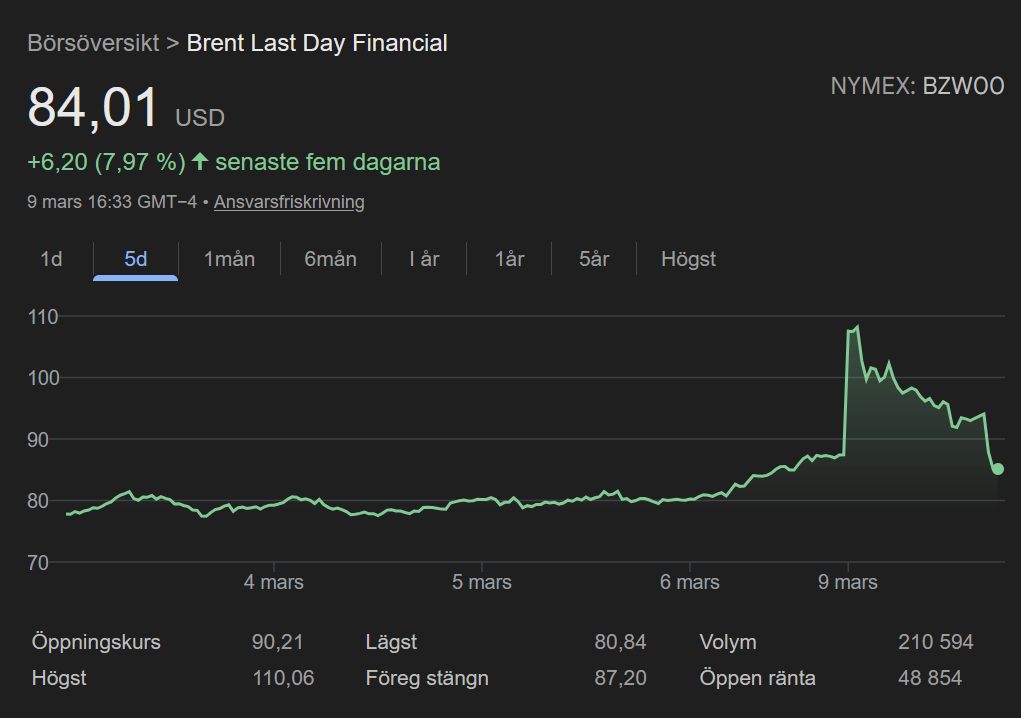
Nordsjöoljan är nere på 84 dollar fatet igen, alltså tillbaka på nivån den hade i fredags. Ska bli spännande att se vilken ytterligare oreda de ställt till med när jag vaknar imorgon. Kan de inte ta och lugna sig lite grann med det här geopolitiska stöket så jag slipper ombalansera portföljen så ofta?
Även jag lyckades köpa in mig i UBF6 på 82,08 och tycker att minsta man kan begära av Trump & co är att jag får känna att jag gjorde ett börsklipp för kanske första gången i livet. (Det rör sig om en ganska obetydlig summa pengar men det är ju vibbarna som räknas!)
Lite ironiskt också att för nästan tre år sedan (april 2023) när jag gjorde mitt första inlägg i tråden så ifrågasatte jag om det verkligen var någon likviditet i CMCI-fonderna. Uppenbarligen var jag något på spåren…
8 gillningar
MANU som jag börjat köpa på mig har i alla fall stundtals bättre spread än UBF6 - t:ex för ett par minuter sen var dennas spread 0,4% kontra UBF6 med 1,68% 
Men man får se upp med vilken tid på dagen man handlar MANU också då spreaden svänger drastiskt. Nu är den ju förvisso ny sen sent förra året så det blir förhoppningsvis bättre.
2 gillningar
Har försökt fundera lite på vad jag kan lära mig av sådana här extrema händelser. Lite lösa tankar och personliga reflektioner, bara. Vet inte om det är intressant för någon annan men jag tar mig friheten att tänka högt, så kan jag släppa detta sedan.
Till att börja med måste jag konstatera att om jag inte vill hålla på med daytrading och snabba klipp så är den enkla lösningen att helt enkelt inte kolla på portföljen varje dag, som jag ju gör nu. I längden borde det inte spela jättestor roll att bara balansera månadsvis istället för potentiellt dagligen. Många av backtesterna är väl också gjorda med fasta ombalanseringsintervall, månadsvis eller till och med kvartalsvis. Portföljen står eller faller knappast med att man lyckas hämta in ett snabbt klipp på ett enskilt värdepapper vid ett enstaka tillfälle som knappast kan vara särskilt vanligt förekommande.
Det är inte heller särskilt stora pengar jag varit ute och spelat med; när gränsen för ombalansering är 15% av värdet av en tillgång som är 8% av portföljen, och man ska ombalansera upp till hälften av det, då är det ju bara runt 0,5% av portföljens totala värde det handlar om. En rätt hanterlig lekhink, ändå.
Jag landar alltså i att jag inte är särskilt orolig för att det kan bli svårt att handla i sådana här små ETF:er när extrema svängningar uppstår. Det är ingen katastrof om jag missar sånt. Frågan jag ställde för tre år sedan kan alltså anses besvarad: det kan bli problem med att handla, men det är inget jag känner att jag behöver oroa mig för.
Att ett enskilt värdepapper står på -25% sedan köp (som UBF6 tillfälligt gjorde igår) stör mig inte heller så mycket, den möjligheten har jag accepterat sedan tidigare.
Det som då kvarstår är frågan om hur motståndskraftig en sån här tillgång med rätt stor inbyggd hävstång egentligen är mot extrema händelser; finns det en realistisk risk att den går till 0? Där är jag lite mer osäker, svarta svanar är ju svåra att förutsäga. Utvecklingen den senaste veckan har väl dock ändå varit väldigt extrem historiskt sett, så om den klarade detta så klarar den nog det mesta.
Allt detta alltså om ett enskilt värdepapper. Tilltron till portföljen som helhet har inte rubbats alls; trots att jag håller på med den avancerade portföljen och köper konstiga derivat med hävstång och själv också har hävstång på hela portföljen så har den hela tiden känts väldigt trygg och stabil.
15 gillningar
Bra frågeställning och slutsatts i det generella, kan jag tycka. Instämmer helt.
För mig är just den där inlåsningen som var med spiltan en sådan där sak man inte vill vara med om, men som uppenbart kan ske. Men att som igår inte kunna köpa UBF6 när man vill, och sen missa tillfället till ett klipp är mer av irritationsmoment, om det inte bli värre. Det tar ju emot att köpa idag, när den nu står i 100 - så jag avvaktar lite tills jag är mer bekant i situationen.
Det är småpengar i det stora hela, eftersom det bara är en mindre obalansering som jag ska utföra för att jag ökat kategorin något generellt.
Liknande problem, på det psykologiska planet, är att jag i en portfölj har att jag ska köpa råvaror och jag är glad att jag inte la in köp precis när olja skuttade upp. (naturligtvis vore det perfekt om jag köpt innan.) Jag vill inte behöva tänka på huruvida olja just rusat och kan tänkas “normaliseras” eller inte.
Jag vill gärna se den saken med UBF6 utredd, för nog blir man lite tveksam att äga värdepapper med lägre likviditet som reagerar så vid större rörelser. Men finns det bra och rimliga samt acceptabla förklaringar så är det en annan sak.
För egen del har jag delvis agerat mot detta genom att ha något fler värdepapper och undvika för tung vikt i en motpart. Men det gör också saker tyngre att hantera och besvärligare vid ombalansering.
Så för mig har kursrörelserna inte någon betydelse, eftersom det är Oljans uppgång som är bakomliggande orsak och därmed förväntad rörelse, vad jag förstår - det som bekymrar är att man inte kan köpa / sälja som förväntat som oroar.
4 gillningar
Nu har jag inte satt mig in hur hävstången fungerar på UBF6, om den är statisk eller dynamisk, hur stor den är etc. Men enkelt uttryckt så om man multiplicerar hävstången med nedgången i % för den underliggande tillgången och produkten (häv*nedgång) är större än vad du köpte produkten för, så har produkten nått noll i värde.
Om hävstången t.ex. är 4x och statisk och den underliggande tillgången har tappat 25%, så har man förlorat 100% av värdet i produkten/värdepappret. Själv kör jag mest med mini futures, med dynamisk hävstång, där hävstången ökar ju mer värdet sjunker. De mini futures jag använder (Avanza Market) har en stopp loss, men den slår i praktiken till då produktens värde är väldigt nära noll. Om man har tur får man en symbolisk summa utbetald.
Att hävstångsinstrument går till noll hände mig i samband med att silver hade en kraftig dipp för några veckor sen. Så visst händer det. Om man har hög hävstång i volatila underliggande och inte kollar sina instrument ofta, så ökar naturligtvis risken att bli utstoppad.
Själv har jag börjat använda mig av ett nyckeltal där jag beräknar häv*ettårssigma. För t.ex. BTC har jag kommit fram till att ettårssigma ligger på ca. 88%, så nyckeltalet blir 88 för en BTC-ETF. Här hade jag tidigare en ganska modest hävstång på ca. 1,7, men med tanke på det höga ettårssigmat för BTC, så landade nyckeltalet på uppemot 150, vilket var det högsta värdet jag hade för något innehav.
Efter det kom jag fram till att jag nog inte ville ha något häv på mina BTC och skaffade en ETF istället för mini futures med dynamisk hävstång. Nu har jag värdet för BTC utan häv som maxgräns för hur stort nyckeltalet får vara för något enskilt nyckeltal. Inom många andra tillgångar ligger jag betydligt lägre.

Något jag också funderar över är hur stor del av portföljen en tillgång är. Det känns inte lika riskabelt att ligga på ett häv*ettårssigma på 88 för BTC, som bara är knappt 3% av portföljen. Det skulle dock kännas betydligt mer riskabelt att ligga på 88 för guld eller ränteprodukter, som vardera är 25-30% av portföljen. Här skulle det bli mer eller mindre katastrof för portföljen om jag skulle bli utstoppad i t.ex. guld. Om jag blir utstoppad i BTC däremot, med knappt 3% av portföljvärdet, så är det ingen större katastrof.
Jag kommer att fundera vidare på hur jag ska lösa detta. På något sätt behöver jag ha lägre risk för att bli utstoppad i de stora innehaven. Kanske finns det någon bra algoritm som någon redan har tänkt ut. Eller någon studie kring detta. Vid tillfälle kanske jag frågar ChatGPT om det finns någon bra lösning, men jag har lite för många bollar i luften redan nu, så det här får komma successivt.
Visst, den grundlogiken är jag med på. Men det är lite för många frågetecken med UBF6, den är ju helt syntetiskt konstruerad så exakt hur hävstången funkar beror ju vad som står i swappavtalet. Möjligen står detta nånstans i prospektet för professionella investerare men jag orkar inte dyka ner i det kaninhålet idag.
1 gillning
Mycket intressant och ärlig reflektion. Jag själv som ej har allvädersportfölj (försöker mest hänga med i diskussionen då jag finner det intressant) ryggar tillbaka lite när jag läser om våndor runt ombalanseringar. Min hjärna hade gått igång på sådana här parametrar och då hade jag blivit mer påverkad av börsen än jag velat. Tycker din konklusion är väldigt klok.
3 gillningar
Jag repeterar mitt tidigare svar.
Ska det vara så här hela tiden? Att just det innehavet som går “dåligt” ska ifrågasättas när hela poängen med AW är ju att en del innehav går bra och andra går dåligt, som hanteras via omblansering. De är ju by design att innehaven ska vara volatila. Allokeringarna är dessutom satta m.h.t. volatiliteten. Tidigare var väl Lynx ifrågasatt. Det är den inte nu.
Borde vi inte föröka ha lite mer is i magen och vid behov påminna oss om syftet genom att läsa toppinlägget en gång till? Alternativt, klarar man inte att se att innehaven rör sig mycket - så får man väl titta bara på portföljutvecklingen och inte gå in på innehaven mer än när det är dax att ombalansera 
Om man inte klarar 30+% volatilitet på 5-10% av portföljen så har man kanske för hög risk jämfört med vad man kan tolerera, och har väl inte riktigt accepterat AW filosofin på djupet. Då kanske man ska se över sin risknivå.
Lite så tänker jag
/My 10 cents
8 gillningar
Nu senast handlar det visserligen om bristen av likviditet eller vad det nu var som gjorde att vissa inte kunde nyttja ombalanseringen. Det är väl det som är hela poängen med allväder precis som du är inne på. Att då inte kunna köpa det som gått dåligt är rätt frustrerande
2 gillningar
Håller med 100 %. Jag kan se hur allväder faller med cirka hälften av svenska börsen, exakt som det ska vara. Sen att carry gick dåligt några dagar är ju enligt plan.
2 gillningar
Personligen så handlar jag aldrig de dagar det är stökigt på börsen. Typ när index rör sig 2-3% eller så. Och speciellt inte vid den här typen av makroevents. Det blir i min mening inte bra. Då slipper kan oftast att utsätta sig för temporära märkligheter som kan uppstå när det är riktigt stökigt. Jag handlar helst inte heller första och sista halvtimmen på dagen generellt sett heller.
Jag loggade in idag och kollade. Japp, jag behöver ombalansera in UBF6 men inget dramatiskt. Inget har triggats på uppsidan men närmaste är guldet.
AW handlar ju inte om att jaga toppar och bottnar på enskilda innehav. Det handlar om att låta portföljen jobba.
1 gillning
Jag tror pudelns kärna är just att få människor har självdisciplin att hantera den typen av volatilitet, särskilt med stora belopp och där beloppen är “livsbesparingarna”, dvs ej en liten lekhink. Det gör en allvädersportfölj svår att rekommendera överhuvudtaget, kan jag tycka. Personligen kör jag en lightversion med mer konservativa räntor (kortare duration, enbart IG) och enbart guld som alternativt ben, för att jag förstår och känner mig bekväm med dessa tillgångsslag.
1 gillning
Frågan är om man ska var på börsen överhuvudtaget om man inte klarar 30-50% volatilitet på 5-10% av portföljen.
Globalt index ska man ju räkna med tappar 30-50% vart 7-10 år typ 
3 gillningar