Om du råkar ha exakt 100 000 kr får du välja vilken nivå du vill räkna dig till.
11 gillningar
Alltså det är en sak som jag inte förstår med den här trappan.
Enligt beräkningen alla tillgångar minus alla skulder äger jag ca 3’485’000kr
Pension 2’692’000
Lägenhet (-lån) 267’000
Investeringar 312’000
Buffert 72’000
Bankkonto (målspar+lönekonto) 102’000
Bil 40’000
Om jag har räknat rätt så har jag 2000kr kvar att leva på efter att borde och jobbresor är betalda.
3’485’000*0,04=139’400kr per år= ca 11’600kr per månad.
Boende (brf-avgift + ränta + hemförsäkring + el) = 6’900
Resa till och från jobbet 2’700kr
11’600-6’900-2700= 2’000kr
2000kr ska räcka till mat, övriga resor, nöje, värdeminskning på bilen, telefon, husdjur etc.
Någonting i den där 4% regeln stämmer inte…
Du har glömt lönen? Utan lön verkar det dumt att lägga 2700 kr på jobbresor.
4 gillningar
Jag som följt RikaTillsammans mer eller mindre sedan starten för närmare 20 år sedan har sett utvecklingen och förändringen hos RikaTillsammans och Jan. Själv är jag ca 10 år äldre än Jan och ligger lite före i “mognad” och erfarenhet, och så har det varit under dessa år. Ett tag var det fokus på fondportföljer som nästan var lika komplexa som fondlistan i tidningen, sen var guld lite i ropet och så vidare. För 5-10 år sedan började det “stabilisera” sig, det som hänt under de senaste åren är att Jan “växt” ur sitt tidigare grundkoncept och inser att det ekonomiska spannet är stort mellan olika människor ekonomiska situation, ett råd som är exakt rätt för en nivå är inte relevant för en annan nivå.
Det jag tror Jan vill göra är att kunna anpassa RikaTillsammans så att kan ge råd, tips, och rekommendationer som är mer anpassade till vart man är i sin rikedomstrappa, utifrån den samlade erfarenheten hos RikaTillsammans genom åren. Ett exempel är buffertsparande för ekonomiska oförutsägbara händelser, viket på de lägre nivåerna är absolut nödvändigt, men på de högre nivåerna är det inte lika nödvändigt utan till och med orationellt, själv har jag som “4” inte något buffertsparande, är väl 15-20 år sedan det avvecklades då behovet inte längre fanns.
Jag tycker det är rimligt att alla väsentliga tillgångar inklusive pension ska vara med, likaså att alla skulder ska vara med, dock är jag lite tveksam till att CSN ska vara med då den inte riktigt beter sig som ett lån utan mer som en extra skatt till staten som påverkar kassaflödet och inte exempelvis skuldkvot. Detta diskuterades i någon tråd för några år sedan.
Att pensionerna ska vara med ser jag som nödvändigt för att få en helhetsbild. Ett exempel är IPS (Inviduellt PensionsSparande) som var populärt på 90-talet på grund av skatteskäl. Själv har jag en handfull miljoner på ett IPS konto sedan den tiden, hade den möjligheten inte då funnits hade samma pengar legat på ett ISK konto idag. Ett annat exempel är en person som kört “eget” och inte tänkt på pensionsavsättningarna, den personen här en väsentligt sämre sits om han inte har ett stort eget sparande som ska täcka upp kostnader som pensionär.
Sen gillar jag inte trapptänket med olika steg. Det blir lite som betygsystemet i skolan, när jag gick i skolan var det sifferbetyg 1-5. Det är stor skillnad mellan en 3:a och en 4:a, men i verkligheten kunde skillnaden vara minimal mellan en “stark” 3:a och en “svag” 4:a, berodde lite på dagsformen när man gjorde provet… Eller i Rikedomstrappan, en “svag” 2:a ramlar ned på en “stark” 1:a vid ett dyrare tandläkarbesök. Likaså som en “stark” 3:a blir en “svag” 4:a övernatt bara för att börsen får ett glädjehopp uppåt. Sammanfattningsvis så förändras inte livet stegvis, framförallt inte inom ekonomi, utan mera kontinuerligt
Jag har gjort om “Rikedomstrappan” till “Rikedomslinjen” eller något annat bättre namn.
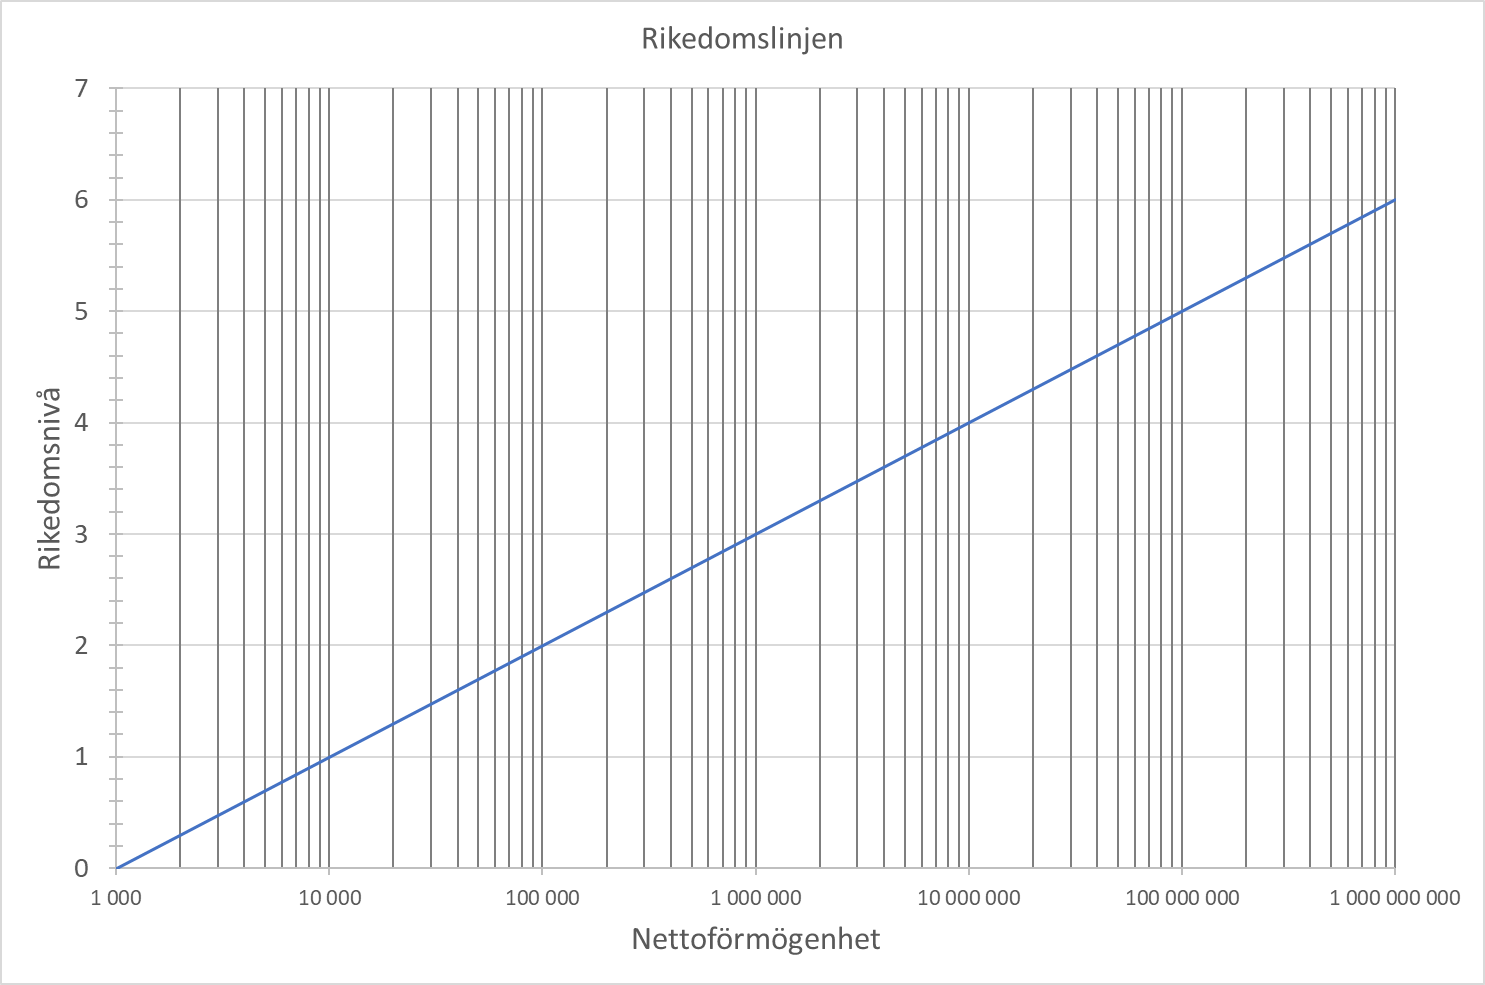
Jans trappa logaritmisk, men jag har gjort den utan steg utan man får ut Jans nivåer på Y-skalan man man ser också vart man är på vägen mellan en 2:a och en 3;a, har man 500 000 kr så ligger man på 2,7, man har en fördubbling kvar till nästa nivå.
Tänker man sig sedan att man ger råd och tips för de olika nivåerna och att man tänker sig att en person som ligger på en “halvstark” 2;a exempelvis 2,7 ska fokusera i första hand på sin egen nivå ±0,5 dvs mellan 2,2 och 3,2. Det är då dags att titta på vad nivå 3 innebär och börja lära sig om grunderna i nästa nivå så det inte blir en chock när man kommer dit. samtidigt som personen då samtidigt lämnat nivå 1 för gott.
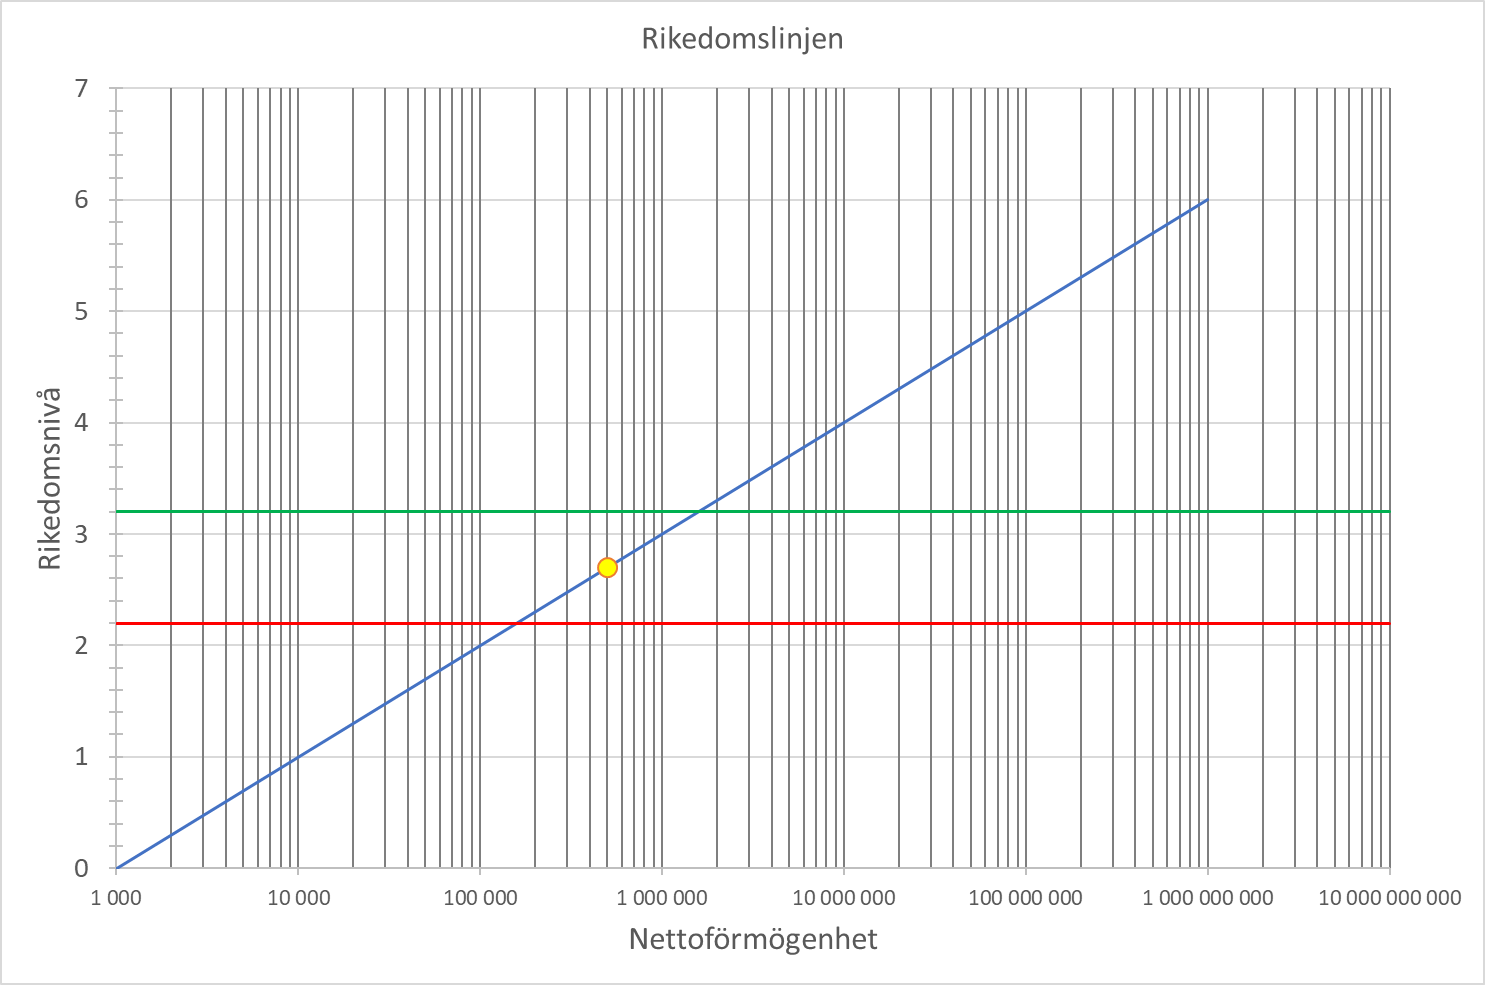
Ligger man på en “svag” 2;a så behöver man fortfarande ha lite koll på nivå 1 för att inte ramla ned.
Sen finns ett annat problem och det är inflationen, ska detta leva över tid så bör någon penningvärdeskompensering in i skalan. Ska vi ha guldmyntfot? Nivåerna 0,1 kg 1 kg 10 kg 100 kg 1000kg guld, inte ett förslag utan mera som ett tankeexperiment
15 gillningar
Lönen är en del av nettotillgångarna, den är inräknad på min lista: Bankkonto (målspar+lönekonto) 102’000
Vilket innebär att nettotillgångarna är större den 25e varje månad när lönen kommit in på kontot.
En stor del av poängen som jag fattade det var ju just att en skulle välja att spendera procentuellt av nettotillgångarna istället för beroende på vad man tjänar.
4% regeln används som modell när man lever på sina tillgångar och har slutat jobba.
När man jobbar ska man spendera mindre än lönen man får in varje månad.
Blir konstigt att blanda tankesätten, har man inga tillgångar (nivå 1) så måste man ju fortfarande leva.
Mvh Kroken
5 gillningar
@MPJ - riktigt snyggt faktiskt! 
Låt mig få fundera lite och få återkomma. Gillar det jättemycket. Då skulle man också kunna skapa överlappningar där vissa av tankarna om t.ex. buffert och andra perspektiv uppstår.
Då är jag en svag 4:a. Men det är stor del fastighet i det.
Det måste finnas många på samma nivå om man räknar in pension och bostad.
1 gillning
Jag instämmer 100%. Verkligen intresant att Nick konkretiserar och sätter ord på sådant som jag känt på mig sedan länge.
Att modellen är utformad som en trappa är intressant. Klättrar man verkligen uppför trappan ett steg i taget? Precis som Jan beskriver, går det att klättra upp till nivå 3 och några få kan nå nivå 4 med långsiktigt sparande.
Jag vill hävda att många entreprenörer som lyckats nå nivå 5 eller 6 gjorde det utan att ens passera nivå 3 och 4. Kom på en innovativ affärsidé, starta ett företag, bygg upp företaget, gör en exit. Det är först när du gör en exit som du plötsligt hamnar på en ny nivå. Och att under tiden ha levt snålt och ekonomiskt för att klättra en nivå i taget känns onödigt. (För alla som satsar men inte lyckas göra resan ända till en exit är det förstås en väldigt bra fall-back). Jag talar ur egen erfarenhet. Så begreppet “trappa” är lite missvisande, jag gillar att Jan använder ordet “karta”.
4 gillningar
Även den som bygger upp ett företag och gör en exit stiger sakta på Rikedomstrappa, även om värdet av företaget kapitaliseras vid en exit.
Det beror på att värdet av företaget man äger ska räknas med i nettoförmögenheten under tiden man bygger upp företaget innan exit, sen att marknadsvärdet på företaget man äger kan vara svårt att sätta innan en exit är en annan sak. Men ett rimligt värde på bolaget bör med i nettoförmögenheten
4 gillningar
Och jag vet flera i min perifiera krets som kommit på en affärsidé, byggt upp företaget, under decennier plockat ut miljontals i årlig utdelning och sedan rundat av med en rejäl exit.
Så det är inte nödvändigt att göra en exit. Sannolikt hade flera redan nått nivå fem innan exit genom att bara återinvestera några av miljonerna varje år på den noterade marknaden och fått åtskilliga miljoner även där - innan exit. Så exiten i sig var inget livsförändrande. De hade istället kunnat låta utdelningarna puttra på tio år till.
Så alla vägar är möjliga.
Exakt min upplevelse också. Många tar väldigt mycket utdelning, särskilt eftersom de ofta har anställda som gör deras K10 extremt stora jämfört med oss egenanställda.
Så jag skulle säga att de också passerar de olika stadierna som alla andra.
4 gillningar
Hur räknar man ut nettoförmögenhet på pension och pengar i bolag för dom ska ju skattas på innan dom är “netto”?
1 gillning
Jag gjorde själv ett överslag på pension gånger 0,7 och företagspengar 0,75. Tror dock inte det är helt avgörande.
2 gillningar
En till reflektion jag hade var att nivå 3 är supertråkigt… Nu händer det inget på lääääänge. Bara just “keep buying” och “sitt still i båten” kommande 5 - 10 åren  Kan förstå att folk sätter sprätt på pengarna istället och fastnar
7 gillningar
Tänkte skicka ett mejl till Nick, håller ni med om detta eller har jag missat något:
Should one count oneself only or oneself and one’s spouse? - Eg. should one think in terms of household or personal?
The income-aspect - big difference being in level 3 with 300k USD in assets and making 2500 USD/month or 7500 USD/month (Link to comment)
The income-aspect 2 - in the extreme, no income or like social security, but 300k in pensions due to earlier work, that makes it level 3, but life is very much level 1.
The liquidity-aspect - big difference being 25 with 300k in stocks or being 65 with 300k in pensions.
The family-aspect - how many persons one is financially responsible for? Difference in the emotional feeling being in a level alone or with responsability for a family
Big difference within a level - e.g. that life can be very different at level 3 for a nurse at 100k USD or a programmer at 950k USD. (Link to comment)
FIRE-aspect - the FIRE-community in the forum are struggling - i.e. relatively high level, but no income and living of the money
samt
Then there are some interesting thoughts:
One user suggests doing a log-chart and relating to it more of a line than discreet steps (Link to comment).
I and the community also tend to relate to it more of a “progression”. It makes a lot more sense in that way - probably obvious for you, but it took some time for us.
There is also a discrepancy between at what level people emotionally feel being and rationally are (most often emotionally lower than networth would suggest)
I also noticed that I sometimes need to preface it so people don’t feel excluded (i.e. nobody likes to be graded: “Ah, you are a level X”), don’t know if you noticed this as well
Ping @jfb, @axr, @angaudlinn, @alec, @anon53488163 m.fl. Eller ska jag komplettera med något:
10 gillningar
Låter bra! Men kanske dyker upp något mer.
Ska bli kul att höra svaren. 
Tror du de har liknande forum som RT i USA?
2 gillningar
Kämpar med vad ?
Få det att gå runt, eller förlika sig med konceptet ?
2 gillningar
Nån fråga om hur hälsovårdssystemet kan räknas in kanske?
Struggling with the model, om det är det du menar. Och “off” väl, om jag ska polisa lite. 
Låter bra i övrigt. Jag håller med @melwa
5 gillningar
Jag skrev det i andra tråden, men upprepar det här:
- De lägre nivåerna är lönedrivna
- De högre nivåerna är avkastningsdrivna
På de lägre nivåerna handlar limitarna om vad det är ok att spendera inom sin lön, för det är den enda likviditeten man har. På de nivåerna är ens procentuella likviditet drastiskt olika i början och slutet på månaden.
På högre nivåer ändras ens likviditet inte så mycket under pågående månad.
6 gillningar