Fond i sin struktur, men handlas som aktie.
Verkar precis (21/4) dykt upp en ny billig nordenfond hos Nordea, Norden Index Select A (0% i avgift till 2028-01-01, därefter 0,19%). Ska följa index VINX Benchmark CAP NTR. Vad tror ni om den?
2 gillningar
Såg den nyss, kan inte se nåt negativt, blir köp på måndag 
Jag tror att jag förstår argument med global indexfond, låg avgift men i jämförelse med en “dyr” , “nisch” fond t.ex. DNBFund Tech A som visserligen kostar 2,53% mot LF Global Index 0,22, så slår den dyra fonden LF Global både under 3, 5 och sen 2014 med sina resp. 52%, 123% och 1745% ! Blir inte då den “höga” avgiften på 2,53% försumbar? (Även om historisk avkastning är ingen garanti) 
1 gillning
Jepp, den höga avgiften blir försumbar när fonden ger ett alpha som överstiger sin avgift.
Avgiften är dock garanterad, till skillnad från avkastningen, och kommer de dåliga åren att fortsätta äta upp ditt kapital, så återhämtningen blir bara svårare och svårare att hämta igen. Det är detta fenomen som gör att 99% av fondförvaltare inte slår ett globalt index efter avgifter.
1 gillning
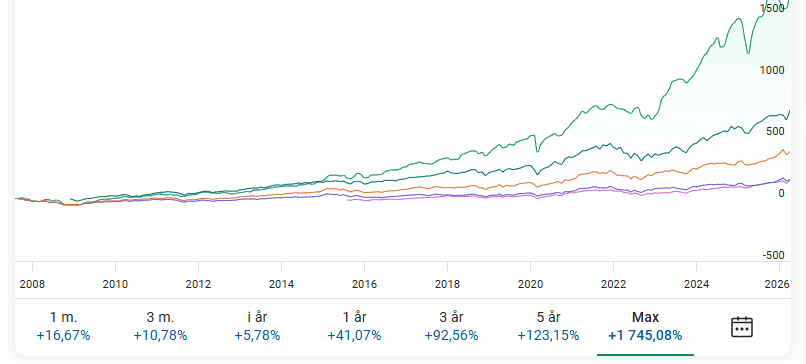
Du har rätt att avgiften blir försumbar om man tittar på teknikfond vs indexfond senaste 10 åren. Teknikfonder har gått superbra.
Du har också rätt att historisk avkastning inte är en garanti.
Så eftersom vi inte har en aning alls om vad som kommer gå som tåget i framtiden, är inte inte bättre att öka våra odds och ha låga avgifter?
Klart det är bra med låga avgifter, men de känns som en “helig ko” i alla inlägg här på forumet. Jag ville bara få en mer nyanserad diskussion. Teknikfonden har av naturliga skäl liknande vikt i US som globala index (68% mot 72%), däremot är teknikdelen en stor del i DNB Tech (65 % mot 28 %). Samtidigt, även om allt svajar (inklusive indexfonder), så har jag svårt att tänka mig att vi återgår till den analoga världen på längre sikt.
Det kommer ju alltid finnas någon fond som har överpresterat över en given tidsperiod. Problemet är ju att man inte vet detta innan det skett?
1 gillning
Om man vill avvika från marknadsvikt kan man ju köpa en techindexfond för 0,25 %/år eller bara handla lämpliga aktier själv för småpengar i courtage. Att betala 25 % per årtionde i avgifter verkar helt onödigt.
Hittade inget sånt på Avanza med 0,25%. (billigaste 0,45% med dålig historik). Däremot skulle man faktiskt kunna kopiera strukturen från t.ex. DNB och köpa själv motsvarande aktier. Det blir en stor lekhink i så fall
90% Avanza global
10% Avanza emerging markets
Ville bara puffa för att större delen av sidan är omskriven nu plus lite bonusar. Dock inga förändringar på fond-sidan.
5 gillningar
Den stora risken med fonder är inte vilket index fonderna följer, utan själva fondförvaltaren.
Äger man bara en fond så spelar det.ingen roll hur bra de underliggande aktierna går, om fondförvaltaren går åt pipsvängen eller börja trassla. Då blir det trassel med att få tillbaka pengarna som man investerat, och ofta en massa höga kostnader för dig som kund. I värsta fall så är pengarna låsta just när du tänkt, eller behöver, ta ut dem och använda dem. Ta t.ex. att en del fondförvaltare låste möjligheten att sälja fonder under Covid-19, samma sak händer med fondförvaltare samtidigt varje gång det är något stort trassel i världen. Så teoretiskt, om du sparade för att köpa en viss typ av fastighet (t.ex. för att starta dit eget drömföretag), och tänkte dra nytta av att priserna på vissa typer av fastigheter gick ner 60-80% under Covid-19, så var den möjligheten körd om du hade pengarna du sparat för ändamålet att köpa din drömfastighet i fonder hos de 4 svenska fondförvaltare som stoppade att man kunde sälja fonder just då.
Samma gäller i någon mån med vilken bank man förvarar fonderna.
Så det är bra att äga flera fonder hos olika förvaltare, även om dessa fonder följer samma eller snarlika index, och sedan förvara dessa fonder i flera olika banker. Ännu bättre är att ha en del pengar direkt i aktier i några stora orubbliga bolag, aktiehandel krånglar ytterst sällan jämfört med fondhandel. Annars är risken tyvärr ganska stor att pengarna är låsta just när man behöver plocka ut dem och använda dem. Att fondförvaltare och fonder försvinner är ganska vanligt, att handel i en fond stoppas av fondförvaltare under perioder är mer regel än undantag. Sparar man 40 år i en och samma fond, så är risken jättestor att man råkar ut för att fondförvaltaren några gånger råkar ut för trassel, eller trasslar själva, och därmed man själv råkar ut för trassel om man behöver tillgång till pengarna just då.
1 gillning
Det låter som att din oro går att lösa genom börshandlade fonder (ETF:er).
Har förresten aldrig hört att en svensk global indexfond har stoppat uttag. Är det aktiva fonder du investerar i?
Det fanns inga köpare, vilket gjorde det omöjligt att värdera vad obligationerna i fonderna var värda. För att skydda spararna (så att de som säljer inte får ett felaktigt reapris, och de som stannar kvar drabbas) valde bland annat Spiltan, SEB och Lannebo att tillfälligt stänga handeln i sina företagsobligationsfonder i några dagar tills marknaden fungerade igen
Tycker du detta var dåligt? Hur vill du att fondförvaltare ska agera 11 dagar in i en hysteri när det inte finns köpare?
3 gillningar
Varför saknas Montrose i listan med bästa fonderna hos respektive bank? Det hade varit uppskattat om ni la till bästa fonderna hos Montrose också. Tack på förhand!
2 gillningar
HSB utökade sitt utbud av fonder för Bosparande i början av sommaren. Kvarstår rekommendationen för HSB Bospar enligt Bästa fonderna 2026?
Saknar ICA-banken i förteckningen över bra fonder per bank.
Tycker själv ICA har ett hyggligt fondutbud som är överskådligt för en sparare med begränsad tid. Funderar likväl på att lämna eftersom jag inte längre behöver deras bankkort eller betalservice.