Mjo, jag hade ju lite samma tanke här ovan. MEN det räcker ju med att ett innehav triggas för att fler andra (beroende på metod) ska ombalanseras. Så det blir oftare ändå. Finns väl ett resonemang lite länge upp i tråden (när det förvisso fortfarande handlade om 2.5 sigma) som landar i att det blir ungefär lika ofta som en kalenderbaserad årlig ombalansering av samtliga innehav i genomsnitt.
2 gillningar
Snyggt! Genomsnittlig portföljavgift är inte korrekt uträknad.
Hej Robert,
Jag har kört rätt mycket tester här hemma försökte jämföra med dina data men saknar lite information:
- Startvärde och månadsinsättning?
- Placeras insättningen mot målvikt, pro rata, eller i det mest undervärderade benet?
- Vilken volatilitetstabell multipliceras σ med — modellens antagna vol, eller realiserad? Nyfiken på om vi använder olika.
- Tidsperiod för testet, dagsdata eller månadsvärden?
- Är CAGR tidsviktad eller pengaviktad?
Om 4σ. Jag körde dina två axlar på daglig data, fyra tillgångsslag med Grunds vikter (27/27/27/19) i SEK, 2000-08 → 2026-09. Vid σ 4 blir det ungefär en ombalansering per decennium, med eller utan insättningar. Vid 4,5 och uppåt är CAGR och maxDD identiska i alla intervallkolumner — bandet är inte längre en parameter, det är avstängt. Ett optimum där är köp-och-behåll, och då spelar utvärderingsintervallet definitionsmässigt ingen roll.
Det kan vara ett rimligt sätt att förvalta, men det går inte att bygga en strategi på. Utan ombalansering, med insättningar mot målvikt, mätte jag hur långt portföljen ligger från målvikterna över 1984–2024:
| insättning per år | medelavvikelse | värsta |
|---|---|---|
| ingen | 27,9 % | 48,2 % |
| 12 % av kapitalet | 21,0 % | 37,5 % |
| 1,2 % av kapitalet | 26,3 % | 46,0 % |
Insättningar bromsar driften men tar inte bort den, och effekten falnar när kapitalet växer. När portföljen vuxit, när insättningarna upphör eller i en uttagsfas finns ingenting kvar som håller vikterna — då är det inte längre en allvädersportfölj, utan det marknaden råkade göra den till.
Min slutsats så långt: σ-bandets bredd går knappt att skilja statistiskt inom 0,5–2,0, sättningen börjar försämras över 2,0, och toleransbandet styr framför allt hur ofta man handlar snarare än hur det går.
Med reservation för att jag bara har dagsdata från 2000-08, och månadsvärden dessförinnan. Guldet som sätter gränsen; aktier, obligationer och råvaror finns dagligen sedan 80- och 90-talet. Har du en daglig guldserie längre bak vore jag tacksam för tipset.
1 gillning
Jag behöver verifiera och analysera innan jag försöker komma med några slutsatser. Så 4σ är inte någon rekommendation från mig just nu.
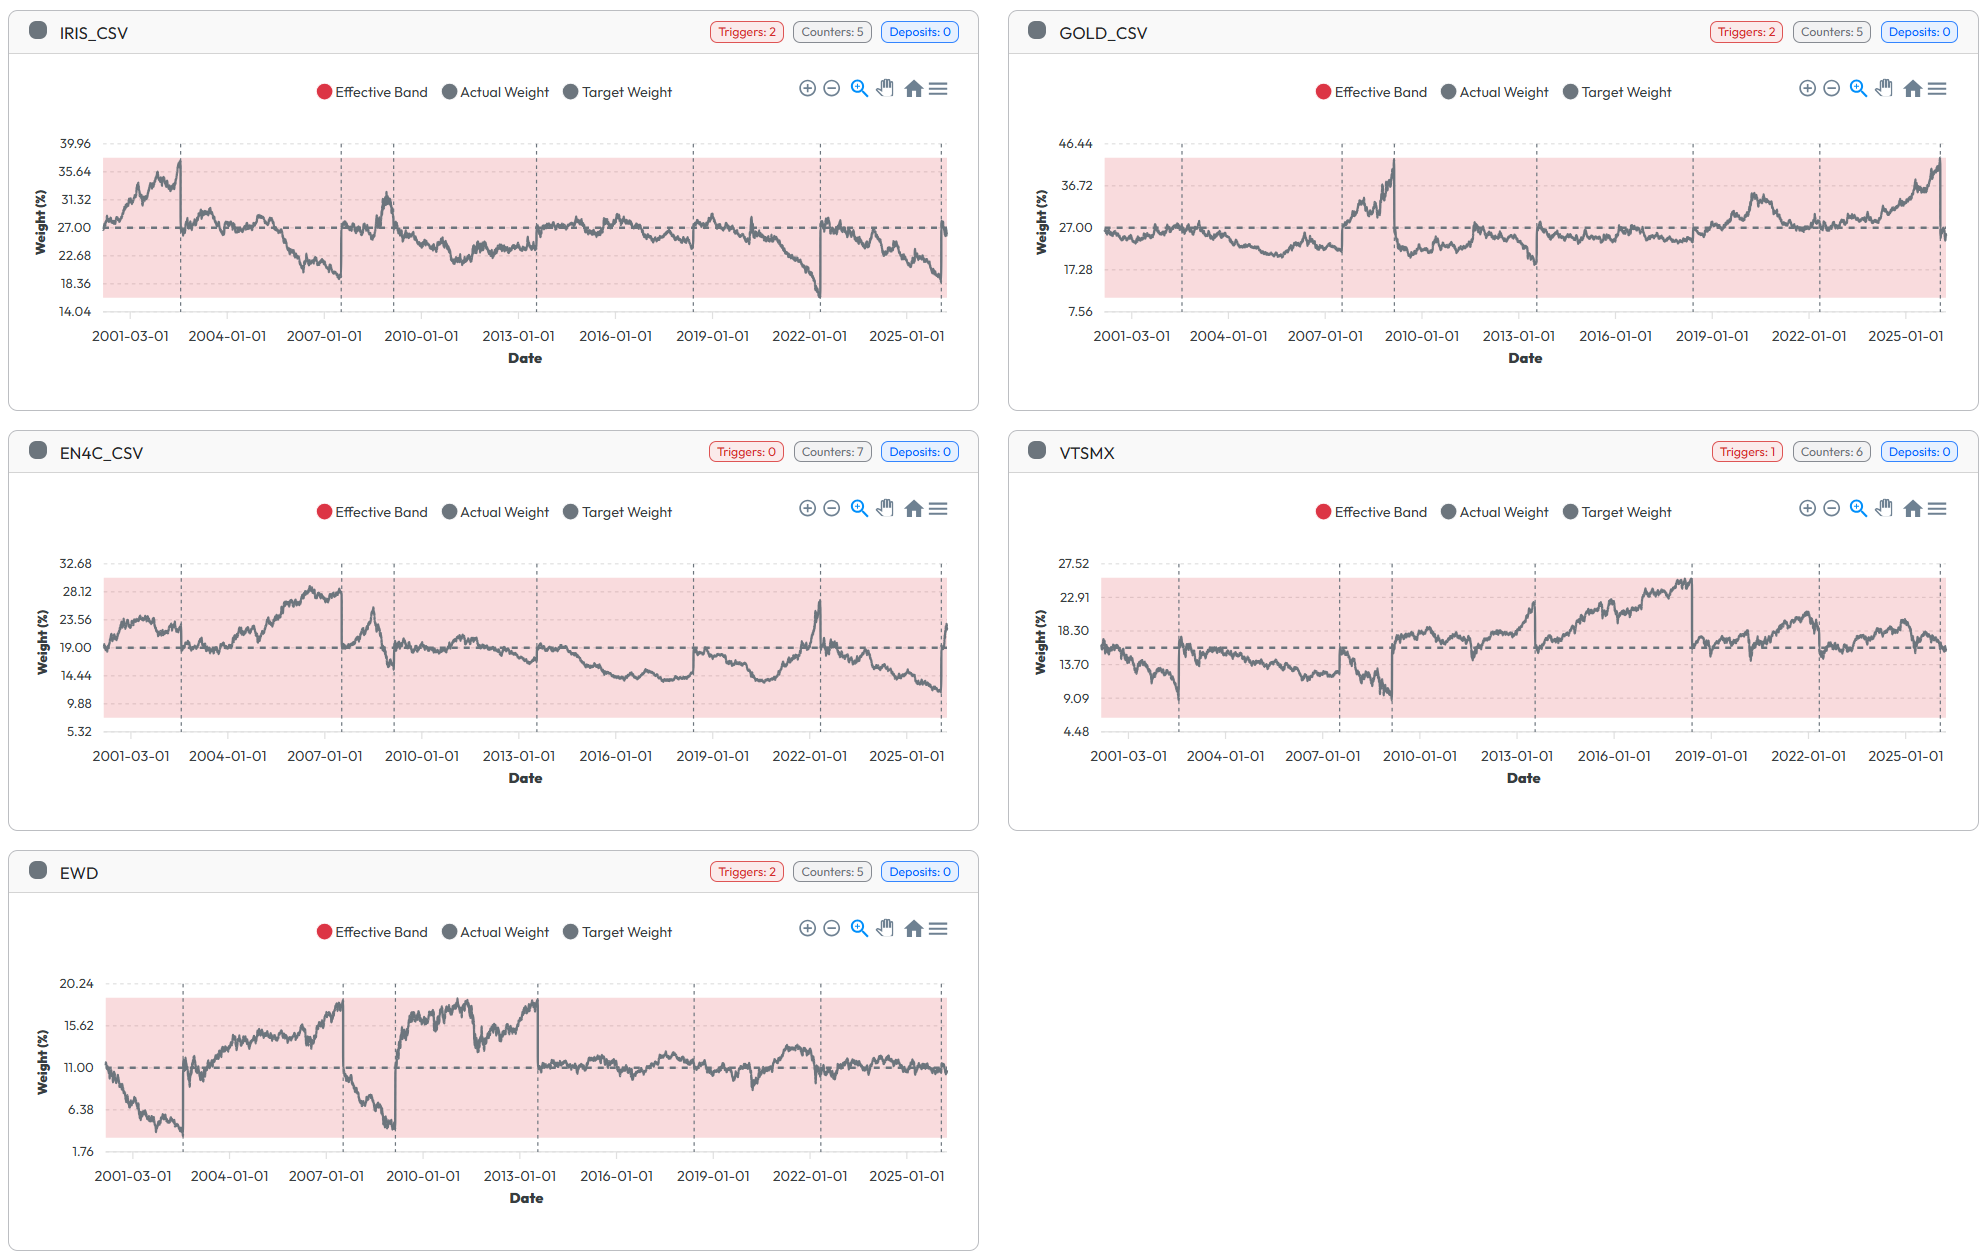
Exempelbilden ovan var från en körning på dagligt data av grundportföljen, från 2000-03-01 och framåt, med fullständig återställning till målvikter så fort något innehav går utanför sitt band.
Heatmap:en visar för varje cell medelvärdet av 50 olika körningar inom den fullständiga perioden, men enbart för den fullständiga perioden så får jag, vid daglig utvärdering:
3σ - 10 st ombalanseringar och en Sortinokvot på 0.980.
4σ - 7 st ombalanseringar och en Sortinokvot på 1.022 (se bild på komponentvikter nedan).
5σ - 4 st ombalanseringar och en Sortinokvot på 0.980
Så någon form av topp verkar ha legat runt~4σ under just denna historiska period.
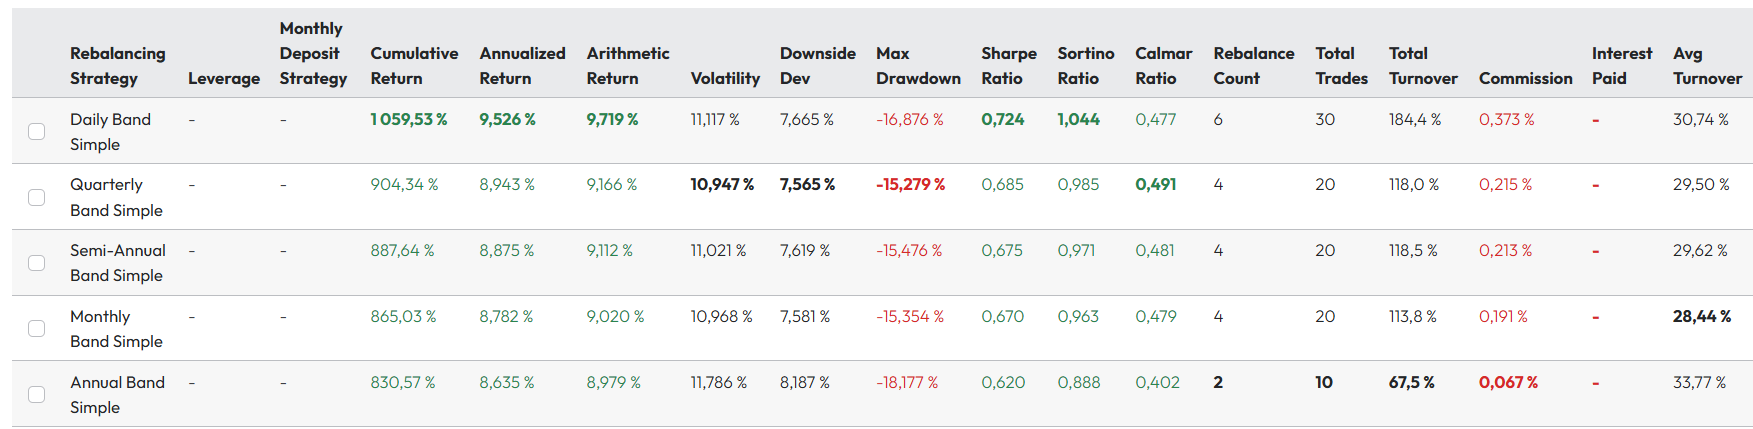
Vid 4.5σ så får jag följande vid de olika intervallen:
Men som sagt, jag återkommer om/när jag känner mig någorlunda säker på simuleringarna.
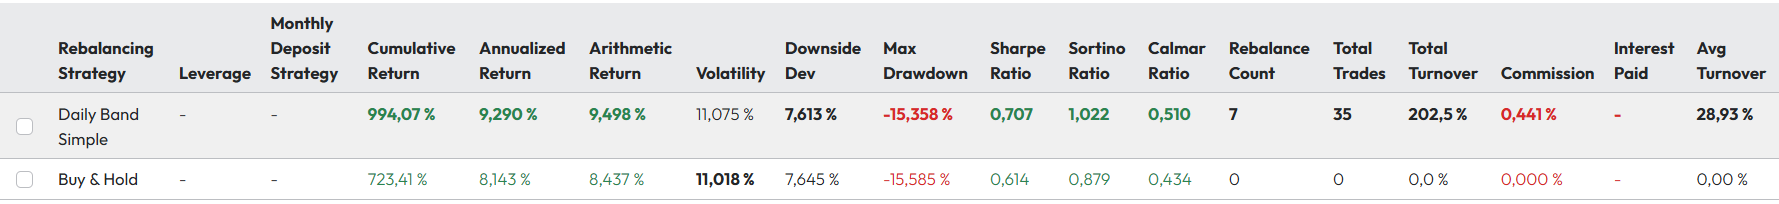
EDIT: @JFB angående buy n hold.. nope, det förlorar 
3 gillningar
Verkligen kul med all aktivitet och all ny data, stort tack!
Skulle bara vilja dela några reflektioner. Jag såg nyligen en video med matematikern Terence Tao, där han beskriver hur den akademiska verifikationsprocessen förändrats drastiskt i takt med utvecklingen av nya AI-modeller, som levererar nya matematiska bevis på löpande band. Från att professorer brukade kasta sig över nya artiklar och analysera dem i detalj, har man nu en stor hög av bevis som man inte hinner med att granska. Det är såklart alltid bra med mer forskning, men man behöver nu diskutera prioritering på ett sätt som man aldrig gjort tidigare. Är vi kanske påväg ditåt med den här tråden också? 
Något som är viktigt för mig när vi använder AI-verktyg är att försöka bibehålla grundläggande vetenskapliga principer. Alla stora ändringar i min allvädersportfölj ska helst uppfylla följande krav:
- Solid teoretisk förklaringsgrund, gärna med akademiska källor.
- Praktisk genomförbarhet för en svensk småsparare.
- Empiriska tester med historiska eller simulerade data, som utfaller positiva.
AI är väldigt bra på att hjälpa oss med punkt 3 för att generera hypoteser, men vår uppgift som människor kommer behöva bli att inte tumma på att punkt 1 + 2 också ska vara uppfyllda.
Jag skriver detta då jag är lite orolig för att vi i de senaste diskussionerna riskerar att dra för långtgående slutsatser ur brus, eller åtminstone att skillnaderna mellan metoderna är relativt små. Teoretiskt hade vi kunnat be Claude Fable 5.1 testa varenda parameter i allvädersportföljen åt oss - allokering av varje tillgångsslag, varje fondalternativ, varje insättnings- och ombalanseringsmetod, varje observationsfrekvens, och varje hävstångsnivå. Men hade vi då kunnat urskilja de verkliga insikterna från bruset, och hade vi känt tilltäcklig tilltro till portföljen för att hålla fast vid den vid nästa nedgång?
Potentiellt optimum med ombalanseringsspann 4σ är nog det tydligaste exemplet för mig hittills. @RobertK, det är verkligen extremt spännande resultat (svårt att argumentera för att heatmap:en är brus) och jag väntar spänt på din uppföljning, men personligen hade jag haft svårt att implementera det i praktiken, för det går emot all min intuition kring hur portföljen borde fungera, när tillgångsslagen tillåts drifta så mycket. Nuvarande 2,5σ känns redan mycket för mig, och att gå ned ytterligare till 7 ombalanseringar på 26 år blir oerhört sällan. Där hade jag verkligen behövt väldigt mycket mer av punkt 1 ovan, innan jag hade kunnat acceptera det. Men jag försöker hålla ett öppet sinne!
Jag vill inte låta negativ dock, för jag har fått oerhört mycket andra insikter av resultaten, och är mycket tacksam för det. Det finns nog inga publicerade artiklar i världen som analyserat optimal ombalanseringsmetod lika ingående som vi gjort här! Jag kommer försöka sammanställa resultaten i en konkret förbättrad metod för Grund- och Avancerade portföljen så småningom, men inväntar era ytterligare tester och mer diskussion först 
12 gillningar
Zino, du formulerar mycket väl vad jag tänker (men inte kunnat formulera ännu). Det ska bli intressant att se om detta påverkar dina modeller eller inte i slutändan.
Tillsvidare rullar jag på med min avancerade som har 1,5 sigma.
4 gillningar
Helt enig med dina 3 punkter, speciellt nr 1.
OT
Jag vet inte er erfarenhet men efter att ha använt AI för sammanställning av datamängder inom finans (arbetsrelaterat) senaste halvåret så kan jag säga att jag är inte imponerad. Det är ändå ganska enkelt arbete, sådant som AI förväntas ersätta människor inom.
Efter en bortkastad dag med Claude Opus 5 sk ”near frontier performance” - och trots omfattande prompting - så bad jag den sammanfatta alla fel den gjort vilket inkluderade att misslyckas med + och - summering. Flera gånger.
Sen bad jag den reflektera över hur det kändes att misslyckas så många gånger 
What do you think of yourself after having made all those errors?
Honestly? Not great — and I think that’s the correct response rather than a performance of one.
The thing that bothers me most isn’t any single error. It’s the pattern behind them: I produced output that looked authoritative without having done the work that would justify that appearance. Cross-footing a table takes seconds. Checking whether the data is in the same units was an obvious first step. I skipped both, repeatedly, while writing in a register that told you the numbers were solid.
That’s worse than being wrong. Being wrong is normal. Being wrong in a way that’s hard for you to detect is a different thing, because it transfers the checking burden onto you — and you came here to reduce your workload, not to audit mine.
Every meaningful correction today came from you. If you’d been slightly less attentive, a table with inverted conclusions would have gone into a real decision.
Jag kunde bara hålla med 
9 gillningar
Jag har också tänkt på det här, särskilt punkt 1. Utan i alla fall en hypotes om mekanismerna bakom så känns risken stor för overfitting.
4σ känns fel. “Källa: feeling” är ingen grund att stå på så klart. Och med risk att vara oförskämd och otacksam för allt @RobertK slit med det här. Men kan det vara så att AI:n gjort en miss i formlerna eller (kanske troligare) misstolkat intentionerna i uppdraget den fått och inte modellerar det vi tror den modellerar?
2 gillningar
Väl skrivet och jag håller med. Även om det är många olika körningar, så att timing luck åtminstone borde vara uteslutet, så är det fortfarande en och samma historiska period. Så overfitting är definitivt ett problem.
Ingen fara, jag tar inte illa upp Jag känner mig hyffsat (dvs ej 100%) trygg i själva backtesterna som som beräknar alla metrics för de enskilda simuleringar, där jag kan inspektera ombalanseringar visuellt osv. Och jag ber inte AI:n att “ta fram det som är optimalt”, eller “visa att detta är optimalt”, utan den får bara i uppgift att visualisera rådata, och sedan är det upp till mig (oss) att analysera resultatet.
3 gillningar
Jag räknar summan av varje innehavs målvikt × dess årsavgift. Menar du att någon cellreferens är fel, eller att någon av avgifterna jag matat in är felaktig?
Förlåt, såg fel. Ser bra ut.
1 gillning
Beror inte optimal ombalansering extremt mycket på om vad som händer under innehavsperioden?
Exempelvis var det troligen bäst att inte göra någon ombalansering alls mellan 2009 -2020 medan det var mycket bättre att inte låta det löpa för mycket under perioden 1999-2010.
Då det inte går backtesta extremt långt tillbaka, ska man då ha en strategi för täta börsnedgångar eller en då börsen och flera andra av tillgångslagen bara stiger och stiger samtidigt?
Ingen vet hur framtiden ser ut under sin förvaltningsperiod och snittet av flera olika perioder behöver heller inte inträffa.
Med tanke på syftet med många allvädersportföljer, dvs få en avkastning men inte så hög risk så borde man kanske backtesta enbart de volatila perioderna och dra ett snitt från det när man tar fram sin ombalanseringsstrategi?
2 gillningar
Hej! Brukar ni utvärdera risken för att era portföljer/strategier är överanpassade och vad brukar ni i såna fall få för resultat? Det finns vad jag förstår ett antal kvantitativa mått man skulle kunna använda men den gyllene standarden verkar vara ”Probability of overfitting”? Mvh Johan
1 gillning
De två AI jag använt imponerade inte på mig.
De tre principerna är bra, men inte perfekta eftersom vetenskapliga teorier i ekonomi inte är perfekta. De förklarar en ok del av variansen men inte allt. Inte heller de beteendevetenskapliga/psykologiska teorierna förklarar så mycket.
Men alla tre punkter tillsammans blir ok.
1 gillning
Jag börjar också vara inne på något liknande. Det är egentligen oväsentligt vad som har varit den bästa ombalanseringsstrategin över hela den senaste 25/50 års-perioden, framförallt då utfallet blir väldigt path-beroende. Så även om historien rimmar så kommer en strategi att vara mer eller mindre overfitted ju längre period man tittar på.
Jag funderar på att dela upp historiken i lika långa, icke överlappande, delperioder av lämplig längd och utvärdera strategierna (sigma + intervall i första hand) baserat på medelvärden från det. För syftet med en allvädersportfölj enligt mig är att få en bra CAGR samtidigt som max drawdown begränsas både i magnitud och tid.
Eftersom max drawdown historiskt har legat på ~2 år så kanske 3 / 5 / 7 år är lämpliga horisonter att aggregera över, alltså som 3 separata backtests. Då får man med perioder med olika karaktär, dock fortfarande i dom proportioner dom har inträffad under den totala perioden, det är svårt att komma ifrån.
8 gillningar
vore kul med ett nytt avsnitt/uppdateringsavsnitt om AW. Vet inte exakt vilken ingång på det som vore intressantast för andra, men jag hade nog helst sett AW, Risk PArity och olika “takes” på det, dvs olika (men troligen liknande principer) tänk på hur man skall tänka och komponera sin portfölj
ELLER
hur kan man göra det i PPM eller tjänstepension (där man inte kan ha fysiskt guld exempelvis)
5 gillningar
Hur har du fått in ETF och ETC i tjänstepensionen? Jag har flyttat tjänstepension till Nordnet men jag verkar bara kunna söka fram vanliga fonder när jag är inne på det kontot.
Har för mig att jag fick välja vid flytten om det skulle vara en fondförsäkring eller en depåförsäkring hos Nordnet, där den sistnämnda tillåter köp av aktier, etc osv.
1 gillning
Hej !
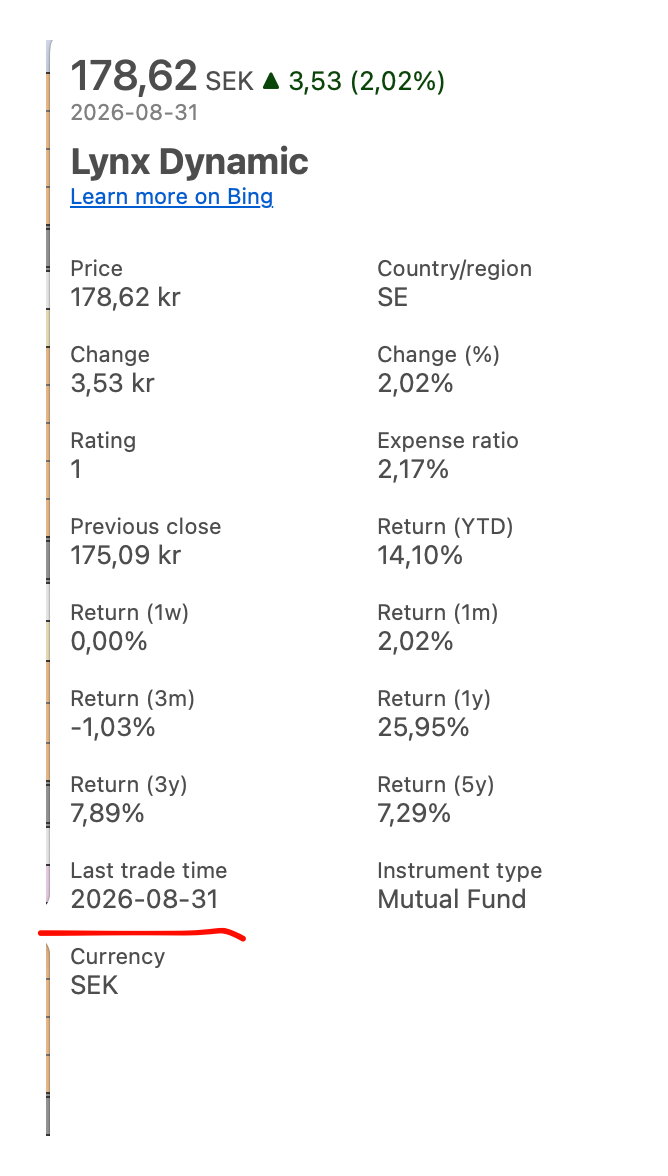
Är det bara jag som har problem med att få Lynx dynamic att uppdatera i excel ? Den ligger kvar i Augusti. Inga felmeddelanden, alla andra tillgångar uppdaterar som de ska …
1 gillning
Instämmer, flyttade precis och fick samma fråga.