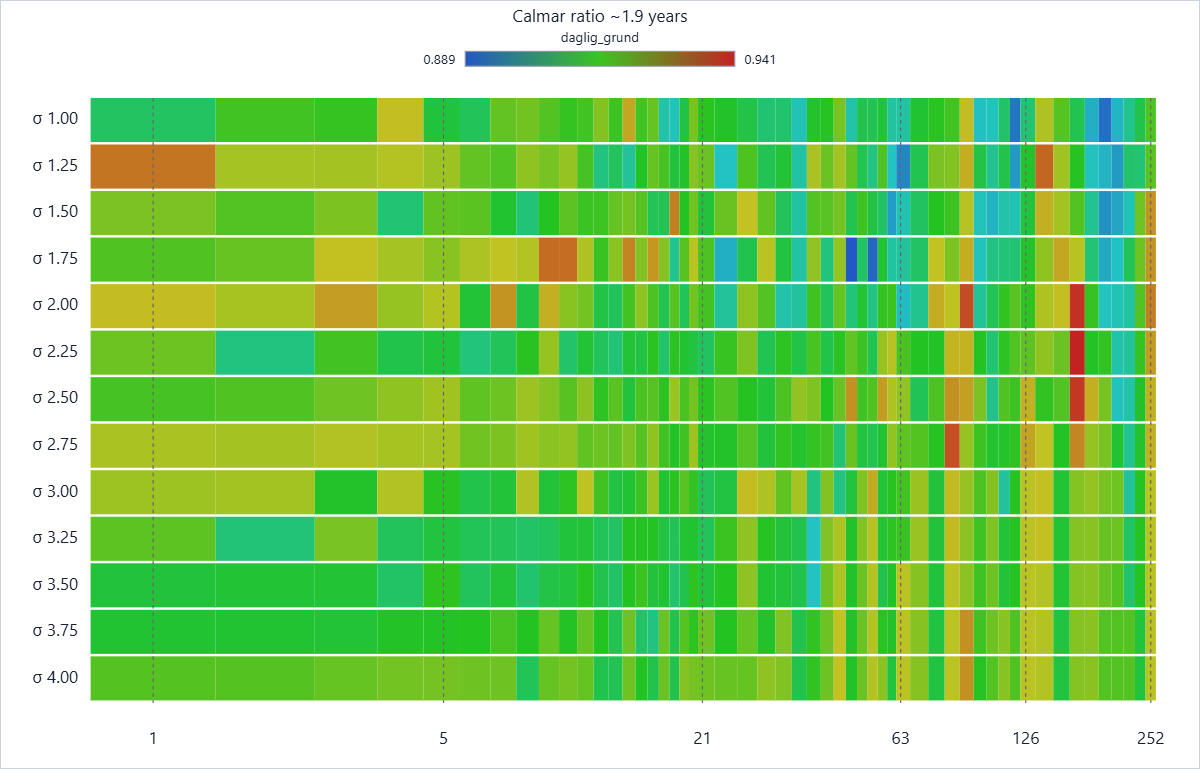
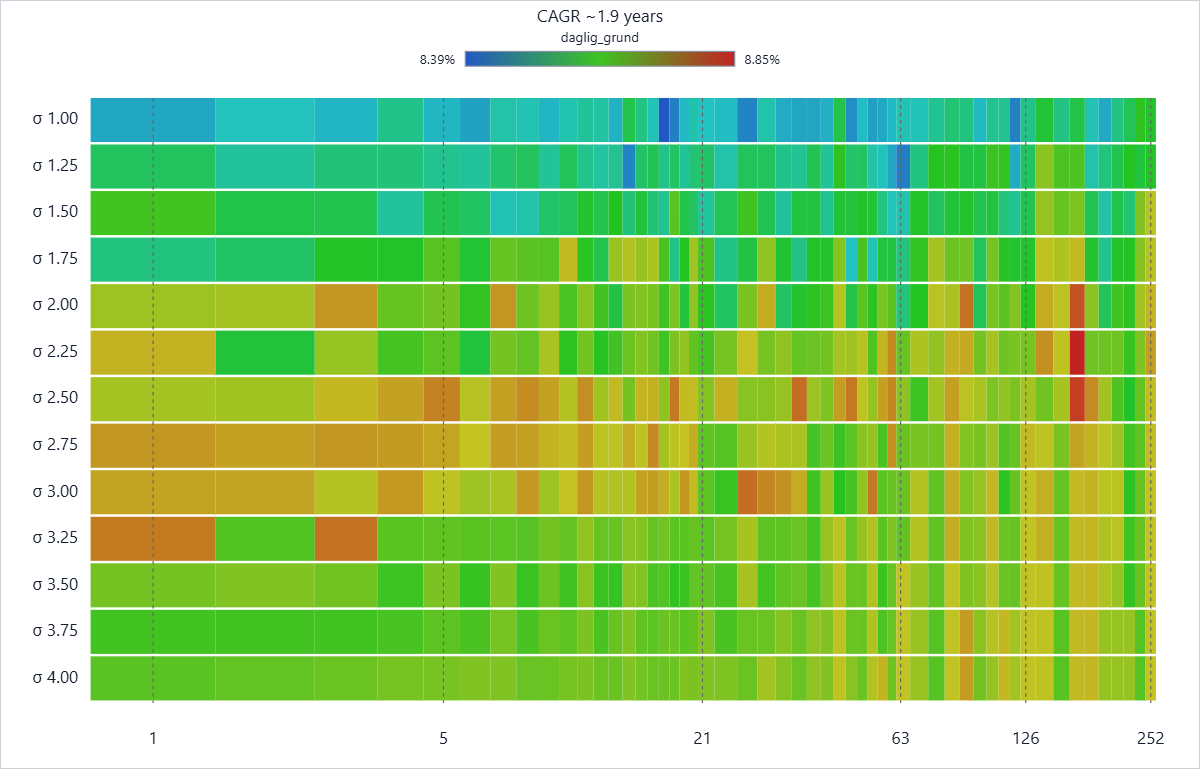
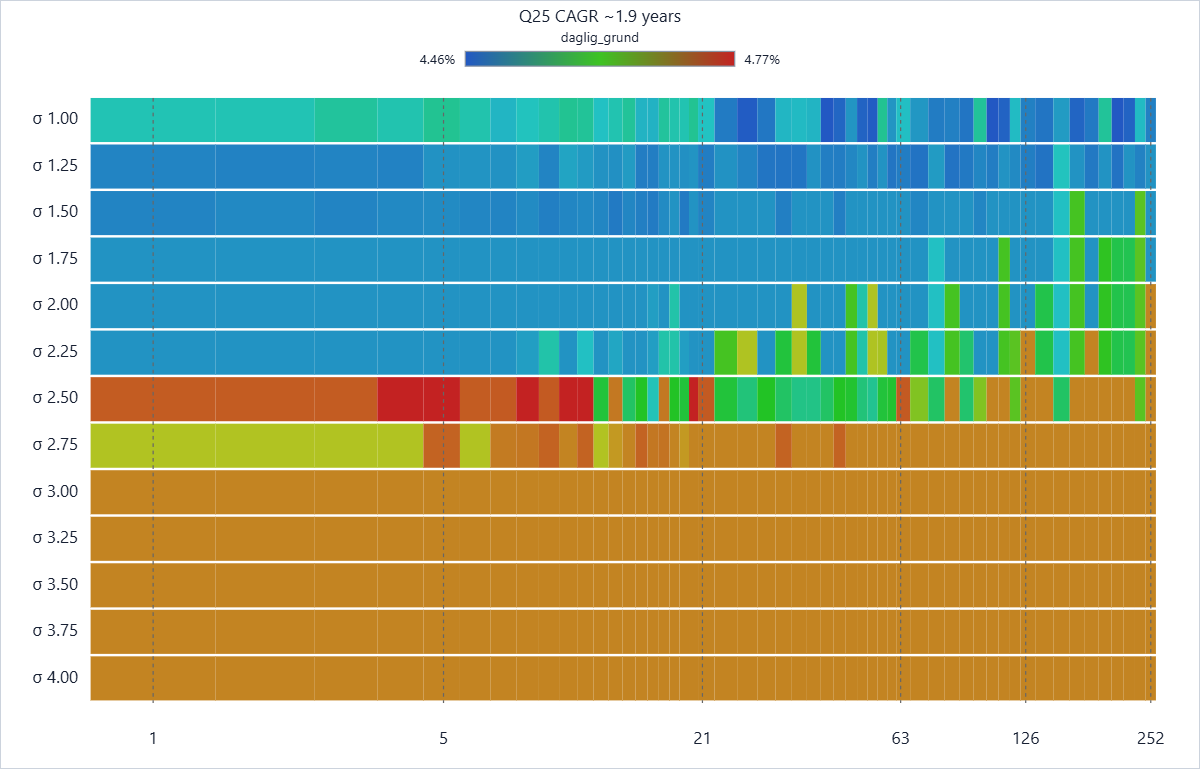
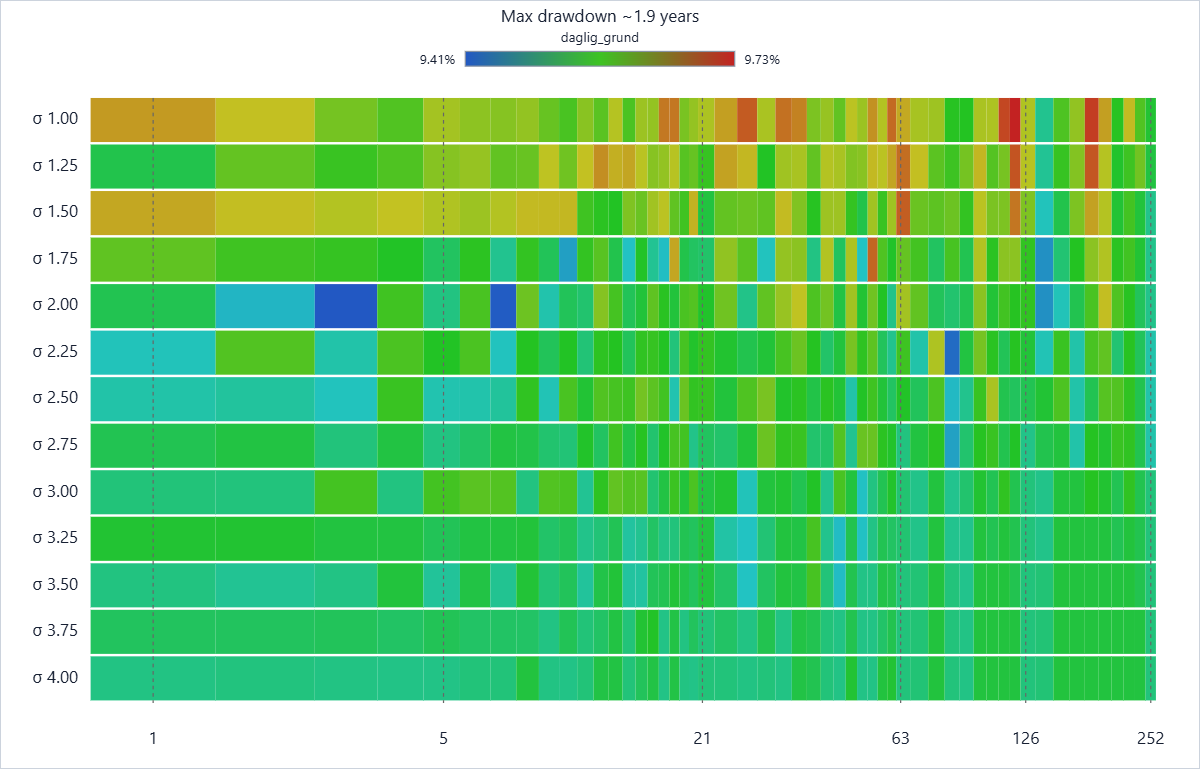
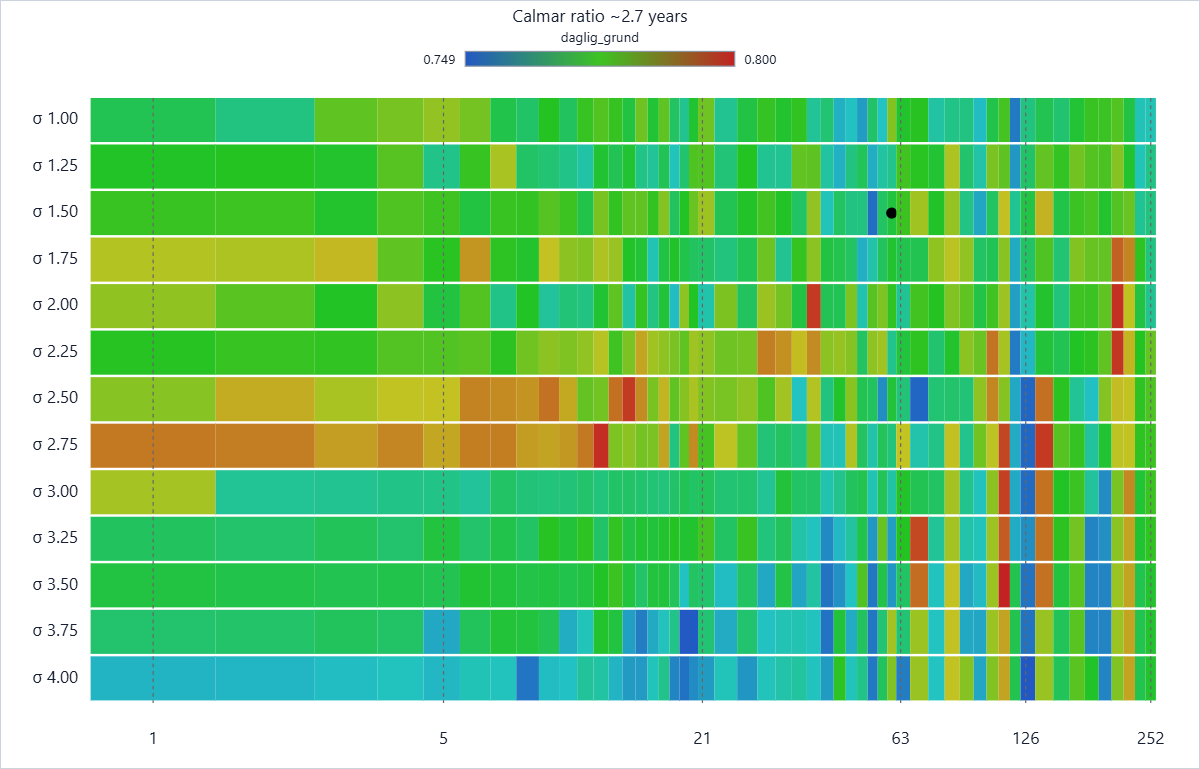
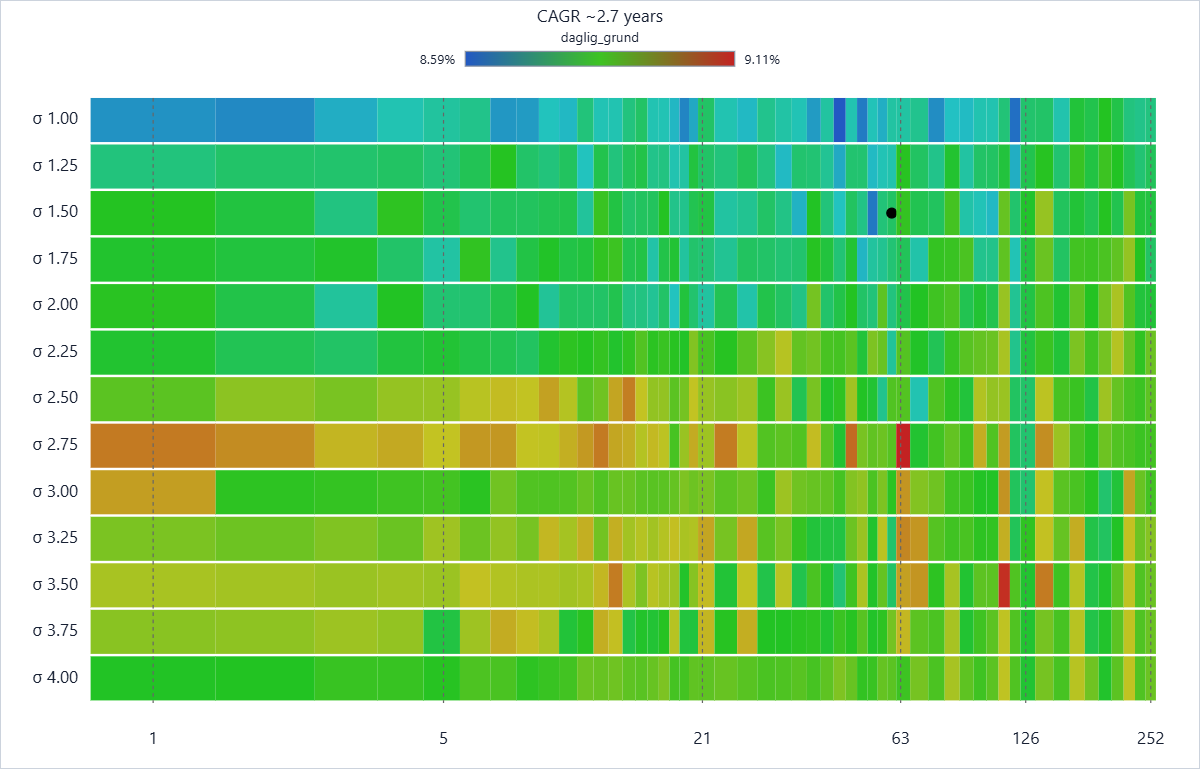
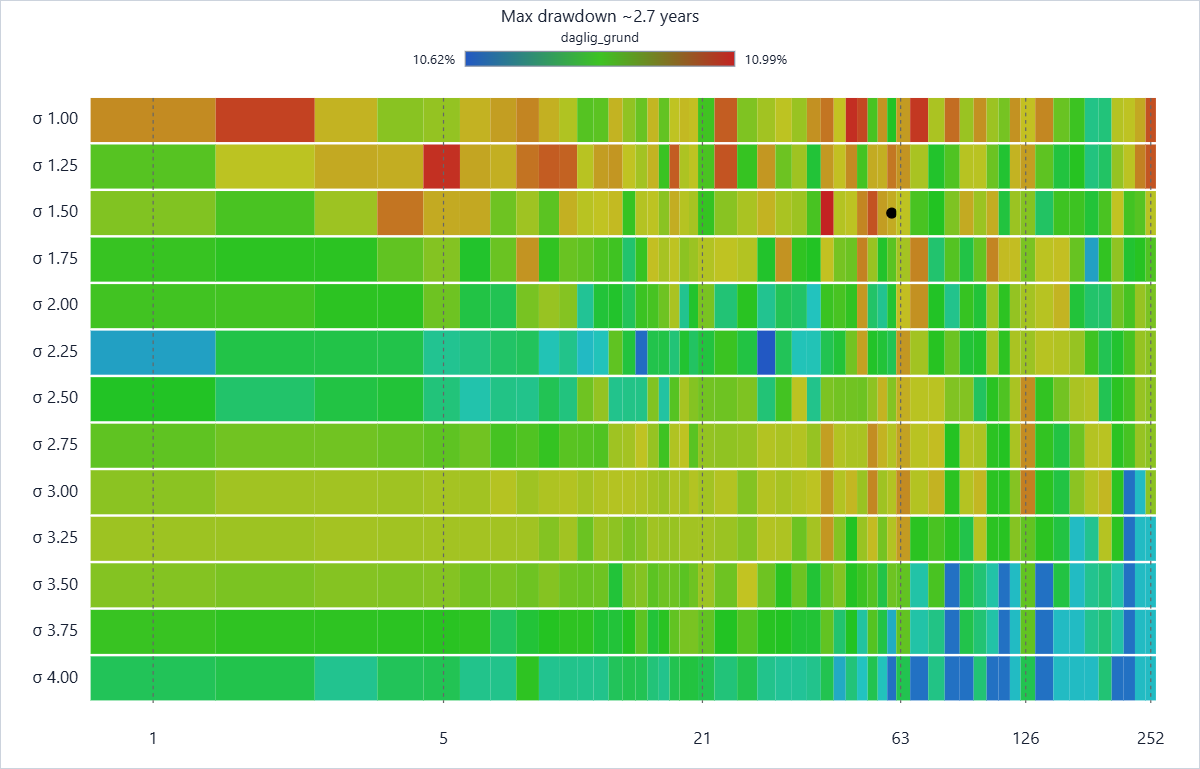
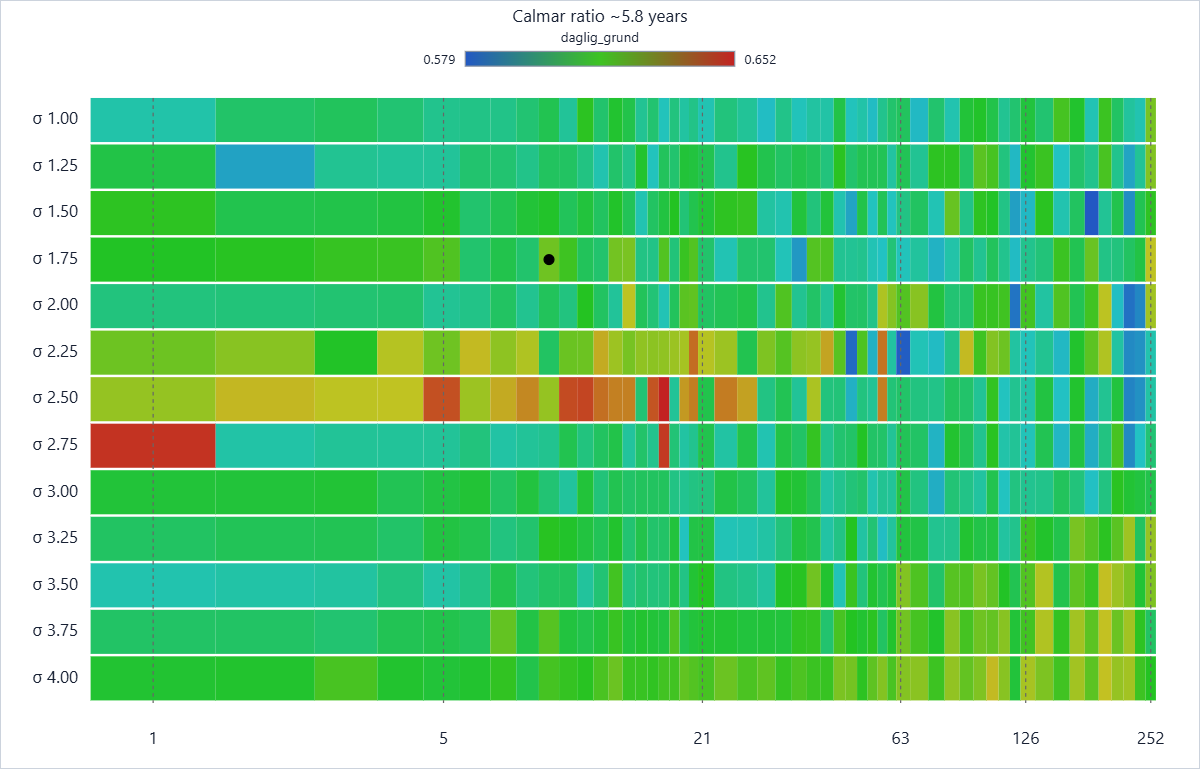
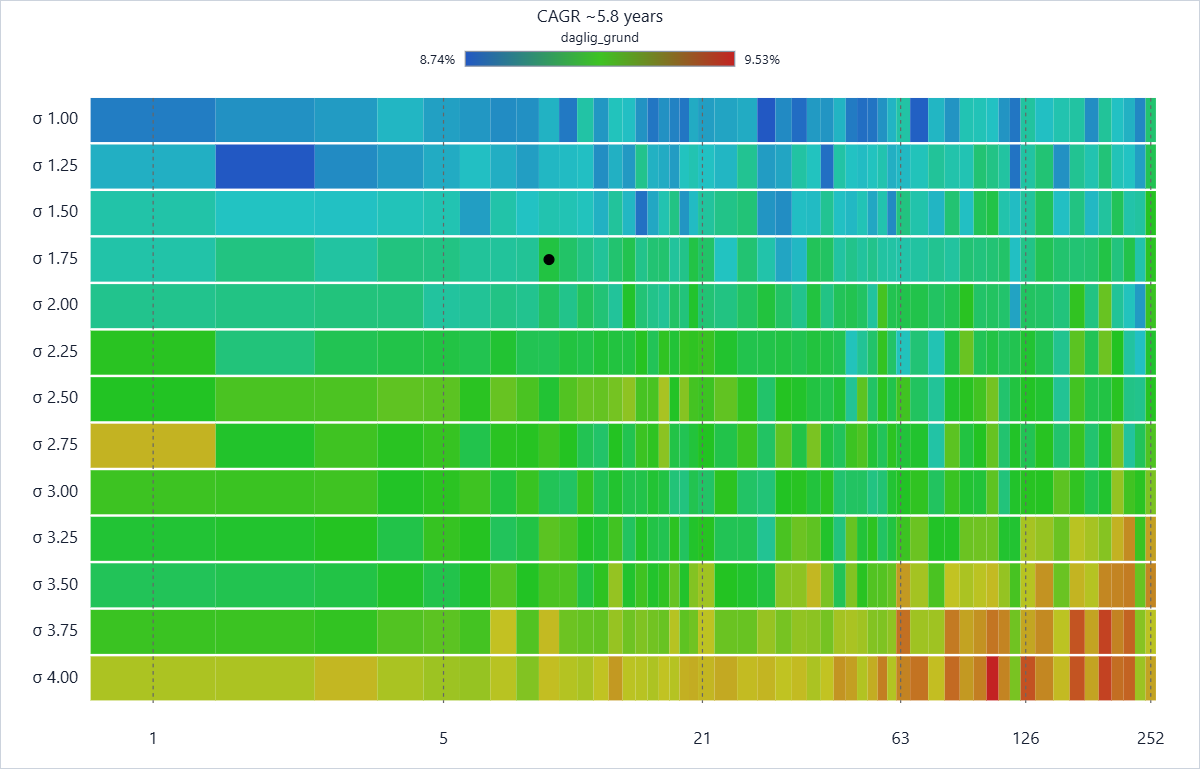
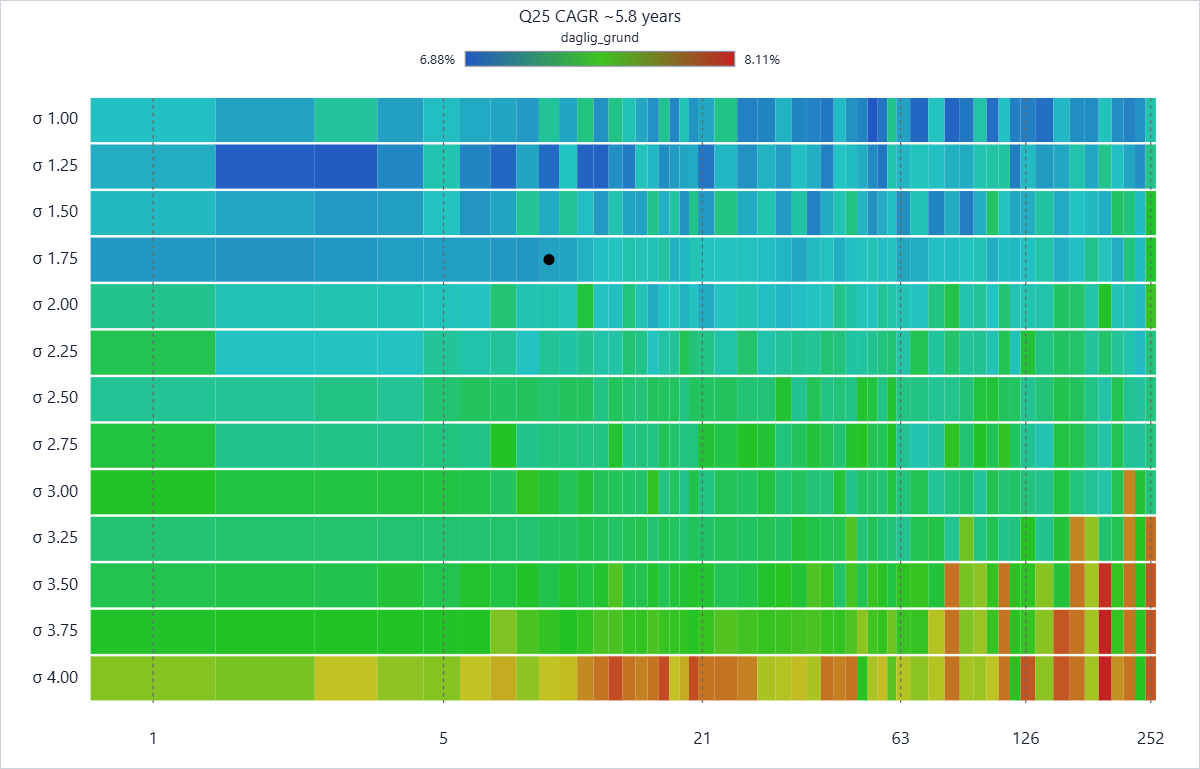
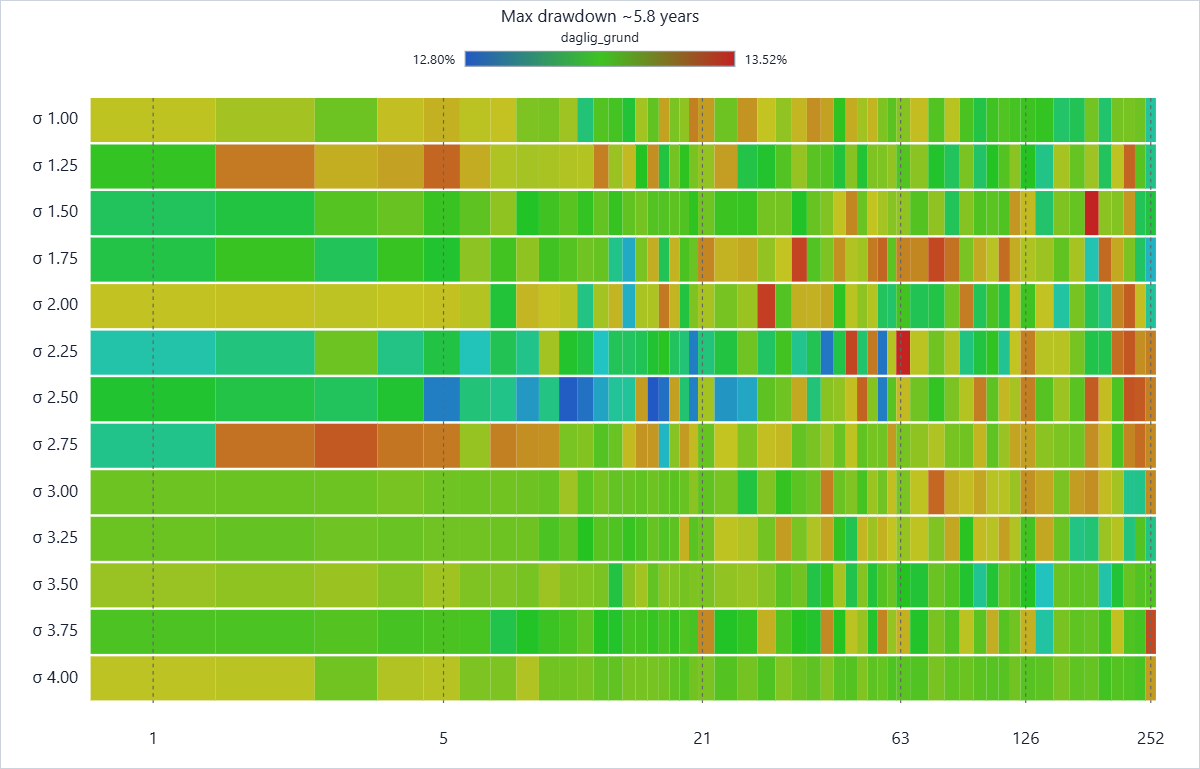
Det här är backtester som är gjorda på dagligt data (2000-2026) vid tre olika horisonter; ~1.9 år, ~2.7 år och ~5.8 år. Ombalansering testas över 53 olika utvärderingsintervall från dagligen upp till årligen, från 1σ till 4σ. Vid ombalansering så återställs samtliga komponenter till sin målvikt.
Detaljer om testperioderna
Varje enskilt backtest börjar med portföljens komponenter vid sina målvikter och utvärderas/ombalanseras enligt intervallet och bandet som finns på x- respektive y-axeln. De olika delperioderna (av samma längd) vägs sedan samman i ett medelvärde + Q25.
För att minska inverkan av timing luck men samtidigt låta allt data bidra lika mycket till resultatet så har den fulla perioden delats in i lika långa separata delperioder i två uppsättningar, var hälften är förskjutna med en halv periodlängd. Det gör att allt data bidrar lika mycket (2x) förutom en halv periodlängd i början och slutet av den total perioden (som bara bidrar med 1x).
Delperiodernas längd är godtyckligt valda baserat på hur många delperioder som får plats inom den tillgängliga historiken, men med fokus på prestanda på relativt kort sikt, dvs 2-3 år.
För varje horisont visas medelvärde för
CAGR(högre är bättre = röd)
Q25 CAGR, 25:e percentilen, dvs svaga resultat (högre är bättre = röd)
Max drawdown(lägre är bättre = blå)
Calmar ratio, väger samman avkastning och drawdown (högre är bättre = röd)
TL;DR
En generell indikation är att mellanläget 2–3σ och kontroll av banden veckovis till månadsvis presterar bäst. Där är både Calmar och Q25 CAGR förhållandevis bra utan att valet hänger på en enstaka toppcell.
Viktigast att inte göra är att:
välja mycket smala band, kring σ 1–1,5; både CAGR och drawdown är ofta sämre där.
välja 4σ baserat på att Q25 ser starkt ut vid 5.8 år. Q25 vid 2,7 år presterar uselt, vilket är en viktigare tidshorisont för en allvädersportfölj att hantera väl.
låta en stark cell vid ett långt utvärderingsintervall styra hela beslutet.
En enkel rekommendation inom mellanläget blir omkring 2,5σ med veckovis kontroll.
(Den tidigare bilden jag lade upp som visade väldigt stark prestanda vid 4σ var baserad på kontinuerliga backtester av den fullständiga perioden, 26 år, och hade dessutom väldigt många långa överlappande perioder som förstärkte bilden)
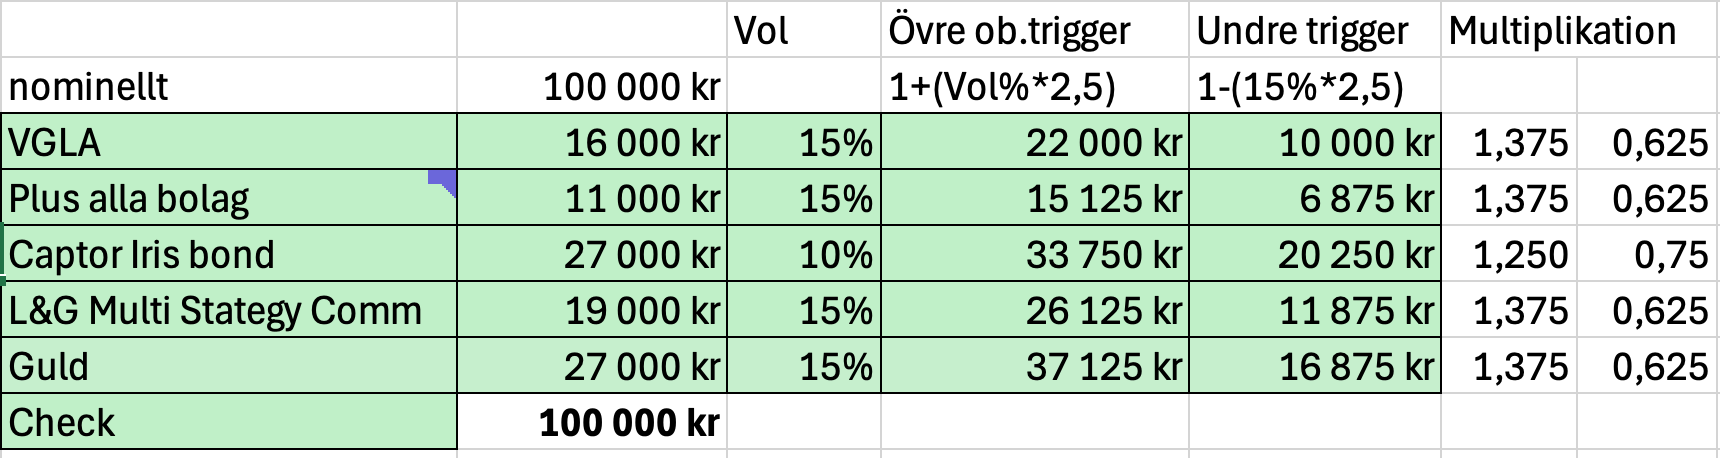
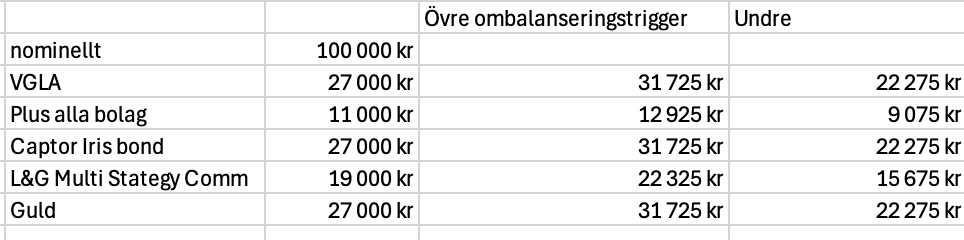
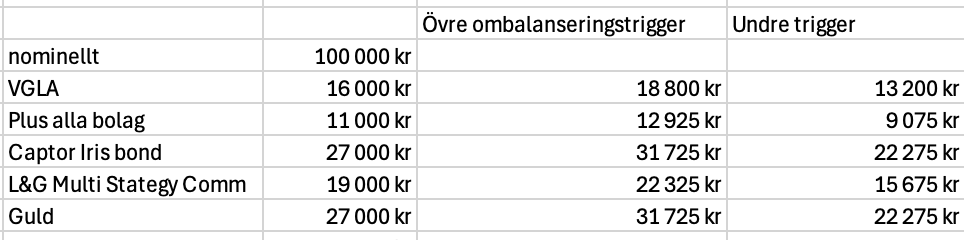
En dum fråpga, om jag t ex har valt att ha guld som 27% av portföljen och anser att volatiliteten är 15% så bör jag överväga en omviktning om andelen guld är < 17% eller > 37%? (27% x 0,15 x 2.5). Eller har jag missförstått?
Nu innan kvartalsbryt har jag nu tagit ut en slant från ISK och kommer efter kvartalsbryt sätta in pengarna på ett ISK på Brummer & Partner. Ser ut som att det där går att köpa Lynx utan avgift och sedan är tanken att flytta innehavet till Avanza. Minsta köp är dock fortfarande 100 000 kr. Blir spännande att se om allt fungerar enligt plan och hur lång tid flytten tar.
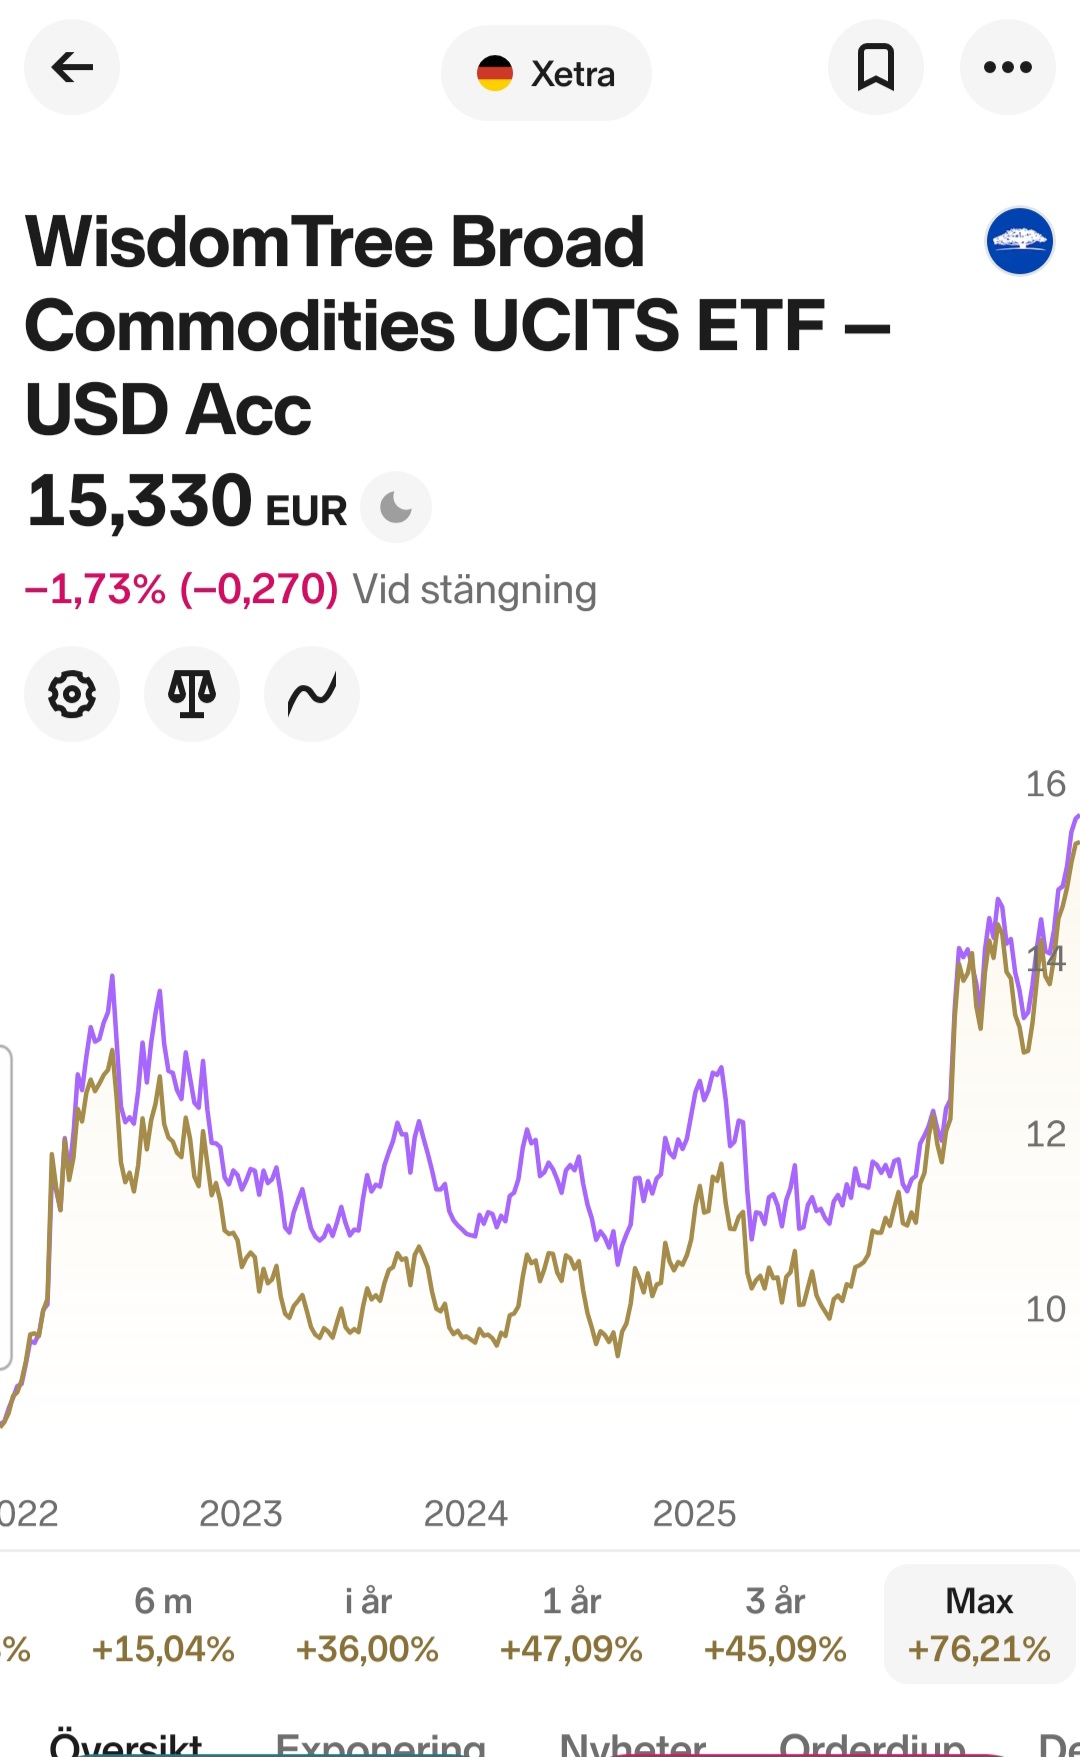
Svarar mig själv här angående alternativ. Hittade denna tråd där EN4C jämförs med bl.a. PCOM så det lutar åt att dela av en del av råvaruhinken till PCOM för att få EN4C under 20% av portföljen. De följer “formen” på varandras rörelser väl på kort sikt, dock har EN4C legat över några år efter att dess strategi uppenbarligen fungerat mycket bra ca 2022-23 men senaste året har gapet slutits igen. Close enough tänker jag.
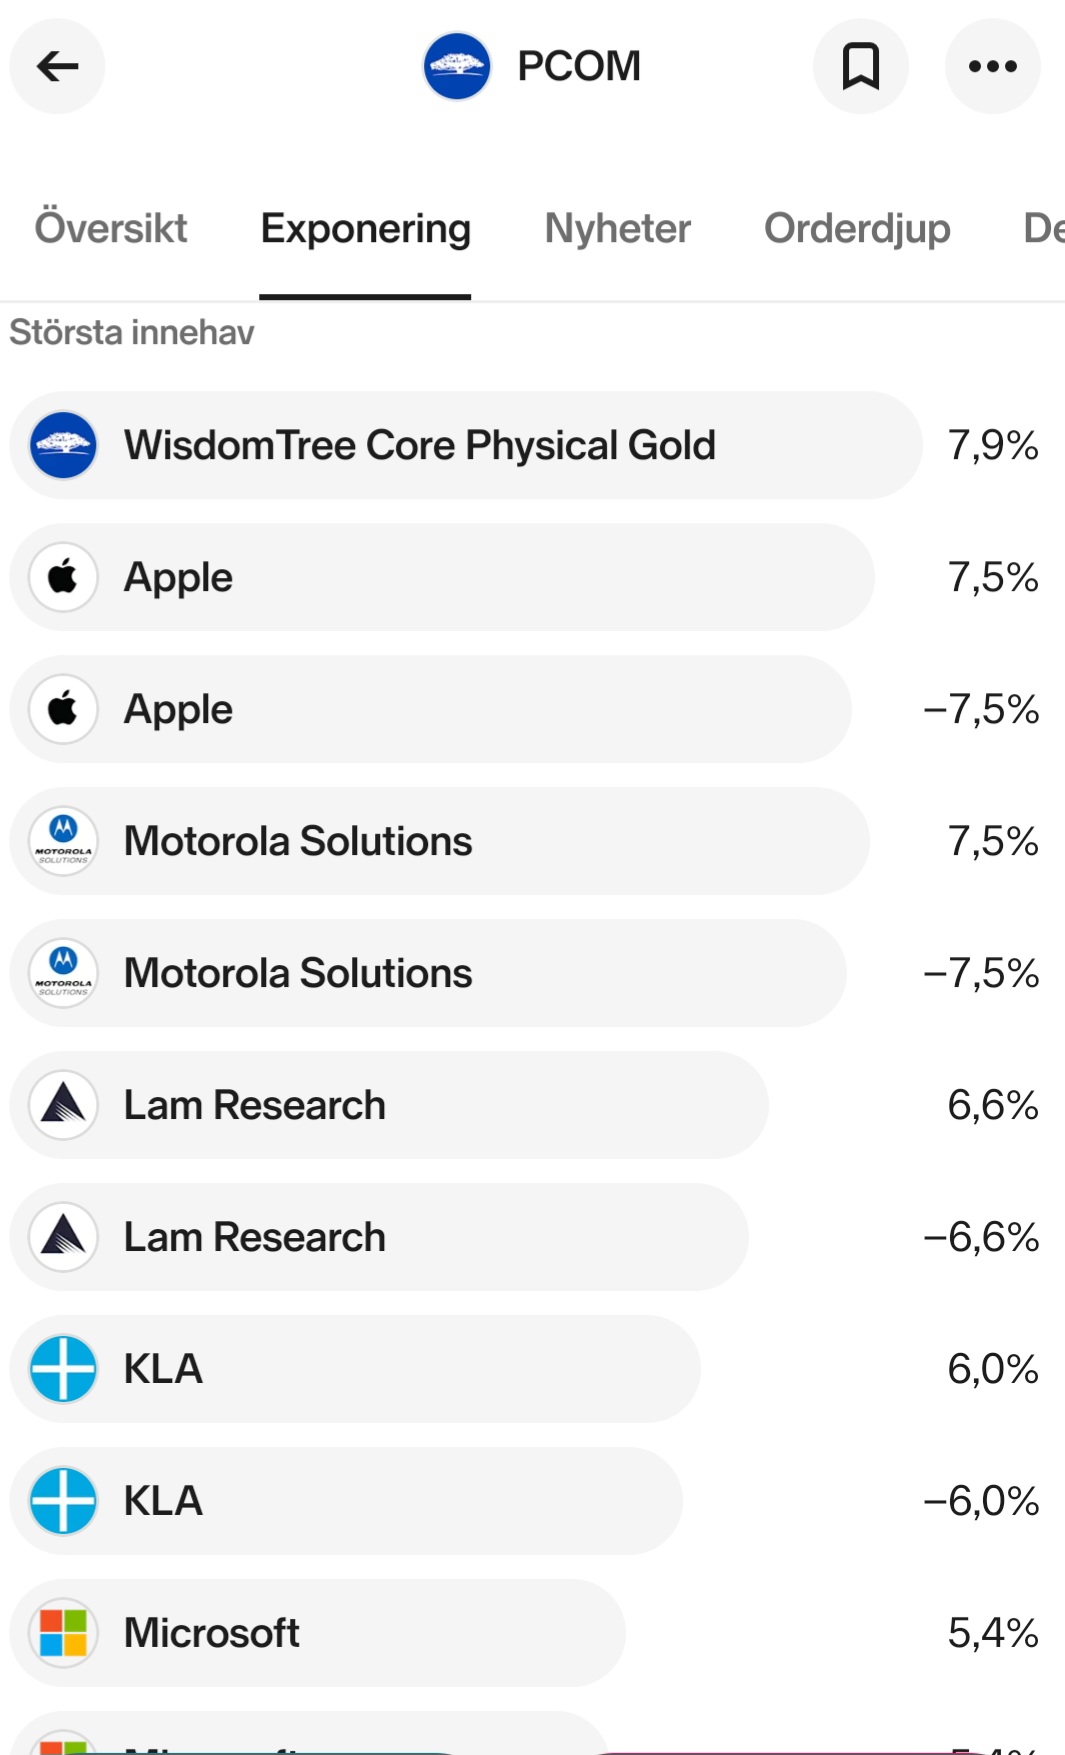
Vad är detta ens? Korta och långa positioner i samma bolag? Vad är ens poängen om de är exakt lika stora? Och det är en massa tech och annat som är stort i en vanlig global indexfond, vad gör de i en råvarufond?
Ledsen för sent svar. Personligen gillar jag inte PCOM - det är en “första generationens” råvarufond som slaviskt följer BCOM (Bloomberg Commodity Index) utan att optimera terminsrullning.
Om jag hade varit tvungen att dela upp mitt innehav i EN4C är UBS CMCI Composite SF UCITS ETF (UIQK) högst på min lista. Det är en “andra generationens” råvarufond, som rullar terminer dagligen och sprider löptiderna längs med hela terminskurvvan. Den har 70% belåningsgrad på Nordnet och är godkänd för ränterabatt på Avanza. WTIC är också ett bra alternativ, men jag har lite sämre tilltro till den metodiken eftersom det är Wisdomtrees egna, och fonden har påtagligt sämre historisk utveckling än UIQK.
Det är säkerheten för fondens råvaruexponering. Det är vanligt att syntetiska råvaru-ETF:er använder ett brett aktieindex som underliggande säkerhet för en swap som följer önskat råvaruindex.
Nej, jag har samma problem. Det verkar helt enkelt som att leverantören för Lynxs kurser i Excel tyvärr bara uppdaterar en gång i månaden.
Grymt jobbat, den nya metodiken ter sig vara mycket mer robust! Även vid delperioden 5,8 år är ju Calmar-kvoten högst vid 2,5 sigma, vilket i mina ögon är det viktigaste måttet som du redovisar. Det känns som att vi tryggt kan landa i detta ombalanseringsspann för Grundportföljen nu.
Korrekt, förutom att formeln ska vara 27% x (1 +/- 15% x 2,5). Dina gränsvärden på 17% resp. 37% var dock korrekta.
Det verkar ha blivit något fel i ditt kalkylark, du använder konsekvent +/-17,5% som ombalanseringsspann för alla fonder. Rekommenderat spann är +/-2,5 sigma för Grundportföljen.
Detta var ju ett fantastiskt tips för att slippa köpavgiften på 1% på Avanza! Det måste vara det bästa sättet att inhandla Lynx, för att sedan kunna flytta fonden till valfri nätmäklare. Stort tack för tipset!
Jag har funderingar på att starta en egen portfölj med vissa egenskaper som liknar en allvädersportfölj men som har större delar av faktorer (värde, storlek, lönsamhet, momentum) men som även har med trendföljning/managed futures, guld, obligationer och råvaror.
Vad anser ni om mitt förslag? Har tänkt en sparhorisont på 15-20 år innan uttag (är 45 år idag)
Tips på förändringar/förbättringar?
Med inbyggd hävstång och vördepappersbelåning på ca 17% så blir det ca 80% aktier, 17% obligationer, 34% alternativa tillgångar mot eget kapital.
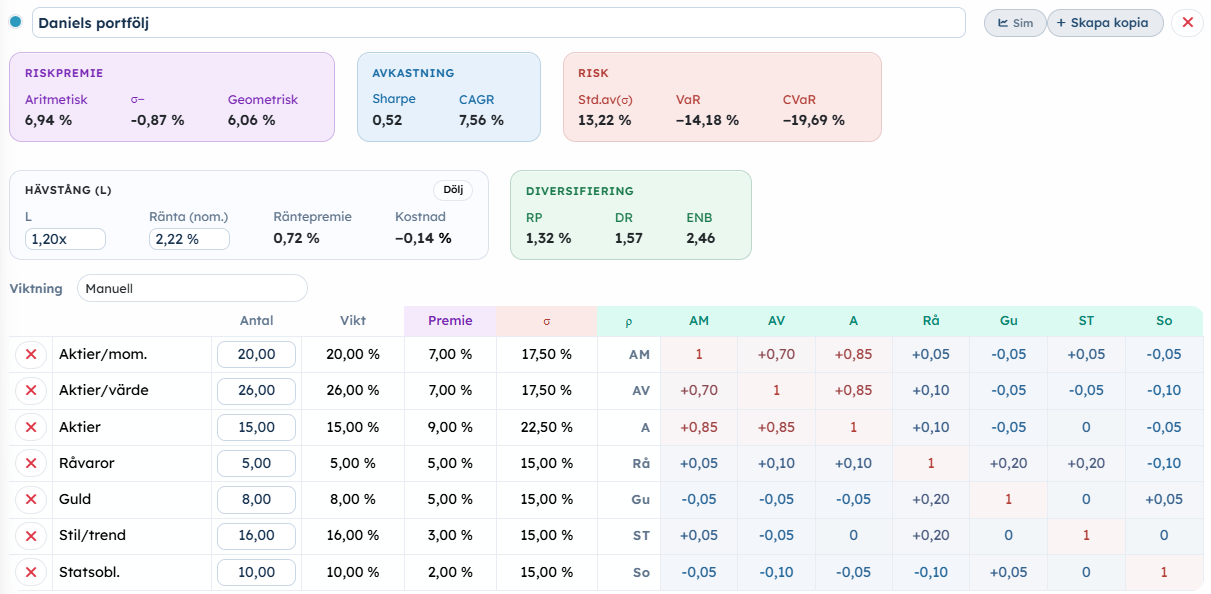
Det beror på vad du är ute efter. Jag laborerar lite i exante-verktyget med följande förenklingar:
Bryter ut aktier och obligationer från Core-fonderna, enligt 6% aktiepremie och 1.5% obligationspremie i grunden och applicerar 1.5x hävstång (drar sedan bort 0.25% från obligationerna längre ner, för intern kostnad för hävstången)
Vikt
Fond / komponent
Riskpremie
Volatilitet
10,8%
NTSG – global aktiedel
9,00%
22,50%
7,2%
NTSG – global obligationsdel
2,25%
15,00%
4,2%
NTSZ – Eurozone aktiedel
9,00%
22,50%
2,8%
NTSZ – Eurozone obligationsdel
2,25%
15,00%
12%
IS3R – iShares MSCI World Momentum
–
–
5%
Aktiespararna Global Direktavkastning A
–
–
9%
AVWC – Avantis Global Equity
–
–
12%
AVWS – Avantis Global Small Cap Value
–
–
8%
AVEM – Avantis Emerging Markets
–
–
11%
MFEH – iMGP DBi Managed Futures
–
–
8%
GZUR – Physical Swiss Gold
–
–
5%
EEAU – BNP Paribas Easy Managed Futures
–
–
5%
EN4C – L&G Enhanced Commodities
–
–
Totalt 100%
Kör sedan NTSG/NTSZ som aktier + statsobligationer. IS3R och AVEM som momentumaktier och resten som värdeaktier. MFEH och EEAU som Stil/trend:
Senaste månaden har optimal ombalanseringsmetod diskuterats flitigt här i tråden, till allra största del tack vare @RobertK:s utförliga arbete med nya simuleringar. Då diskussionen nu har lagt sig tänkte jag sammanfatta mina största insikter kring Grundportföljen i detta inlägg.
Observera att jag kommer behöva göra upprepningar i detta inlägg då jag kommer länka hit från tidslinjen framöver, ber om ursäkt till er som följt tråden.
OBS! Detta inlägg är överkurs för dig som bara investerar i en enkel Grundportfölj med årsvis ombalansering. Du kan med gott samvete låta bli att läsa detta inlägg!
Bakgrund
Fram tills nu har jag föreslagit följande ombalanseringsmetoder:
Grundportföljen
Kalenderbaserad ombalansering till målvikt av alla komponenter, årligen.
Omfångsbaserad ombalansering med enskild motsatt komponent* till toleransband, trigger +/-2,5σ, utvärdering dagligen-varannan vecka.
*“Enskild motsatt komponent” innebär att kapital från eller till ombalanseringen läggs i eller tas från den fond som är närmast sitt ombalanseringsband åt motsatt håll. Toleransbandet är definierat som 50% av ombalanseringsbandet.
Den omfångsbaserade metoden har varit baserad på slutsatser från artikeln som analyseras i detta inlägg från nov 2024, där just denna metod föreslås. Fram till maj 2026 var faktiskt föreslaget ombalanseringsspann bara +/-1σ för både Grund- och Avancerade portföljen, men jag utökade spannen efter mina utökade backtester.
Nya insikter
Diskussionerna den senaste månaden har lett till en hel del nya insikter för mig, som jag tänkte sammanfatta här.
Insikt #1: Likvidernas ursprung har ingen betydelse
Min största insikt har varit ett rent fundamentalt ifrågasättande: varför ska likvider från en ombalanseringsförsäljning hanteras annorlunda än en vanlig insättning? Jag har ju fram tills nu haft helt andra rekommendationer för insättningar/månadsspar (köpa alla fonder alt. proxyn bäst + sämst), än för ombalansering (bara köpa “enskild motsatt komponent”, dvs. enbart den sämsta fonden), utan att reflektera särskilt mycket över det.
Det enda logiska skälet till att behandla en ombalansering annorlunda än en insättning vore timing. Om ombalansering generellt skulle triggas vid tidpunkter då mean reversion vore mer sannolikt, så skulle en strategi som enbart köper sämst slå en trendföljande strategi. Problemet är att varken teori eller empiri talar för detta:
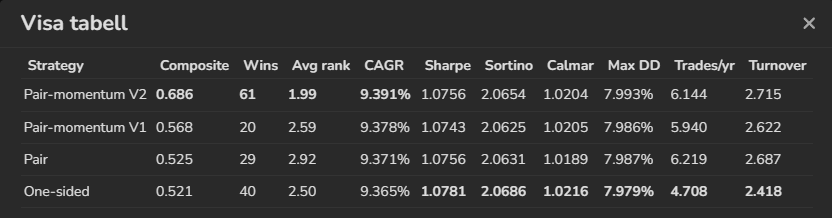
Jämförelse av olika ombalanseringsmetoder för Avancerade portföljen med ombalanseringsspann 2σ. Källa: Detta inlägg av @RobertK.
I ovanstående backtest testades olika strategier för likviderna som frigörs vid ombalansering för Avancerade portföljen, itererat över många olika tidsspann under hela backtestperioden. Rankingen sammanställdes i ovanstående tabell.
Metoderna som testades var:
“Pair-momentum V2”: Köper bästa + sämsta momentum oavsett var komponenterna ligger i förhållande till sin målvikt.
“Pair-momentum V1”: Köper bästa momentum bland komponenter över sin målvikt och sämsta momentum bland komponenter under sin målvikt.
“Pair”: Köper komponenterna närmast sitt övre och nedre ombalanseringsband.
“One-sided”: Köper enbart komponenten närmast sitt nedre ombalanseringsband, motsvarande min nuvarande metod.
Vi ser att det generellt är ganska jämnt mellan metoderna, men “pair-momentum V2” framstår som mest robust (särskilt vad gäller CAGR), medan “one-sided” presterar bättre i riskjusterad avkastning. Att momentum presterar väl är föga förvånande, eftersom det är en stark och välstuderad faktor som genererar överavkastning. Se även insikt #3 nedan där momentum-metoder också dominerar. Vi ser dock att “one-sided” ger lägst omsättning, vilket är logiskt då det är den metod som bäst återställer portföljen till jämvikt. Alla andra metoder som analyserades knuffar ju ett redan överviktat tillgångsslag närmare kanten.
Kan vi kombinera det bästa från två världar? Ökad CAGR från “momentum V2”-metoden med lägre omsättning från “one-sided”-metoden? Ja - genom “bäst + sämst”-metoden för insättningar som jag redan förespråkar!
Skillnaden blir helt enkelt att vi utökar indikationen för denna metod - från att enbart gälla insättningar till att även gälla ombalanseringar! Vi reviderar även den fasta procentsatsen 50% till att vara proportionell mot komponenternas aktuella vikt i portföljen, vilket är mer robust.
Sammanfattat talar alltså empirin för att det inte finns något säkert samband mellan ombalanseringstriggers och förväntad mean reversion, eftersom “one-sided”-metoden borde varit överlägset bäst i sådana fall. Detta är också logiskt rimligt givet att olika personer kan ha startat sina portföljer vid helt olika tidpunkter. Alla insättningar i allvädersportföljen bör därmed betraktas vara likvärdiga, och samma insättningsstrategi bör därmed användas oavsett ursprung.
Notera att denna momentumbaserade ombalanseringsstrategi förutsätter att man har sin allvädersportfölj på ett ISK eller KF där ökad omsättning inte innebär högre skatt, samt att ETF-transaktionerna är tillräckligt stora (helst >4000 kr) för att minimera courtage. Kostnaderna kan annars äta upp metodens fördelar.
Insikt #2: Ombalanseringsspann 2,5σ är rimligt för Grundportföljen
Utförliga analyser av optimalt ombalanseringsspann har gjorts för Grundportföljen:
Heatmap över Calmar-kvot (CAGR dividerat med max drawdown) för Grundportföljen vid olika ombalanseringsspann (y-axeln) och utvärderingsintervall (x-axeln). Röd = bättre. Källa: Detta inlägg av @RobertK.
Vi ser att strategier med högst Calmar-kvot hopar sig runt 2,5σ och daglig-månatlig utvärdering av portföljen (upp till kvartalsvis fungerar dock väl), vilket bekräftar att vårt nuvarande ombalanseringsspann för Grundportföljen är korrekt.
Att bredare spann presterar bäst är logiskt, framförallt när man beaktar transaktionskostnader. Backtesterna visar att tillgångar kan tillåtas drifta ända uppemot 3σ innan portföljens balans och riskparitet tar signifikant skada, men runt 2,5σ tycks vara det optimala intervallet för Grundportföljen.
Insikt #3: Toleransband bör utökas för Grundportföljen
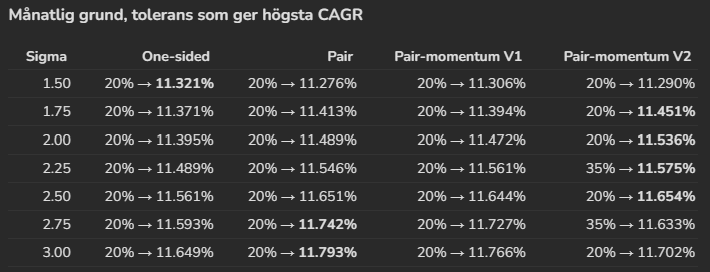
Tabell över optimalt toleransband (20-80%) för olika ombalanseringsspann, ombalanseringsmetoder och toleransband för Grundportföljen. Toleransbandet anges i procent in mot målvikt från yttre ombalanseringsband (så att 0% = yttre band, 100% = målvikt). Källa: Detta inlägg av @RobertK.
Jämförelse av olika toleransband för Grundportföljen vid ombalanseringsspann 2,5σ. Källa: Detta inlägg av @RobertK.
I ovanstående backtester har olika toleransband för Grundportföljen analyserats. Den första tabellen visar att ett toleransband på 20%-35% är optimalt överlag, oavsett ombalanseringsparametrar. Den andra tabellen bekräftar att 20% presterar signifikant bäst i såväl CAGR som Sharpe för mitt föreslagna ombalanseringsspann på 2,5σ för Grundportföljen. Jag har därmed landat i att revidera toleransbandet från 50% till 25%.
Detta är även logiskt rationellt - eftersom Grundportföljen innehåller så få tillgångsslag, som använder sig av relativt breda ombalanseringsspann, kommer varje ombalansering flytta en relativt stor andel av portföljen. Det är därmed rimligt att bredda toleransbandet för Grundportföljen, så att en trendande tillgång ombalanseras “lite men ofta” snarare än “mycket och sällan”. Som jag nämnt tidigare är detta i linje med vad Antti Ilmanen skriver i sin bok “Investing Amid Low Expected Returns”, där han föreslår kvartalsvis ombalansering till 1/4 av målvikten.
Sammanfattning
Jag vill återigen tacka @RobertK som lagt ned otaliga timmar på sina tester, och även er andra som deltagit i diskussionen här i tråden, det har varit oerhört intressant!
Sammanfattat har jag landat i många nya insikter avseende ombalansering av min allvädersportfölj. Den absolut största har varit att likvider som frigörs eller införs vid en ombalanseringshändelse i allvädersportföljen inte bör betraktas annorlunda än en vanlig insättning eller uttag. Det är därmed rimligt att konsolidera mina strategier för ombalansering och insättning/uttag, som tidigare varit skilda. Det är av samma anledning ologiskt att bara köpa/sälja det som gått sämst/bäst vid en ombalanseringshändelse, eftersom man kämpar mot momentumfaktorn. Jag har även insett att bredare ombalanseringsspann och toleransband generellt är gynnsamt för Grundportföljen.
Efter en hel del reflektion har jag dock landat i att momentum-metoderna för Grundportföljen inte hör hemma i denna tråd. Första inlägget är redan tungt att ta in för en nybörjare, och om jag dessutom börjar hänvisa till standardavvikelser, toleransband och momentumranking så kommer personen ge upp direkt. Skillnaden mellan en kalenderbaserad årsvis ombalansering av Grundportföljen mot den mest optimerade momentum-metoden rör sig inte om mer än ~0,5%-enheter i CAGR och ~10% förbättad Sharpe, vilket är signifikant men definitivt ingen kioskvältare. Jag bibehåller dock en alternativ “halvoptimerad” omfångsbaserad metod som inkörsport till de mer avancerade metoderna:
Grundportföljen
I fallande rekommendationsordning:
Kalenderbaserad ombalansering till målvikt av alla komponenter, årligen. Denna metod behålls som förstahandsval då fokus i Grundportföljen är enkelhet.
Omfångsbaserad ombalansering till målvikt av alla komponenter, trigger +/-2,5σ, månatlig-kvartalsvis utvärdering. Detta är en attraktiv, mer optimerad metod om man är villig att engagera sig lite mer. Portföljen utvärderas tätare än metod 1, och ombalanseras helt om någon komponent faller utanför sitt ombalanseringsspann. Jämfört med tidigare metod “enskild motsatt komponent”/“one-sided” slipper man hålla koll på toleransband. Metoden har presterat nära toppen i backtestrankingen.
Vill man läsa mer om de avancerade momentum-metoderna hänvisar jag istället till min Patreon-artikel, där jag släpper alla tyglar i nörderiet. Jag vill dock återigen påpeka att detta är extrem överkurs och inte nödvändigt för Grundportföljen.
Planerade uppdateringar till följd av detta inlägg


 Även vid delperioden 5,8 år är ju Calmar-kvoten högst vid 2,5 sigma, vilket i mina ögon är det viktigaste måttet som du redovisar. Det känns som att vi tryggt kan landa i detta ombalanseringsspann för Grundportföljen nu.