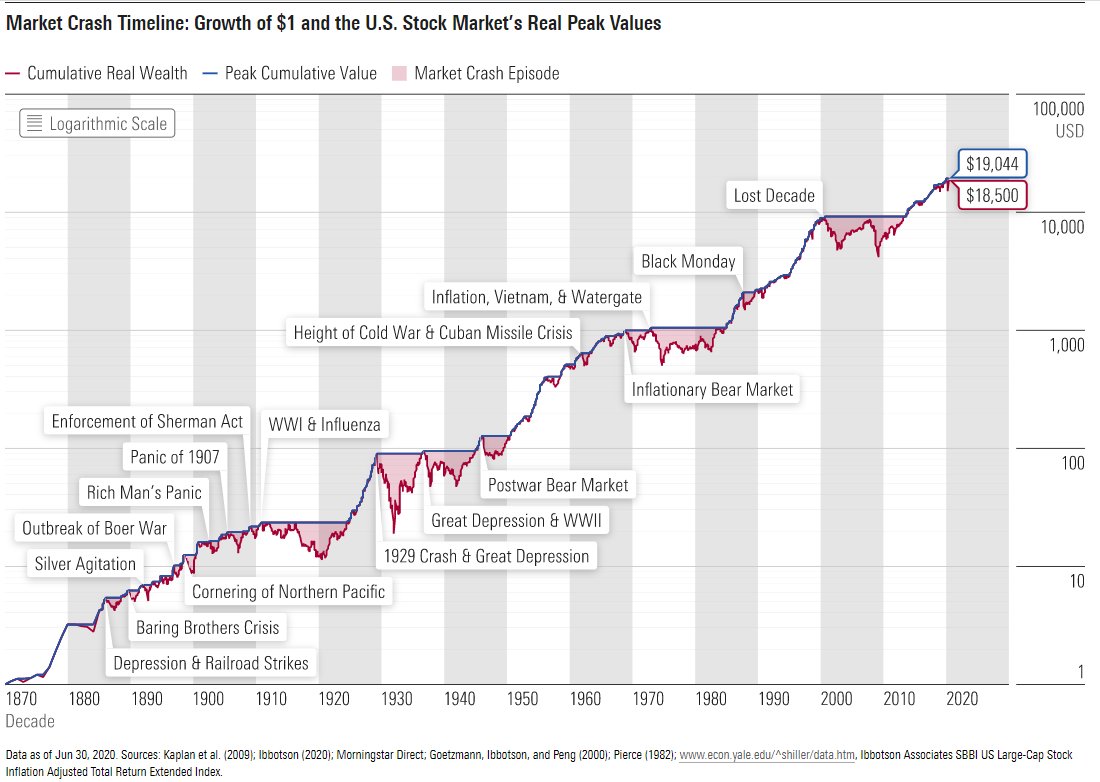
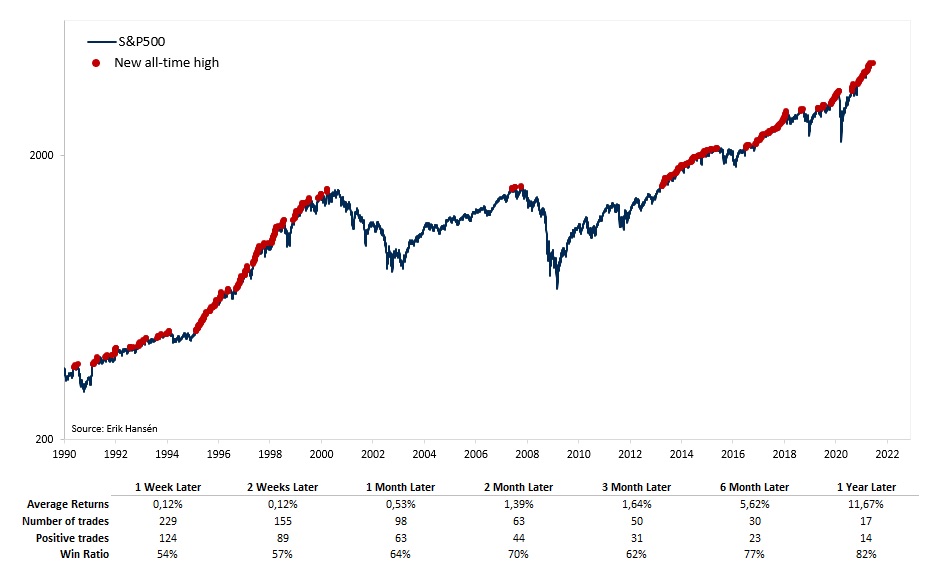
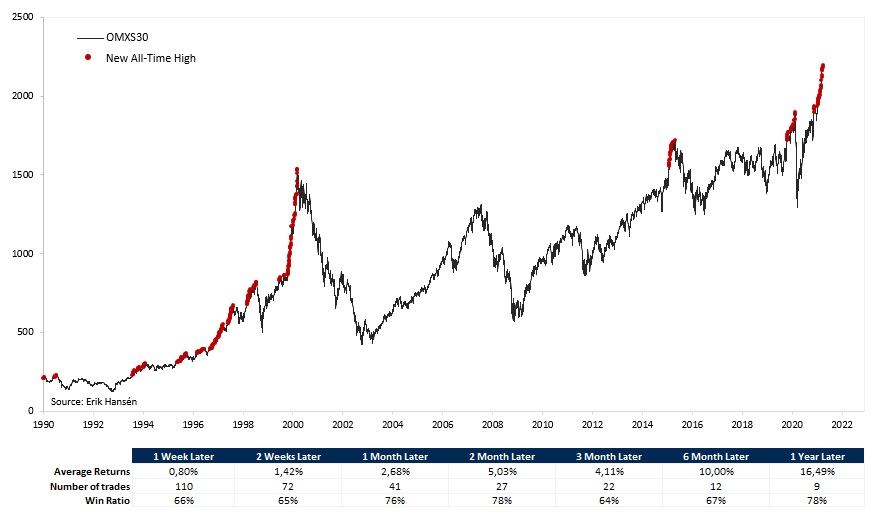
ATH är också olämpligt mått eftersom i genomsnitt över tid går börsen upp, då blir medelexponeringen lägre än lämpligt. Eftersom ATH är mer normaltillstånd än inte ATH.
Känns som det kräver väldigt mycket jobb och engagemang och svårt att lyckas tajma börsen generellt. På lång sikt är det nog mer lönsamt att bara ligga investerad utan för mycket pillande.
Jag har själv försökt skissa på en liknande strategi. Jag tänkte då mer i banorna om börsen stigit 10% , skala ner aktiedeln 1% till en viss miniminivå. Om börsen sedan kraschar skala upp 1% per 3% nedgång eller liknande upp till en viss max-nivå. Den utgångspunkt man utgår då skulle vara senaste gången man skalade ner/upp.
Jag lyckades dock inte lösa ut hela systematiken på hur jag ska göra så jag sjösatte aldrig systemet. Notera även att detta system skulle betta emot så kallade momentum strategier som agerar totalt motsatt, dvs. köper mera när det går bra och mindre när det går dåligt.