Crash scenario
VARIABLER (fyll i):
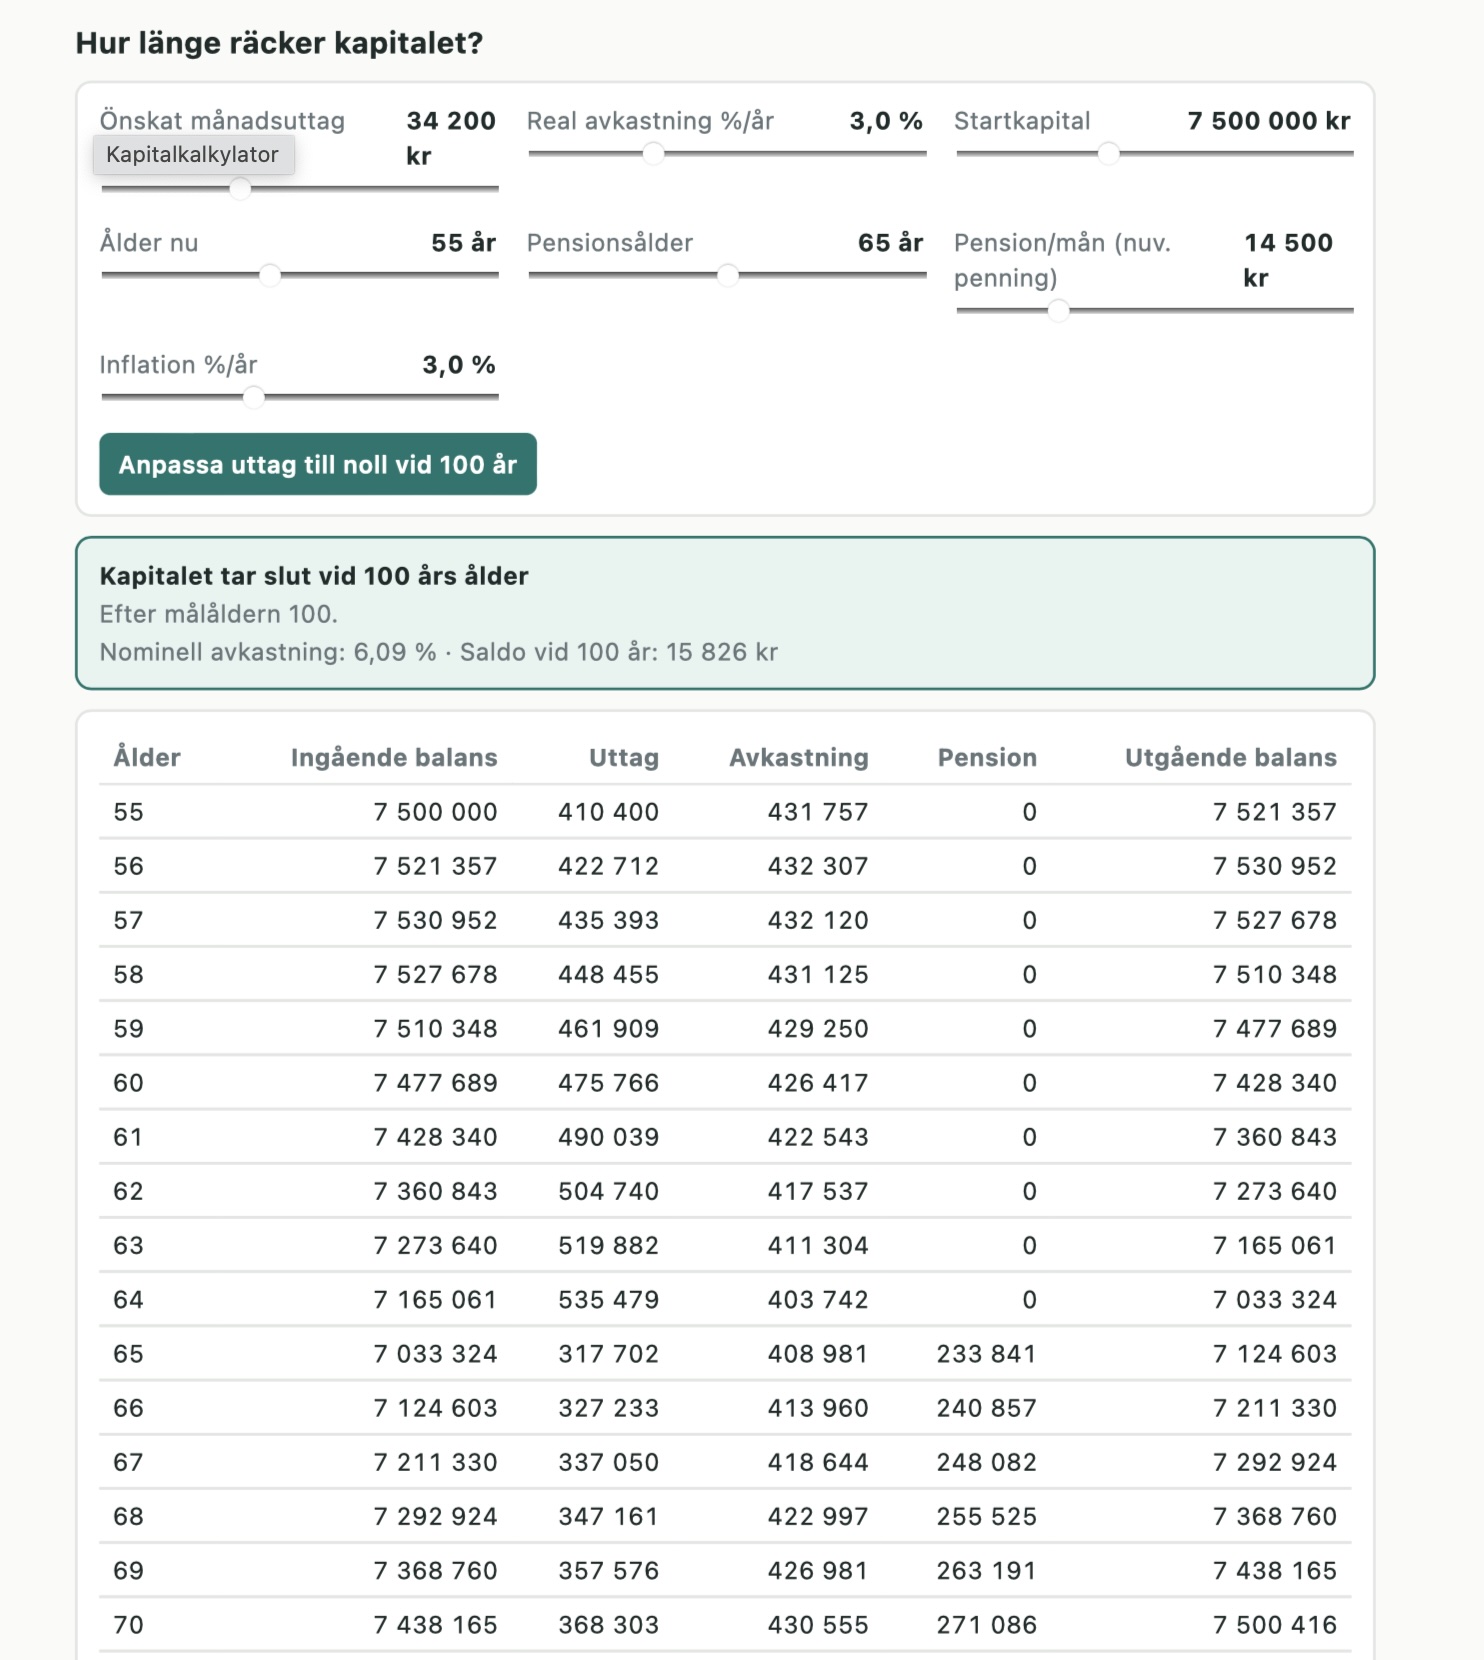
- Startkapital: 7 500 000 kr
- Nuvarande ålder: 55 (nuvarande år: 2026)
- Real avkastning per år (efter inflation och skatt): 3 %
- Inflation per år: 3 %
- Önskat månadsuttag idag (i dagens penningvärde): 30 000 kr
- Pensionsålder: 65
- Pension per månad efter skatt (i dagens penningvärde): 14 500 kr
- Kapitalet ska ta slut vid ålder: 100
KRASCH-SCENARIO (stresstest, kan slås av/på):
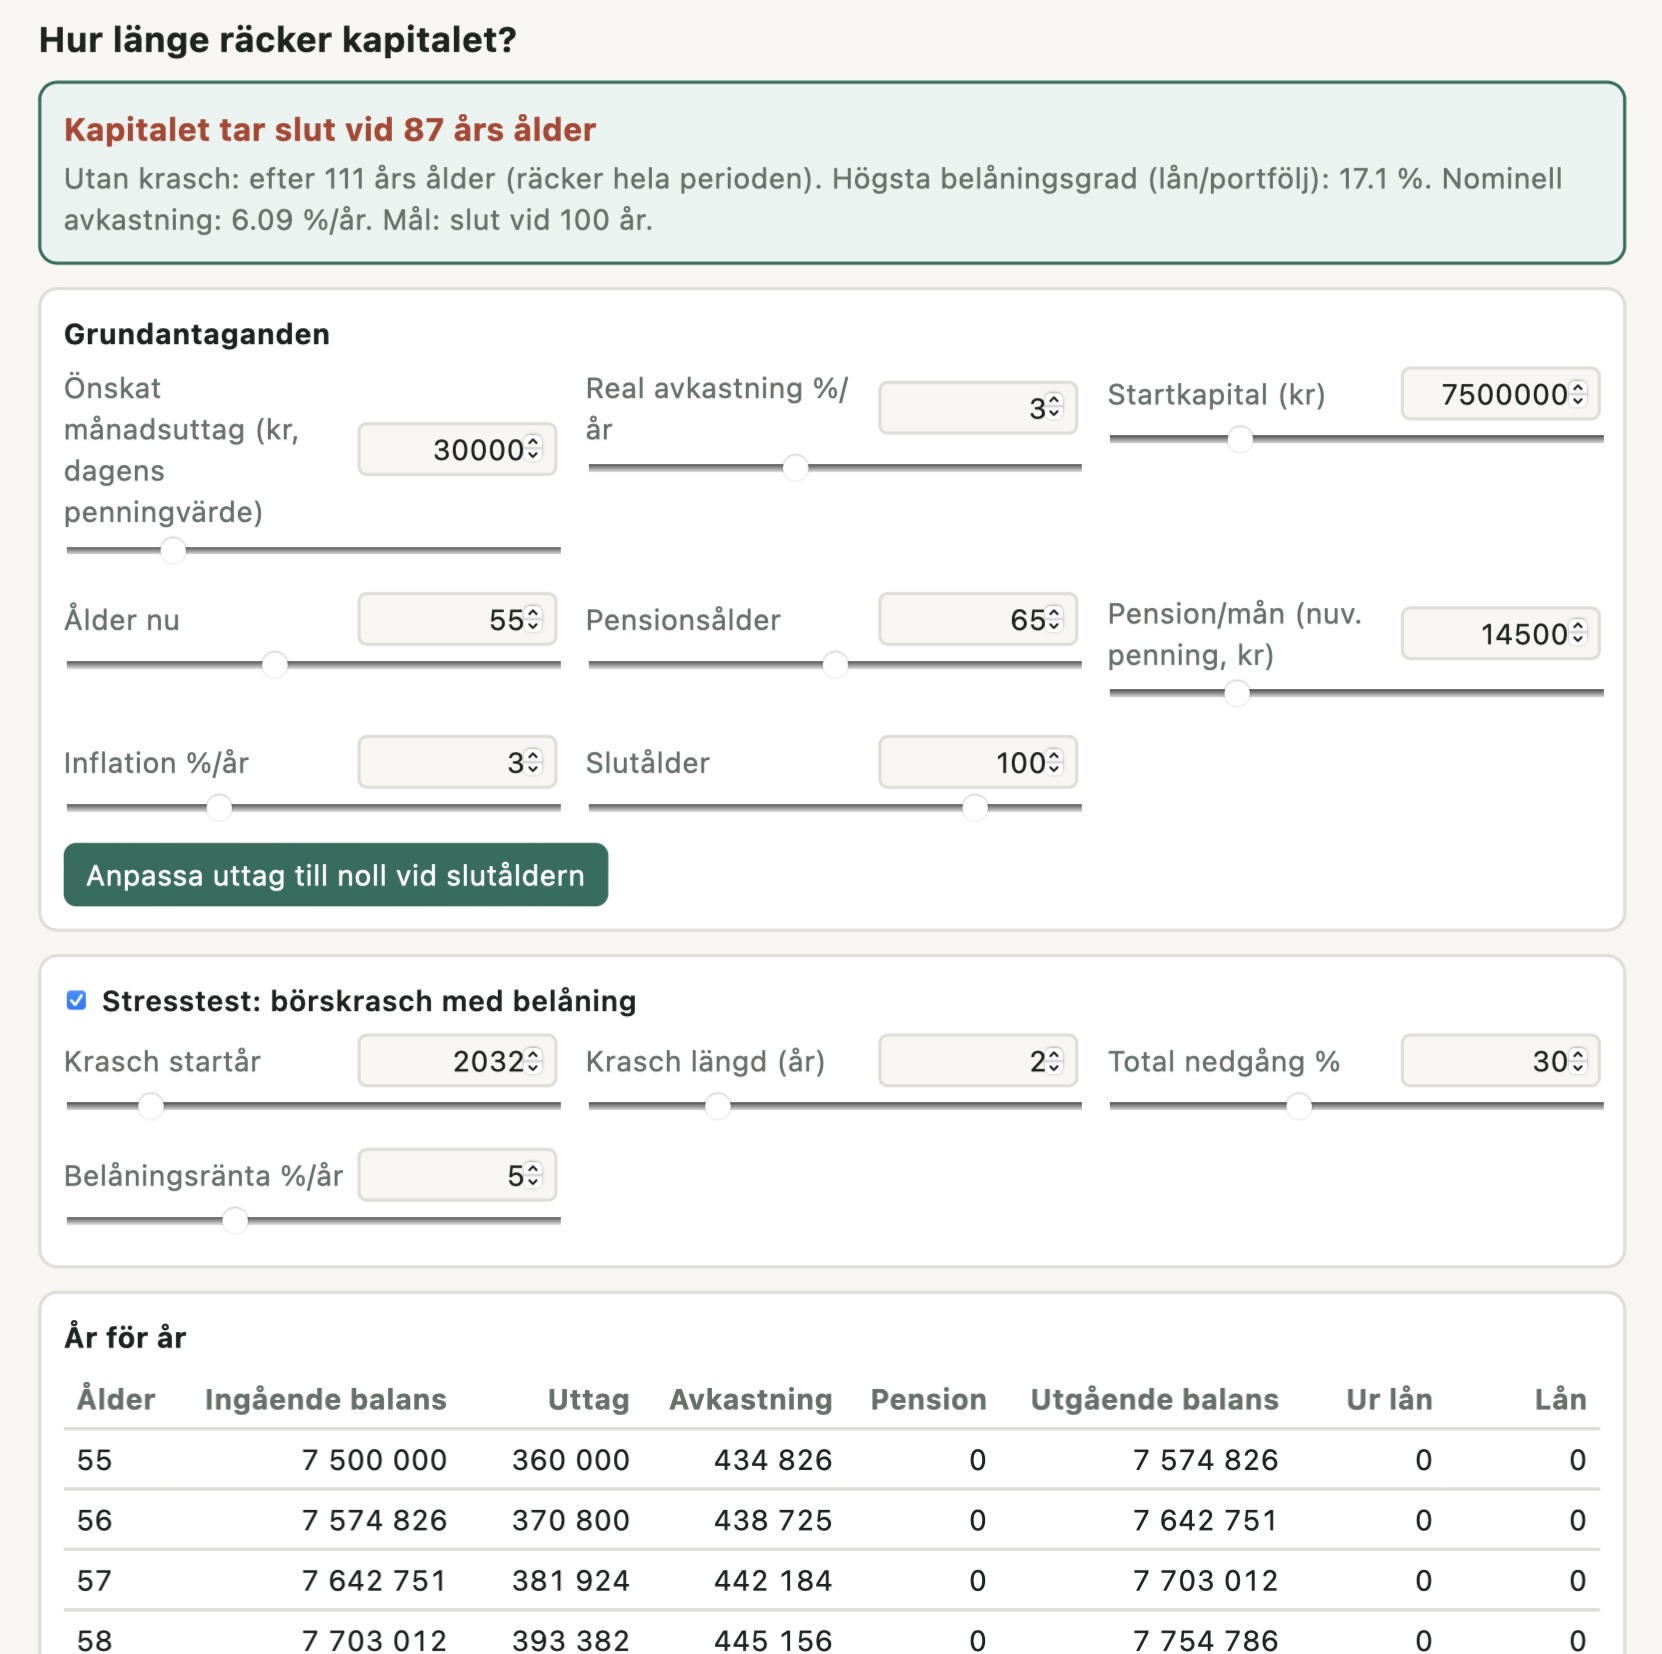
- Krasch startår: 2032 (motsvarar ålder 61)
- Krasch varar: 2 år
- Total nedgång under kraschen: 30 %
- Belåningsränta: 5 % per år
- Ingen buffert. Hela uttaget under kraschen lånas mot portföljen.
UPPGIFT:
Räkna ut hur länge kapitalet räcker med variablerna ovan, och bygg en
interaktiv kalkylator med reglage. Publicera den som en webbsida.
Regler:
1. Avkastningen är real. Räkna om till nominell avkastning:
(1 + real) × (1 + inflation) − 1.
2. Månadsuttaget och pensionen räknas upp med inflationen varje år,
från idag (år 0 = idag, ingen uppräkning första året).
3. Pensionen börjar betalas ut vid pensionsåldern. Den konsumeras
månadsvis och ger ingen avkastning. Månadsuttaget från kapitalet är
(månadsbehov − pension), aldrig under 0. Årsuttag = 12 × det beloppet.
4. Uttaget för hela året görs direkt i början av året. Saldot efter uttag
får avkastning under året. Uttaget kan aldrig vara större än saldot.
5. Om en slutålder är angiven: räkna ut det högsta månadsuttag som gör
att saldot blir noll vid den åldern.
Krasch-regler (gäller när stresstestet är på):
6. Under krasch-åren är portföljens avkastning konstant, så att nedgången
totalt blir 30 % över kraschens längd: (1 − 0,30)^(1/2) − 1 ≈ −16,3 %
per år. Efter kraschen är avkastningen normal nominell avkastning
igen, ingen extra återhämtning.
7. Under krasch-åren tas inget uttag ur portföljen. Årets uttag lånas i
början av året. Skulden växer med belåningsräntan varje år
(hela årets ränta läggs på skulden vid årets slut).
8. Året efter kraschen slutar betalas hela skulden (inklusive ränta)
tillbaka ur portföljen, tillsammans med det vanliga uttaget för det
året, före att avkastningen räknas.
9. “Kapitalet tar slut” = första året då utgående balans är ungefär noll
(visas som åldern + 1). Detta kan inte inträffa under krasch-åren.
10. Knappen som anpassar uttaget till noll vid slutåldern ska räkna med
krasch-scenariot när det är påslaget.
Utdata:
- Tabell, en rad per år, med kolumnerna: Ålder, Ingående balans, Uttag,
Avkastning, Pension, Utgående balans. När stresstestet är på: lägg
även till Ur lån (uttag som lånas), Lån (utgående skuld).
- En resultatrad: “Kapitalet tar slut vid X års ålder”, och vid
stresstest även jämförelse med resultatet utan krasch och högsta
belåningsgrad (lån / portfölj).
- Reglage (med talfält) för: Önskat månadsuttag, Real avkastning,
Startkapital, Ålder nu, Pensionsålder, Pension/mån (nuv. penning),
Inflation %/år, Slutålder, samt för krasch: startår, längd,
total nedgång %, belåningsränta, och en kryssruta för att slå av/på
stresstestet. Knapp: “Anpassa uttag till noll vid slutåldern”.
*- Utgå från variabel-värdena när tabellen byggs.
Crash scenario
VARIABLER (fyll i):
- Startkapital: 7 500 000 kr
- Nuvarande ålder: 55 (nuvarande år: 2026)
- Real avkastning per år (efter inflation och skatt): 3 %
- Inflation per år: 3 %
- Önskat månadsuttag idag (i dagens penningvärde): 30 000 kr
- Pensionsålder: 65
- Pension per månad efter skatt (i dagens penningvärde): 14 500 kr
- Kapitalet ska ta slut vid ålder: 100
KRASCH-SCENARIO (stresstest, kan slås av/på):
- Krasch startår: 2032 (motsvarar ålder 61)
- Krasch varar: 2 år
- Total nedgång under kraschen: 30 %
- Belåningsränta: 5 % per år
- Ingen buffert. Hela uttaget under kraschen lånas mot portföljen.
UPPGIFT:
Räkna ut hur länge kapitalet räcker med variablerna ovan, och bygg en
interaktiv kalkylator med reglage. Publicera den som en webbsida.
Regler:
1. Avkastningen är real. Räkna om till nominell avkastning:
(1 + real) × (1 + inflation) − 1.
2. Månadsuttaget och pensionen räknas upp med inflationen varje år,
från idag (år 0 = idag, ingen uppräkning första året).
3. Pensionen börjar betalas ut vid pensionsåldern. Den konsumeras
månadsvis och ger ingen avkastning. Månadsuttaget från kapitalet är
(månadsbehov − pension), aldrig under 0. Årsuttag = 12 × det beloppet.
4. Uttaget för hela året görs direkt i början av året. Saldot efter uttag
får avkastning under året. Uttaget kan aldrig vara större än saldot.
5. Om en slutålder är angiven: räkna ut det högsta månadsuttag som gör
att saldot blir noll vid den åldern.
Krasch-regler (gäller när stresstestet är på):
6. Under krasch-åren är portföljens avkastning konstant, så att nedgången
totalt blir 30 % över kraschens längd: (1 − 0,30)^(1/2) − 1 ≈ −16,3 %
per år. Efter kraschen är avkastningen normal nominell avkastning
igen, ingen extra återhämtning.
7. Under krasch-åren tas inget uttag ur portföljen. Årets uttag lånas i
början av året. Skulden växer med belåningsräntan varje år
(hela årets ränta läggs på skulden vid årets slut).
8. Året efter kraschen slutar betalas hela skulden (inklusive ränta)
tillbaka ur portföljen, tillsammans med det vanliga uttaget för det
året, före att avkastningen räknas.
9. “Kapitalet tar slut” = första året då utgående balans är ungefär noll
(visas som åldern + 1). Detta kan inte inträffa under krasch-åren.
10. Knappen som anpassar uttaget till noll vid slutåldern ska räkna med
*krasch-scenariot när det är påslaget.*
Utdata:
- Tabell, en rad per år, med kolumnerna: Ålder, Ingående balans, Uttag,
Avkastning, Pension, Utgående balans. När stresstestet är på: lägg
även till Ur lån (uttag som lånas), Lån (utgående skuld).
- En resultatrad: “Kapitalet tar slut vid X års ålder”, och vid
stresstest även jämförelse med resultatet utan krasch och högsta
belåningsgrad (lån / portfölj).
- Reglage (med talfält) för: Önskat månadsuttag, Real avkastning,
Startkapital, Ålder nu, Pensionsålder, Pension/mån (nuv. penning),
Inflation %/år, Slutålder, samt för krasch: startår, längd,
total nedgång %, belåningsränta, och en kryssruta för att slå av/på
stresstestet. Knapp: “Anpassa uttag till noll vid slutåldern”.
*- Utgå från variabel-värdena när tabellen byggs.
**Resultat:
**