Stort tack för ditt inspel @slow  Efter att ha gjort analysen på VT så är det inte bara intressant att titta på den, den kullkastar nästan hela analysen

Det mest intressanta tycker jag är Vanguards väldokumenterade historik och struktur över 50+ år och att deras ledstjärna varit: kostnaderna ska vara så låga som möjligt i kombination med inga intressekonflikter.
Tittar vi på strukturen tror jag att de är unika i sammanhanget med att de individuella fondspararna är i toppen (istället för botten) och “äger” Vanguard, således finns det inga externa aktieägare som ska ha utdelning eller vinst, det vill säga att en del av avgifterna i slutändan ska bli till gagn åt någon annan än fondspararen. Jag blir gärna utmanad om det finns några hakar här 
Vanguards struktur:
Fondspararna äger fonderna
↓
Fonderna äger Vanguard
↓
Vanguard drivs för fondspararnas nytta
Övriga:
Företagets aktieägare äger företaget
↑
Företaget kontrollerar fonderna
↑
Fondspararna äger fonderna
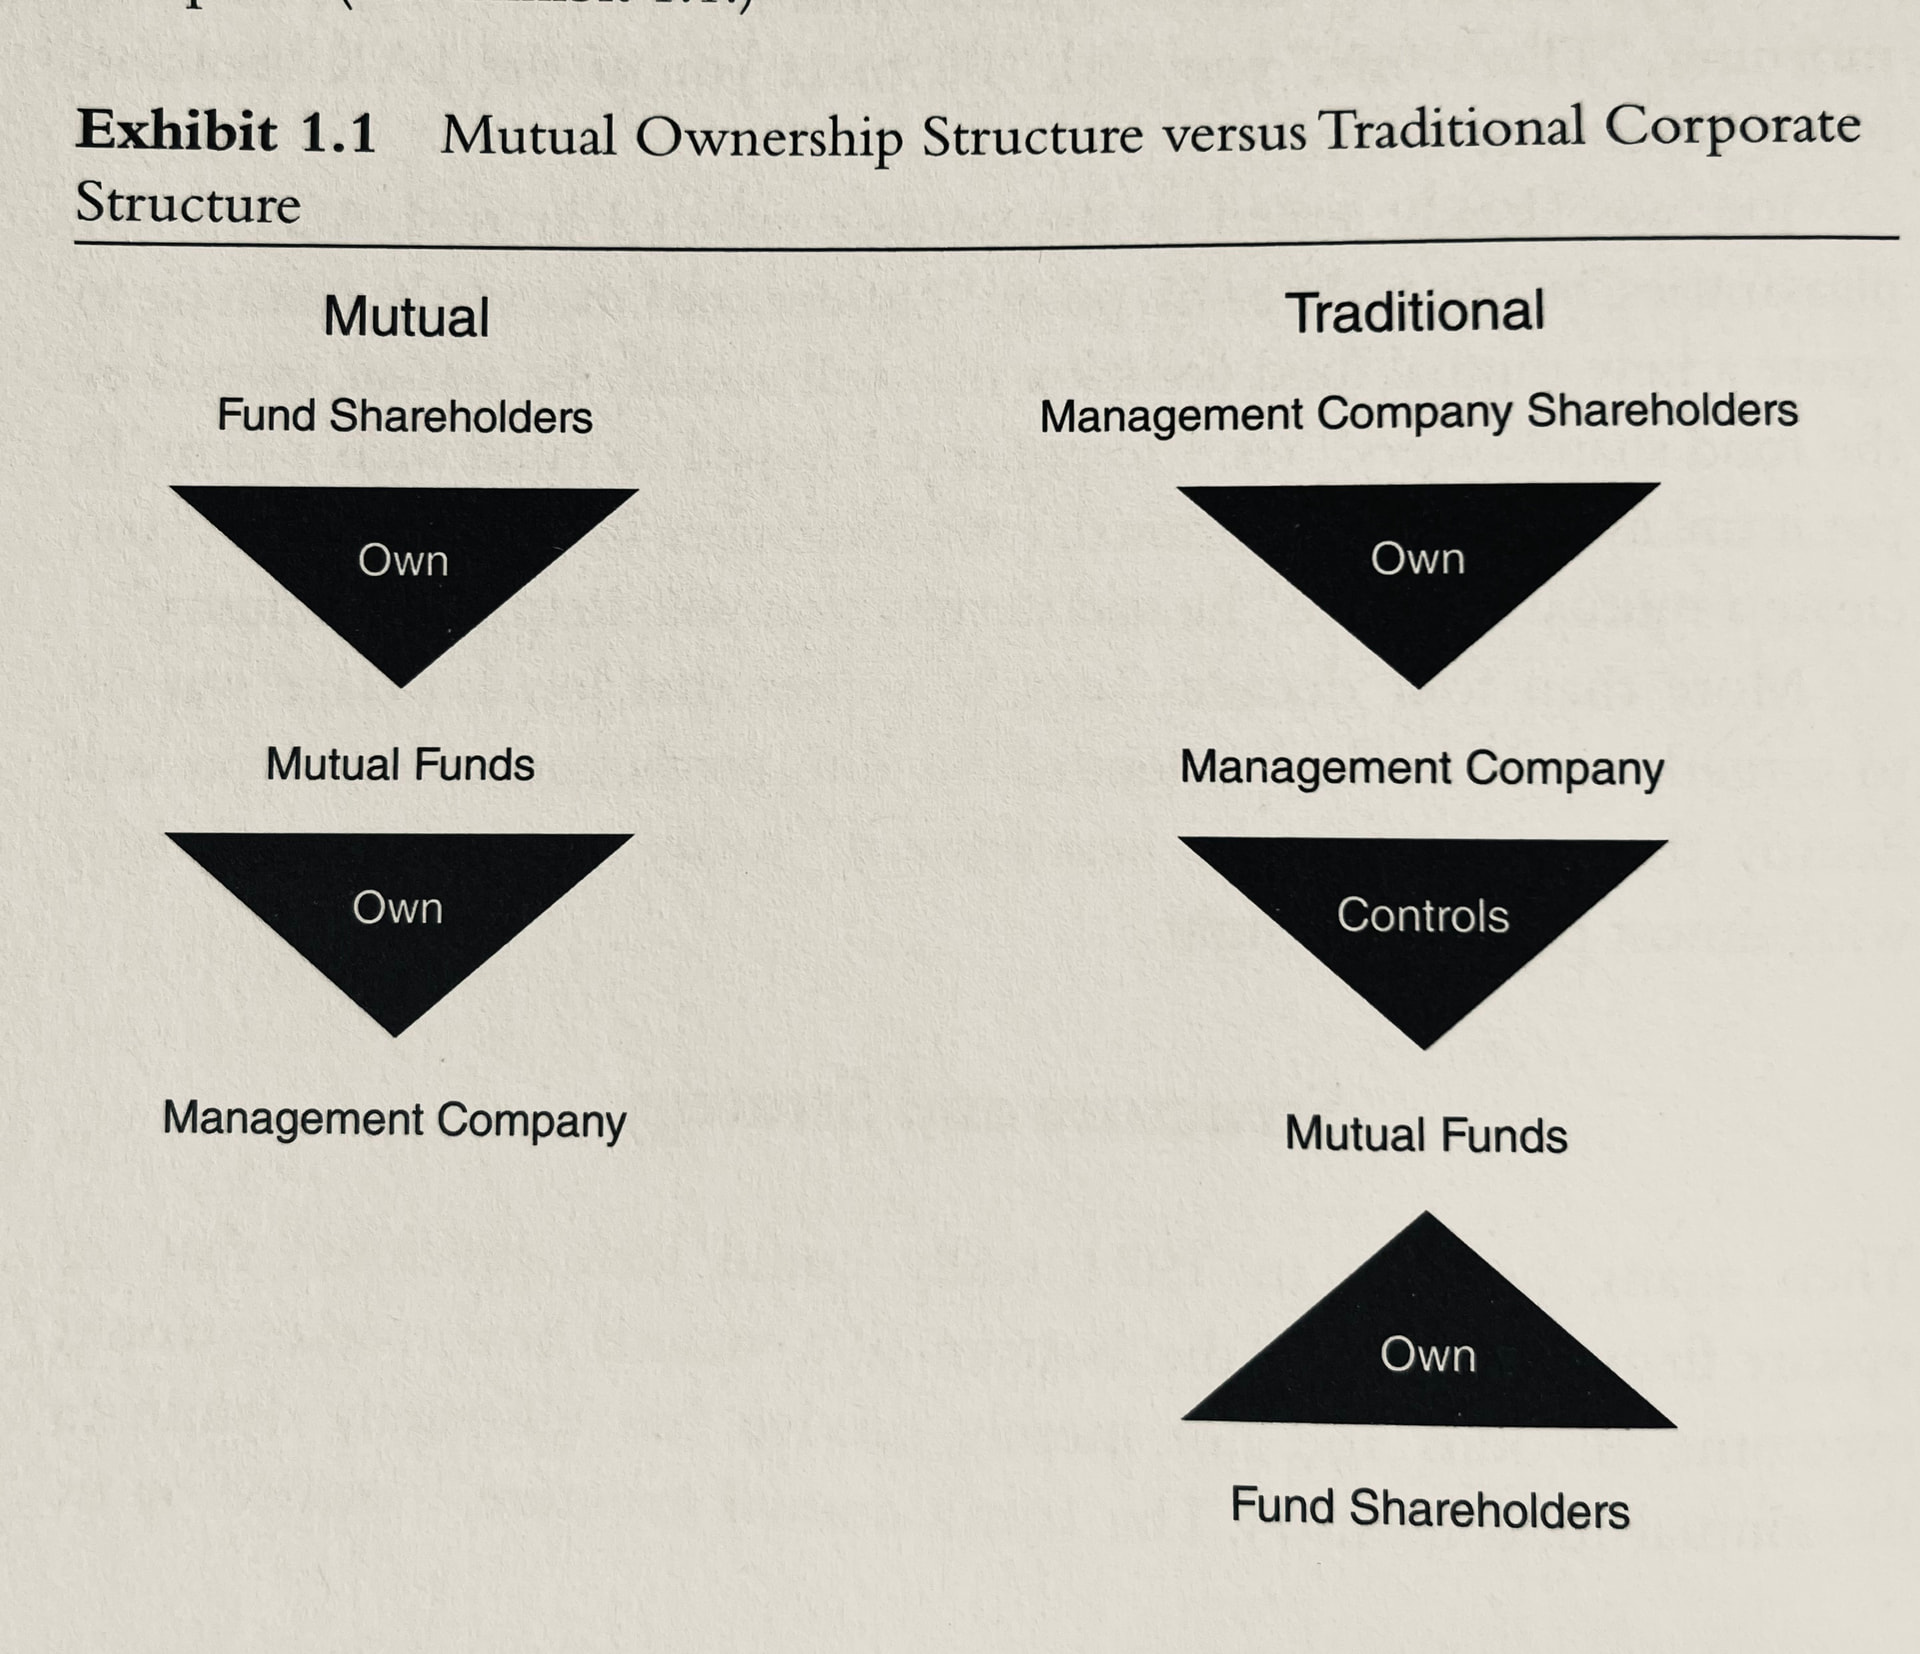
Vanguards grundande princip säger att om det inte finns några externa aktieägare behöver fondbolaget bara ta ut de avgifter som krävs för att driva verksamheten. Det innebär att överskott leder till sänkta fondavgifter.
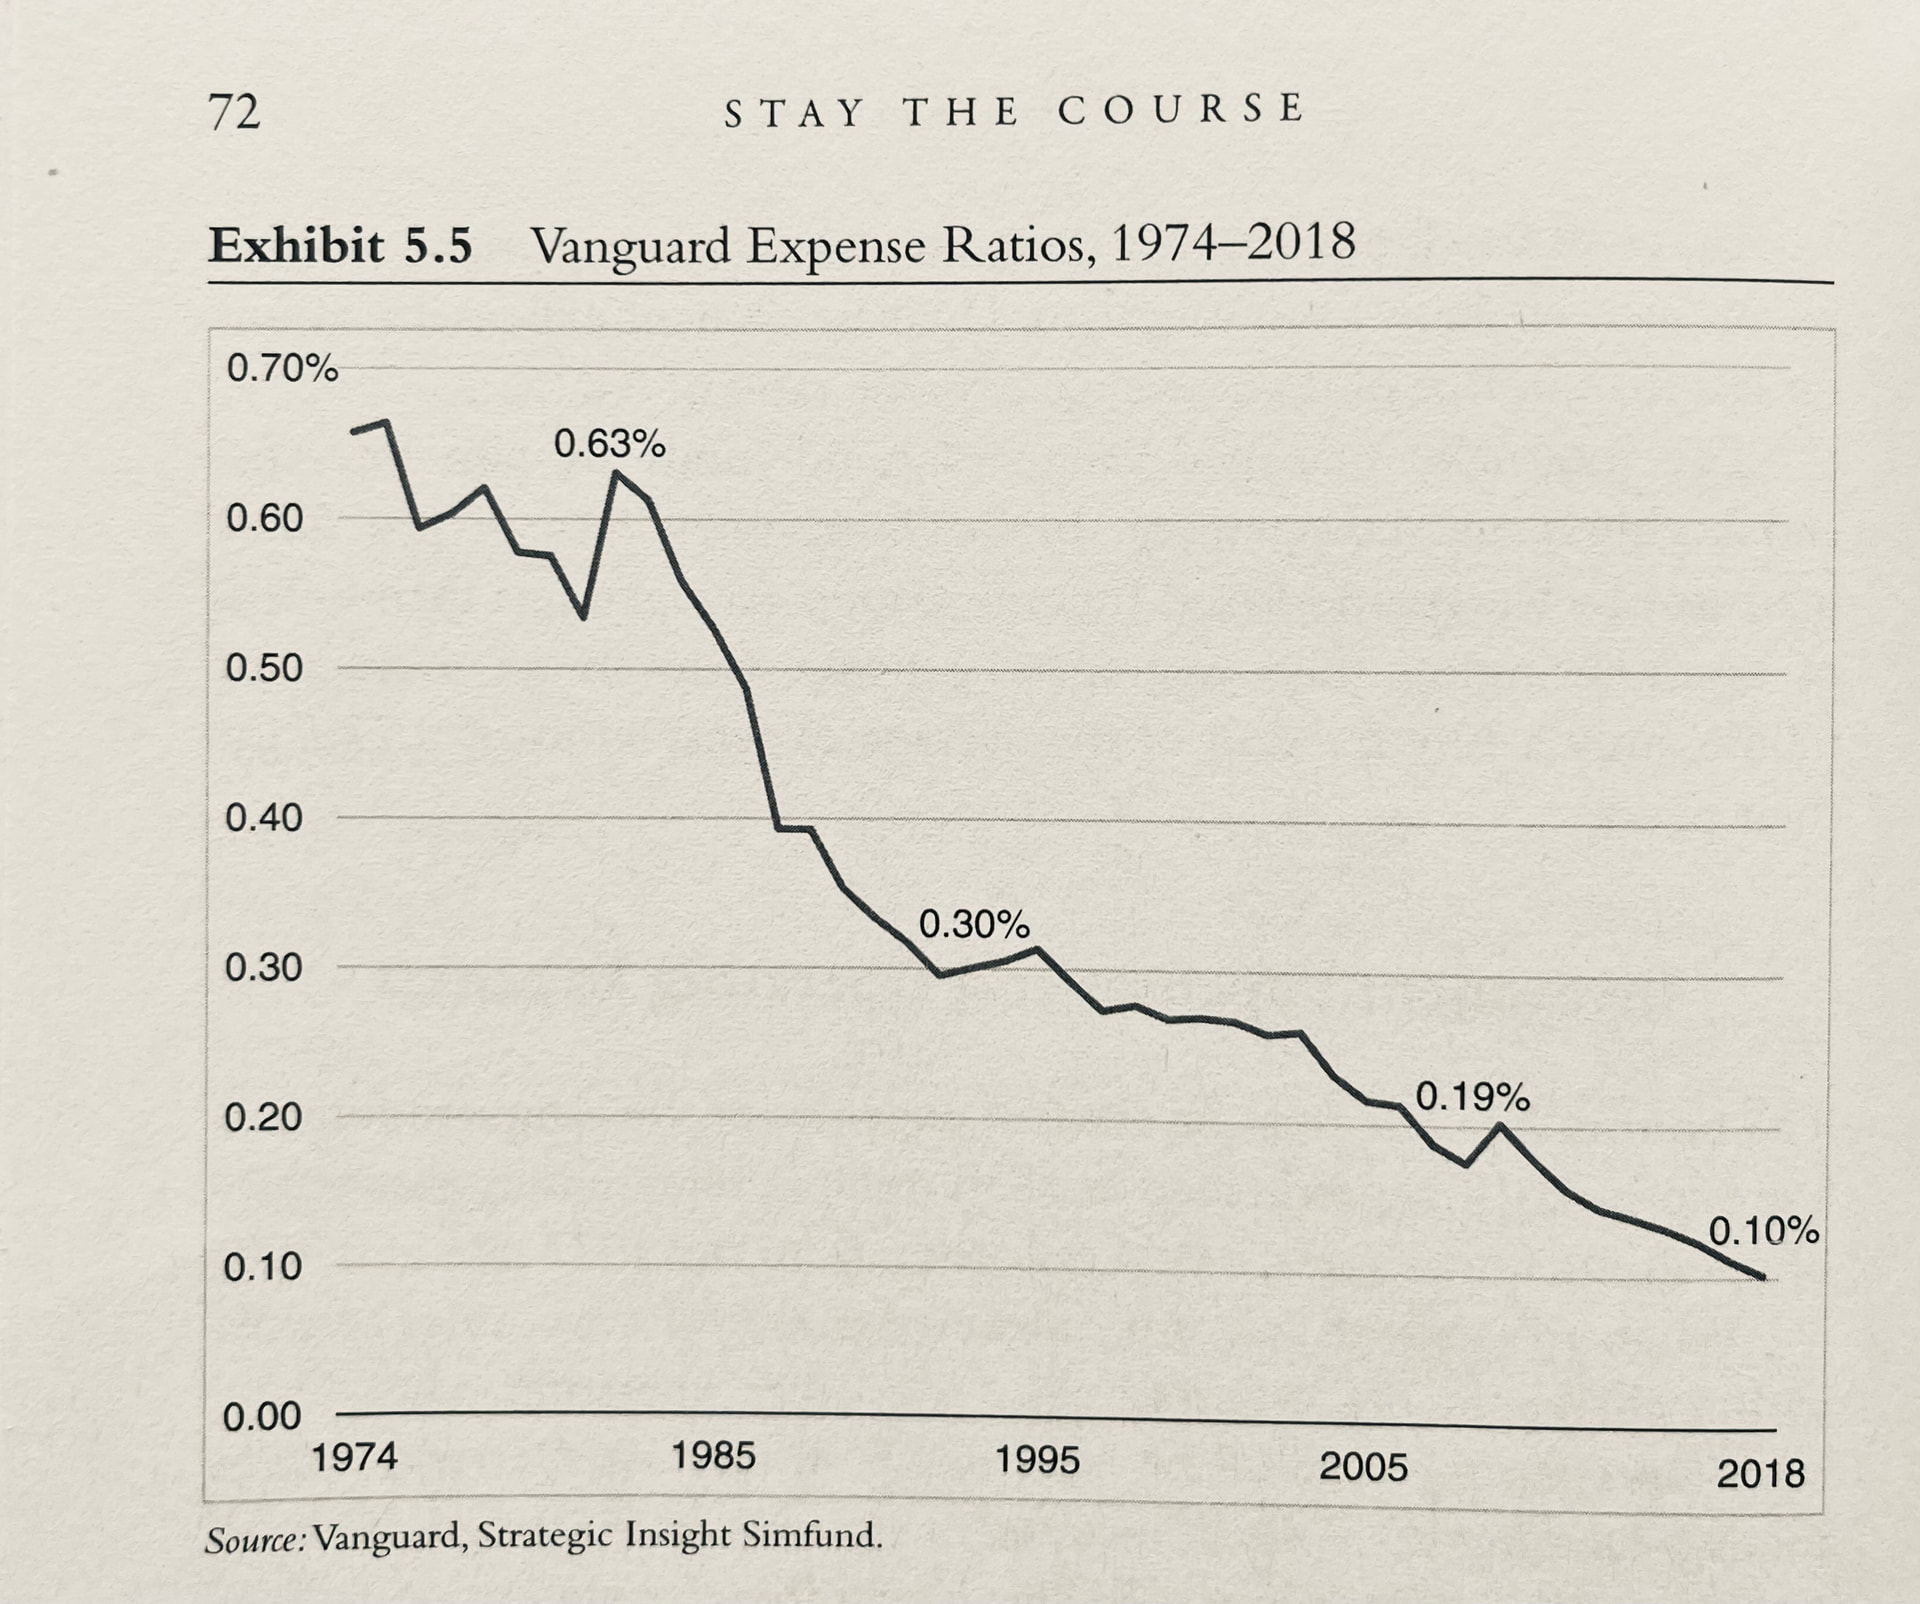
Därför har deras genomsnittliga fondavgift mellan 1974-2018 minskat med 84%, ner från 0.66% till 0.10%. Under samma period har deras konkurrenter minskat med modesta 9%, ner från 0.64% till 0.58%. Med mer dagsaktuella siffror (Dec 2025) är Vanguards snitt nere på 0.07% medan konkurrenterna landar på 0.44%.
Analys av VT och jämförelse
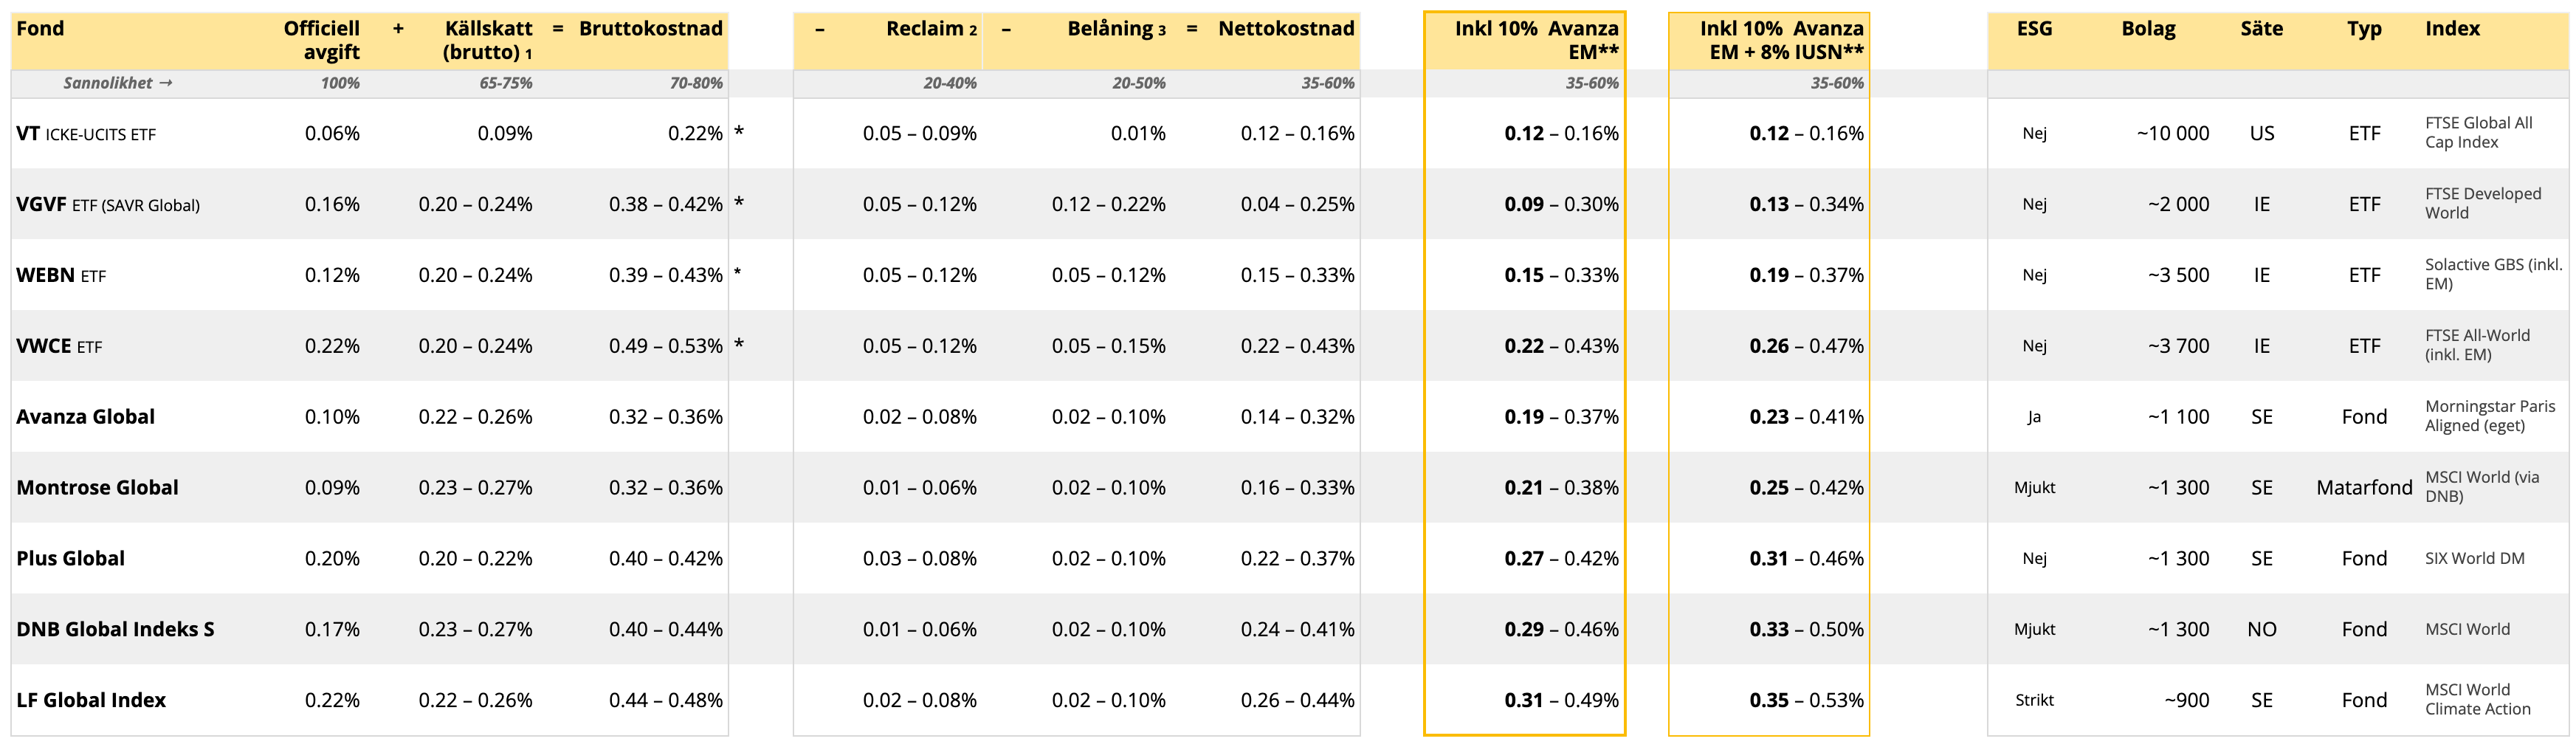
Åter till VT, från årsrapporten 2025 plockar Claude fram att den årliga avgiften är 0.06% och källskatten landar på ca 0.08% efter belåning. Därefter återförs majoriteten av källskatten via KF, viss osäkerhet råder för de icke-amerikanska innehaven.
Eftersom VT innehåller både EM+Small Cap har jag uppdaterat tabellen med en till kolumn för Small Cap-kostnaden för övriga fonder. Detta via IUSN som medför ett kostnadstillägg om 0.04%. Resultatet ser ut att landa i att VTs nettokostnad är runt hälften gentemot övriga.
VGVF är inte så långt efter så har man fattat tycke för Vanguard men hindras av regelverket så är det inte fy skam att välja det alternativet. Man kan ju se det som att det då ingår en UCITS-försäkring för 0.10% men jag är för dåligt insatt för att säga vad det skyddet är värt? Men förmodligen inte så mycket
| Fond | Officiell avgift | Estimerad Nettokostnad inkl EM+SC |
|---|---|---|
| VT ICKE-UCITS ETF | 0.06% | 0.14% |
| VGVF ETF (SAVR Global) | 0.16% | 0.24% |
| WEBN ETF | 0.12% | 0.28% |
| VWCE ETF | 0.22% | 0.37% |
| Avanza Global | 0.10% | 0.32% |
| Montrose Global | 0.09% | 0.34% |
| Plus Global | 0.20% | 0.39% |
| DNB Global Indeks S | 0.17% | 0.42% |
| LF Global Index | 0.22% | 0.44% |
Uppdaterad tabell:
Noter
IUSN: Beräknat som 8% × IUSN friktion (Avgift 0,35% + källskatt ~0,18% + courtage ~0,075% − reclaim ~0,055% − belåning ~0,04% = ~0,50%/år) = 0,040%/år.
VT belåning: 7,4 MUSD (0,010% av NAV) per årsrapport 2025. Lägre än irländska UCITS-fonder troligen av strukturella regulatoriska skäl. Redovisningsmetodik kan skilja sig från UCITS — osäkerheten är större än för övriga fonder.
Handel av VT
Vad gäller nålsögat att överhuvudtaget få lov att bekanta sig med denna balens drottning fann jag att Nordnet har ett kunskapstest för komplexa ETF:er som aktiverar köp-knappen för icke ucits:
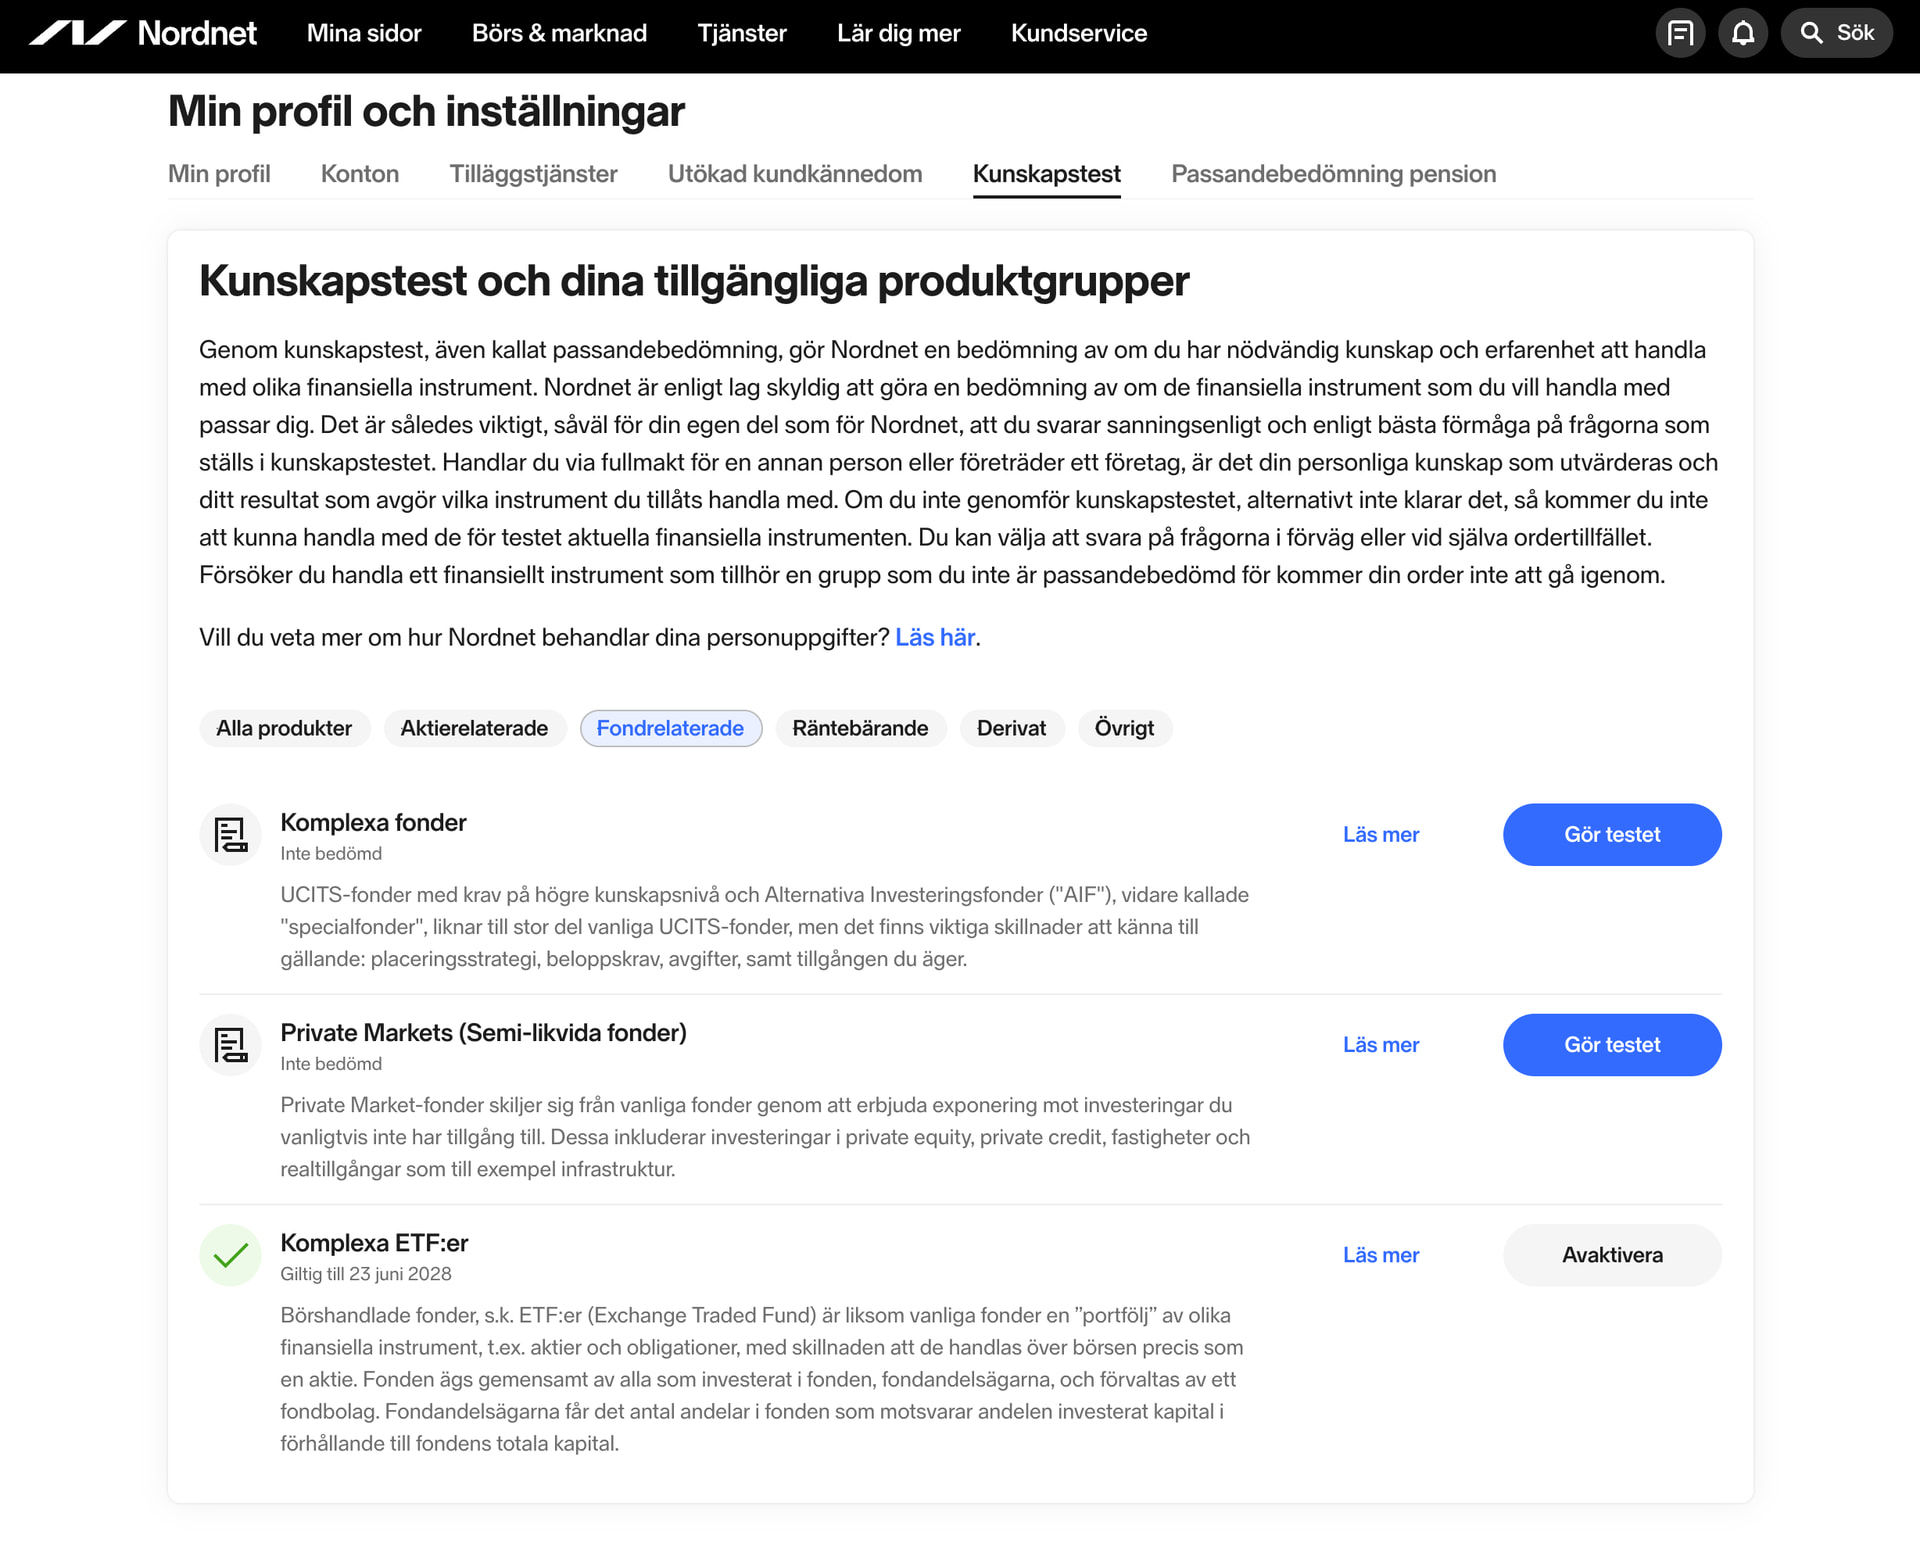
Men tyvärr jag får detta felmeddelande när jag försöker lägga en order:
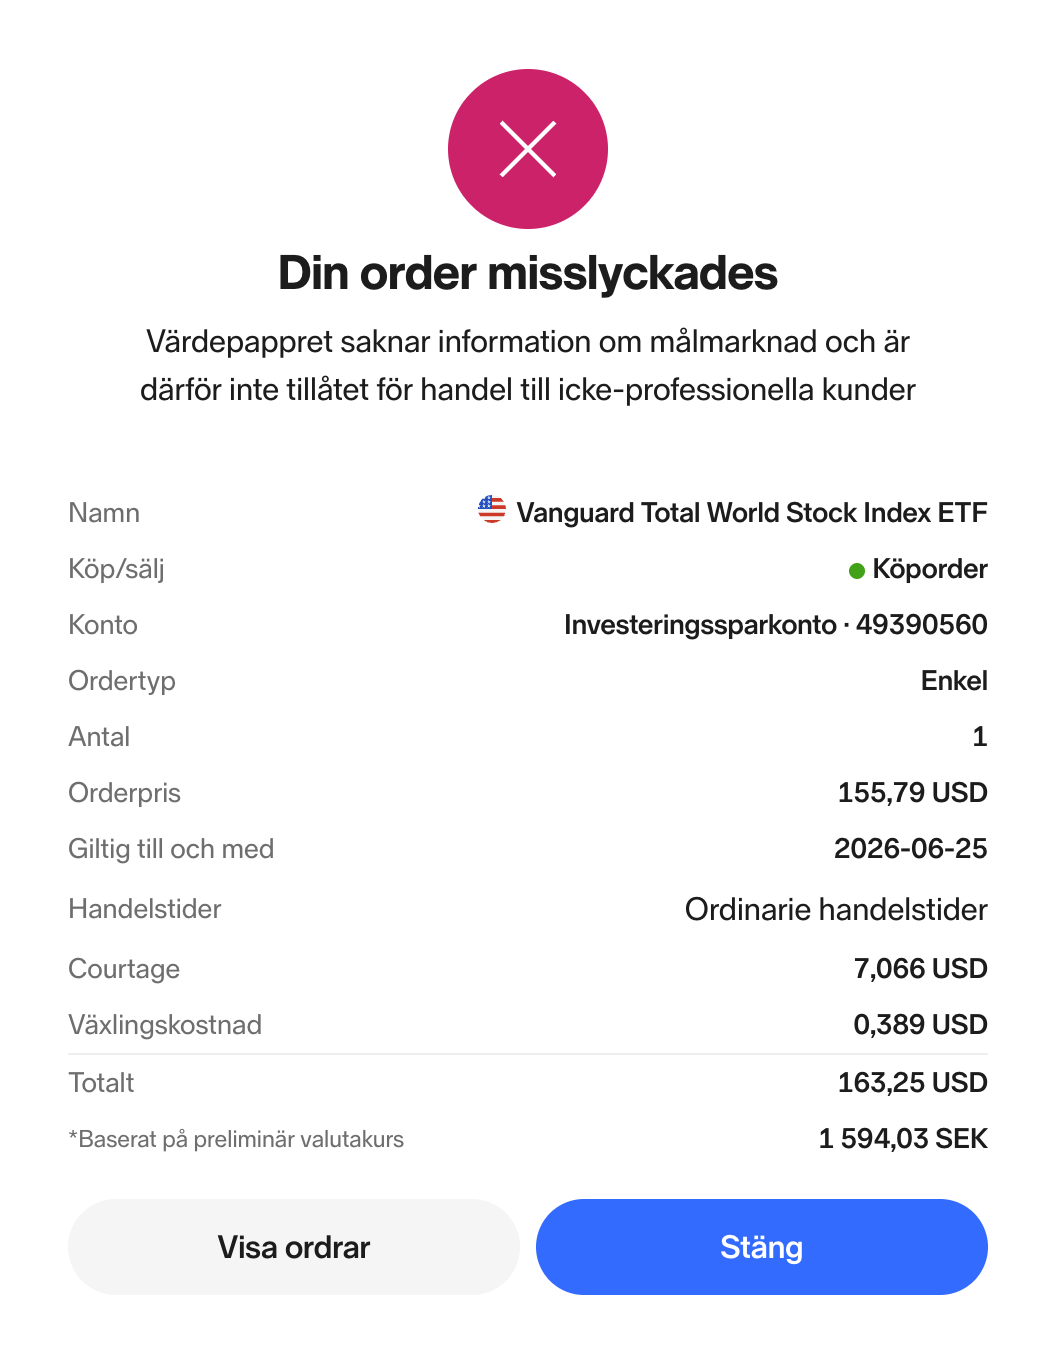
Är lite snurrigt men verkar som att utöver kunskapstesten behöver man skicka in en begäran om omkategorisering till proffskund via det här formuläret och där kräver de underlag på tidigare genomförda transaktioner inom icke ucits etf samt underlag på en total portföljstorlek om minst 500 000 euro: (Länk borttagen, kontakta Nordnets kundtjänst istället /Mod)
Är det någon som provat att skicka in formuläret och känns ju lite moment 22 att man ska uppvisa genomförda transaktioner i värdepapper som inte finns tillgängliga att handla? 