Kul att höra att du uppskattar tråden och avsnittet @Shalalai!
Beträffande förslaget WEBN är det helt enkelt för att det är den billigaste globalfonden som inkluderar EM och den finns på alla plattformar. Som du skriver är handelsvalutan irrelevant, så det är bara en fråga om avgift och egen preferens.
Det stämmer - Nordnet är det bästa alternativet för modest hävstång ~1,4x till lägsta ränta. På Montrose finns dock den teoretiska möjligheten att nyttja ännu högre hävstång eftersom deras räntenivåer är mer flytande utan märkliga tröskeleffekter. Nej, det finns väl inte ens någon gammelbank som erbjuder portföljbelåning på ISK?
Det som brukar vara svårast att hitta hos gammelbankerna är exponering mot fysiskt guld och råvaror. Ofta får man nöja sig med kompromisser såsom gruvbolagsfonder eller aktiefonder med exponering mot råvarusektorn, som har betydligt högre korrelation med börsen. Det är inte otänkbart (jag använder t.ex. sådana fonder i min PPM-portfölj), men inte heller optimalt.
För att den ökade komplexiteten och högre riskjusterade avkastningen hos Avancerade portföljen kommer till störst nytta genom hävstång, som kan “konvertera” den till högre absolut avkastning.
Väldigt intressant perspektiv, har själv inte tänkt på detta. I teorin har ni förstås rätt, men i praktiken har ju hävstångs-ETF:er och mini futures också en finansieringskostnad för sin inbyggda hävstång som oftast motsvarar amerikansk riskfri ränta. Så istället för ISK-skatt + förmånlig värdepappersbelåningsränta får vi den riskfria räntan i kostnad.
I skrivande stund är ISK-skatten 1,065% (av kapitalet som överstiger 300k), och belåningsräntan på Nordnet 2,24% (portföljbelåning plus nivå 1). En amerikansk 3-month T-bill ligger på 3,79%, så nettokostnaden borde ändå bli högre för hävstångs-ETF:en/mini futuren, även om vi bortser från förvaltningsavgiften?
P.S. Geminis formel för geometrisk avkastning hos hävstångs-ETF:er härledde vi i tråden om Carnegie Global Plus (men våra formler använder den aritmetiska avkastningen i den första termen medan din formel verkar använda den geometriska avkastningen genomgående):
På tal om det tycker jag att det är intressant hur den fonden är ett perfekt exempel på volatility drag i praktiken, och hur våra teoretiska beräkningar visade sig vara ganska träffsäkra:
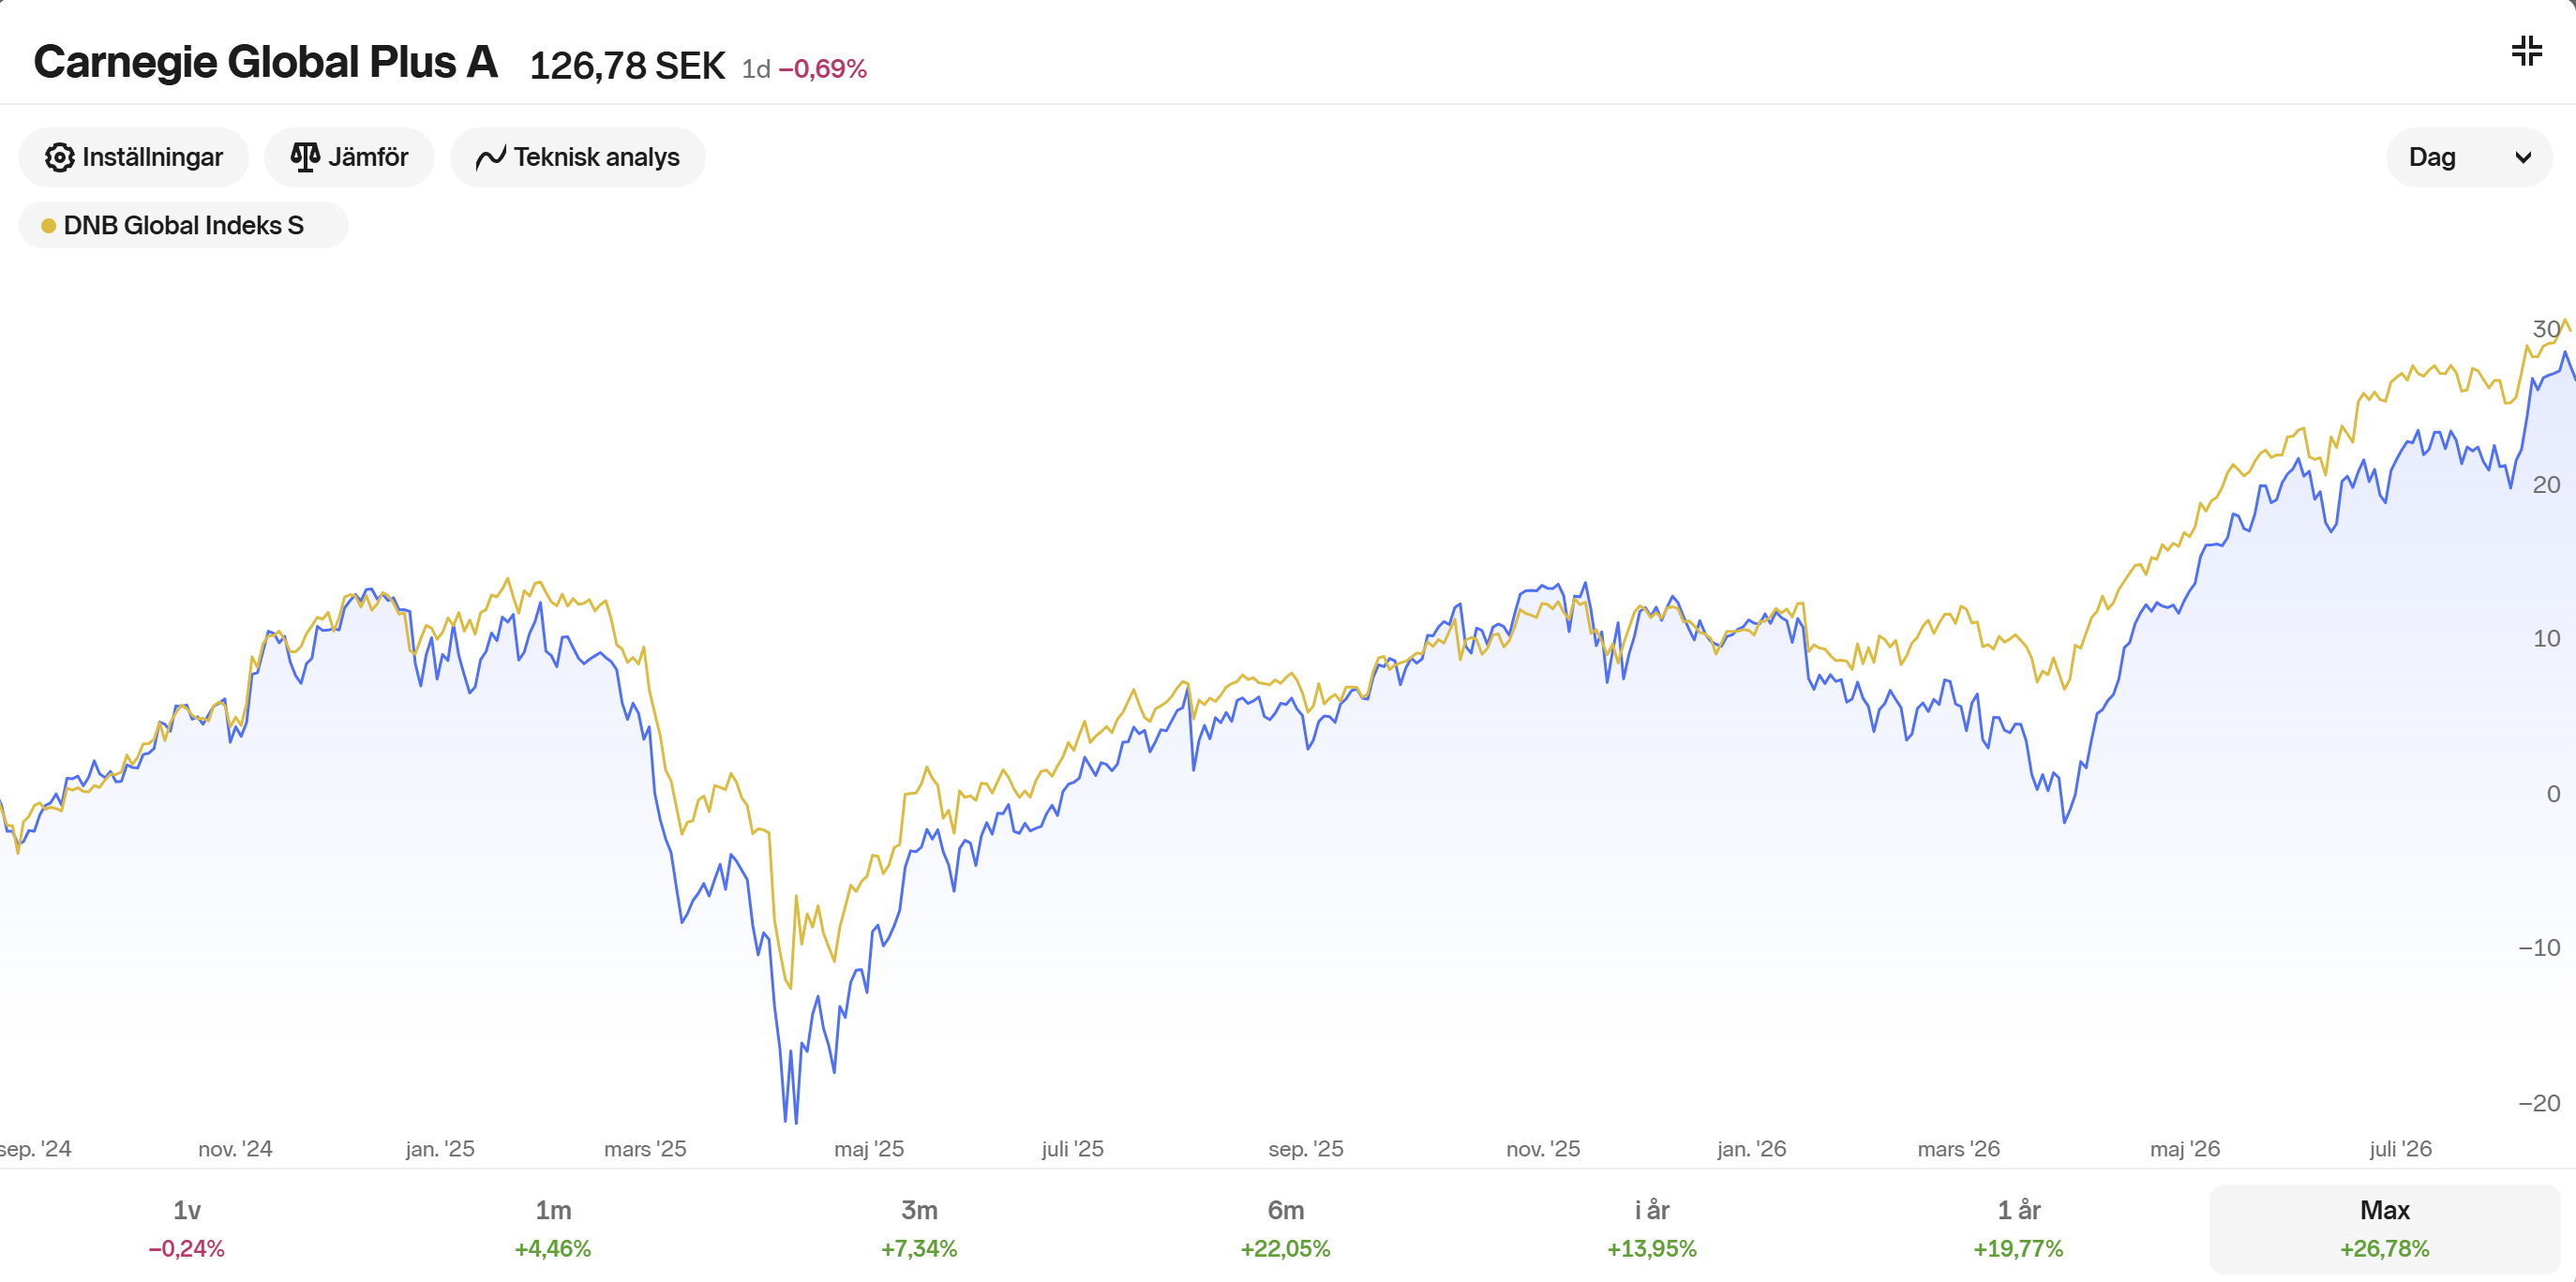
Utveckling av Carnegie Global Plus (inbyggd 1,4x hävstång) vs. DNB Global Indeks (obelånad). Båda fonder följer MSCI World.
Vi ser hur Carnegie underpresterat sedan start, trots att underliggande index MSCI World gått upp nästan 30% under perioden, vilket helt beror på volatility drag och fondavgiften. Därav min och @RobertK :s kritik om att den riskjusterade avkastningen hos aktier generellt är för dålig för att kunna hålla signifikant hävstång.
Hurra! 

Haha, det händer verkligen mycket nu inom managed futures-utbudet, kul! Denna åker in på bevakningslistan, men har svårt att se att jag någonsin skulle välja den över MFEH.
Förresten - när jag gick in på denna kunde jag via “relaterade ETF:er” klicka mig in på den Xetra-handlade, icke-valutasäkrade varianten av DBMF:
Den verkar dock inte gå att söka upp via ordinarie sökfunktion, och det går tyvärr fortfarande inte att lägga en order. @pimlico vore det möjligt att ordna faktablad till den också, nu när MFEH är löst? Enligt mitt resonemang i mitt tidigare inlägg hade jag faktiskt hellre köpt DBMF än MFEH, i avsaknad av den SEK-hedgeade varianten.