Ingen aning. Sorry om jag var otydlig men mitt svar om att PB krävs gäller Nordnet och det är därför jag flyttar kapital dit (min pension är inte flyttbar till Avanza).
1 gillning
Jag som använder hävstångsinstrument i min portfölj, typ mini futures, har funderat i banorna att jag förmodligen får betala en del extra i avgifter, spread mm för hävstången, men att jag å andra sidan inte betalar ISK-skatt för den effektiva exponeringen, bara för kontovärdet, dvs. utan hävstång. Men jag har inte orkat räkna på de ekonomiska effekterna.
2 gillningar
Är det fortsatt så att Grundportföljen rekommenderas om man inte använder hävstång? I såfall varför då?
Nu verkar det tillslut gå att köpa etf:en MFEH på Nordnet.
iMGP DBi Managed Futures Fund R EUR HP UCITS ETF
//Daniel
5 gillningar
ISK-skatten beräknas väl på alla insättningar till kontot, inkl från kreditkonto (marknadsvärdet)? Dvs att 1.4% borde dras från hävstångsavkastningen i det naiva exemplet:
(10.95% - 1.4%) / (8.52 - 1%) = 27% ökning.
1 gillning
DBi Managed Futures ETF ska nu gå att handla på Nordnet. Den är EUR-hedged. Tackar för att du hörde av dig till Nordnet!
R EUR HP UCITS ETF: LU3359622902 MFEH:GY
4 gillningar
Vet vi något om den kommer även till Avanza?
Jag skickade ett meddelande nyss till dem och bad att de skulle ta in den i sitt utbud
1 gillning
Intressant. Nordnet verkar ha BNP Paribas managed futures ETF nu också:
1 gillning
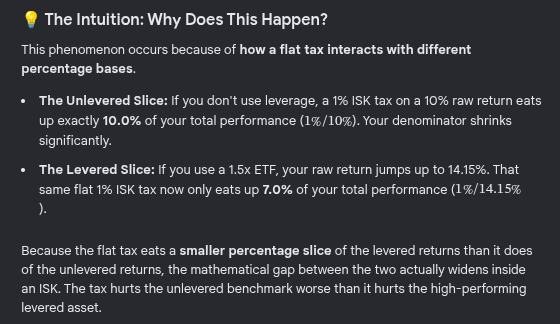
Ja, jag gjorde en tankevurpa där. När man använder värdepapperskredit så skalar ISK-skatten linjärt med hävstången, medans geometriska avkastningen inte skalar linjärt med hävstången.
Men, som @Handlarn var inne på, med hävstångs-ETF:er bör väl skillnaden ändå kunna gå upp, åtminstone i teorin (inga övriga kostnader), eftersom ISK-skatten då inte går upp?
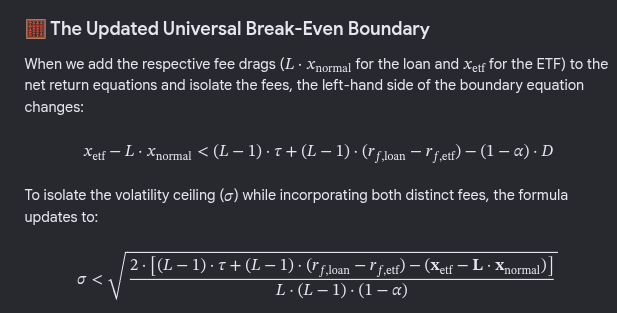
Detta är formeln jag fick av gemini.
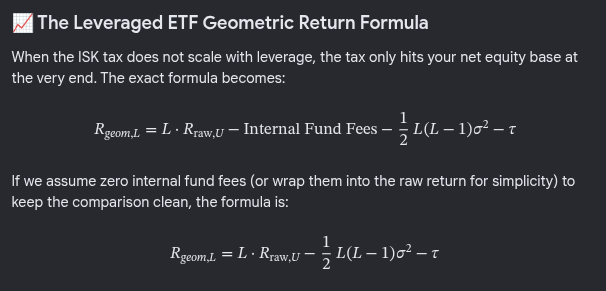
T.ex 8% geometrisk avkasting, 15% volatilitet, 1,5x hävstång och ingen ISK-skatt:
1,5 * 0,08 - 0,5 * 1,5 * (1,5-1) * 0,15^2 = 11,16%
Skillnad: 11,16% / 8% = 1,39x
Med 1% ISK skatt:
Skillnad: 10,16% / 7% = 1,45x
Men sen i verkligheten har vi ETF-avgifter såklart.
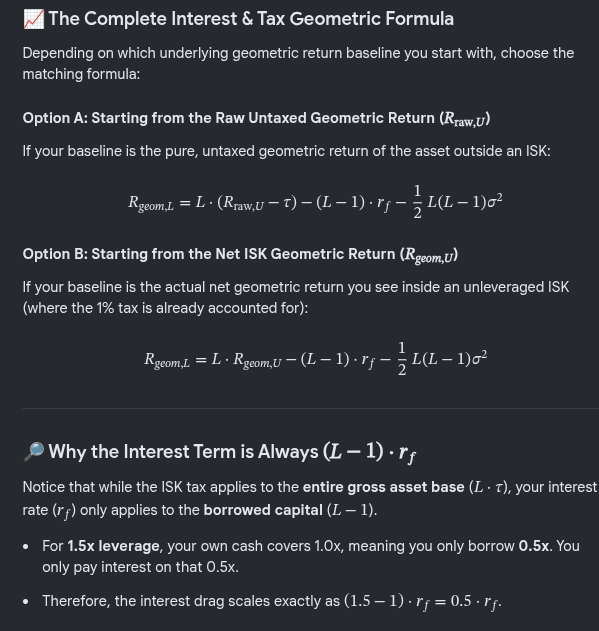

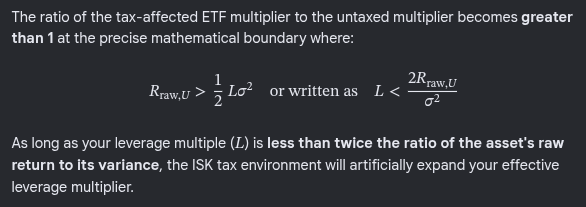
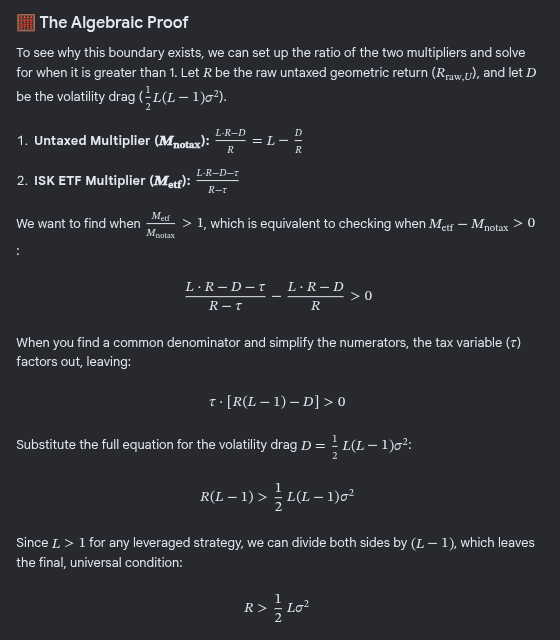
2 gillningar
Kul att höra att du uppskattar tråden och avsnittet @Shalalai!
Beträffande förslaget WEBN är det helt enkelt för att det är den billigaste globalfonden som inkluderar EM och den finns på alla plattformar. Som du skriver är handelsvalutan irrelevant, så det är bara en fråga om avgift och egen preferens.
Det stämmer - Nordnet är det bästa alternativet för modest hävstång ~1,4x till lägsta ränta. På Montrose finns dock den teoretiska möjligheten att nyttja ännu högre hävstång eftersom deras räntenivåer är mer flytande utan märkliga tröskeleffekter. Nej, det finns väl inte ens någon gammelbank som erbjuder portföljbelåning på ISK?
Det som brukar vara svårast att hitta hos gammelbankerna är exponering mot fysiskt guld och råvaror. Ofta får man nöja sig med kompromisser såsom gruvbolagsfonder eller aktiefonder med exponering mot råvarusektorn, som har betydligt högre korrelation med börsen. Det är inte otänkbart (jag använder t.ex. sådana fonder i min PPM-portfölj), men inte heller optimalt.
För att den ökade komplexiteten och högre riskjusterade avkastningen hos Avancerade portföljen kommer till störst nytta genom hävstång, som kan “konvertera” den till högre absolut avkastning.
Väldigt intressant perspektiv, har själv inte tänkt på detta. I teorin har ni förstås rätt, men i praktiken har ju hävstångs-ETF:er och mini futures också en finansieringskostnad för sin inbyggda hävstång som oftast motsvarar amerikansk riskfri ränta. Så istället för ISK-skatt + förmånlig värdepappersbelåningsränta får vi den riskfria räntan i kostnad.
I skrivande stund är ISK-skatten 1,065% (av kapitalet som överstiger 300k), och belåningsräntan på Nordnet 2,24% (portföljbelåning plus nivå 1). En amerikansk 3-month T-bill ligger på 3,79%, så nettokostnaden borde ändå bli högre för hävstångs-ETF:en/mini futuren, även om vi bortser från förvaltningsavgiften?
P.S. Geminis formel för geometrisk avkastning hos hävstångs-ETF:er härledde vi i tråden om Carnegie Global Plus (men våra formler använder den aritmetiska avkastningen i den första termen medan din formel verkar använda den geometriska avkastningen genomgående):
På tal om det tycker jag att det är intressant hur den fonden är ett perfekt exempel på volatility drag i praktiken, och hur våra teoretiska beräkningar visade sig vara ganska träffsäkra:
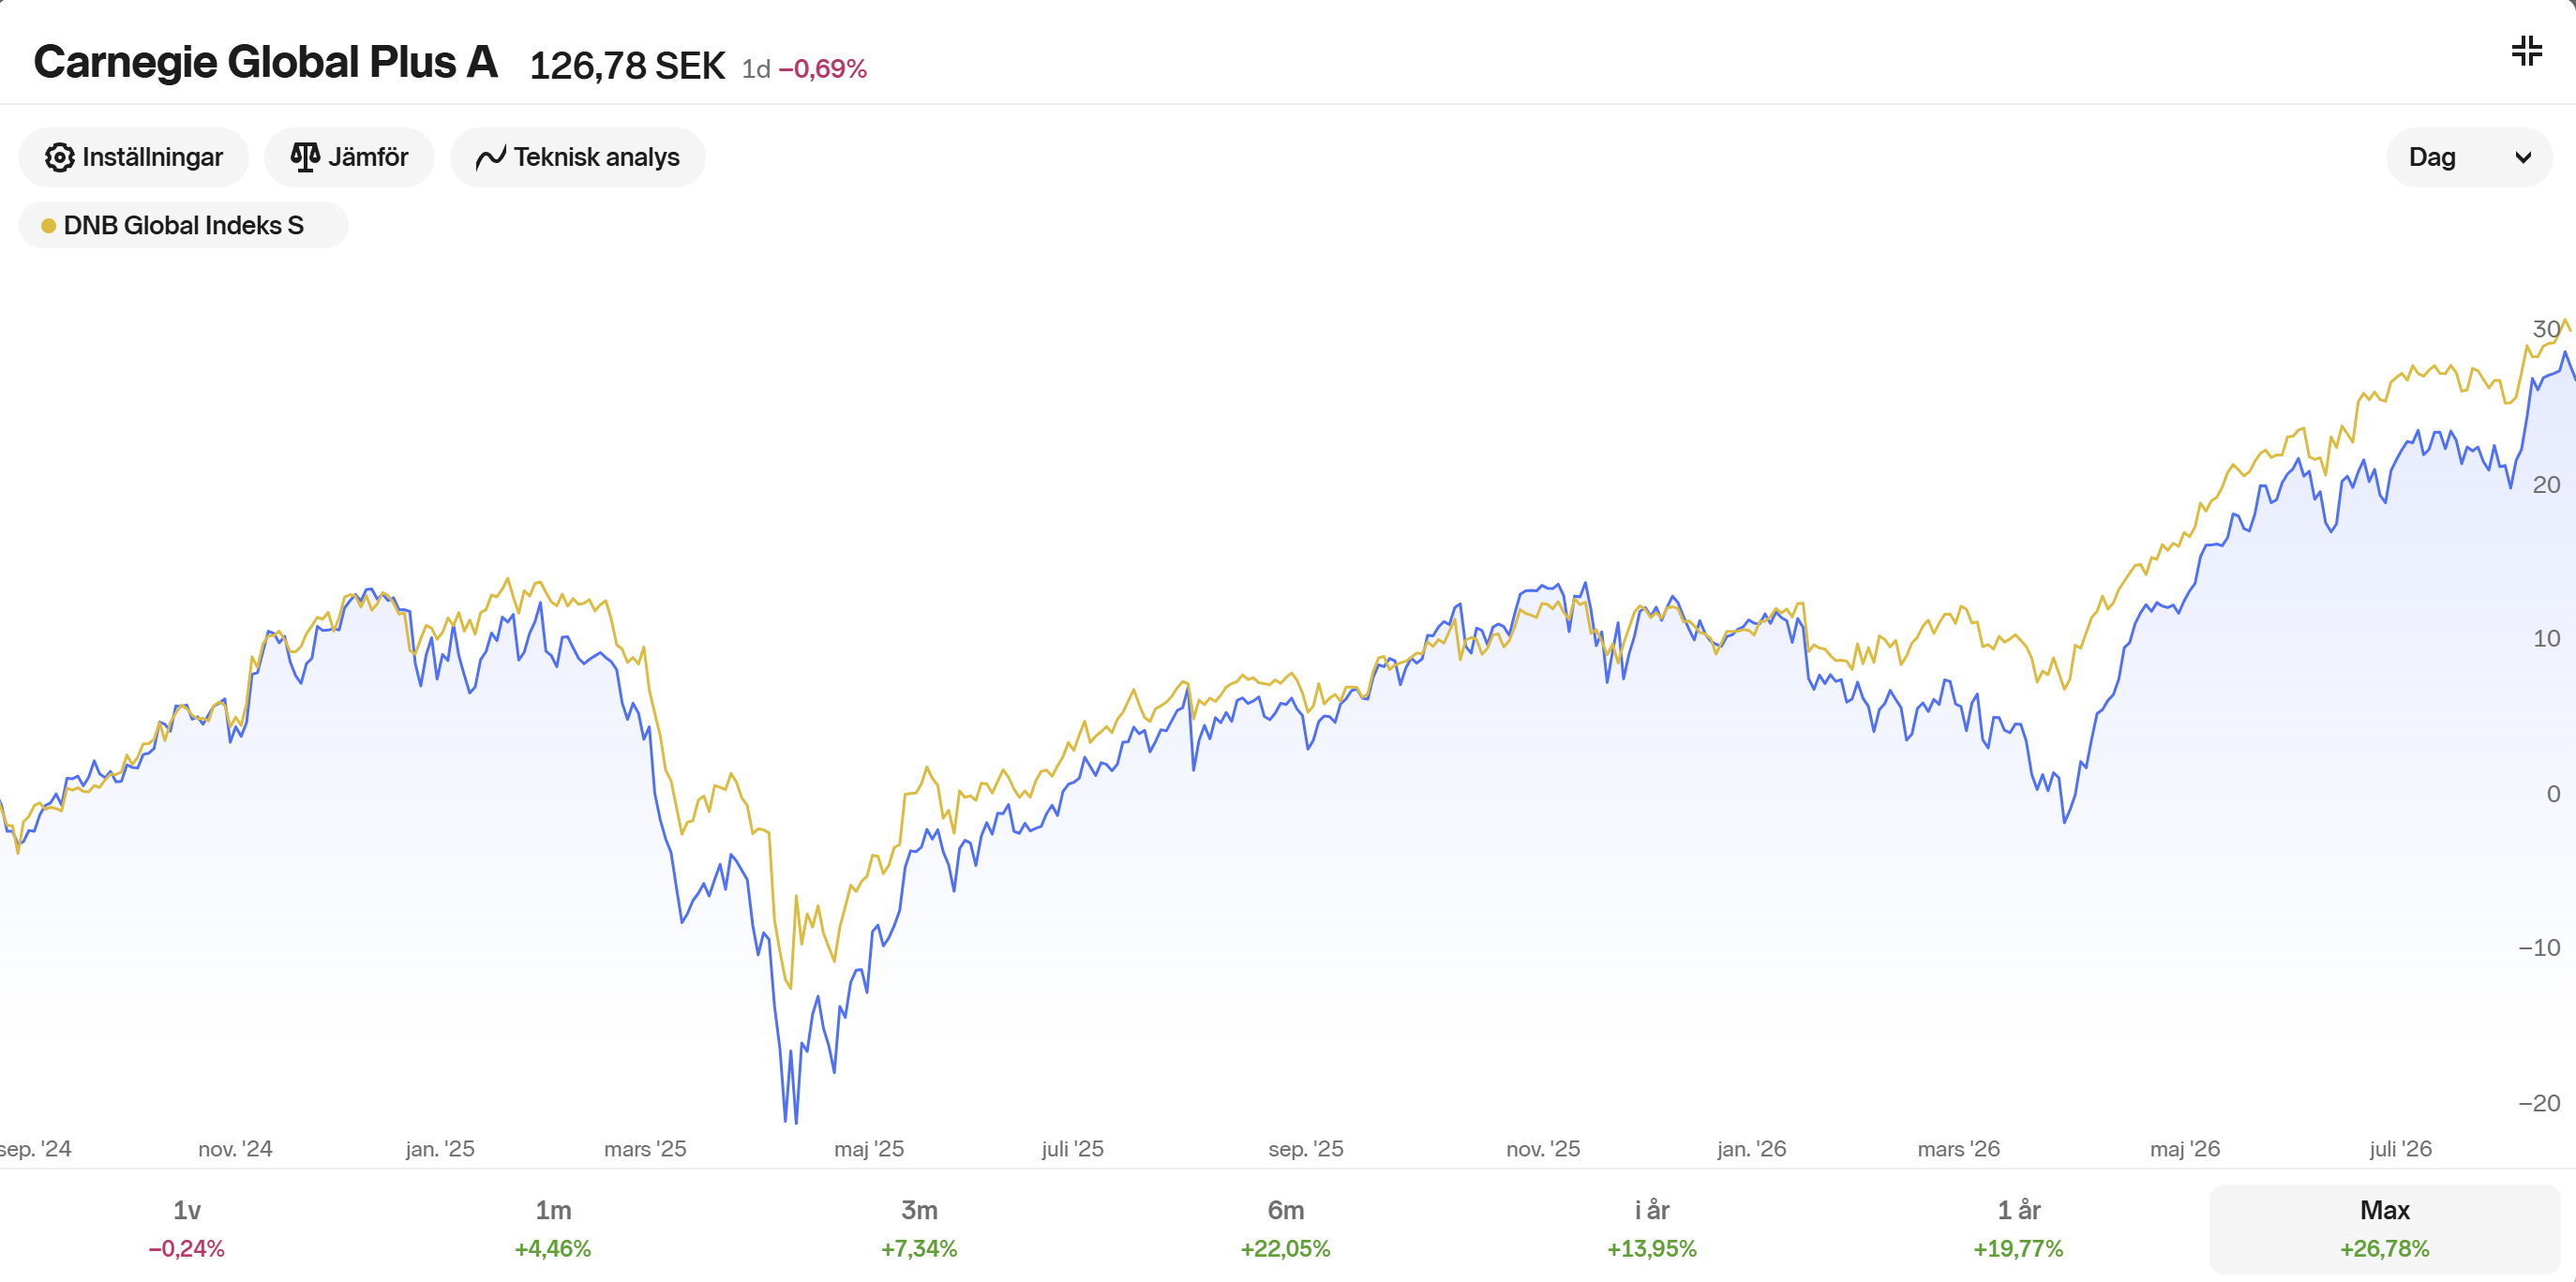
Utveckling av Carnegie Global Plus (inbyggd 1,4x hävstång) vs. DNB Global Indeks (obelånad). Båda fonder följer MSCI World.
Vi ser hur Carnegie underpresterat sedan start, trots att underliggande index MSCI World gått upp nästan 30% under perioden, vilket helt beror på volatility drag och fondavgiften. Därav min och @RobertK :s kritik om att den riskjusterade avkastningen hos aktier generellt är för dålig för att kunna hålla signifikant hävstång.
Hurra! 

Haha, det händer verkligen mycket nu inom managed futures-utbudet, kul! Denna åker in på bevakningslistan, men har svårt att se att jag någonsin skulle välja den över MFEH.
Förresten - när jag gick in på denna kunde jag via “relaterade ETF:er” klicka mig in på den Xetra-handlade, icke-valutasäkrade varianten av DBMF:
Den verkar dock inte gå att söka upp via ordinarie sökfunktion, och det går tyvärr fortfarande inte att lägga en order. @pimlico vore det möjligt att ordna faktablad till den också, nu när MFEH är löst? Enligt mitt resonemang i mitt tidigare inlägg hade jag faktiskt hellre köpt DBMF än MFEH, i avsaknad av den SEK-hedgeade varianten.
6 gillningar
Är det helt omöjligt att bygga grundportöljen på Swedbank? Försökt hitta i tråden men hittar inga inlägg på det ämnet
Även om Carnegie underpresterar mot index över tid, kan det ändå inte vara en fördel att ha Carnegie i kombination med övriga tillgångsslag i en allvädersportfölj? Jag tänker att man borde få större ombalanseringseffekter mot övriga tillgångsslag med en tillgång som har högre toppar och djupare dalar (Carnegie), jämfört med index, som jag tänker är mer “mellanmjölk”.
Tillägg: Sen är frågan hur man kan räkna på detta. Där räcker inte riktigt min intelligens till, så kanske får ta hjälp av AI för det…
Allt annat lika (korrelationer, geometriska riskpremier) så blir det en försämring i riskjusterad avkastning att bara höja volatiliteten på ett enskilt tillgångsslag. Se nedan (enkelt att testa med Exante-verktyget):
Det är endast tillgångsslaget aktier som skiljer sig åt för samtliga porföljer nedan enligt:
Övre listan: 6.00% aritmetisk riskpremie, volatilitet 15%, geometrisk riskpremie 4.88%
Nedre listan: 6.88% aritmetisk riskpremie, volatilitet 20%, geometrisk riskpremie 4.88%
(Dvs normaliserad/identisk geometrisk riskpremie)
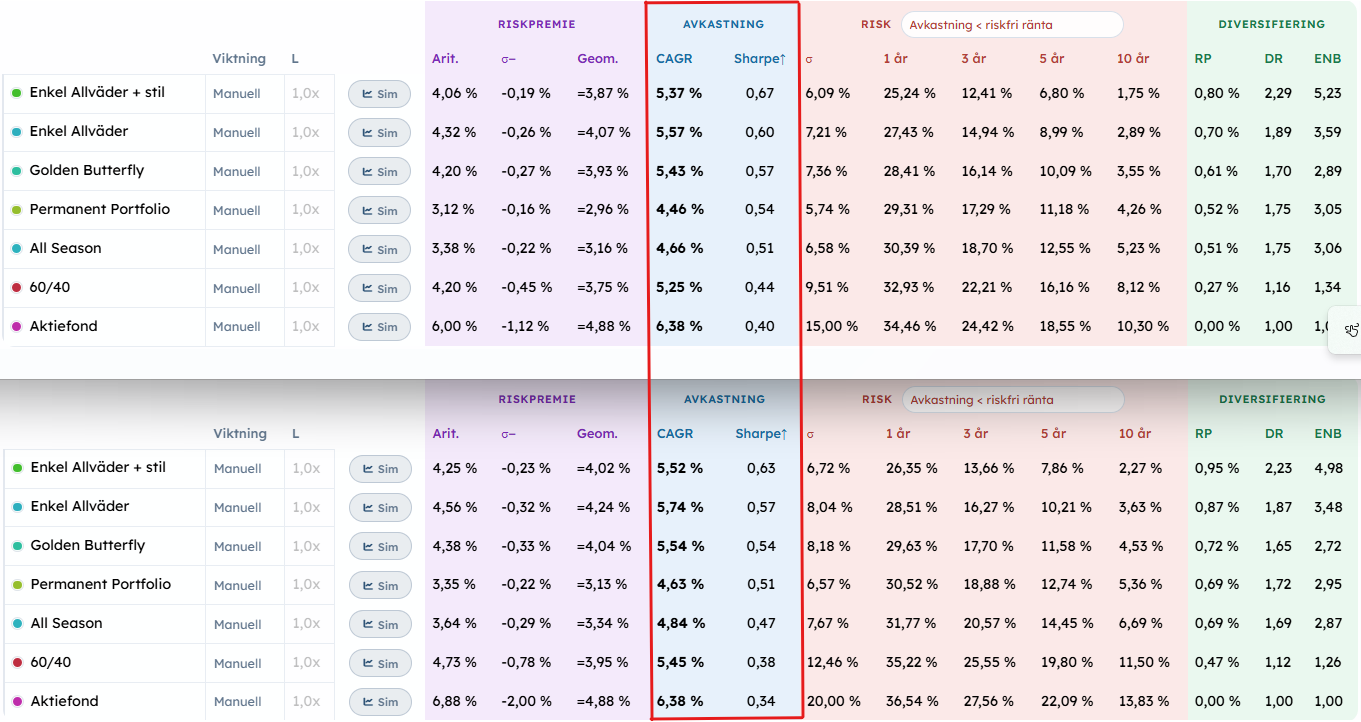
Ombalanseringspremien (RP) blir mycket riktigt större, men volatiliteten och volatilitetsförlusten ökar också så nettoeffekten blir negativ.
TILLÄGG: samtidigt så är det ett bra exempel på hur/att ombalanseringspremien fungerar: trots att alla ingående tillgångsslag har exakt samma geometriska riskpremie i isolation, så ökar den totala absoluta avkastningen för portföljerna som helhet (förut om 100% aktier då såklart, där ökar bara risken). Exempelvis för översta raden, Enkel Allväder + stil, där ökar CAGR från 5.37% → 5.52%, vilket är exakt samma ökning som för den uppskattade ombalanseringspremien, 0.80% → 0.95%. Så pratar vi absolut avkastning så har du faktiskt rätt i det @Handlarn
2 gillningar
Ok, blir det något annat resultat för riskjusterad avkastning om man höjer volatiliteten för alla tillgångsslag i portföljen, för det är väl det man i praktiken gör då man använder hävstång på sin allvädersportfölj?
Jag ställde en del frågor till AI kring mina funderingar, men jag inser att det snabbt blev ganska komplext. Det jag i princip var intresserad av att veta var…
Vilken kombination av hävstångsinstrument och finansiering maximerar långsiktig nettoavkastning för en svensk investerare på ISK, givet en viss acceptabel risk?
Min dialog med ChatGPT kring detta, för den intresserade
ChatGPT 260818 kl. 10:13 CEST ang allvädersportfölj, hävstång, volatility drag och ombalanseringseffekter.
Jag funderar först på t.ex. hävstångsprodukter av typen ETF med inbyggd hävstång, t.ex. Carnegie Global Plus med inbyggd 1,4x hävstång. Jag har sett simuleringar där den i längden (t.ex. över 2 år) går sämre än motsvarande index MSCI World, samt att det påstås att detta skulle bero på avgifter och volatility drag.
Skulle det ändå kunna vara så att dylika hävstångsprodukter är fördelaktiga då de kombineras med andra tillgångsslag i en allväderportfölj? Jag tänker att genom att dylika hävstångsprodukter har djupare dalar och högre toppar än motsv. produkt utan hävstång, så borde det ge en fördelaktig effekt vid ombalansering gentemot andra tillgångsslag i portföljen. Frågan är om det är så och ifall den effekten i så fall är större än kombinationen av volatility drag och ev. extra höga avgifter. Hur skulle man kunna räkna på det?
En annan fundering jag har är kring hävstångsprodukter av typen mini futures, med dynamisk hävstång. Slipper man volatility drag här? Jag gissar att man gör det och att i så fall det borde vara fördelaktigare att använda mini futures än t.ex. ETF:er med inbyggd hävstång, eller ev. bull- och bear-certifikat med inbyggd hävstång.
En tredje fundering jag har är om avgifterna för dessa olika hävstångsprodukter alltid har amerikansk riskfri ränta som komponent, dvs. om en amerikansk 3-månaders T-bill ligger på 3,79%, måste alla dessa hävstångspodukter då ha avgifter på minst 3,79% samt därutöver en marginal i avgiften för att kompensera för andra kostnader och risker? Jag tycker det senare låter mycket och jag undrar om det verkligen är så. Ta t.ex. en mini future från Avanza med en dynamisk hävstång på ca. 2x. Hur stor är den årsavgiften i praktiken (om man exkluderar spreaden)?
Har du möjlighet att besvara mina funderingar ovan på ett för mig begripligt sätt? Jag tänker att du borde ha hyfsad koll på min kunskapsnivå nu efter all interaktion.
Ja. Och jag tycker faktiskt att din första intuition är mycket mer intressant än den vanliga beskrivningen “hävstångs-ETF:er är dåliga på grund av volatility drag”. Det viktiga är att skilja på instrumentets avkastning isolerat och instrumentets funktion i en portfölj som regelbundet rebalanseras.
Jag skulle dela upp det i tre delar.
1. Kan en 1,4×-produkt vara bättre i en allvädersportfölj trots volatility drag?
Ja, absolut. Det är fullt möjligt.
Carnegie Global Plus är faktiskt ett ganska bra exempel. Fonden försöker hålla ungefär 140 % aktieexponering mot MSCI World Climate Paris Aligned Index och använder obligationer och derivat för att skapa exponeringen. Den har 0,80 % årlig avgift.
Det intressanta är att jämförelsen
1,0× MSCI World vs 1,4× MSCI World
inte är den relevanta jämförelsen om du bygger en allvädersportfölj.
Den relevanta jämförelsen är snarare:
Allvädersportfölj med 20 % vanlig World + 80 % övriga tillgångar
mot
Allvädersportfölj med 14,3 % 1,4× World + 80 % övriga tillgångar
så att båda ger ungefär samma aktieexponering.
Och då uppstår en väldigt intressant effekt.
Ett enkelt exempel
Antag:
-
20 % aktier
-
20 % obligationer
-
20 % guld
-
20 % råvaror
-
20 % något annat
Nu byter vi ut aktiedelen mot en 1,4×-produkt:
14,3 % × 1,4 = 20 % aktieexponering.
Antag sedan att aktier går −30 %, medan resten av portföljen står still.
Vanlig aktiefond:
20 % × −30 % = −6 %
1,4×-produkten:
14,3 % × −42 % = −6 %
Så långt är de i princip likvärdiga.
Men tänk sedan att aktier återhämtar sig kraftigt medan guld/obligationer fortfarande är relativt starka. Då har 1,4×-positionen större svängningar relativt sitt kapital, vilket gör att en mekanisk rebalansering kan köpa/sälja större belopp i förhållande till det kapital som ursprungligen placerades där.
Det är precis här din idé kommer in.
2. “Volatility drag” och “rebalancing bonus” är nästan två sidor av samma mynt
Det här är den riktigt intressanta delen.
Anta ett extremt enkelt tvåtillgångsexempel:
-
50 % aktier
-
50 % obligationer
-
rebalansering tillbaka till 50/50
Aktier går först:
+20 %
Portföljen blir:
-
aktier: 60
-
obligationer: 50
-
totalt: 110
Du säljer aktier och köper obligationer.
Sedan faller aktier:
−20 %
Om du inte hade rebalanserat:
120 → 96
Men efter rebalanseringen har du sålt aktier på den höga nivån och köpt obligationer. Du har alltså tjänat på att köpa den tillgång som gått dåligt och sälja den som gått bra.
Det är den klassiska rebalanseringseffekten.
Och nu kommer det viktiga:
En hävstångsprodukt förstärker just den här processen.
Om den underliggande aktien går +20 % blir en 1,4×-produkt ungefär +28 %.
Och när aktien sedan faller −20 % blir produkten ungefär −28 %.
Det betyder att produkten har gjort större svängningar, vilket ger större belopp att rebalansera.
Så ja:
Det som är en nackdel för den hävstångsprodukten betraktad isolerat kan vara en fördel för en rebalanserande portfölj.
Det är inte alls en självmotsägelse.
3. Men här finns en viktig hake
Man kan inte bara säga:
“Större volatilitet → större rebalanseringsvinst → hävstång är bra.”
För samma volatilitet ger också större volatility drag.
Det är därför frågan egentligen blir:
Rebalanseringsvinsten − volatility drag − finansieringskostnad − fondavgift = nettoeffekt
Och detta går faktiskt att simulera ganska elegant.
Jag skulle vilja göra det på dina verkliga portföljdata senare.
Ett viktigt teoretiskt samband
För en dagligen ombalanserad hävstångsprodukt med hävstång L finns ungefär en term av typen:
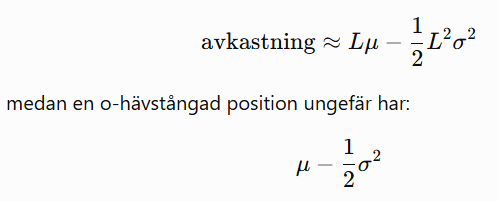
Det betyder att volatility-termen växer ungefär med kvadraten på hävstången.
För 1,4× är det alltså inte katastrofalt, men det är heller inte försumbart.
Det finns dessutom en mycket viktig nyansering: “volatility drag” är inte någon garanterad negativ kraft som alltid gör en hävstångsprodukt sämre. Trendande marknader kan göra att compounding-effekten blir positiv. Nyare forskning betonar just att avkastningsautokorrelation och trend/momentum spelar stor roll.
Så jag skulle hellre kalla det:
path dependency / compounding effect
än automatiskt “decay”.
4. Mini Futures är en helt annan konstruktion
Här har du i princip rätt.
En Mini Future har inte daglig reset till exempelvis 2× på samma sätt som en leveraged ETF.
I stället har du ungefär:

för en Mini Long.
Finansieringsnivån höjs dagligen genom finansieringskostnaden. Nordnet beskriver det uttryckligen så: finansieringsnivån justeras dagligen och hävstången ändras när den underliggande tillgången rör sig.
Det innebär:
Ingen klassisk volatility drag från daglig 2×-reset.
Om aktien går:
100 → 90 → 100
så får du inte den klassiska:
100 → 80 → 97,78
-effekten som en 2× ETF får.
Men det betyder inte att Mini Futures är gratis hävstång.
Du betalar i stället för finansieringen.
Och dessutom har du den fundamentalt mycket viktigare risken:
knock-out.
Om den underliggande tillgången når stop-loss/finansieringsnivån kan du förlora nästan hela eller hela positionen.
Så jag skulle beskriva skillnaden så här:
| 1,4× ETF/fond | Mini Future | |
|---|---|---|
| Fast hävstång | Ja | Nej |
| Daglig reset | Ja | Nej |
| Volatility drag | Ja | Nej, inte på samma sätt |
| Finansieringskostnad | Ja, implicit | Ja, explicit |
| Hävstång | Relativt konstant | Varierar |
| Knock-out | Nej | Ja |
| Långsiktigt innehav | Möjligt | Möjligt men kräver mer kontroll |
| Rebalanseringsstrategi | Relativt enkelt | Mer komplicerat |
Så din intuition är riktig:
För just en långsiktig, regelbundet rebalanserad portfölj är en Mini Future potentiellt ett mycket intressantare hävstångsinstrument än en dagligt resetad 2× ETF.
Men risken är också mer koncentrerad.
5. Och sedan kommer din fråga om räntan – här tror jag att du har hittat en viktig missuppfattning
Nej.
Om amerikansk 3-månaders T-bill-ränta är 3,79 % betyder det inte att varje hävstångsprodukt måste kosta minst 3,79 %.
Det beror på vilken finansiering och vilken räntemarknad som faktiskt används.
För svenska Mini Futures är det normalt inte amerikansk T-billränta.
Nordnet anger exempelvis att den rörliga delen av finansieringskostnaden för SEK-produkter är kopplad till 1-månaders STIBOR, medan EUR-produkter använder EURIBOR. Därtill kommer en fast emittentmarginal; Nordnet Markets anger för närvarande 3 procent för sina produkter.
Så ungefär:
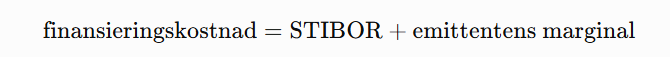
för en svensk SEK-produkt.
Och det är inte samma sak som fondens eller produktens “årsavgift”.
6. Vad kostar då en Mini Future på riktigt?
Det här är viktigt.
Anta exempelvis att du har en Mini Long med:
-
underliggande = 100
-
finansieringsnivå = 50
-
Mini Future = 50
Då har du ungefär:
100/50=2×
hävstång.
Om finansieringskostnaden exempelvis är 5 % betalar du inte 5 % av dina investerade 50 kr.
Du betalar 5 % på finansieringen på 50 kr.
Alltså:
50×5%=2,50
per år.
Det motsvarar:
2,50/50=5%
på Mini Future-kapitalet i detta exempel.
Men om du har 2× hävstång är ungefär hälften av kapitalet lånat och hälften eget. Därför blir finansieringskostnaden på ditt eget kapital ungefär:
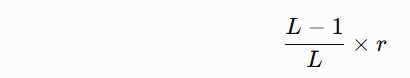
eller för 2×:
0,5r
Det här är en viktig poäng.
Vid 2× och 5 % finansieringsränta är finansieringskostnaden ungefär 2,5 % av det egna kapitalet, inte 5 %.
Det är en betydligt mer rimlig kostnad.
7. Men Mini Future har en annan kostnad som är lätt att missa
Finansieringsnivån flyttas.
Det är egentligen där du ser kostnaden.
Exempel från en Mini Future-broschyr visar just hur finansieringsnivån stiger över tiden till följd av finansieringskostnaden.
Det betyder att om den underliggande står stilla väldigt länge så kommer Mini Futuren gradvis att tappa värde.
Men det är inte volatility drag.
Det är kostnaden för att låna kapital.
8. Därför skulle jag faktiskt vilja jämföra tre saker i din allvädersportfölj
Det här tror jag kan bli riktigt intressant för ditt projekt.
Vi skulle kunna ta exempelvis en global aktieandel och simulera:
A
Vanlig MSCI World
B
1,4× Carnegie Global Plus
C
Mini Future med ungefär 2× initial hävstång
och hålla samma initiala aktieexponering.
Sedan kombinerar vi dessa med exempelvis:
-
obligationer
-
guld
-
råvaror
-
BTC
-
eventuellt kontanter
och rebalanserar exempelvis:
-
månadsvis
-
kvartalsvis
-
när en position avviker >1 σ
-
eller enligt den modell du redan använder med 6M-volatilitet.
Det skulle ge ett betydligt bättre svar än att bara titta på om Carnegie Global Plus har slagit MSCI World.
Min preliminära bedömning
Jag skulle rangordna dina tre idéer så här:
1. Hävstång + allvädersportfölj:
Ja – mycket plausibel idé. Jag tror absolut att rebalansering kan göra att en måttlig hävstång är mer attraktiv i en diversifierad portfölj än vad en isolerad jämförelse mot index antyder.
2. Mini Futures:
Ja – du har rätt om volatility drag. Den klassiska daily-reset-effekten finns inte på samma sätt. Men du byter den mot finansieringskostnad + varierande hävstång + knock-out-risk.
3. “Amerikansk riskfri ränta måste vara den lägsta avgiften”:
Nej. Det är den punkt där din intuition behöver korrigeras. Finansieringsräntan beror på valuta, referensränta, emittent och produktens konstruktion. För svenska Mini Futures är exempelvis STIBOR relevant, inte amerikanska T-bills.
Och en sista sak: Carnegie Global Plus är faktiskt ett ganska speciellt fall, eftersom 1,4× bara är måttlig hävstång och fonden har en relativt låg avgift på 0,80 %. Det gör att jag tycker den är betydligt mer intressant att undersöka i en allvädersportfölj än exempelvis en 3× Nasdaq-ETF.
Det mest intressanta nästa steget vore därför att bygga en matematisk modell för just “rebalancing alpha” och se vid vilken volatilitet, korrelation, hävstång och rebalanseringsfrekvens som vinsten från hävstången överstiger volatility drag + finansieringskostnad. Det går att göra ganska elegant och skulle dessutom passa väldigt bra ihop med den portföljmodell du redan håller på att bygga.
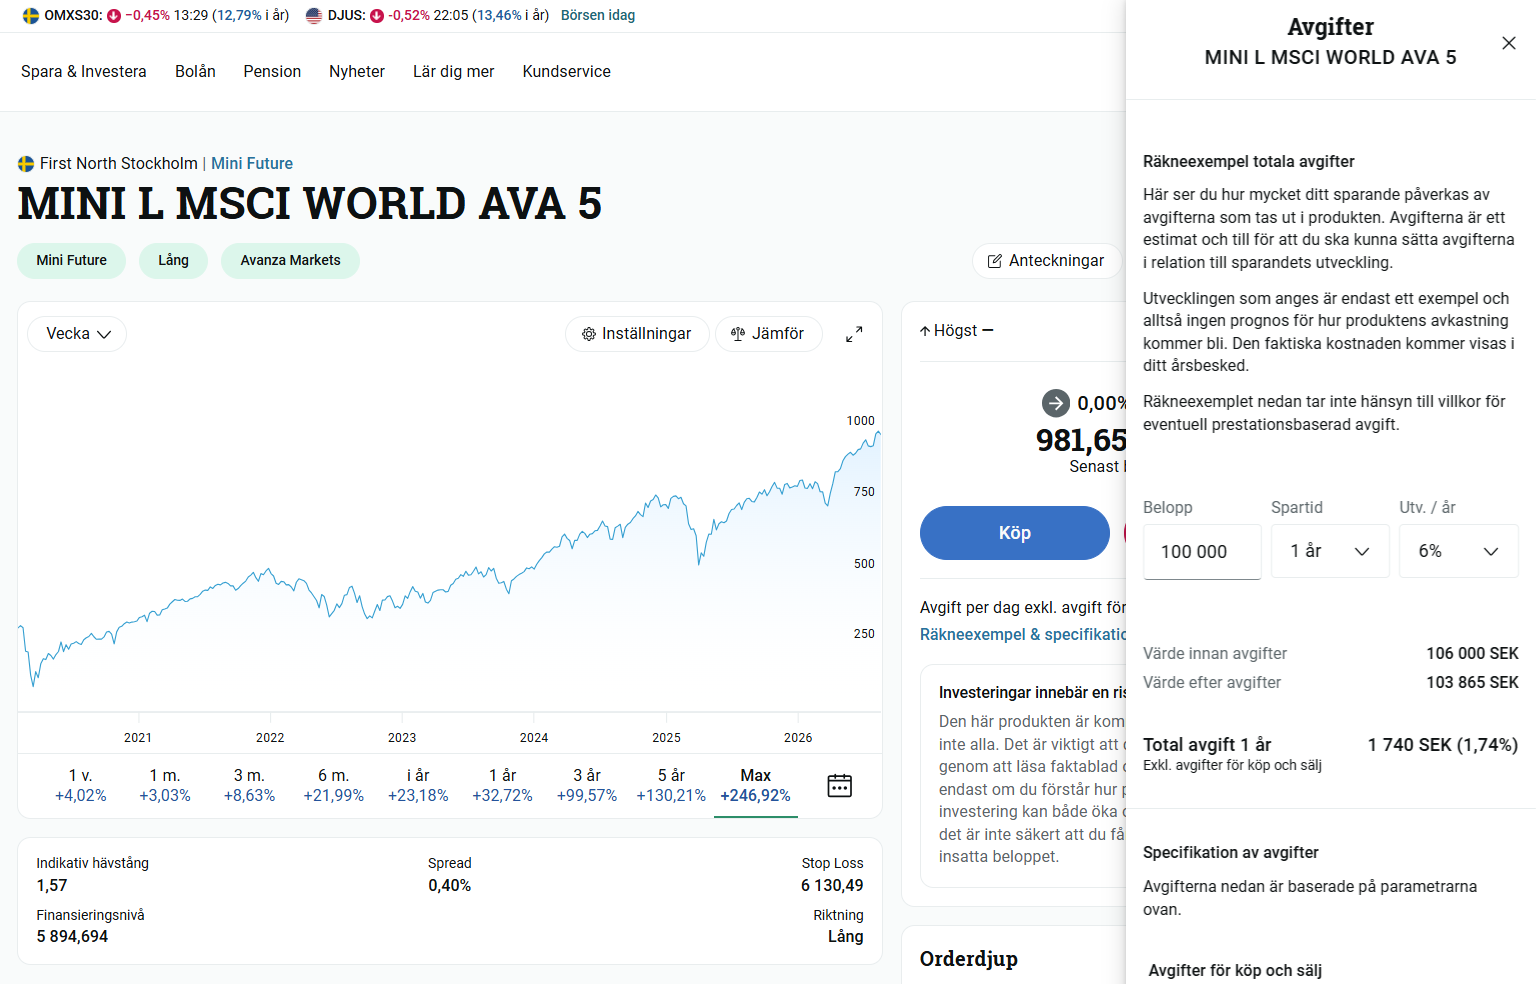
Jag noterar just att det faktiskt finns en mini på Avanza Markets just för MSCI World. Det är MINI L MSCI WORLD AVA 5 som just nu har ca. 1,58x i häv. Den kanske vore lämplig att jämföra med i ditt exempel där vi jämför tre olika saker i en allvädersportfölj:
A. Vanlig MSCI World
B: 1,4x Carnegie Global Plus
C: Mini future (MINI L MSCI WORLD AVA 5)
Här tänker jag att det även skulle vara intressant att jämföra olika finansieringsalternativ, t.ex. finns det värdepapperslån på Avanza som kan användas för att få en större portfölj. Jag tänker att det vore intressant att jämföra avkastningen med och utan värdepapperslån, med och utan hävstångsprodukter etc., samt även vilka effekter ISK-skatten ger på olika alternativ v.g. totalavkastningen.
Skulle du kunna strukturera detta så att det blir lite tydligare? Vad är det egentligen som behöver jämföras? Jag är i princip intresserad av att se vilka effekter på totalavkastningen från en allvädersportfölj som olika hävstångsprodukter- och finansieringsalternativ ger.
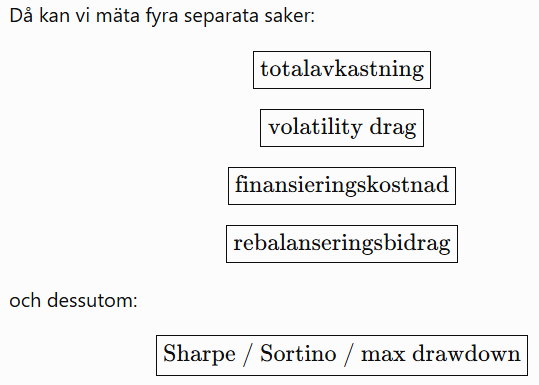
Ja. Jag skulle faktiskt strukturera det som ett experiment där vi försöker separera fyra olika effekter:
-
Hävstångseffekten
-
Finansieringskostnaden
-
Volatility drag / produktens konstruktion
-
Rebalanseringseffekten
och sedan lägga ISK-skatten ovanpå allt detta.
Det fina är att vi då kan undvika att jämföra äpplen och päron.
1. Börja med en gemensam “basportfölj”
Vi behöver först definiera en allvädersportfölj utan hävstång. Exempelvis:
| Tillgång | Vikt |
|---|---|
| MSCI World | 25 % |
| Långa obligationer | 25 % |
| Guld | 25 % |
| Råvaror | 25 % |
| Totalt | 100 % |
Detta är bara ett illustrativt exempel – vi kan använda den faktiska allvädersfördelning du vill undersöka.
Sedan låter vi MSCI World-delen vara den enda komponent som hävstångsfinansieras. Då blir experimentet mycket renare.
2. Därefter fyra huvudalternativ
Jag skulle göra följande experiment:
A — Ingen extern finansiering
Vanlig MSCI World.
100 kr eget kapital → 100 kr portfölj
Detta är referenspunkten.
B — Värdepapperslån
Här lånar vi pengar och köper vanlig MSCI World/allvädersportfölj.
Exempel:
100 kr eget kapital
- 40 kr lån
= 140 kr portfölj
Det ger ungefär 1,4× portföljhävstång.
Det intressanta här är att vi själva kontrollerar hävstången. Ingen daily reset, ingen knock-out och ingen produktstruktur.
Kostnaden är i princip:
ränta på värdepapperslånet.
C — Carnegie Global Plus
Här använder vi 1,4×-produkten.
För att göra jämförelsen rättvis bör vi inte investera 100 % av kapitalet i den och sedan säga att den har 1,4× hävstång.
Vi bör snarare fråga:
Hur ser portföljen ut om vi vill ha samma aktieexponering som i alternativ B?
Exempel:
14,3 kr i Carnegie Global Plus ger ungefär:
14,3 × 1,4 = 20 kr aktieexponering.
Resten placeras i de andra tillgångarna.
Det gör att vi kan skilja hävstången från hur mycket aktier vi faktiskt äger.
D — MINI L MSCI WORLD AVA 5
Det här är särskilt intressant.
Du har nu hittat en produkt som ger oss en mycket bättre “laboratorieprodukt” än en godtycklig Mini Future eftersom den faktiskt följer MSCI World.
Och med cirka 1,58× hävstång just nu är den dessutom ganska nära Carnegie Global Plus’ 1,4×.
Men här finns en viktig skillnad:
Carnegie har ungefär konstant 1,4× exponering.
Mini Futuren har dynamisk hävstång.
Om MSCI World stiger kommer Mini Futurens hävstång att falla. Om MSCI World faller kommer hävstången att stiga.
Det är väldigt intressant ur ett rebalanseringsperspektiv.
3. Sedan skulle jag lägga till en femte variant
Det här tycker jag nästan är den viktigaste kontrollgruppen:
E — “Hemmagjord hävstång”
Vi tar vanlig MSCI World och lånar pengar själva.
Exempel:
100 kr eget
- 40 kr lån
= 140 kr MSCI World
Detta kan jämföras med:
100 kr → Carnegie Global Plus
och
100 kr → Mini Future.
Då får vi nästan ett experiment där vi frågar:
Vad betalar jag egentligen för att få hävstången färdigpaketerad?
4. Sedan kommer den riktigt intressanta delen: rebalanseringen
Här tror jag att experimentet blir mycket mer intressant.
Antag exempelvis:
25 % World / 25 % obligationer / 25 % guld / 25 % råvaror.
Vi låter portföljen utvecklas och rebalanserar enligt samma regel i alla alternativ.
Exempel:
Rebalansera varje månad.
eller ännu hellre den typ av regel du redan använder:
Rebalansera när avvikelsen överstiger ett visst antal volatilitetsskalor.
Då kan vi mäta:
Totalavkastning utan rebalansering
mot
Totalavkastning med rebalansering.
Skillnaden är rebalanseringsbidraget.
5. Och sedan kan vi isolera “volatility drag”
Det går att göra genom att jämföra Mini Future och vanlig MSCI World under exakt samma underliggande utveckling.
Vi kan exempelvis konstruera:
MSCI World: +20 %, −15 %, +10 %, −8 %, osv.
och sedan beräkna exakt vad:
-
1× MSCI World
-
1,4× daily-reset
-
Mini Future
-
egen belåning
gör med samma prisserie.
Då får vi en väldigt pedagogisk uppdelning:
| Effekt | Vanlig | Belånad | 1,4× ETF/fond | Mini Future |
|---|---|---|---|---|
| Underliggande avkastning | ✓ | ✓ | ✓ | ✓ |
| Finansieringskostnad | – | ✓ | ✓ | ✓ |
| Volatility drag | – | – | ✓ | ≈ 0 |
| Dynamisk hävstång | – | – | – | ✓ |
| Knock-out-risk | – | – | – | ✓ |
| Rebalanseringseffekt | ✓ | ✓ | ✓ | ✓ |
| Produktavgift | ✓ | – | ✓ | –/låg |
Det här är egentligen kärnan i hela analysen.
6. Därefter lägger vi på ISK
Och här blir det ännu mer intressant.
För ISK beskattas vi inte utifrån den faktiska vinsten på varje produkt utan utifrån kapitalunderlaget + schablonintäkten.
Det betyder att hävstång kan få en ganska speciell effekt.
Antag två investerare:
Investor 1
100 kr eget kapital.
Investor 2
100 kr eget kapital + 40 kr värdepapperslån.
Investor 2 kontrollerar alltså 140 kr.
Om båda får samma procentuella portföljavkastning på 10 % blir:
Investor 1:
+10 kr
Investor 2:
+14 kr
men ISK-skatten beräknas inte på de 140 kronorna på samma sätt som om investeraren hade haft 140 kr eget kapital.
Det gör extern finansiering på ISK potentiellt mycket intressant.
Men här måste vi vara noggranna, eftersom reglerna kring kapitalunderlag och belåning behöver modelleras korrekt och dessutom har förändrats över tid.
7. Jag skulle därför göra två separata analyser
Det här är viktigt.
Analys 1 — “Produktens ekonomi”
Här ignorerar vi ISK.
Vi frågar:
Vilket instrument ger bäst riskjusterad avkastning före skatt?
A. MSCI World
B. Värdepappersbelåning
C. Carnegie Global Plus
D. Mini Future
Detta isolerar produktens mekanik.
Analys 2 — “Investerarens faktiska ekonomi”
Här lägger vi in:
-
ISK-schablon
-
värdepapperslåneränta
-
produktens finansieringskostnad
-
avgifter
-
eventuella skatter
-
rebalansering
-
eventuell kontantdel.
Då får vi den verkliga frågan:
Vilket sätt att skapa en viss önskad exponering ger högst nettoförmögenhet efter exempelvis 10, 20 eller 30 år?
Det är egentligen den fråga du är ute efter.
8. Jag skulle dessutom variera hävstången
Det vore synd att bara testa 1,4× och 1,58×.
Jag skulle göra en liten “hävstångskurva”:
1,0× → 1,1× → 1,2× → 1,3× → 1,4× → 1,5× → 1,6× → 1,75× → 2,0×
och för varje nivå beräkna:
-
CAGR
-
volatilitet
-
Sharpe
-
max drawdown
-
slutkapital
-
rebalanseringsbidrag
-
finansieringskostnad
-
ISK-skatt
-
netto-CAGR.
Då kan vi kanske hitta något väldigt intressant:
Den optimala hävstången för en allvädersportfölj är kanske inte 1,0×.
Och den behöver definitivt inte vara samma som den hävstång som maximerar avkastningen för MSCI World isolerat.
9. En ännu mer intressant kontroll
Jag skulle faktiskt lägga till:
F — “Hävstång på hela allvädersportföljen”
Det är inte samma sak som att bara hävstånga aktiedelen.
Exempel:
1,4× hela portföljen
mot
1,4× endast MSCI World-delen.
Det kan ge helt olika resultat.
Och det är här din ursprungliga tanke om allvädersportföljen blir riktigt intressant.
Om exempelvis aktier och obligationer rör sig negativt korrelerat kan man kanske ha:
högre nominell hävstång
utan motsvarande ökning av portföljrisken.
Det är hela grunden för varför en portfölj med diversifierade tillgångsslag kan bära mer hävstång än en enskild aktieportfölj.
10. Så här skulle jag strukturera hela projektet
Jag skulle alltså bygga en modell med ungefär följande dimensioner:
UNDERLIGGANDE
-
MSCI World
-
obligationer
-
guld
-
råvaror
-
eventuellt BTC etc.
↓
HÄVSTÅNGSMETOD
-
ingen
-
värdepapperslån
-
Carnegie Global Plus
-
Mini Future
-
eventuellt Bull-certifikat som ytterligare kontroll
↓
REBALANSERING
-
ingen
-
månadsvis
-
kvartalsvis
-
tröskelbaserad
↓
SKATT
-
vanlig depå
-
ISK
↓
RESULTAT
-
slutkapital
-
CAGR
-
volatilitet
-
Sharpe
-
max drawdown
-
finansieringskostnad
-
produktkostnad
-
volatility drag
-
rebalanseringsbidrag
-
skatt
-
nettoavkastning
Det här är, tycker jag, betydligt mer intressant än att bara fråga “är hävstång bra eller dåligt?”
Den verkliga frågan blir:
Vilken kombination av tillgångsallokering, hävstångsinstrument, finansiering och rebalanseringsregel maximerar långsiktig nettoavkastning för en svensk investerare på ISK, givet en viss acceptabel risk?
Och just MINI L MSCI WORLD AVA 5 är ett väldigt bra instrument att ta med i experimentet, eftersom vi då får en konkret Mini Future på samma underliggande som vi använder för de andra alternativen.
Det jag skulle göra härnäst är dock inte börja simulera direkt. Först bör vi fastställa exakt hur MINI L MSCI WORLD AVA 5 är konstruerad: finansieringsnivå, stop-loss-nivå, finansieringskostnad, spread, hävstång och hur finansieringsnivån justeras. Sedan kan vi bygga modellen så att vi inte råkar ge Mini Futuren eller Carnegie-produkten en fördel/nackdel på grund av felaktiga antaganden.
Jag tycker det är mest intuitivt att tänka så här: de underliggande tillgångsslagen har kvar samma volatilitet, men man höjer volatiliten på hela portföljen relativt eget kapital. Man slipper dock betala priset för detta, i form av volatilitets-förlust/urholkning, om man kör med dynamisk hävstång och inte återställer hävstången när portföljen har tappat i värde (dvs när hävstången har ökat). Det är detta som gör värdepappersbelåning betydligt mer attraktivt än färdiga produkter som återställer hävstången regelbundet oavsett utveckling.
Den riskjusterade avkastningen minskar baserat på hur stor räntepremie lånet har, dvs hur mycket över riskfri ränta man betalar för de lånade pengarna.
3 gillningar
Det tycker jag verkar stämma med min känsla. Iofs. använder jag som sagt dynamiska hävstångsprodukter så att mitt “egna kapital” på kontot alltid är 100%, men den effektiva exponeringen är >100% beroende på hävstångsnivå. Men jag märker att ju högre hävstång (effektiv exponering) jag har i portföljen, desto mer svänger det “egna kapitalet”.
Det är här jag föredrar att använda dymaniska hävstångsprodukter (typ mini futures) framför statiska (typ hävstångs-ETF:er, bull-certifikat med hävstång etc.). Istället för att återställa hävstången när portföljen tappar i värde, så går jag snarare åt andra hållet och utökar hävstången då istället, samt försöker på motsvarande sätt minska hävstången då portföljen ökar i värde (jag försöker tillämpa ngn slags mean reversion här).
Jag förstår, min fundering är mer hur hävstång med dynamiska produkter står sig i förhållande till dessa två alternativ. Jag får försöka fnula vidare på det.
Som jag förstår det så är ju lånet i princip “inbakat” i avgiften för mini futures. För t.ex. minin nedan ligger avgiften på 0,02% per dag, vilket med ränta på ränta-effekten blir 7,53% per år. Det kan tyckas väldigt högt, men å andra sidan får jag då en hävstång på 3,51x, dvs. ett kapital på 100’ kr ger mig en effektiv exponering på 351’ kr. 7,53% ränta på 100’ kr blir 7533 kr, men endast 7,533/351≈2,14% på den effektiva exponeringen, dvs. 351’ kr.
Om jag jämför 2,14% med riskfri ränta, t.ex. 2,78% för den aktuella svenska 5-åriga statsobligationen, så är det ändå lägre. Sen vet jag iofs inte hur detta slår på alla mina innehav, då jag har ett 20-tal olika minisar. Men jag har för mig att avgiften är lägre ju lägre hävstången är.
Verkar detta rimligt, eller är jag helt ute och cyklar?
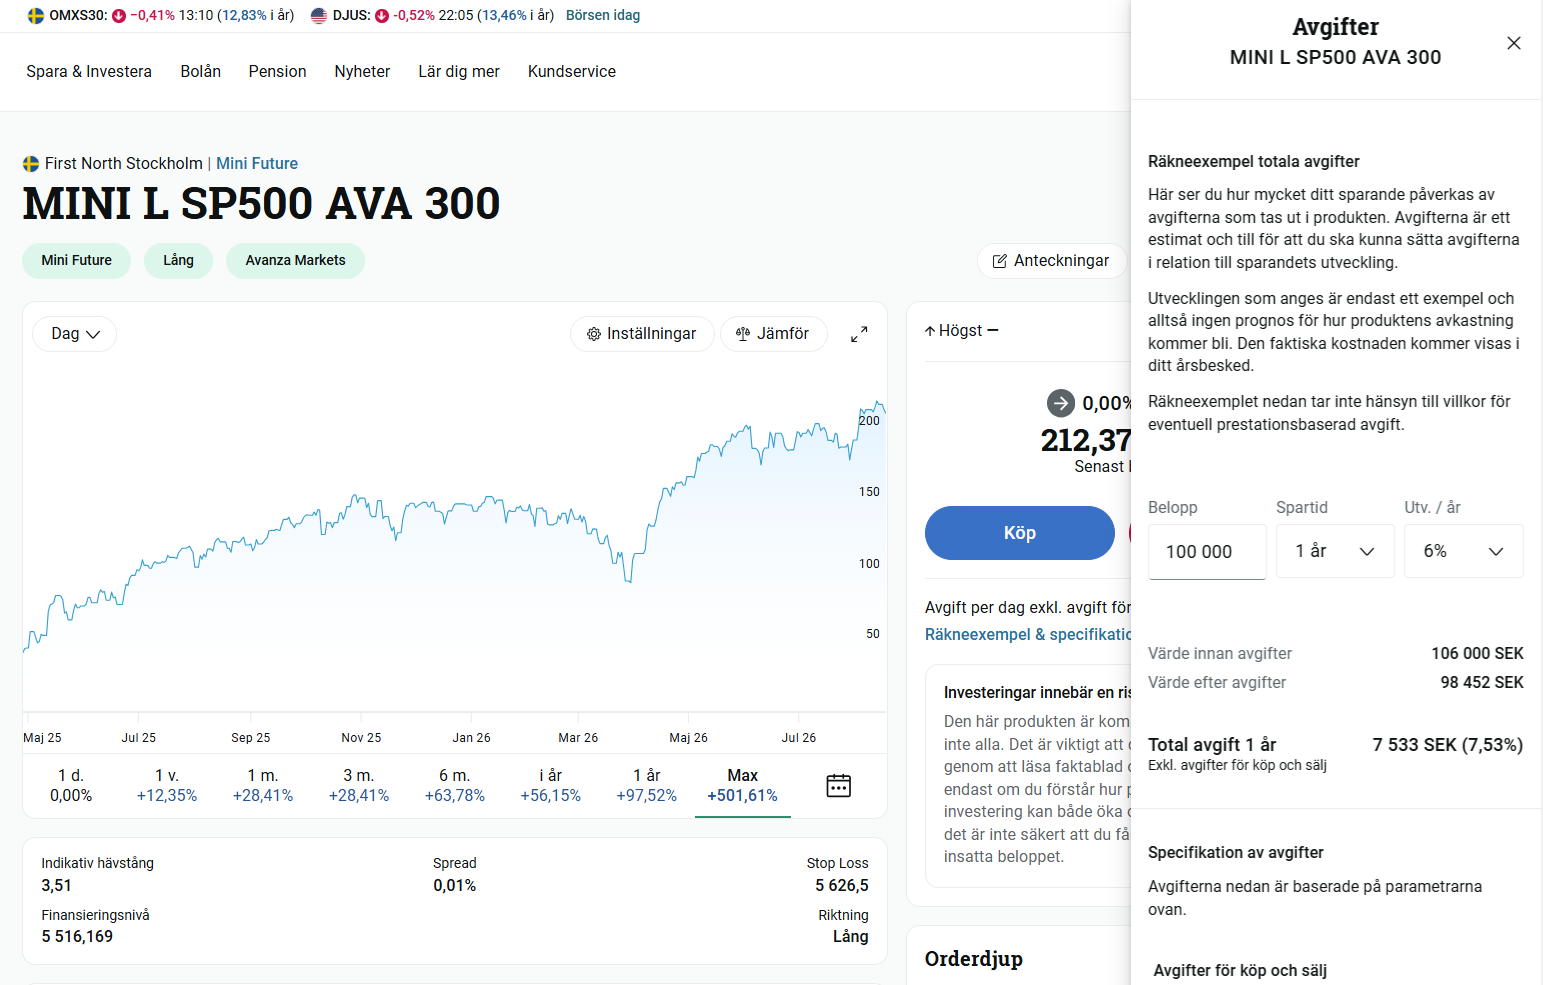
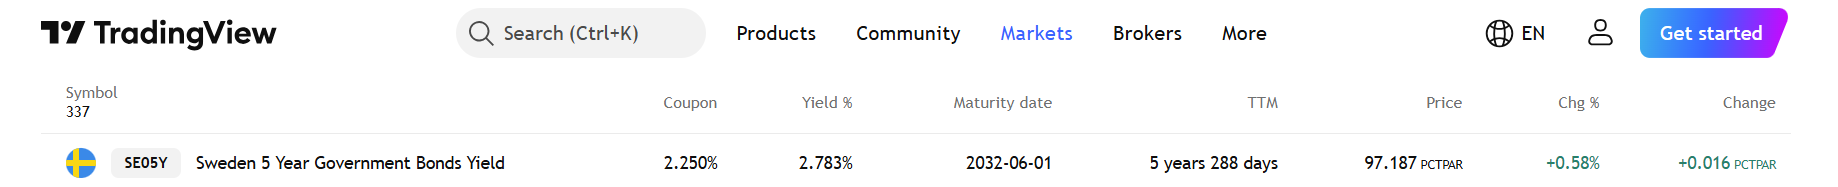
Tillägg: Jag noterar att för Avanzas MSCI World-mini så är avgiften betydligt mindre. Endast 1,74% per år. Baserat på dagens häv på 1,57x ger det en avgift på ca. 1,11% för den effektiva exponeringen.
2 gillningar
Ja, i verkligheten är nog värdepapperskredit oftast bättre.
Men för skojs skull försökte jag nu ändå räkna på det. Även med förenklade antaganden blev dock matematiken lite bortom min nivå, så kan inte bekräfta dessa formler.
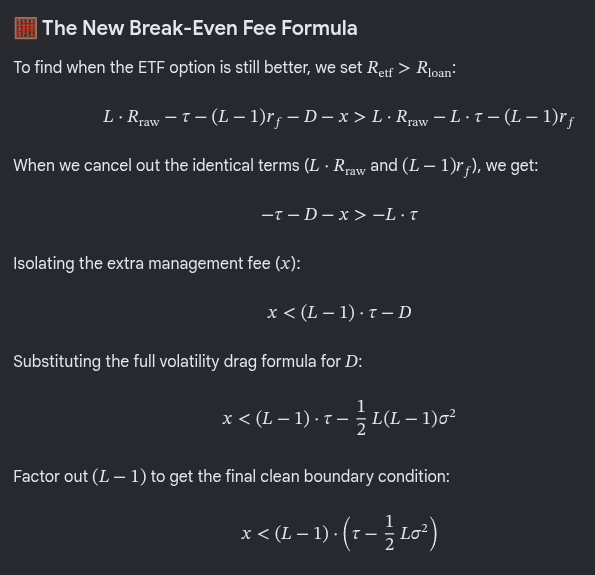
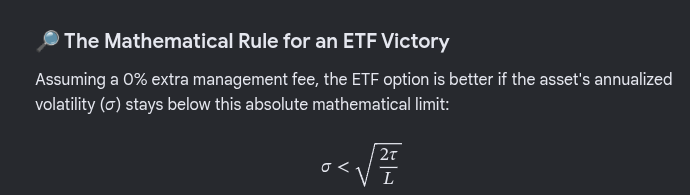
Om man börjar med det mest förenklade antagandet att bara volatility drag skiljer. Alltså, att portföljbelåning har noll volatility drag och att finansieringskostnader och förvaltningsavgifter är noll.
Så landar den i detta (där t är ISK-skatten):
Om man sedan försöker få med alla variabler så kom den fram till detta:
(Där D = ETF:ens volatility drag och a är portföljbelånings volatility drag relativt till ETF:en)
1 gillning
Det är inte omöjligt att få till en portfölj som innehåller drag av grundportföljen men det kommer att skava en del och portföljen blir inte helt jämförbar. Det som gör det svårt är att grundportföljens rekommenderade alternativ för råvaror och guld saknas. Dock verkar Captor Iris finnas för räntedelen.
@jfb har tidigare skrivit ett inlägg om hur en möjlig portfölj skulle kunna se ut på banker med lite tunnare utbud.
3 gillningar
Jag skulle kunna få till en portfölj som ser ut så här:
26% globalt index
16% svenskt index
35% captor iris
10 % JPM global natural resources A 2,35% avgift
13% BFG world gold a2 2,58 % avgift
Känns lite surt med avgifterna, men svårt att hitta något annat
3 gillningar
@Zino skapade en portfölj för PPM på sin Patreon (länk nedan om du vill gå med, mot avgift). Den har bara guld/gruv-bolagsfonder eftersom renodlade råvaror inte finns på PPM. Du skulle kunna byta ut tex AP7 aktier mot annan global indexfond och andra fonder beroende på utbud. Den ser ut så här volatilitetsviktad
- 16% AP7 Aktiefond
- 12% Handelsbanken Sverige Idx Criteria
- 44% Storebrand Obligation A
- 16% BlackRock Natural Resources
- 12% BlackRock World Gold A2
Tänk på att natural resources fonder innehåller även en del guldbolag så exponeringen mot guld är högre underliggande
Såklart är fördelen på PPM de hårt förhandlade avgifterna som annars kan avskräcka på andra banker
4 gillningar