De gjorde för några månader sedan en förändring av det senare indexet: Avanza tar hem förvaltningen av Avanza Global - Nr 1269 av Andalm
Förstår. Tack.
Tittade på de 25 största innehaven och tycker fortfarande det skiljer en hel del jämfört med MSCI World, i alla fall mer än vad jag vill att det ska göra i min globalfond.
Ja, min inställning är att jag inte vill ha en fond där jag känner ett behov av att övervaka byten av index, förändringar av index, innehavslistor och så vidare och försöka lista ut hur avvikelserna från marknadsvikt kan tänkas påverka fondens utveckling, så jag har valt bort AG av det skälet.
1 gillning
10 tecken.
Jag har inte jämfört MSCI World utan DnB Global Indeks med Avanza Global eftersom ingen av dem är en perfekt återspegling. Kan du specificera lite mera vad du menar med “en hel del”? För mig ser innehaven väldigt snarlika ut nämligen. Det skiljer att AG har några procent mindre i Energi/Försvar och några procent mer i några andra saker, men som helhet tycker jag de ser ut att vara 95% lika.
Jag har inte jämfört med den nya Plus fonden dock (svårare att hitta data eftersom den är ny), möjligt att skillnaden där blir större.
Det var väl närmast energi jag noterade. Exxon Mobil t.ex. har 0,85% i MSCI World men finns inte med i Morningstar Developed Markets TME Paris Aligned Benchmark Sustainability Select Index , men din uppskattning på 95% lika kan nog stämma.
Såg även att Apple var överviktad med ~0,7%. Inget av det är kanske hela världen, men jag vill helt enkelt inte ha en fond där det sitter någon på Avanza och pillar godtyckligt på innehaven så man aldrig riktigt vet vad man får. Tycker Havsekorre sammanfattar det bra ovan varför han valt bort AG.
Då är valet enkelt för dig och du är typiskt en investerare som nog ska undvika AG.
Personligen ser jag inget magiskt i just att efterspegla en perfekt marknadsvikt utan jag nöjer mig med en “tillräckligt” diversifierad portfölj och det känns bra att på någon nivå undvika de allra värsta företagen som bryter mot ESG.
Jag skulle inte investera i ESG om jag trodde det betydde att jag tog ett ekonomiskt dåligt beslut, t.ex. om det var så att jag fick sämre diversifiering OCH sämre avgift, men så är det ju inte här (men så är det t.ex om man väljer hållbar på Lysa).
Diversifiering har oftast en kostnad. Till exempel så skulle man kunna gå ett steg längre och välja Storebrand Global All Countries eftersom den täcker en ännu större del av marknaden (EM delen), och skillnaden i avgift är i paritet som mellan AG och DnB men skillnaden i täckning av marknaden är större.
1 gillning
Det här med avgifter är inte enkelt förklara men gör ett försök.
Om vi tar tex Avanza Global som har 0,1% och DNB Global 0,21% så innebär det inte att man sparar pengar på något sätt på att handla AG som har lägre avgift. Det som skiljer fonderna åt är vilket index de följer. Olika grader av ESG kan både hjälpa och stjälpa avkastningen i olika börsklimat beroende på urvalen fonderna gör med ESG exkluderingen. Ibland kan det vara bra med lite övervikt i tex oljebolag, försvar, AI etc och tvärtom.
Skulle däremot AG och DNB följa exakt samma index och samma vikt i alla bolag så märker man den lägre avgiften med en lite högre avkastning.
1 gillning
Skulle du säga samma sak om en fond som kostar 1,5 % i avgift och följer ett annat index? ”Det innebär inte att man sparar pengar på något sätt att handla en billigare fond”?
Förklara istället hur du sparar pengar på avgiften om två olika fonder med olika avgifter har exakt samma avkastning.
Ja det skulle jag om dom har exakt samma avkastning.
Problemet är att avkastning endast kan vetas i efterhand. Om två fonder har haft samma avkastning efter avgift så har man tjänat lika mycket på att äga båda. Den med högre avgift överavkastade lika mycket som avgiften låg på. Men när du ska välja fond så kan du inte köpa historisk avkastning, utan endast framtida. Om du då säger att två fonder i framtiden väntas gå lika bra efter avgift så säger du att före avgift kommer den dyrare fonden att gå bättre. Frågan blir då varför du gör det antagandet. Du behöver ju peka på en anledning till att fonden kommer att tjäna in sin dyrare avgift. Bara för att två fonder följer olika index betyder det ju inte att den dyrares index automatiskt överavkastar lika mycket som skillnaden i avgift.
2 gillningar
Har inte gjort det antagandet.
Jag har inte nämnt detta heller.
Läs igen det jag skrev och det som diskuterats i tråden gällande att man “sparar pengar” med lägre avgift.
JA man sparar som jag skrev om dom följer samma index och enda skillanden är avgiften.
På bilden nedan ser man klart och tydligt att man inte sparat pengar (historiskt) på att köpa AG jämfört med DNB. Skillnaden här är index och ESG. Inte avgiften.
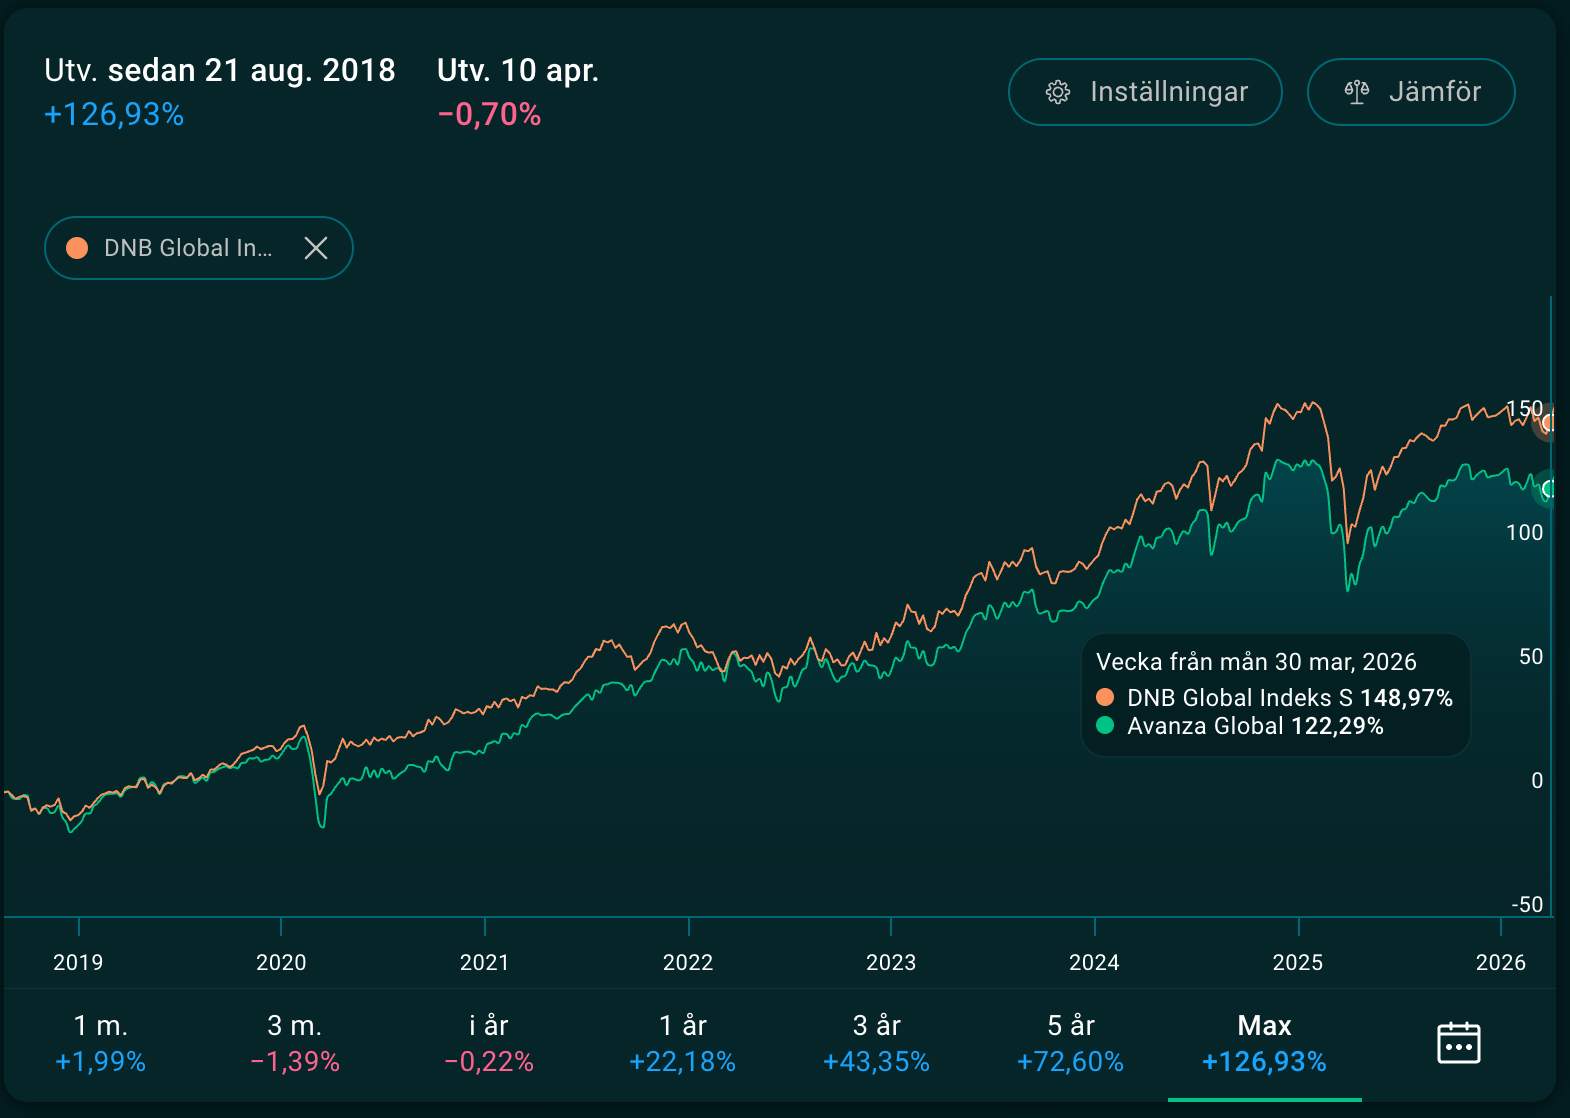
Håller du med om att det är möjligt att spara pengar på avgiften samtidigt som man förlorar pengar på något annat?
Håll dig till ämnet och förklara istället hur du sparar pengar.
Här ser man tydligt att man sparar pengar i fondavgift eftersom dessa två fonder följer exakt samma index. Här är enda skillnaden avgiften. Avanza Zero 0% i avgift och Aktiespsrarna Topp Sverige 0,32%.
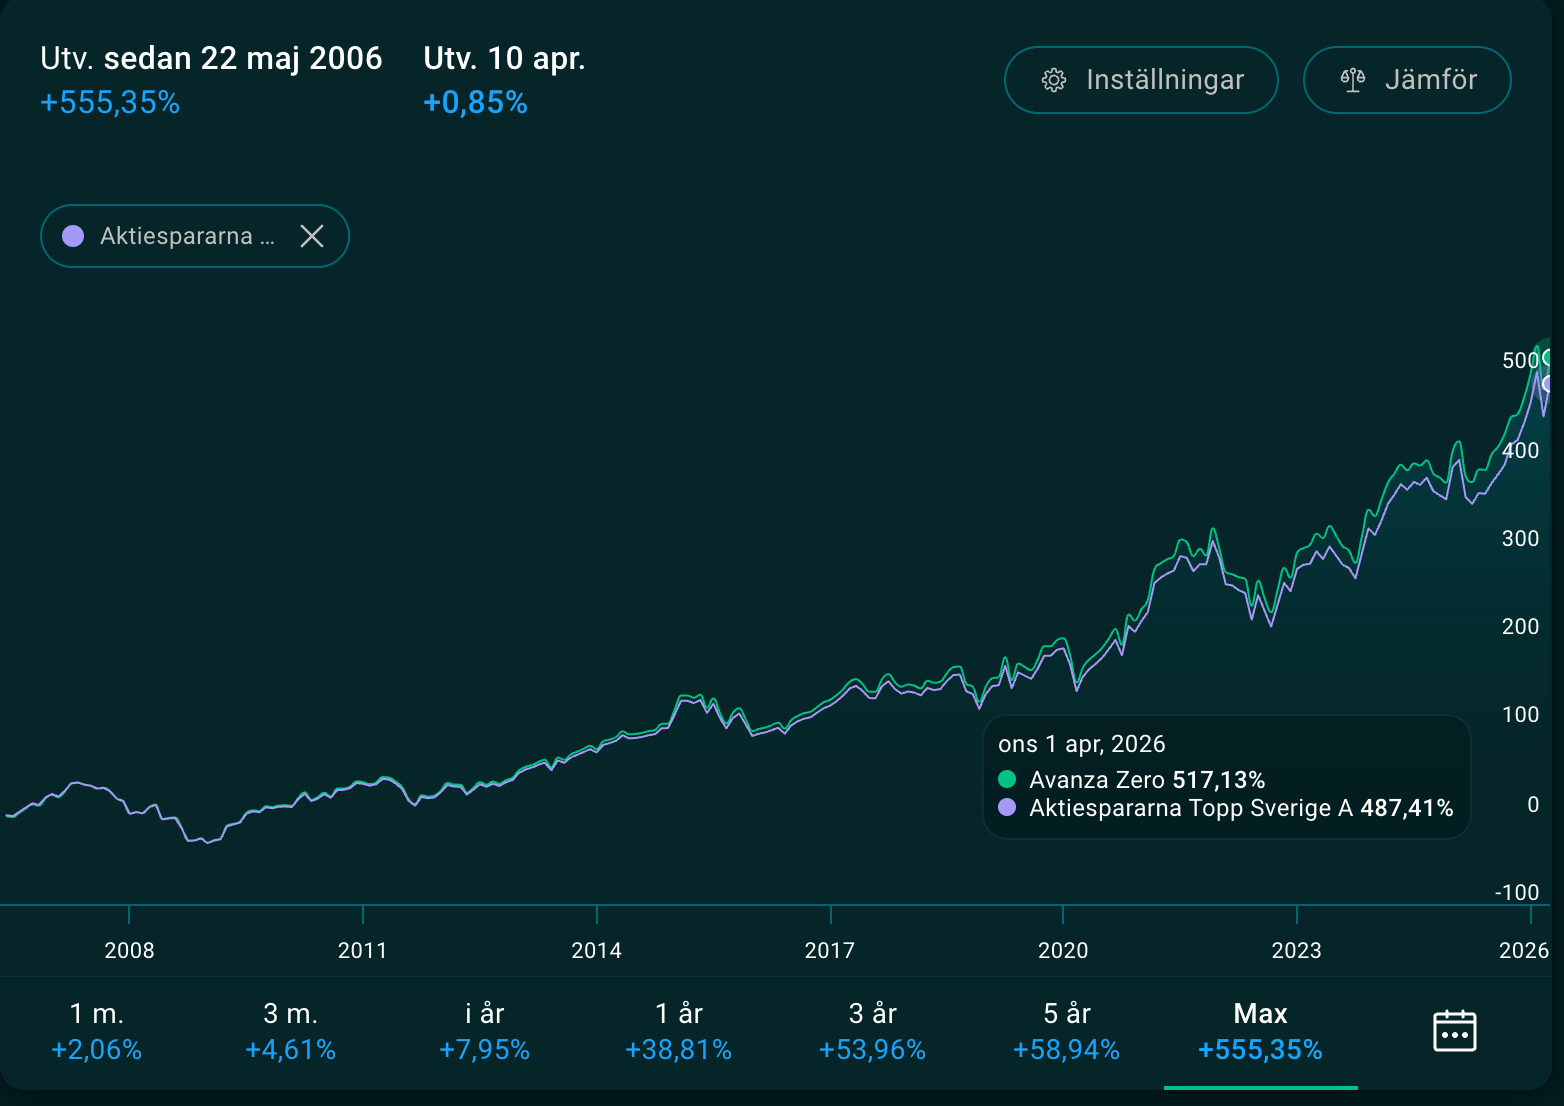
Jag tror att alla andra läsare av tråden har förstått vad jag och @havsekorre försöker att säga, och jag tror inte att någonting kommer att ändra din (eller vår) åsikt i frågan, så jag tror inte att vidare diskussion kommer att leda någonstans. Jag hoppar av!
Här försöker jag med god ton förklara vad jag ser är skillnaden mellan fonder men om inte ni vill eller kan förklara vad som är fel i det jag skriver så får det vara men det är tråkigt. Jag ser detta forum för alla och vill att alla ska lära sig skillnader mellan index, ESG och avgifter och vad som styr avkastningen.
Det är tekniskt sett inte korrekt. Du sparar på avgiften oavsett vad de följer för index eller har för underliggande innehav.
Frågan är bara om det du får betala extra i avgift kompenseras i skillnad i utfallet för de olika underliggande innehaven. I specialfallet då de har samma underliggande innehav så kommer den enda faktorn som ger olika utfall vara skillanden i avgift.
Har de olika innehav så kommer både avgiftsskillnaden och skillnaden i innehaven stå för utfallsskillnaden.
5 gillningar