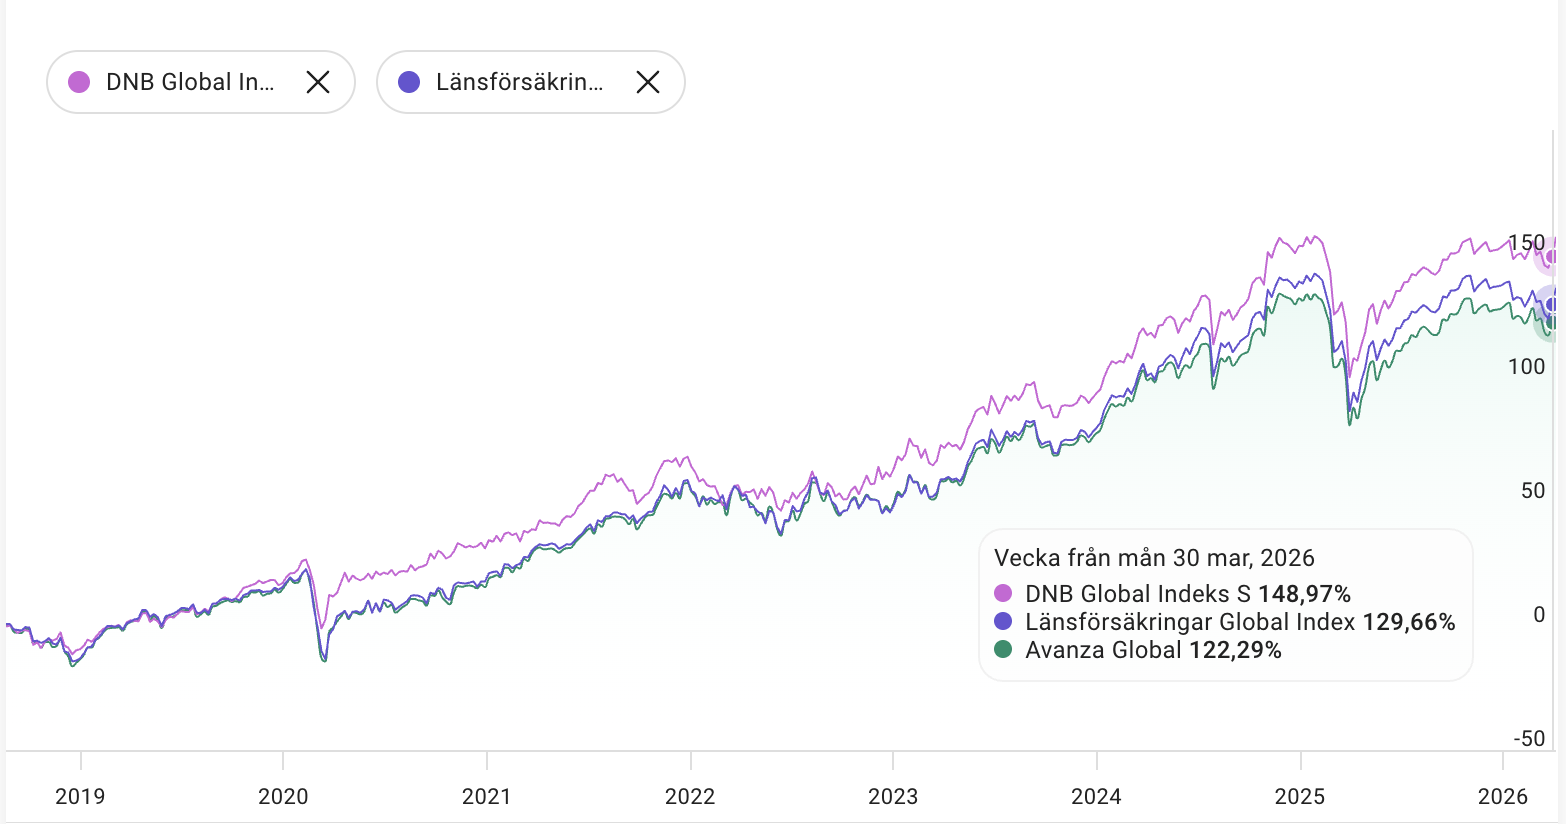
LF: fondavgift 0,22 % - 966 bolag eller 1200 bolag? står olika på olika ställen?
Det kommer ligga flera miljoner i fonden över tid. 0,1 % kan därför göra skillnad på ett par hundratusen över tid.
Utifrån resonemanget om att fondavgift slår det mesta så borde väl Avanza global vara den bästa globalfonden? Eller är DNB bäst på grund av fler bolag?
Jag har även mindre lekhink med Investor. Är det bättre att putta in det i globalfonden också?
just det där med avgifter spelar större roll när man jämför mellan passivt och aktivt förvaltade fonder. Om det är 0,2 , 0,1 eller 0 som i Avanza Zero spelar väldigt lite roll. Där spelar nog de specifika urvalen och viktningarna större roll. Däremot en aktivt förvaltad globalfond med 1,4% avgift är en helt anna femma av två anledningar:
Aktivt förvaltade fonder underpresterar passivt förvaltade fonder över tid. Det finns ytterst få som lyckas slå markaden mer än några år i taget. Av samma anledning som de typ 80% av aktiva professionella investerare underpresterar indexfonder.
Avgiften äter upp den lilla avkastningsfördel man kanske skulle kunna få av det aktiva förvaltarskapet. Om tex. den passiva fonden växer 10% på ett år och kostar 0,1% medan den aktiva presterar 11% med 1,5% avgift så har din faktiska avkastning varit lägre med den aktiva fonden även om den gjorde bättre placeringar.
Här gör 0,1% inte så stor skillnad. Om Avanza Global presterar 0,1% sämre än LF ett år så har du tekniskt sett tjänat 0,02% på att välja Avanza Global. Det blir liksom lite löjligt att peta i det. Välj den du tror kommer gå bra. skillnaden är minimal.
Ja, man får nog kika på skillnaden i fonderna snarare än marginella skillnader i avgifterna. Mindre avgifter är inte alltid bättre på sikt (så vidare fonderna i övrigt inte är identiska).
Sedan visar Avanza fel på dnbs utveckling, Nordnet visar rätt och på 10 år ligger de ±1 % alternativt kollar man på 5 år på Avanza, för de vid covid som DNB visar fel
Man bör bara ha med sig att Avanza Global just tar färre bolag. Om det var en random exkludering hade det sett annorlunda ut. Men nu är det specifika sektorer, t.ex. oljebolag. Därför gick ”ESG fonder” väldigt bra under Bidens tid när alla pratade om ”green new deal”, men dåligt nu när alla pratar om ”drill baby drill”.
Största anledning att Avanza Global gick dåligt under säg 5 års tid är att de inte hade med Nvidia när de gick som bäst. Olja eller green hade föga liten påverkan.
Jag har bara Avanza Global för att avgiften är lägre än de andra globala indexfonder. Eftersom att jag kommer spara i många år så kommer det i längden bli mycket pengar som jag sparar.
Det här kan man ha en legitim debatt om. Jag är på sidan att avgiften är viktigare än urval, bredd och viktning. Jag kan se rimlig argument för motsatsen, men det är knappast självklart. På det stora hela är det svårt att veta och skillnaden är minimal i vilket fall som helst.
Det där är inte två olika punkter, utan samma punkt. Aktiva fonder underpresterar eftersom de har högre kostnad (i både fondavgift och transaktionskostnader). En aktiv fond med samma kostnader som en passiv fond har samma förväntade avkastning. Den riskjusterade avkastningen kommer att vara sämre, men har de lika många innehav bör även den skillnaden vara minimal.
Det här är en grej jag stör mig på på forumet (här riktar jag mig inte längre till @Michael_Dundee, utan pratar rent allmänt). Folk kallar en fond ”aktiv” för att den inte är en neutral marknadsviktad fond, och därmed menar att den är dålig. Det är två felslut:
Det är en extrem definition av orden ”aktiv” och ”passiv” som inte används i någon forskning jag läst, och
därmed är det svårt att säga något alls om att det skulle vara sämre, eftersom man inte har något forskningsunderlag att luta sig mot.
Man frågar sig inte vad termerna betyder, eller varför en passiv fond är bättre, utan har bara lärt sig att ”passiv = bra, aktiv = dåligt” och sedan klassar man baserat på egna definitioner av orden fonder som bra eller dåliga. Man säger ”Den är ju typ aktiv” och då är liksom debatten slut. Om man kan använda ordet ”aktiv” om fonden så behöver man inte fundera längre.
Liksom, den fundamentala studien om aktiv kontra passiv (SPIVA) jämför aktivt förvaltade fonder mot S&P 500, som är ett index som består av företag som en kommitté på S&P beslutar ska inkluderas. Det är minst lika aktivt som några ESG-kriterier, men jag ser ingen raljera mot att S&P 500 är aktiv förvaltning.
Gällande frågan i TS så håller jag själv Avanza Global då jag tycker att den är en utmärkt fond, och varje krona man inte betalar i avgift är garanterad avkastning. Hade den kostat lika mycket som PLUS-fonden så hade jag köpt den istället, då ESG-filtrering ökar den förväntade risken (men sänker INTE den förväntade avkastningen). Men den riskökning det innebär tror jag är såpass minimal att den inte är värd att betala 0,1 % extra avgift för. Men eftersom vi talar om så små skillnader är det i praktiken samma sak, och sparar du en hundring mer i månaden så kommer det att ha en otroligt mycket större påverkan på resultatet än vilken av de vettiga globalfonderna du väljer.
Avanza global hade tidigare starkare ESG filtrering men idag skulle jag bedöma skillnaden som minimal:
Om man ogillar ESG och inte tycker om att Avanza Global avviker från marknadsvikt → Välj den nya Plus fonden.
Om man gillar ESG och tror att en investering i ESG gör skillnad → Avanza Global.
Om man är osäker är det hugget som stucket, men själv har jag valt att placera hälften i varje av Avanza global och den nya Plus fonden (håller på och ombalanserar från DnB global indeks).
Vilket som är bäst rent ekonomisk tror jag är hugget som stucket, välj den du tror på rent känslomässigt eller gör som jag och blanda.
Vilka ändringar har de gjort för att bli mindre ESG?
Tycker det verkar vara precis tvärtom. De följde tidigare MSCI World som inte är ESG och följer nu Morningstar Developed Markets TME Paris Aligned Benchmark Sustainability Select Index som är ESG.