En fråga kring hur man ska tänka kring risk och pensionspengar när åldern är ung (i pensionssammanhang) och kapitalet relativt stort:
Generellt är ju rådet att flytta till fondförsäkring om man har långt kvar till pension. Men säg att man är 30-35 och har väldigt mkt pengar i traditionell förvaltning (Alecta optimal). Alltså att man känner att det skulle vara onödigt att ta risk med ett så stort kapital som man vet att man lever gott på utan att ta högre risk genom att byta till fondförsäkring?
Vore det idé att låta redan intjänat kapital ligga kvar i traditionell men låta nya pengar gå in i fondförsäkring eller ska en flytta så mkt som möjligt? Kanske @Monica sitter på något klokt svar?
Gör ett överslag.
Pension över 55.000 per månad år 2026 beskattas med 20% extra marginalskatt. Skatten på det som ligger över är ca 53%. På dina första 55.000 per månad betalar du faktiskt bara ca 24% i genomsnittlig skatt.
DVS. Glädjen av säg en högre pension blir rejält stympad av skattmasen
Om du däremot har otur och får en lägre pension drabbar det ditt netto klart kraftfullare pga lägre skatt på den delen.
Dvs om skattar att du ligger runt gränsen för hög marginalskatt kan man favorisera lägre risk lite mer av det skälet.
OM minpension.se säger att du når en viss nivå kan man vara ganska säker på att den kommer att stämma minst. Dom räknar bara med ca 2% real tillväxt vilket både traditionell och fondförvaltning brukar slå med marginal. Kanske 3% resp 5 % årligen i snitt realt över lång tid brukar det bli. Man kan alltid dra ner andelen aktiefonder om man vill för än lägre risk. Det minskar nästan alltid tillväxten över lång tid.
Mitt tips är att titta på hela din ekonomi. Hur stor del tar du risk med (tex eget ISK, premiepensionen eller tjänstepensioner med fondförsäkring, bitcoin-samlingen etc)? Känns det som en rimlig fördelning utifrån när du behöver kapitalet.
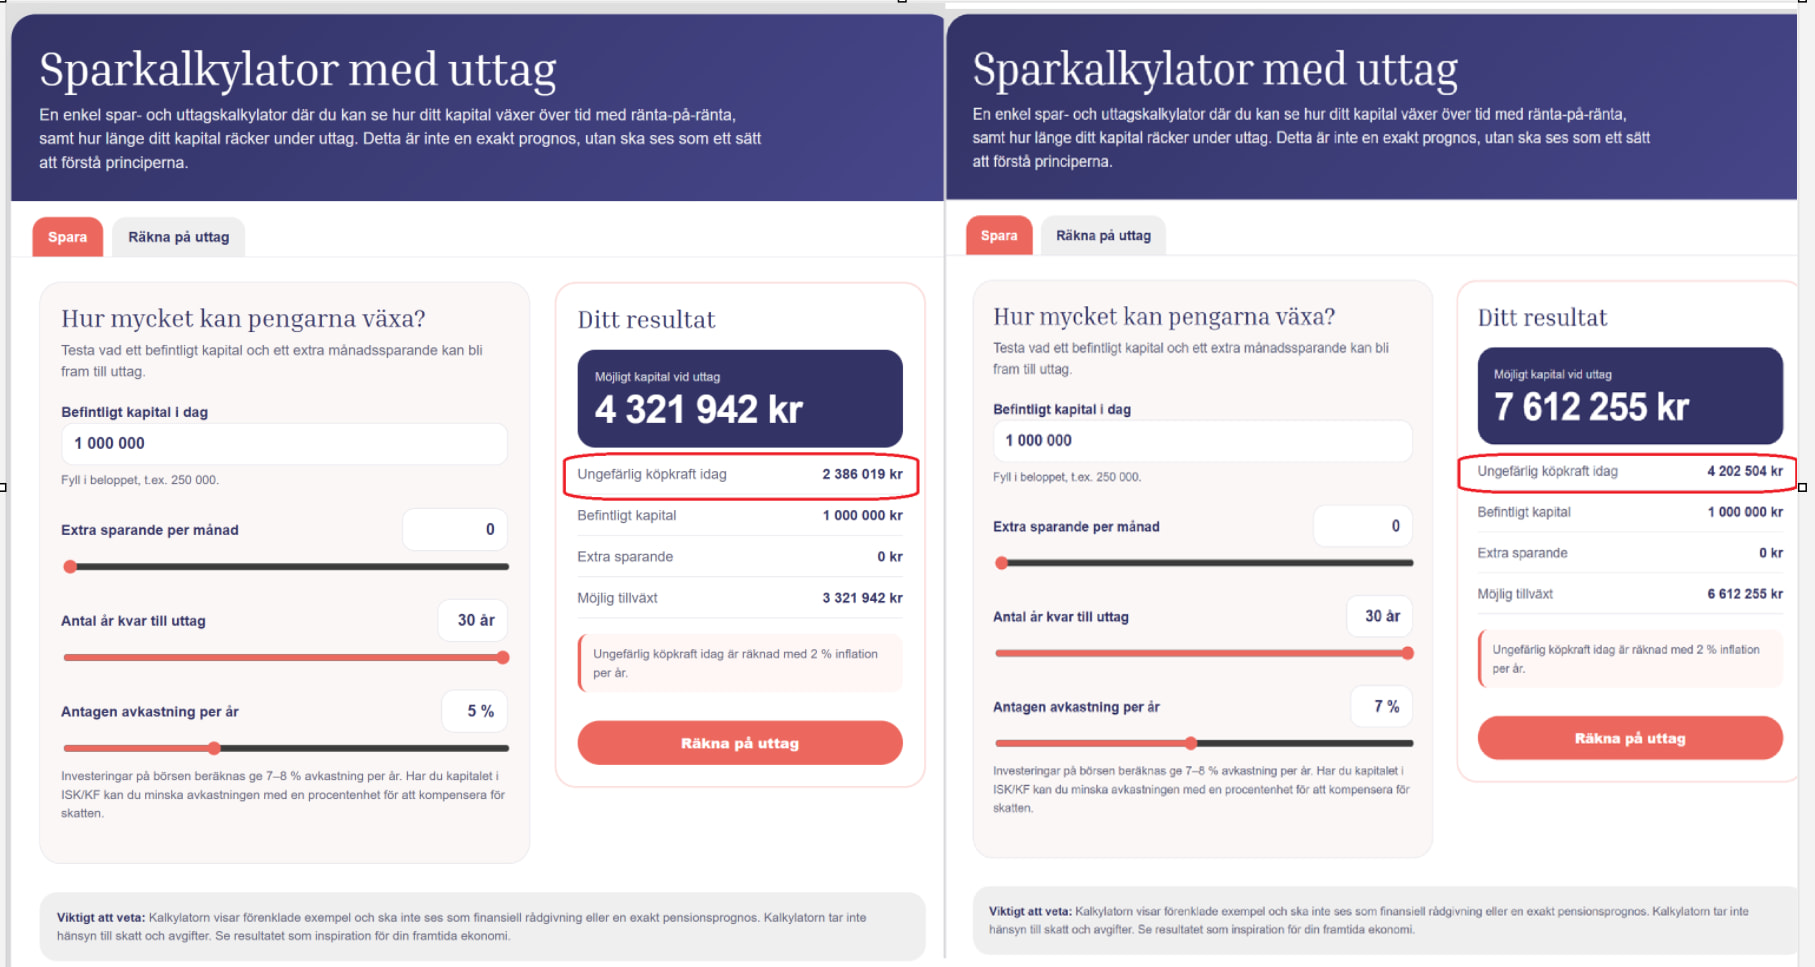
Över tid så kommer du sannolikt kapitalet att bli betydligt högra om du väljer fond. Se bifogat exempel på en trad med 5% avkastning och en fond med 7%. Det som är intressant är nuvärdet (rödmarkerat), dvs vad kapitalet motsvarar med dagens köpkraft.
Du behöver inte vara orolig för att betala statlig skatt, det går att undvika genom att dra ut betalningen på flera år. Du kan tex välja att sluta jobba tidigare.
Men… tycker du att fondförsäkring (med tex en global indexfond) är onödig risk så ska du självklart inte utsätta dig för det, men personligen tycker jag jag att det är väl konservativt. En medelväg skulle kunna vara som du säger att du låter dessa pengar ligga kvar och gör ett omval så att nya premier går in i en fondförsäkring.