Jag har inte varit så insatt i min tjänstepension tidigare men har nu börjat fundera över detta. Jag har läst att traditionell inte är att rekommendera. Hur ska jag tänka här. Jag är 50 år och har ju ändå några år kvar till pensionen. Tillhör KAP-KL och har valt AMF traditionell.
Ja, du har ett antal år kvar innan pensionen som du säger. Du kan byta till en fondförsäkring istället för den traditionella försäkring du har i nuläget och därmed själv välja hur pengarna förvaltas, exempelvis i billiga indexfonder. Du kan även byta fonder hur ofta du vill utan några avgifter där. Byter du till fondförsäkring på AMF hamnar du automatiskt i en Generationsfond som viktar över mer mot räntor ju närmre pensionen man kommer.
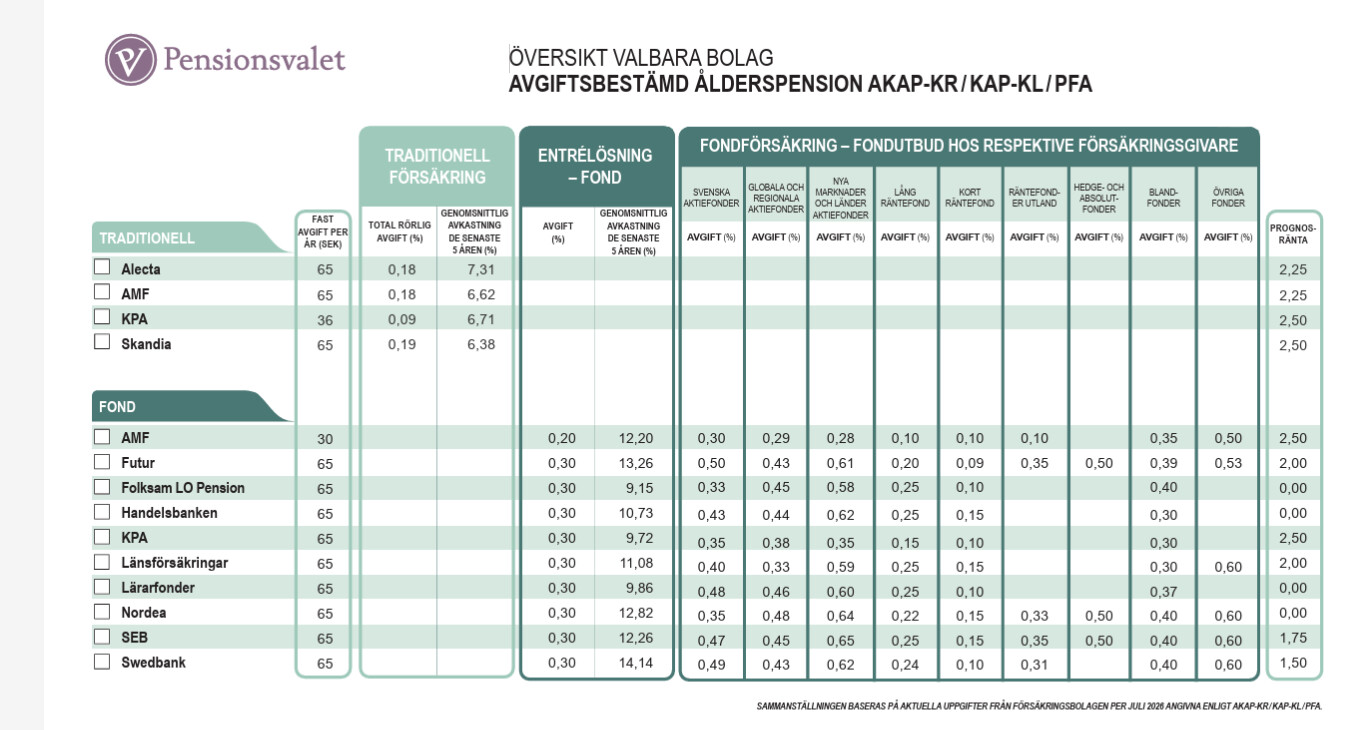
I AMF traditionell så betalar du även en avgift till dem, bifogar bilagan där du kan läsa vilken avgift de tar.
Jag kapar den här tråden lite då jag har en liknande fråga..
Jag har i nuläget tjänstepension om ca 700k placerat i en traditionell försäkring. Min plan är ändra så att kommande insättningar+löneväxling görs till AMFs fondförsäkring, men låta nuvarande kapital ligga kvar i den traditionella. Därefter kommer jag troligtvis låta pengarna ligga i AMFs generationsfond, iaf till en början. Låter detta rimligt med va 28 år kvar av arbetslivet?
Nu skriver du inte vilken avtalsform du tillhör men om vi utgår från ITP1 så har du ett krav på att 50% får du välja fritt och 50% måste vara i traditionell försäkring.
I den delen där du får välja fritt så är det inget att tveka på att in med så mycket du kan i en fondförsäkring. I själva fondförsäkringen så väljer du passiva, billiga globala indexfonder.
Det är en enorm skillnad på värdeutvecklingen (Vi pratar flera multiplar) mot att ligga kvar i traditionell försäkring.
Sen kastar du nyckeln och gör absolut ingenting innan det är 10 år kvar till pensionen.
Då träffar du en oberoende pensionsrådgivare och kollar igenom att allt ser ok ut. Sen somnar du om och gör inget innan 1 år kvar till pension. Då träffar du en oberoende pensionsrådgivare och planerar uttagen.
Strunta i medias rubriker om börskrasch och “De här fonderna skulle du haft år 2035”. Ligg bara kvar!
Som @IndexAnkan skriver så hade jag flyttat allt som går inom ITP1 till fondförsäkring, dvs 50%. Det gör du genom Avtalat.se
Du har som jag alla de tre stora tjänstepensionerna KAP-KL/AKAP-KR, SAF-LO och ITP1.
Jag som vill ha så brett och bra sparande som möjligt har gjort följande val inom dessa områden (ingen rekommendation, utan bara mitt val):
KAP-KL/AKAP-KR: 100% SEB Global All Countries Indexnära C USD (bredaste allt-i-ett-fonden inom KAP-KL/AKAP-KR, dvs utvecklade- + tillväxtmarknader inom large/mid-cap). Kostnad: 0,27%
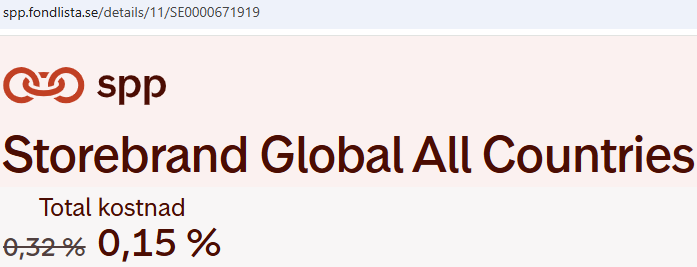
SAF-LO: 100% Storebrand Global All Countries. Samma upplägg som SEB:S fond inom KAP-KL/AKAP-KR. Men SEB:S motsvarighet är dock billigare (dock lite mer ESG-filtrering) och valbar även inom SAF-LO. Kostnad SPP: 0,32% och SEB: 0,23%
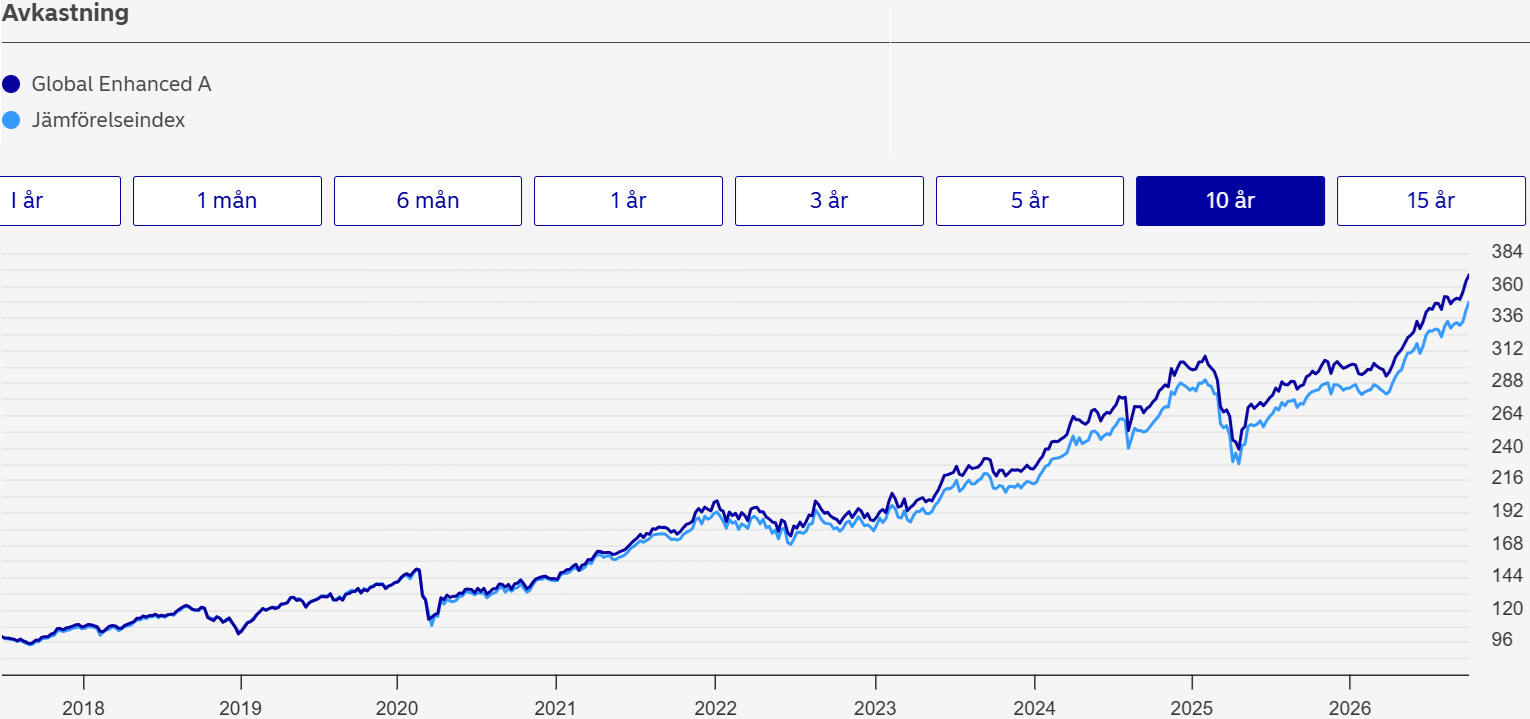
ITP1: 50% Alecta Optimal Pension. Har högst andel risktillgångar av traditionella försäkringarna inom ITP1 och trappar ner senast (63 år). 50% Storebrand Global All Countries inom SPP. SEB:S alternativ går inte välja inom ITP1 just nu. Kostnad: 0,15%
Innan dess kan det vara annat. Sen är det ju så att tillväxtmarknader kan bli utvecklade marknader och gränsmarknader kan bli tillväxtmarknader. Helt klart är att tillväxtmarknaders andel av värlsekonomin ökat och utgör 84% av befolkningen.
Inget rätt eller fel och framtiden vet man inget om. Men tillväxtmarknader står för ca 10-12% av världsindex, så även om man har en heltäckande fond eller ETF så utgör ändå utvecklade marknader majoriteten av innehaven. Så blir ju (i dagsläget) mer som en krydda om man väljer att ha dessa inkluderade eller själv vill efterlikna världsindex. Men att inte ha med i sitt sparande är att avvika från världsindex.
Jag har själv 15% av min portfölj i tillväxtmarknader, men jag har dem helt separat.
Jag ser ingen logik i att ha både utvecklade marknader och tillväxtmarknader i samma fond/ETF, eftersom man då inte kan köpa mer av det som är billigt och mindre av det som är dyrt. Och jag vill undvika att sälja det som för tillfället är billigt och i stället sälja det som är dyrt. Det kan man inte göra om båda marknaderna ingår i samma fond/ETF.
Med din strategi och andra som följer den så är det ju såklart bäst att ha separerade fonder/ETFer.
För andra inkl. mig själv som bara vill sitta still i båten så ser jag ur ombalanseringssynpunkt en fördel att ha i samma fond/ETF. Samt att jag inte kan avgöra när det är billigt eller dyrt.
Nu har jag ändrat så att kommande tjänstepension + löneväxling landar hos AMF Fondförsäkring, vilken/vilka fonder jag väljer får vi se.
Jag har också flyttat 50% av ITP1, och allt från SAF-LO till Fondförsäkring.
Jag har inte bestämt mig hur jag ska göra med det som ligger i KAP-KL/AKAP-KR men jag har iaf begärt ut en sammanställning som kommer inom 7 dagar - det är mycket troligt att jag även flyttar detta.
Vad bra att du har börjat fundera på detta. Då har du många år på dig som kan göra skillnad för resultatet.
Ett generellt råd är att byta till fondförsäkring om du har mer än 10 år kvar till första uttagsstart för att ha möjlighet till högre avkastning. När man väl närmar sig pension, kan man fundera på att byta tillbaka till traditionell försäkring beroende på ens riskvilja, fondutbud, övriga ekonomi, vilja till trygghet etc - men det är en annan fråga.
Mitt tips är att du inte tittar på denna pension enskilt utan zoomar ut på hela din ekonomi. Denna pension är bara en del av totalen. Kanske ser du då att du tar för lite risk/får för låg avkastning så att du är vill byta till fondförsäkring för att ha möjlighet att få en högre avkastning. Då behöver du fundera på vilket bolag du vill flytta dina pengar till, kolla avgifter (de är överlag låga) och vilket fondutbud du får tillgång till.