Har du med arvsvinst här? Med rätt arvsvinstsiffra och delningstal och prognosstandard så ska utbetalningen hålla sig relativt konstant livet ut
Om avkastningen är runt 3% så kommer utbetalningarna bli relativt konstanta. Mitt ursprungliga exempel är alltså utan efterlevandeskydd, det vill säga med arvsvinster inräknade. Om man tittar på Pensionsmyndigheten modell för beräkningsfaktorer och värderegler så anpassas utbetalningen endast efter återstående livslängd, och tar ej hänsyn till en högre avkastning.
Hur menar du att systemet fångar upp och planar ut kurvan om avkastningen är hög, som i t.ex. AP7 Aktiefond, som har snittat nästan 16% de senaste 10 åren?
Det jag menar är att dina figurer visar kraftig reduktion vid 4 %. Om avkastningen är långt över förskottsränta ska real utbetalning vara fortsatt stigande vid 96 och inte vara på väg att kollapsa. Med avkastning lika med förskottsräntan på 1.65% dvs mellan din 0 % och 4 % ska kurvan vara ungefärligt konstant, att båda pekar kraftigt nedåt i din graf vid 96 tycker jag signalerar att den kraftiga arvsvinsten inte bakas in på rätt sätt.
Under antagandet att arvsvinstfaktor är dödsrisk så blir kalkylen som nedan. Djupdyker man i data så ser det i verklighten ut vara lite lägre men effekten ser bara ut att bli 5-10% på 30 år.
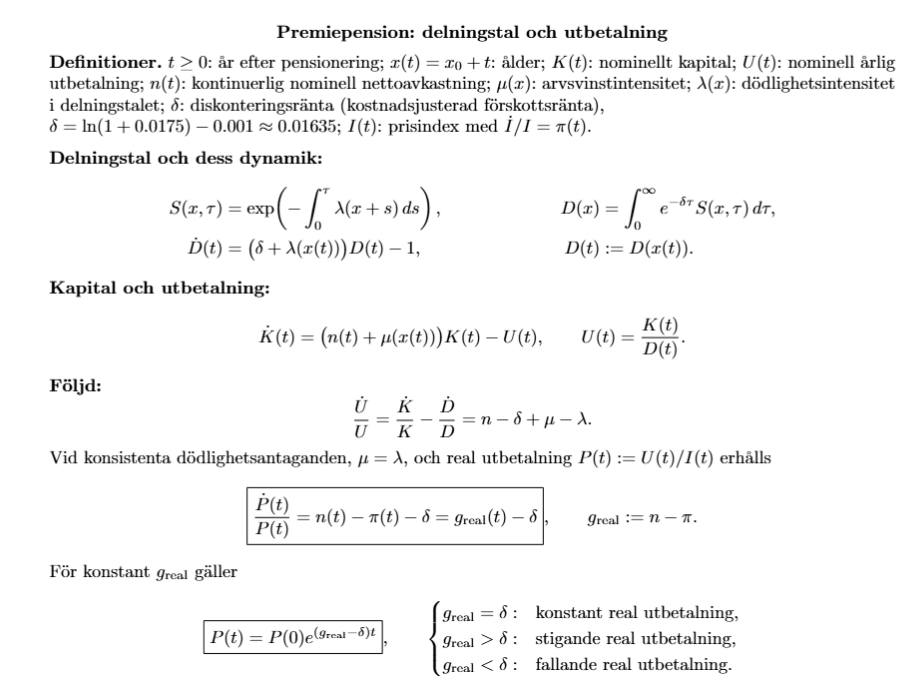
Den beräkningen borde vara teorin som ligger till grund för de publicerade delningstalen (med arvsvinster).
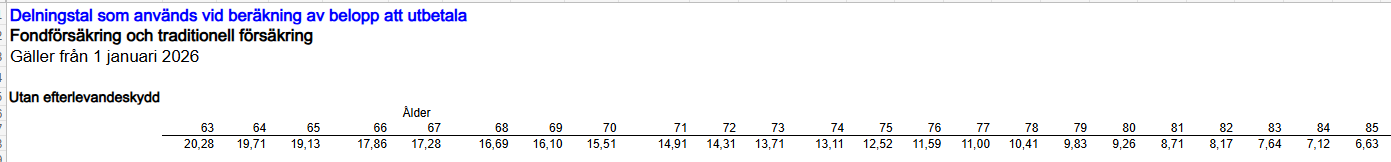
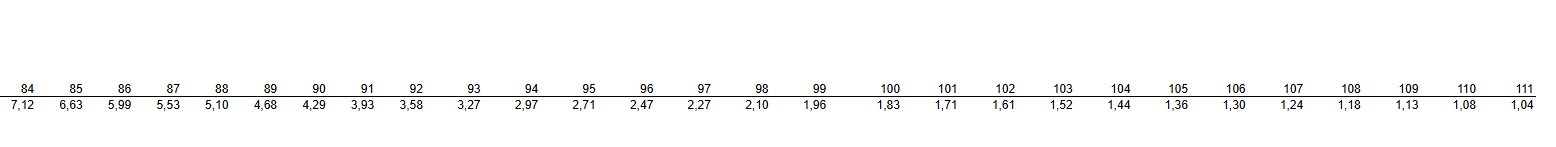
Men i praktiken så innebär dessa delningstal att utbetalningarna vid hög avkastning stiger till 80-85 års ålder för att sedan trappas ner.
Det jag menar är att du inte ser ut att faktiskt justera kapitalet för arvsvinsten, dvs du använder bara det aggresiva arvsvinstkompenserade delningstalet men lägger sen inte på arvsvinsten på kapitalet.
Jag får typ din graf om jag missar arvsvinst

Här är arvsvinst inlagd (12 % blir naturligtvis helt galen, då 12 % real avkastning utan varians växer enormt, tabellerat nedan)
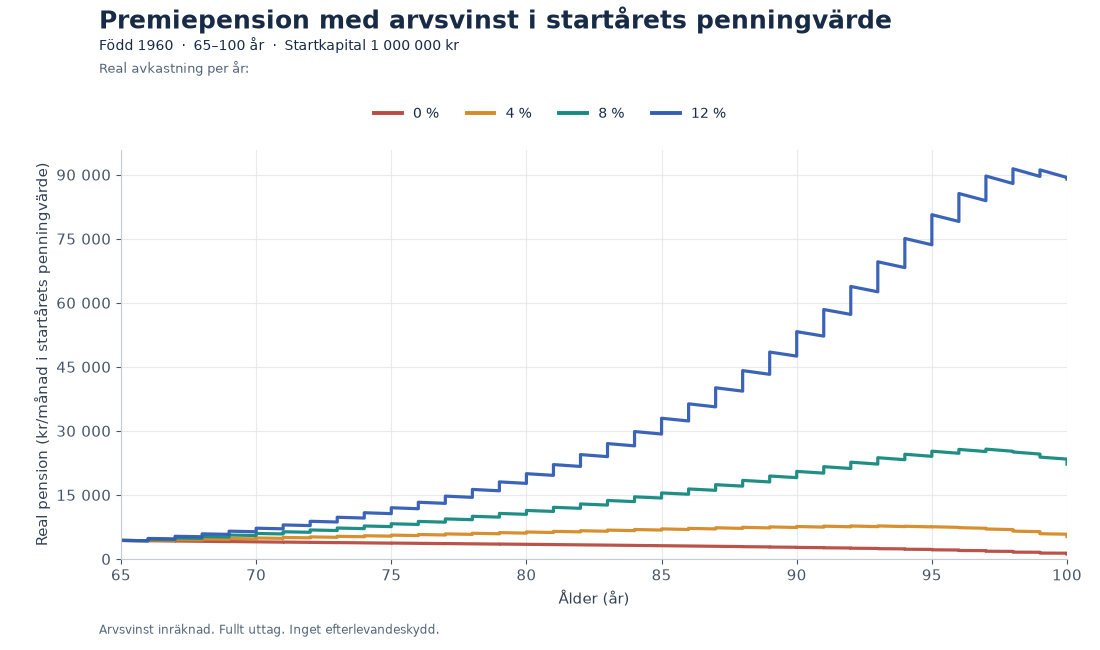
Tråkig tabell (årskvantiserad realjustering så lite andra siffror)
| Ålder | Kapital vid årets början | Delningstal | Pension kr/mån | Uttag kr/år (−) | Arvsvinst kr/år (+) | Arvsvinst % | Avkastning kr/år (+) |
|---|---|---|---|---|---|---|---|
| 65 | 1 000 000 | 19,13 | 4 356 | −52 274 | 6 145 | 0,59 | 117 281 |
| 66 | 1 071 151 | 18,55 | 4 812 | −57 744 | 7 025 | 0,63 | 125 548 |
| 67 | 1 145 981 | 17,96 | 5 317 | −63 807 | 8 413 | 0,71 | 134 251 |
| 68 | 1 224 838 | 17,36 | 5 880 | −70 555 | 9 864 | 0,78 | 143 402 |
| 69 | 1 307 549 | 16,76 | 6 501 | −78 016 | 11 362 | 0,84 | 152 975 |
| 70 | 1 393 870 | 16,15 | 7 192 | −86 308 | 12 971 | 0,90 | 162 940 |
| 71 | 1 483 473 | 15,54 | 7 955 | −95 462 | 15 212 | 0,99 | 173 284 |
| 72 | 1 576 507 | 14,93 | 8 799 | −105 593 | 18 089 | 1,11 | 184 019 |
| 73 | 1 673 022 | 14,32 | 9 736 | −116 831 | 20 723 | 1,20 | 195 094 |
| 74 | 1 772 008 | 13,70 | 10 779 | −129 344 | 23 964 | 1,32 | 206 425 |
| 75 | 1 873 053 | 13,08 | 11 933 | −143 200 | 27 818 | 1,45 | 217 960 |
| 76 | 1 975 631 | 12,47 | 13 203 | −158 431 | 31 783 | 1,57 | 229 605 |
| 77 | 2 078 589 | 11,85 | 14 617 | −175 408 | 37 182 | 1,75 | 241 276 |
| 78 | 2 181 639 | 11,25 | 16 160 | −193 923 | 44 148 | 1,98 | 252 960 |
| 79 | 2 284 824 | 10,64 | 17 895 | −214 739 | 50 881 | 2,18 | 264 512 |
| 80 | 2 385 478 | 10,05 | 19 780 | −237 361 | 58 542 | 2,41 | 275 709 |
| 81 | 2 482 368 | 9,46 | 21 867 | −262 407 | 68 032 | 2,69 | 286 418 |
| 82 | 2 574 412 | 8,88 | 24 159 | −289 911 | 78 939 | 3,02 | 296 486 |
| 83 | 2 659 925 | 8,31 | 26 674 | −320 087 | 94 069 | 3,49 | 305 860 |
| 84 | 2 739 767 | 7,76 | 29 422 | −353 063 | 110 445 | 3,98 | 314 463 |
| 85 | 2 811 612 | 7,22 | 32 452 | −389 420 | 127 819 | 4,50 | 321 969 |
| 86 | 2 871 980 | 6,70 | 35 721 | −428 654 | 151 788 | 5,24 | 328 315 |
| 87 | 2 923 429 | 6,19 | 39 357 | −472 283 | 177 544 | 6,03 | 333 441 |
| 88 | 2 962 131 | 5,71 | 43 230 | −518 762 | 206 071 | 6,93 | 337 035 |
| 89 | 2 986 475 | 5,25 | 47 404 | −568 852 | 243 075 | 8,12 | 339 192 |
| 90 | 2 999 889 | 4,81 | 51 973 | −623 678 | 281 893 | 9,39 | 339 873 |
| 91 | 2 997 978 | 4,39 | 56 909 | −682 911 | 323 269 | 10,81 | 338 614 |
| 92 | 2 976 951 | 4,00 | 62 020 | −744 238 | 370 045 | 12,49 | 335 261 |
| 93 | 2 938 020 | 3,63 | 67 448 | −809 372 | 413 622 | 14,21 | 329 367 |
| 94 | 2 871 637 | 3,30 | 72 516 | −870 193 | 463 374 | 16,33 | 320 797 |
| 95 | 2 785 615 | 2,99 | 77 637 | −931 644 | 515 831 | 18,80 | 310 005 |
| 96 | 2 679 808 | 2,72 | 82 102 | −985 223 | 558 239 | 21,24 | 296 730 |
| 97 | 2 549 553 | 2,48 | 85 670 | −1 028 046 | 585 568 | 23,57 | 280 294 |
| 98 | 2 387 370 | 2,29 | 86 877 | −1 042 520 | 587 176 | 25,44 | 260 191 |
| 99 | 2 192 217 | 2,12 | 86 172 | −1 034 065 | 581 883 | 27,64 | 237 058 |
| 100 | 1 977 093 | 1,97 | 83 633 | — | — | — | — |
3 gillningar
Stort tack för förtydligandet!
Jag missförstod det där och uppfattade att arvsvinsterna redan var ‘inbakade’ i själva tabellen för delningstal utan efterlevandeskydd på ett sådant sätt att man bara kunde köra på det statiska delningstalet rakt av. Men som du så snyggt visar i din tabell måste ju faktiskt den löpande arvsvinsten (och avkastningen) adderas till kapitalet år för år.