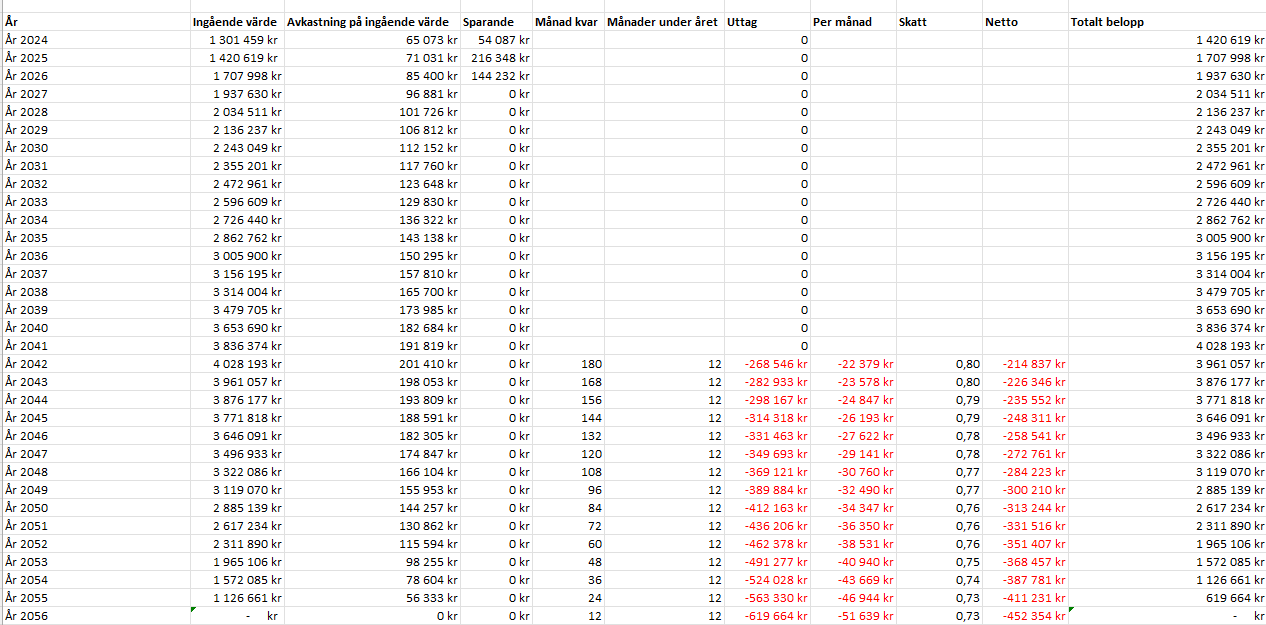
I princip ja för fondlösning. I detalj i praktiken så tas värdet varje månad dividerat med andelen månader som uttag gjorts dividerat med antalet uttagsmånader.
Månadsutbetalningen kommer alltså att variera beroende på hur investeringarna gått.
Alternativet är att sätta pengarna i en traditionell lösning före uttag som typiskt ger lägre avkastning men har ofta vissa garantier hur mycket pensionsutbetalningarna kan sänkas maximalt tex vid en börskrasch
Jag har ingen egentlig kunskap om hur pensionsuttag beräknas, men ditt exempel är uppenbart orimligt. Jag skulle gissa på kvarande värde genom kvarvarande månader. Alltså:
Du glömmer bort att i normalfallet får du avkastning som är hyfsat bra över lång tid med väl placerade pengar.
Både fram till du tar ut pensionen. Och under tiden pensionen betalas ut.
Min pension.se räknar med häraden 2% real avkastning utöver inflationen när skatter etc är dragna på tjänstepensioner och ppm. På Allmänna pensionen räknar man med bara same same som nu realt om jag förstått rätt.
I praktiken. Väl placerade pengar PPM och tjänstepension på aktiemarknaden bör kunna ge +5% real värdeökning om långa historiska utvecklingen fortsätter.
Och statliga pensionen bör ge same same som reallönen i samhället . Ca +1% per år realt senaste 50 åren i snitt.
Antag att du fegar lite med placeringarna och “bara” får 3% realt varje år
Slarvigt räknat växer dina 3MSek då till 1,03^10 * 3Msek => 4,03 MSEK om du går vid 65
Och under utbetalningen i 20 år växer dom ( slarvräknat på hela beloppet i 10 år häraden lika mycket dvs till 5,4 MSek realt i dagens pengar ,
Dvs du borde du vid bra placering kunna få ut nära det dubbla i reala termer jämfört med din kalkyl pga ränta på ränta.
Man får dock inte glömma att aktiemarknaden ibland ex år 2000 och år 2008 dyker till hälften och tar flera år att komma upp igen. Därav att man kanske bör fega lite med delar av pengarna utanför aktiemarkanden
Då utbetalningstiden är låst på 15 eller 20 år bör ju därför utbetalningarna öka över tid med tanke på den löpande avkastningen?
Stämmer det resonemanget? På slutet på bör ju resterande belopp betalas ut antar jag?
Man använder delningstal som tar hänsyn till detta, samt förväntad inflation, så att när det t.ex återstår 10 år så tar man ut motsvarande t.ex 1/9.8-del så att man i förväntan får ut ungefär lika mycket köpkraft varje år (exakt hur beror på avtalet)
Nu ser ni ju inte formlerna i excelfilen.
Men ponera att man har ett ingående värde på 1,3 Mkr samt vissa insättningar till tjänstepensionen kommande år.
Avkastningen är satt till 5% på ingående värde.
Uttagstiden är 15 år.
Med tanke på avkastningen bör ju beloppen vad det gäller uttag öka över tid öka.
Stämmer dynamiken i detta?
sen är det ju svårt att sia om själva avkastningen osv.
Hur du väljer att plocka ut med förväntad avkastning är ju ett val och inte inte bara drivet av avkastningen. Du kan välja att plocka ut mer /lika/mindre under uttagstiden, dvs
T.ex (med galna siffror för att göra det tydligt) om du har 1 miljon dag 0, förväntad avkastning på 50%, och ska göra uttag på 2 år, så kan du antingen strunta i förväntad avkastningspåverkan och plocka ut 500k år 1, och sen plocka ut 500 * 1.5 år 2. Alternativt, plocka ut 600k år 1, och sen 600k igen år 2.
Hur fungerar utbetalingen av PPM min far som får från PPM har fullt uttag, men PPM växer mer varje år än det han hämtar ut, cirka dubbelt växer det ned än det han tar ut.
Det låter jätte skumt eftersom han då kommer dö nån dag och då är ju det i PPM borta. Kan man verkligen inte få allt utbetalt?
Man använder så kallade delningstal d(n) som säger att vid ålder n med kapital C så tas det ut C/d(n). Delningstalet baseras på förväntad återstående livslängd, förskottsränta, arvsvinstkalkyl (om man inte har efterlevandeskydd) och tillväxtkalkyl och beräknas så att man statistiskt sett kan förväntas ha ett inflationsjusterat konstant uttag (ej reallönejusterat pga förskottsräntan) under återstående år.
Delningstalet blir lite lägre än förväntad återstående livslängd pga man antar avkastning på kapitalet, samt att arvsvinster blir stora i hög ålder (vid 111 års ålder tas 96% av kapitalet, och den dystra anledningen är att en stor andel av alla 111-åringar dör, och således får man stora arvsvinster, samtidigt som man själv med hög sannolikhet dör inom ett eller två år, dvs i slutet är premiepensionen bara omfördelning av arvsvinster mellan de få överlevande)