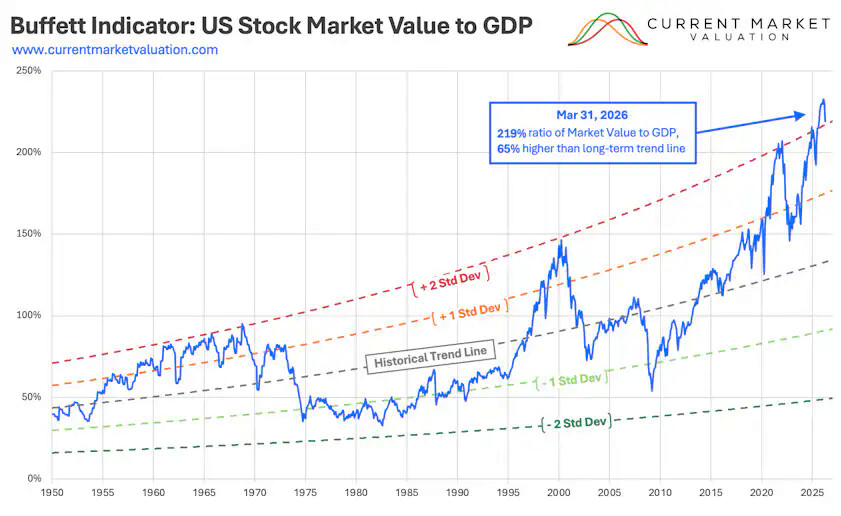
En börskrasch av magnitud kan göra att pengarna inte är i samma nivå igen på 15-20 år om man tar hänsyn till inflationen. Ligger ens tidshorisont för sitt sparande i den häraden så är det ett ganska mediokert resultat av sitt sparande, att gå ±0 efter så många år när de flesta säkert hoppats på de där 10% om året varje kommande år.
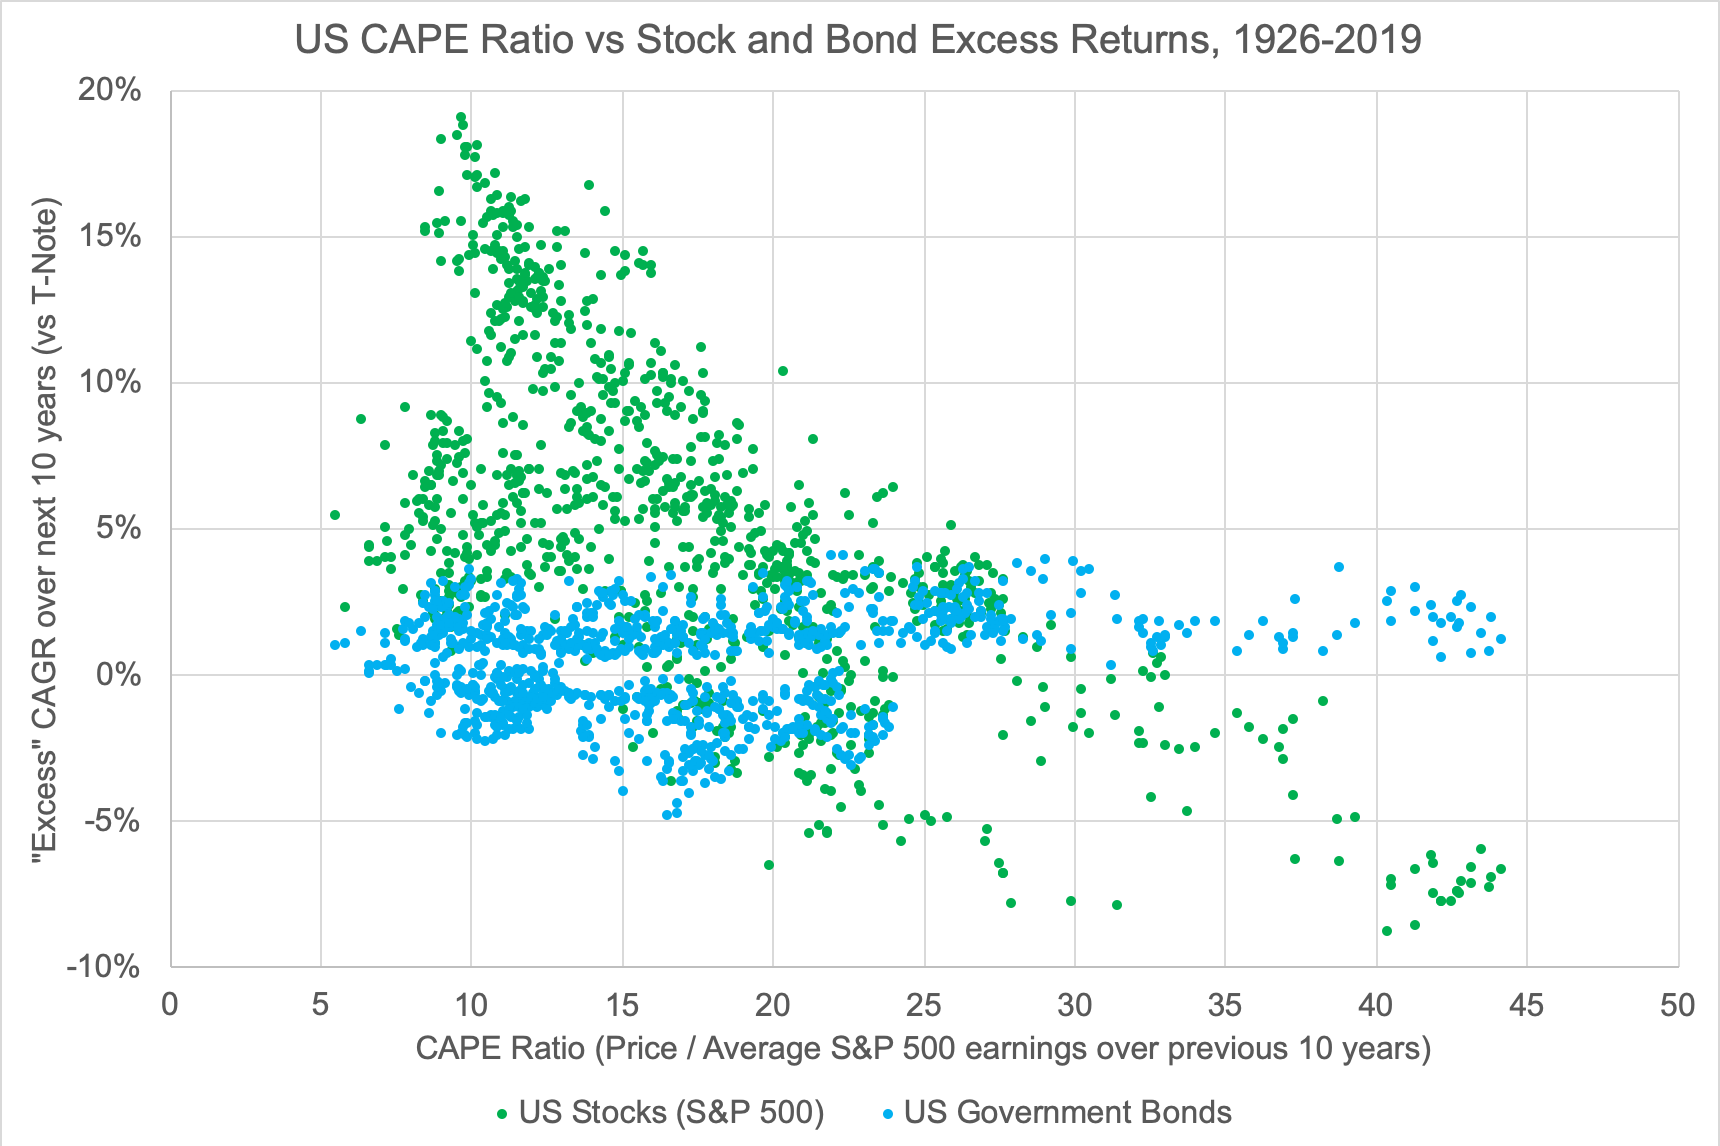
Det finns även forskning på förväntad avkastning 20 år framåt baserat på CAPE, och där ser inte den förväntade avkastningen så hög ut just nu.
Ingen vet något om framtiden, det handlar om vilken risk man vill ta i förhållande till hur mycket pengar det gäller, vad man ska ha pengarna till och vilken tidshorisont vi pratar om.
Glöm inte att det finns alternativ till 100% aktier eller 100% på sparkonto.
Man får ju beakta syftet med investeringarna. Själv vill jag dubblera kapitalet 1-2 ggr och sen har jag råd med FIRE, vilket bör kunna ske lagom till barnen är utflugna. Jag bedömer att indexföljande är den mest realistiska metoden att nå dit. Det kanske inte är det enda alternativet men jag bedömer det som det bästa.
Sen kanske det inte blir så och i det fallet får jag anpassa mig och fortsätta knega. Eller flytta till billigare ort.
Slår man inflationen får man vara nöjd. Allt vi vet är att kontanter är det sämsta sättet att spara.
Man kan sprida sparandet med fastigheter, egna avkastande, man kan ha fysiska tillgångar man faktiskt gillar som historiskt ökar i värde, man kan ha enskilda aktier som man gillar och man kan ha indexfonder. Beroende på när man vill åt pengarna igen. Roligast av allt är att ha ett intresse som avkastar, tex supersportbilar eller veteranbilar, tavlor, möbler eller fastigheter.
Mkt sånt har slagit indexfonder, men kräver ett intresse.
En indexfond blir man inte så glad av även om det är väldigt bra på väldigt lång sikt, tex till pensionen.
Det är dock väldigt svårt att dumpa allt sitt sparande och hoppas att det störtdyker.
Få är de som lyckas med den metoden.
Som nybörjare är man ju chanslös. Sedan 2009 så slår OMX 30 GI och Nasdaq Composite mig med hästlängder. De senaste 10 åren har jag i princip följt Nasdaq Composite. Men ska jag då satsa på att rallyt verkligen fortsätter?
Beror på tidshorisonten. Jag har pga ålder hög vikt på värdet på mina sparpengar under uttag närmaste 10 åren i huvudsak och pga lagom hyfsad ekonomi numera vore glädjen över även trolig god tillväxt framöver på 10års sikt dessutom klart mindre än bedrövelsen som skulle drabba vid ett kraftigt längre värdefall. Sinnesfrid är dessutom värdefullt i sig. Betänk exempelvis halveringarna av värde som skedde både år 2000 och år 20008 under en period. Hu Hu.
Jag har därför nyligen sålt det sista av mina starkt USA och teknikexponerade fonder. Senaste årets +50% tillväxt på just dessa räcker fint för mig lång tid framöver. Nu hamnar dessa pengar på säkra placeringar som ger hyfsat inflationsskydd men inte mycket mer.
Till vänner med lång horisont 10+ år innan pengarna behövs och inget krav på stora uttag vid viss tidpunkt vilka dessutom är måttligt intresserade av att hålla koll noga på vad som händer löpande ger jag dom klassiska råden om indexfonder kryddade med lite lagom home bias för indexfonder som handlar Sverige och Europa.
Jag räknar med att se mina pengar halveras under de kommande tio åren. Men det sa jag även för tio år sedan
Frågan är ju om det sker från dagens nivåer, eller om det ska upp ännu mer först. Eller om det inte händer alls. Det vet ingen.
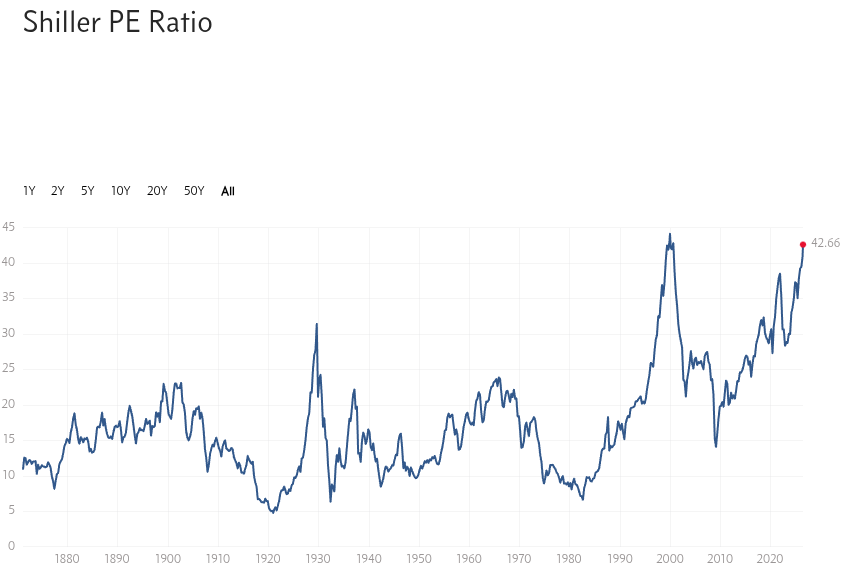
Det jobbiga är ju att ”CAPE är jättehögt och förutspår dålig avkastning” har varit ett konstant mantra så länge jag investerat. CAPE har varit historiskt högt i princip konstant sedan Shiller uppfann det. Det har inte varit en bra idé att tajma sina beslut baserat på det måttet.
Börsen är som ett tåg upp för Alperna utan fönster framåt. Det går ner i dalarna mellan topparna. Folk gillar bara att kalla nedfärden för krach. Den typen av krach är alltid en på gång inom några år fast man inte vet när. Det är en del av resan mot de högre topparna längre bort. Tåget är världens alla bolag och rälsen är mänsklighetens arbe. Tror man inte på total världskolaps så tror man inte tåget spårar ur heller. Det fortsätter tuffa upp för nästa backe. Antingen åker man med över dalar och toppar eller tittar man avundsjukt på när de andra når sina toppar i fjärran.
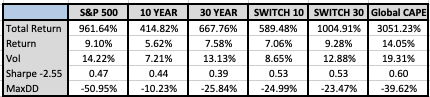
Inte jättelång historik, men läste en artikel där man kollade mellan 1993 och 2018, och då funkade tajming ganska bra.
SP500 genererade 9.1% (960% totalt) över den tiden. Hade man investerat i de 25% av länder med lägst CAPE hade man genererat över 14% (3000% totalt) och med en största nedgång på 40% istället för 50%.
Sanningen är väl att ingen vet och ingen kan veta. Men folk kommer behöva råvaror, produkter och tjänster imorgon, nästa vecka och om tre år också. Förr eller senare hämtar sig börsen och så länge man investerar i stora säkra bolag och inte säljer ifall det kraschar så kommer börsen återhämta sig.
Skulle du säga upp alla dina abonnemang och leva som det vore 1800-tal ifall börsen kraschade? Jag gissar på att svaret är nej, likt för de flesta så företagen kommer fortsätta tjäna pengar och ha en värdering.
Utan att ha läst artikeln: Tillväxtmarknader har generellt lägre PE-tal, och historiskt hög avkastning. Dessutom, att jämföra CAPE mellan olika länder, med våldsamt olika regler för redovisning, känns problematiskt. Det är till och med svårt att jämföra olika perioder i ett och samma land, om redovisningsstandarden ändras över tid, som i Förenta staterna.
då vi inte haft krash eller korrgering på ett tag, sedan typ 2008, (räknar inte trump-tullkrisen eller covid då de inte hade med förtroende för aktier att göra) så är det rimligt anta det kommer en smäll snart (inom 5 år?) men ingen vet när. Vissa kommer säga “ingen vet om för det är annorlunda nu…kanske”, men så bra tror jag inte det är.
Enda du kan göra är
1 välj tillgång efter horizont
2 eventuellt försök sätt en del av tillgångarn i nån slags allväderssparande
mitt eget exempel i % av total networth. Pensioneras snart dvs måste ha stor andel säkrade assets
5% Cash påbank
30% Korta räntefonder i de pensioner som skall ta ut 2027-2035
30% aktiefonder (mest idxfond) i pensioner jag ska ta ut från 2032+ mycket i 2040+
3% guld/övriga assets (onödigt avancerat) i pensionen jag ska ta ut 2040+
7% lång ränta mm i försök tillallvädersportfölj med guldet(onödigt avancerat) i pensionen jag ska ta ut 2040+
5% Realräntefonder (onödigt avancerat) i pensionen jag ska ta ut 2040+
20% Statlig pension & PPM som skall tas ut livsvarigt från 2035
dvs detmedmerän 10 år horizont ligger ender i global idx, plus att jag har lite “non AI” övervikt som 2-3% i investmentbolag mm samt i hemsnickrad Allvädersportfölj men kunde lika gärna legat i 100% global idx och kanske lite mer i kort ränta istället (man kan inte ha cash i tjäsntepensionen)
Jag har nästan inga fonder, under 5%. Jag råkade satsa på Apple när “alla” trodde att Windows Phone och billiga Android-mobiler skulle ta över marknaden. Då verkade den tanken helt galen för mig. Jag har Alphabet, Meta och några till. Senaste tre åren verkar det vara Lundin Mining som bidragit mest. Jag har inget mål att följa Nasdaq, min exponering mot USA är bara 22% nu.
Om det hade varit en prioritet hade de börjat med det för länge sedan. Problemet är att USA:s invånare inte är intresserade av att betala skatt – eller åtminstone så lite som möjligt.
Nä, nej, jag tror att de kommer att sluta med att defaulte lånen och därmed skulden till utlandet. Jag tror att Trump är helt kallsinnig vad det angår.
Jag tror att Trump-administrationen planerar att någon gång tvinga innehavare av amerikanska statsobligationer att byta mot 100-åriga icke-omsättningsbara nollkupongobligationer, vilket i praktiken innebär en teknisk default på statsskuld till utlandet.
Trump kommer att använda detta som ett påtryckningsmedel mot länder när det gäller militärt stöd. Ett antingen/eller-alternativ. Fortsatt militärt stöd till länder som “konverterar” sina amerikanska statsobligationer.