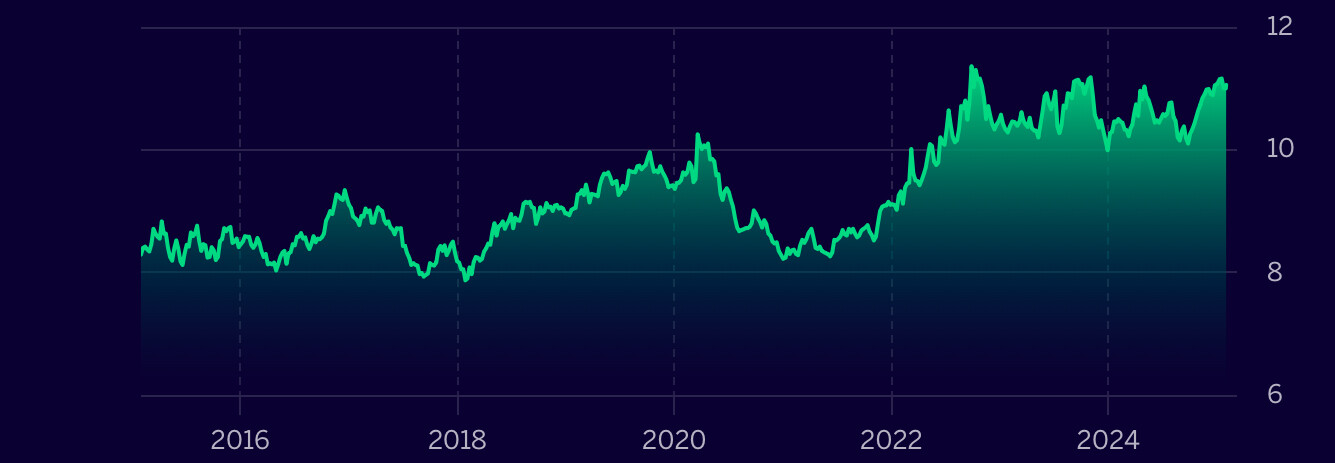
Jo, jag ser dig och ditt 9 130euro bid här
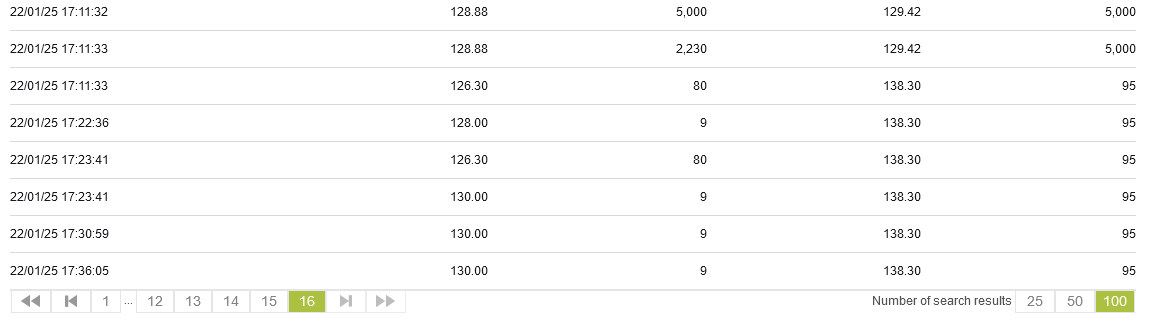
Gick marketmakern hem tidigt ? Iallafall var det långlunch den dagen 
Jo, jag ser dig och ditt 9 130euro bid här
Gick marketmakern hem tidigt ? Iallafall var det långlunch den dagen
Tack för den användbara länken! Visste inte att man kunde se denna info.
Ja, det ser ut som att de skulle kunna ha haft lunch mellan 10:21:37 och 17:07:47. Och så gick de hem vid 17:11:33.
Jag fick i alla fall avslut på min order idag vid 10:01.
Får jag fråga varför valet av ex-Agriculture i denna ETF?
Jag föredrar breda index och för råvaror vill jag att så många som möjligt ska ingå.
Nu är dessutom kaffet på en väldigt hög nivå och det verkar troligt att den kommer att bestå över en tid. Jag till och med funderar på att “dopa” min råvaruexponering med lite extra kaffe.
Visserligen är det carry som är främst intressant här.
UBF6 har ett belåningsvärde på 70 % hos Nordnet, vilket gör den lämplig för den som vill belåna portföljen.
Vad har Lynx för belåningsvärde när den väl landar på Nordnet?
Hej!
Jag har nu haft lite tid att sätta mig ner och förbereda en allväders portfölj men har lite frågor.
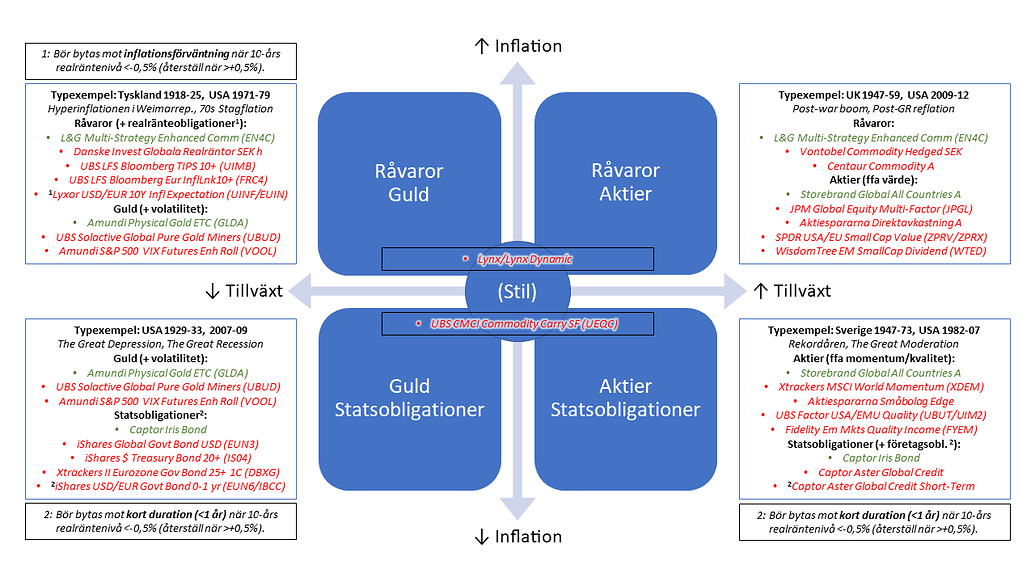
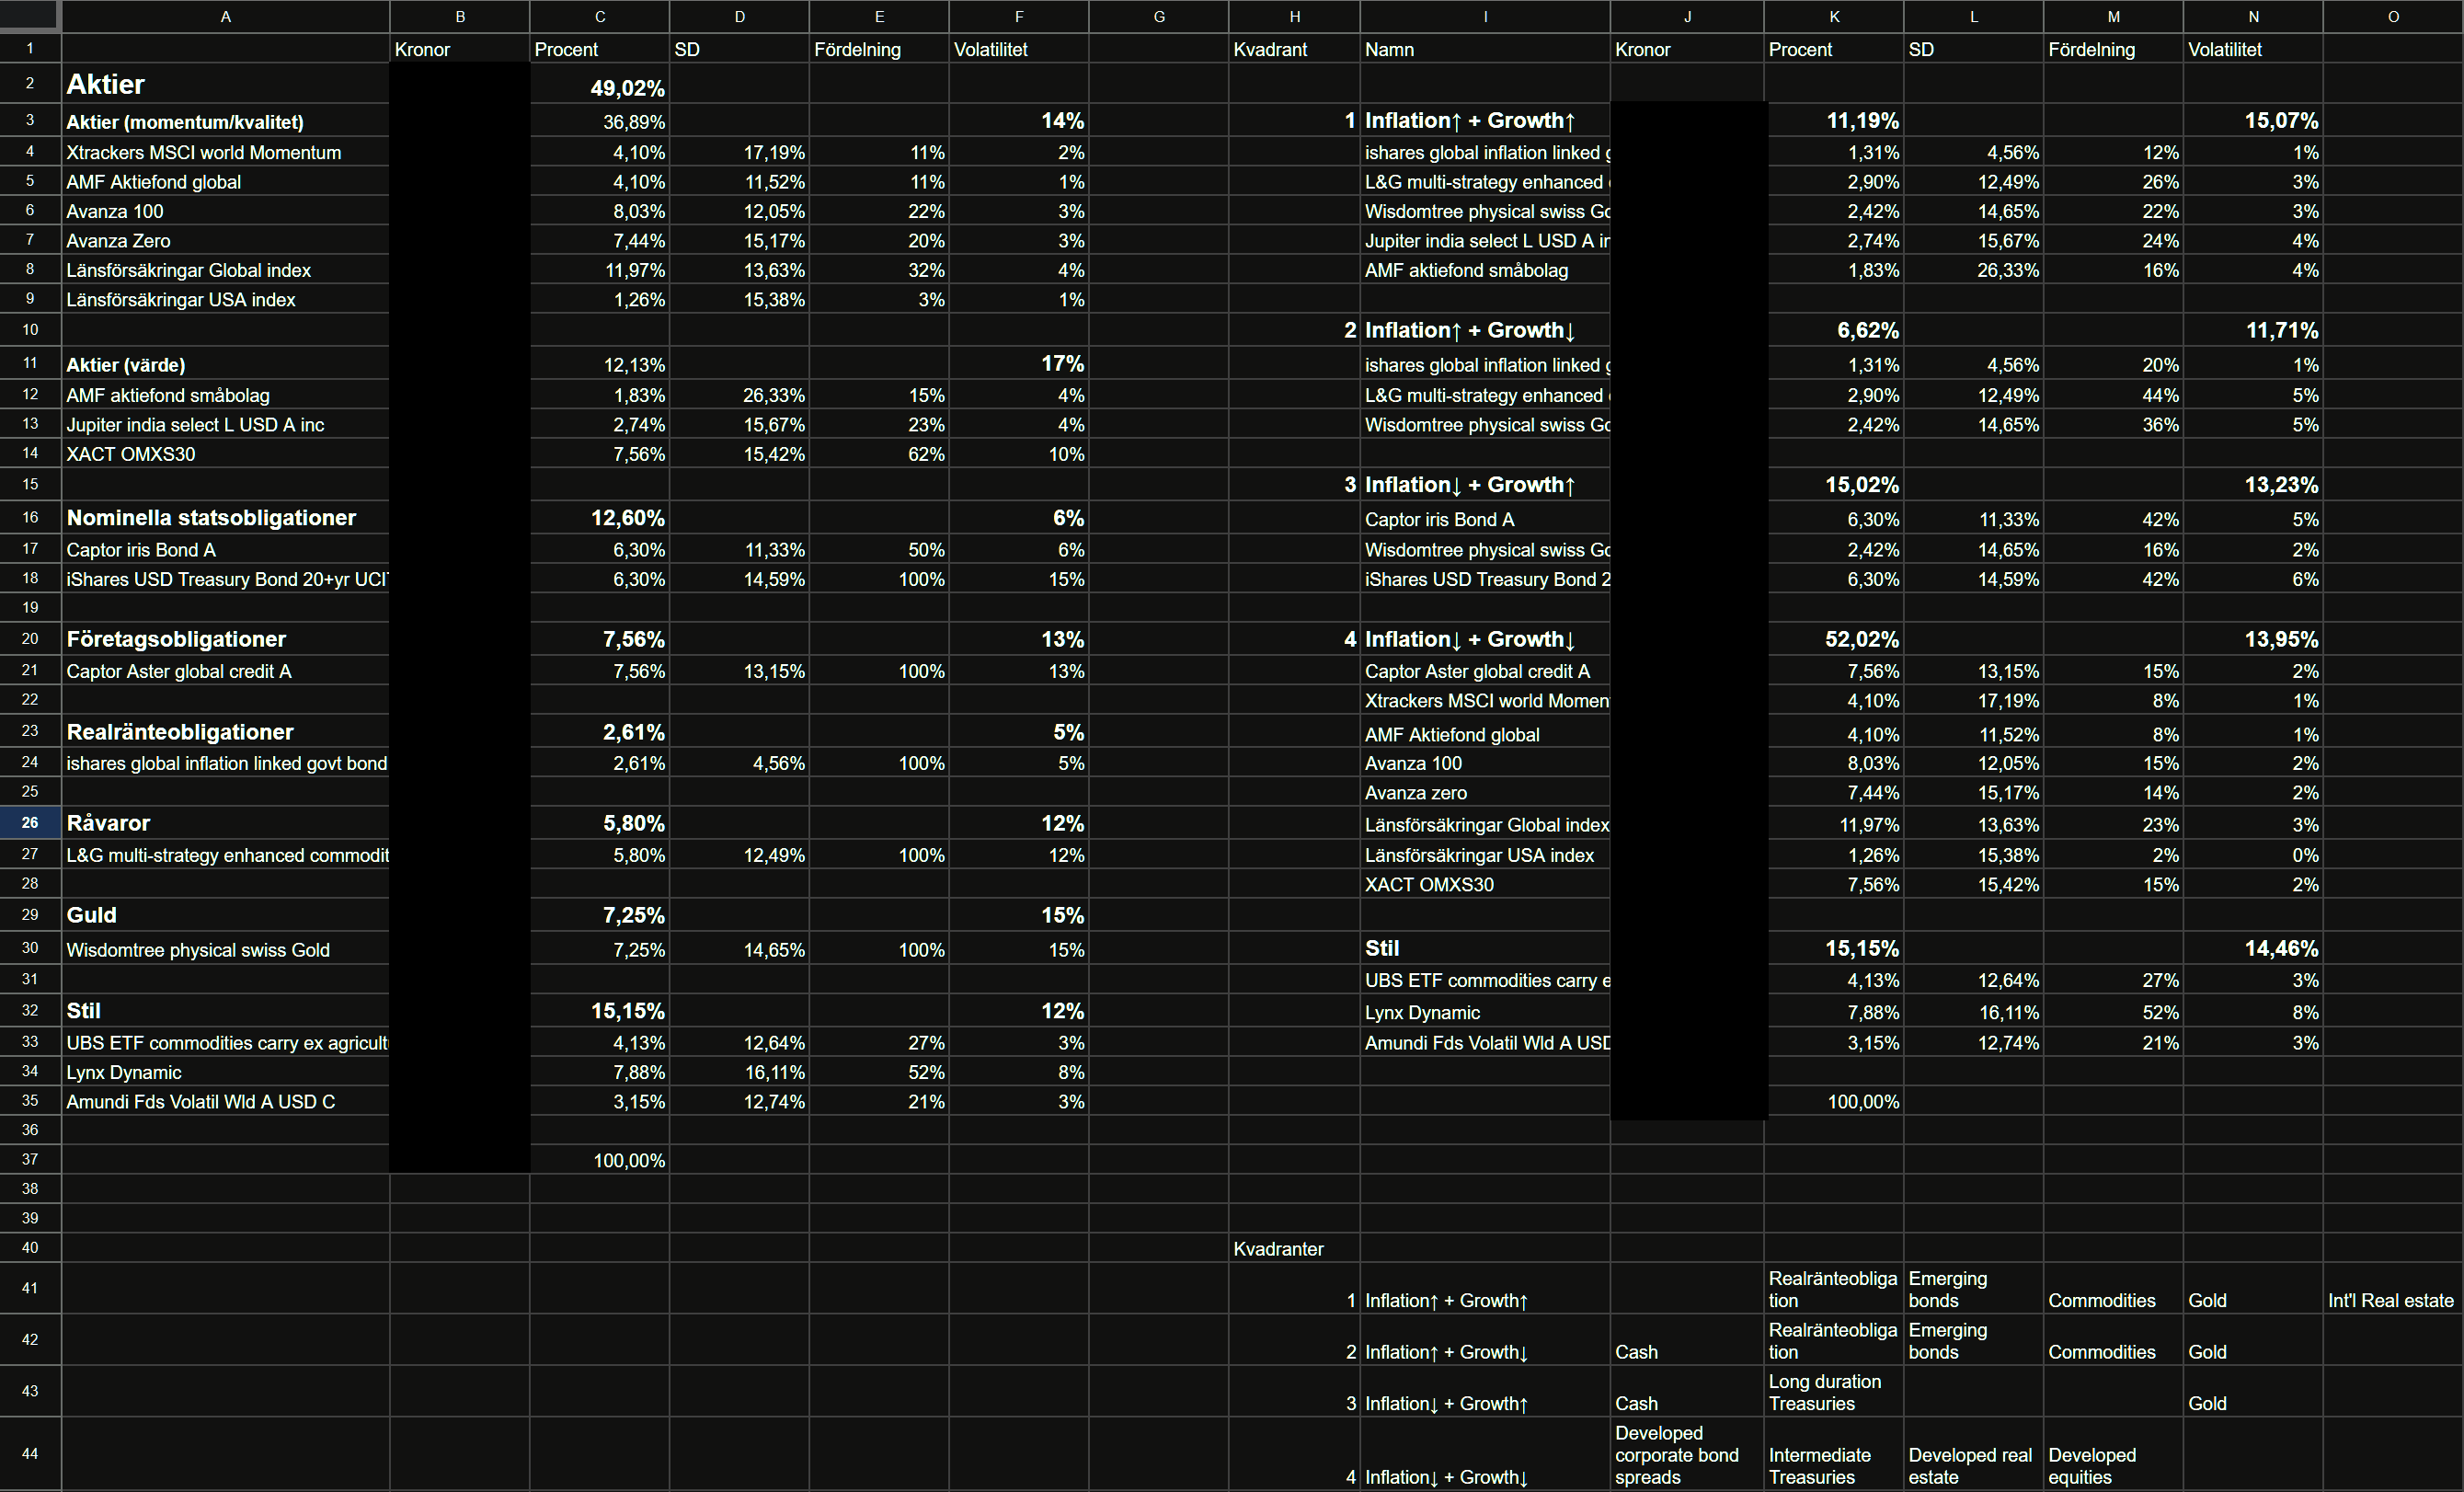
om man jämför bilden:
jag har också svårt att förstå vilka fonder som skulle passa i värde delen och vilka som skulle passa i momentum/kvalitet. jag har gjort ett försök i mitt exempel och ni får gärna säga till om ni ser något ni skulle ändra på.
Peka mig gärna till resurser där jag kan läsa på!
En annan sak är att jag ser att de flesta har balanserat tillgångsslag men när jag gjorde mitt första utkast så var min första tanke att balansera de olika kvadranterna då vissa tillgångsslag är närvarande i mer än en kvadrant. Här är mitt exempel. Det är en portfölj jag gör till någon annan så har lite fonder som legat där sedan innan och försökt att inkorporera de i portföljen. Hävstång kan bli aktuellt längre fram.
I och med guld räknas tre gånger i tabellen till höger så.jar jag skrivit in en tredje del av summan varje gång. Jag har gjort samma sak för reella räntor och råvaror men då har jag bara delat med två då de bara finns representerade i 2 av kvadranterna.
om ni har några frågor är det bara att fråga! Jag lär mig gärna mer om hur man ni skulle balansera en allvädersportfölj
MVH
Viktor
Bra fråga.
@Zino får gärna svara men en reflektion är att guld har varit utmärkt vid den inflation + tillväxt som vi haft under 2023-2024. Tillväxt i bemärkelsen att aktier gått upp (mycket pekar dock på att vi var/är i en recession)
Nu är jag inte Zino, men inflationen steg framför allt 2022-23. 2024 sjönk inflationen.
I teorin ska Guld gå bäst när inflationen äter upp penningvärdet, och det verkar stämma ganska bra.
Guldet förlorade 30% av sitt värde under 1,5 år 2012-2014, så det är inte någon säker tillgång.
Senaste året har guldet nog stigit för att folk är rädda att Trumps politik ska ge inflation.
Som vi nog alla märkte idag var det ingen bra dag. Det skrivs om ett AI-bolagsrelaterat kursfall, övervärderade fonder, en “techbubbla” etc. Jag förstår detta, och jag förstår även att det finns en oro som ligger bakom och att det inte är över ännu. Det jag dock skulle vilja förstå lite bättre är varför även EM fonder (FYEQ), råvarorna (EN4C) och även guldet (GZUR, GLDA) samt trend-fonden (Lynx D.) kan påverkas så pass mycket, och till synes ”samtidigt”?
Jag skriver inte frågan ur någon slags frustration utan jag tycker helt enkelt att den är intressant ur ett allvädersportfölj perspektiv. Vi har ju sett liknande händelser för inte så längesedan, och det känns som att vi kan räkna med att detta kommer hända igen och igen.
En intressant iakttagelse är att räntorna verkade klara sig (precis som vid tidigare tillfälle).
Tagit en liten forumpaus, många inlägg att svara på!
Jag håller med, ska läsa artikeln ordentligt när jag har tid och verkligen försöka förstå den. Max drawdown kontra en riskfri portfölj är ju ett väldigt intressant mått, och det var nog absolut det som angavs i din förra tabell (inte från startkapital som jag skrev).
Återkommer med tankar när jag läst artikeln.
Jag är lite orolig att det nya måttet kommer orsaka ännu mer förvirring, och inlägget är inte heller lika förklarande som ditt tidigare. Så jag behåller länken till det gamla inlägget ändå tillsvidare, hoppas det är OK.
Länkar till mina källor finns i första inlägget del 3b.
Kul att du gillar tråden! Jag upplever att första inlägget redan är som en wiki, med länkar till all nödvändig information om portföljen. Tycker du att det är otillräckligt eller svårnavigerat?
Många av er har dock efterfrågat mer ingående beskrivning av mina specifika fond/ETF-val, med för- och nackdelar för varje fond. Det är noterat, och får bli nästa stora uppdatering av första inlägget när jag har tid.
80%, precis som Dynamic.
Frågan har diskuterats tidigare, se detta inlägg. Kort sammanfattat argumenterar jag för att de vänstra kvadranterna är de mest relevanta för guld, medan kvadrant 1 är opålitlig.
Beträffande ditt portföljförslag är det lite för spretigt för att kunna kommentera allt, den är inte balanserad och många tillgångar (t.ex. aktier) ligger i fel kvadranter. Om det är en allvädersportfölj du strävar mot föreslår jag att du börjar från scratch med en enklare grundportfölj och ser till att få rätt på grunderna, innan du utökar med avancerade tillgångar.
Jag gissar att “tidigare tillfälle” syftar på yen-carry-kraschen i aug 2024? Precis som då (fast mycket mildare idag) såg vi en plötslig nedgång av nästan alla klassiska tillgångsslag samtidigt. För mig är detta ett tydligt exempel på en av de systematiska risker som beskrivs i del 2: stigande riskpremier i samband med börsoro, då till synes helt orelaterade tillgångsslag också drabbas.
CTA-fonder såsom Lynx ogillar också plötsliga förändringar som bryter pågående trend, vilket vi såg både idag (Lynx Dynamic -1,44%) men ffa i aug 2024 (då SEB Asset Selection gick -15%).
De tillgångar som presterar vid dagar som dessa är generellt safe havens (som har konstant låg riskpremie), såsom statsobligationer, reservvalutor och guld (guld höll ändå emot helt OK idag). Även de avancerade tillgångarna lång volatilitet och råvarucarry tenderar att stå emot bra. Jag återinförde ju lång volatilitet i portföljen efter aug 2024 just för att ha lite extra skydd mot denna systematiska risk.
Ja det är ju ett problem när man inte kan redigera gamla inlägg, jag vill inte upprepa samma saker i ett nytt inlägg. Så det lugnt. Måttet verkar intressant så återkom gärna.
Fördelen med Expected Shortfall är ju att det är välkänt/väldefinerat och mer konkret (“på 1 års sikt” osv). De som vill läsa mer/förstå har lättare att hitta information.
Det var inte särskilt snällt sagt…apor är intelligenta varelser och de hade varit en fantastisk resurs till Nordnets risk management team.
Hej!
min portfölj är fortfarande under uppbyggnad. Personligen kommer jag göra ett försök att balansera min portfölj åt tillväxt hållet och kommer då försöka övervikta aktier framför allt.
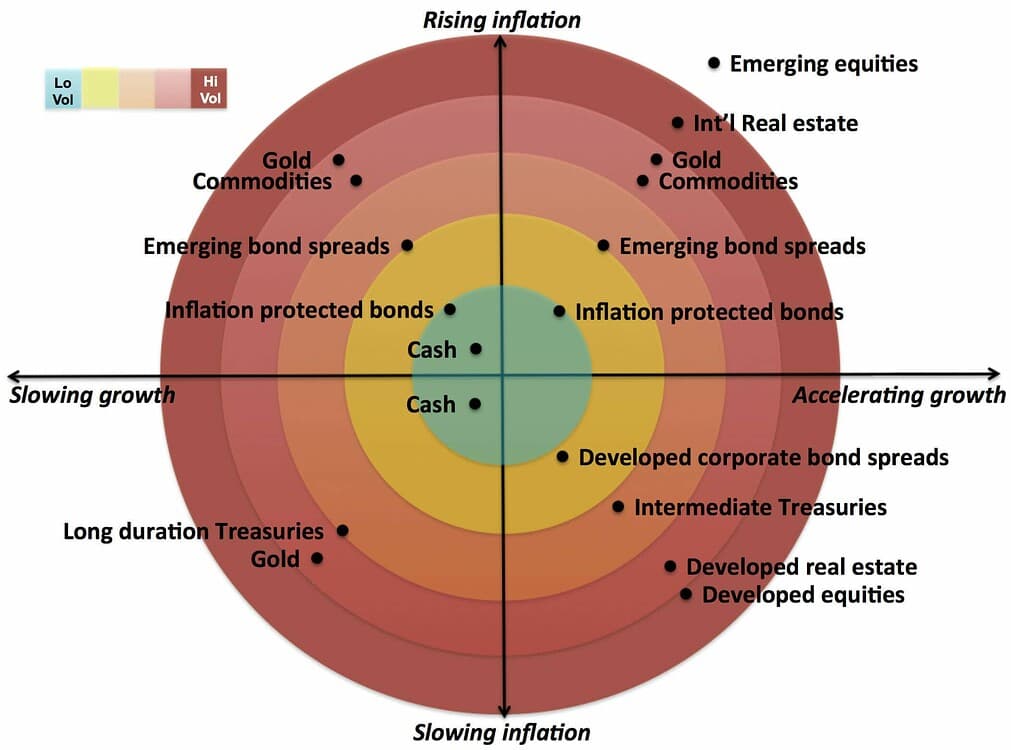
Men en sak jag inte riktigt hänger med på är hur man först resonerar att man har dessa fyra kvadranter som ska representera olika ekonomiska miljöer och så har man instrument som presterar bättre i vissa miljöer.
Men sedan väljer man att balansera tillgångsslagens volatilitet istället för att balansera de individuella kvadranterna för sig. Kommer detta ge en obalans mellan kvadranterna vilket gör att man uttrycker en marknads tro oavsiktligt?
MVH
Viktor
Ett förenklat tankeexperiment:
Du spelar singla slant och kan betta på krona eller klave.
Oddsen är upplagda så att om utfallet blir krona vinner du 2×insatsen, blir det klave vinner du 4×insatsen. För det bet som inte går igenom förlorar du hela insatsen och du kan betta på båda alternativen samtidigt.
Sannolikheten för varje utfall är naturligtvis 50/50, men för att ta lika mycket risk i båda fallen så kan man genom lite matte komma fram till att du bör betta 5/8 på krona och 3/8 på klave.
Om du exempelvis bettar 500kr på krona och 300kr på klave kommer du vinna 700kr oavsett utfall.
Det är så jag tolkar volatilitetsviktning. @Visha001
Liknande det @Roboten är inne på, så är volatilitet/risk tätt sammankopplat med avkastning. Högre risk = högre avkastning. Vi vill att varje kvadrant av portföljen ska avkasta ungefär lika mycket, då måste vi se till att risken är ungefär likadan i varje kvadrant. Ett sätt att göra det är att vikta upp de med lägre volatilitet. Så det har ingenting med marknadstro att göra.
Du beskriver två sätt att göra samma sak. Låt oss ta grundportföljen som exempel:
Grundportföljen: 30% aktier, 30% guld, 20% råvaror, 20% statsobligationer
Nedbrutet per kvadrant:
Vi kan alla vara överens om att ovanstående portfölj är balanserad, förutsatt att alla 4 tillgångsslag har samma volatilitet. Skulle dock volatiliteterna vara olika blir portföljen obalanserad. Genom att volatilitetsvikta, så att alla tillgångsslag uppnår samma (viktade) volatilitet, bibehålls därmed balansen.
Sen blir det mer komplext när man lägger till ytterligare tillgångsslag och skiljer på primära och sekundära kvadranter, som avancerade portföljen gör. Det var därför jag föreslog att börja med en enklare grundportfölj, för att se helheten bättre 
Din föreslagna metod med att titta på varje enskild kvadrant för sig och volatilitetsvikta en kvadrant i taget hade också varit möjlig, men mycket krångligare i mina ögon.
Najs! Du har nog rätt att det blev nog otydligt när jag försökte förklara vad jag mena med en halvklar avancerad portfölj Jag antar att det inte spelar allt för stor roll i det stora hela, bara man diversifierar så har man gjort 80 procent av arbetet där känner jag.
Jag kommer nog göra ett försök att volatilitetsvikta de olika kvadranterna med en lutning till tillväxt.
Jag lägger till mitt svar som jag höll på att formulera till @RobertK fast frågan är besvarad:
Kanske blir bättre om jag tar ett exempel: om man kollar på din portfölj har alla tillgångsslag ca 15% i volatilitet. Men det gör den fjärde kvadranten och den andra kvadranten något överviktade med på grund av företagsobligationer ligger i den fjärde kvadranten och realränteobligationer ligger i den andra.
Just nu känns inte portföljen balanserad i alla kvadranter om man inte ökar volatiliteten i kvadrant 1 och 3 för att kompensera.
Spelar det någon roll? Gör det portföljen onödig krånglig?
Jag vet inte, sannolikt är det ingen större skillnad.
//Viktor
Hej kompisar, har luskat runt här i ett halvår efter ett ha läst Shahidis bok och har lärt mig mycket av er.
Försöker intressera mina närstående för detta men de somnar så fort jag börjar prata.
Till en början körde jag med grundportföljen men hipp som happ lägger man till en till och en till och nu ser den nästan exakt ut som Zin0s avancerade.  Ändå känns volaliteten för låg för räntorna.
Eftersom jag är lite rädd för grafen nedan har jag funderat lite på exponeringen för SEK, tror jag lyckats räkna ut den.
Tänker jag rätt om exponeringen för SEK är:
LF Global - 0,15 %
Plus Alla Bolag - 7,7 %
Captor Iris Bond - 5 %
Captor Aster Global Credit - 8 %
Danske Invest Global Real - 5
Lynx Dynamic - Vet någon ?
Totalt ≈ 26 % + Lynx
Vad tror ni valutasäkringsfans, ser det rimligt ut (beroende på vad Lynx ger)?
I övrigt undrar jag om någon vill ge mig tips på aktiedelen, tänkte dela upp LF Global i två, där LF Global kanske inte ingår alls.
Vet dock inte vad som är mest fördelaktigt med tanke på den föreslagna uppdelningen på momentum/värde etc samt portföljens totala SEK-allokering. Detta är också för att komma längre från 20 %-strecket inför ev belåning.
Kom gärna med förslag!
Mvh titanic
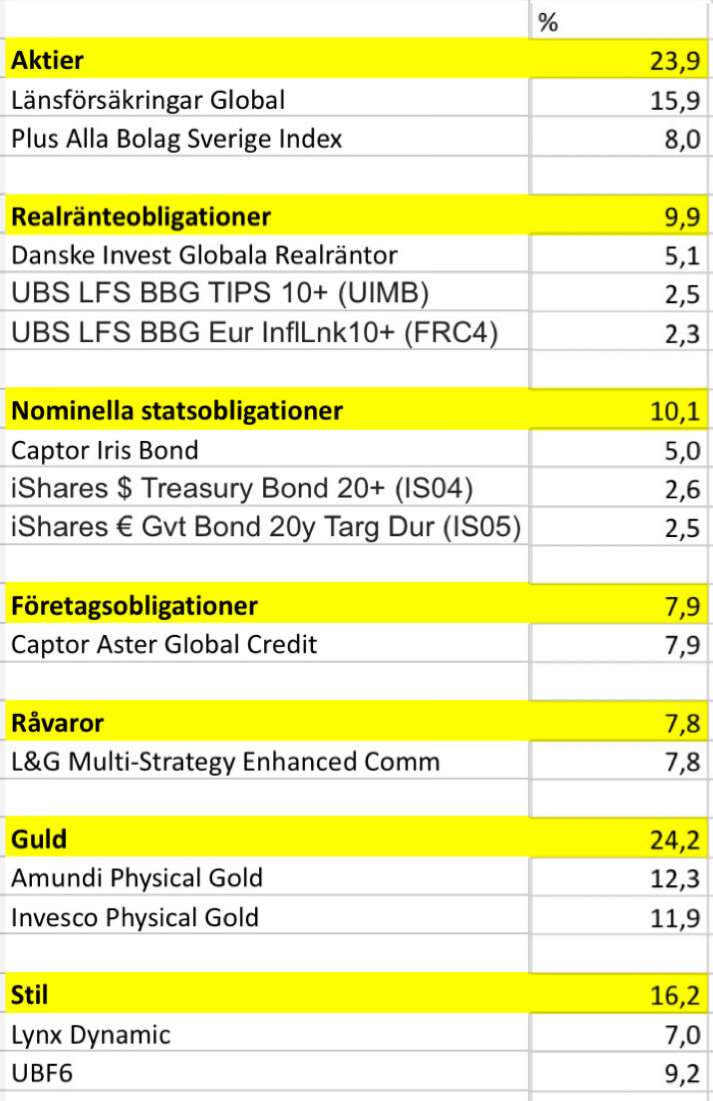
Nu har cirka ett år gått sedan jag startade min obelånade portfölj och här följer en kort uppföljning. Naturligtvis är utvecklingen i mångt och mycket slumpmässig under så kort tid och portföljens allokering ändrades på olika sätt sommaren 2024. Det är samma portfölj som det länkas till i trådens första inlägg och sedan sommaren 2024 ser målvikten ut som följer:
Aktier
Länsförsäkringar Global Index 16 %
Plus Alla Bolag Sverige Index 8 %
Realränteobligationer
Danske Invest Globala Realräntor 10 %
Nominella statsbligationer
Captor Iris Bond A 10 %
Företagsobligationer
Captor Aster Global Credit 8 %
Råvaror
L&G Multi-Strategy Enhanced Comm. 8 %
Stil
Lynx 8 %/SEB Asset Selection 8 %
Guld
Amundi Physical Gold 24 %
Allt nysparande investeras i det eller de innehav som för tillfället ligger mest under sin målvikt. Bortsett från förändringarna i portföljen 2024, har inga rebalanseringar triggats.
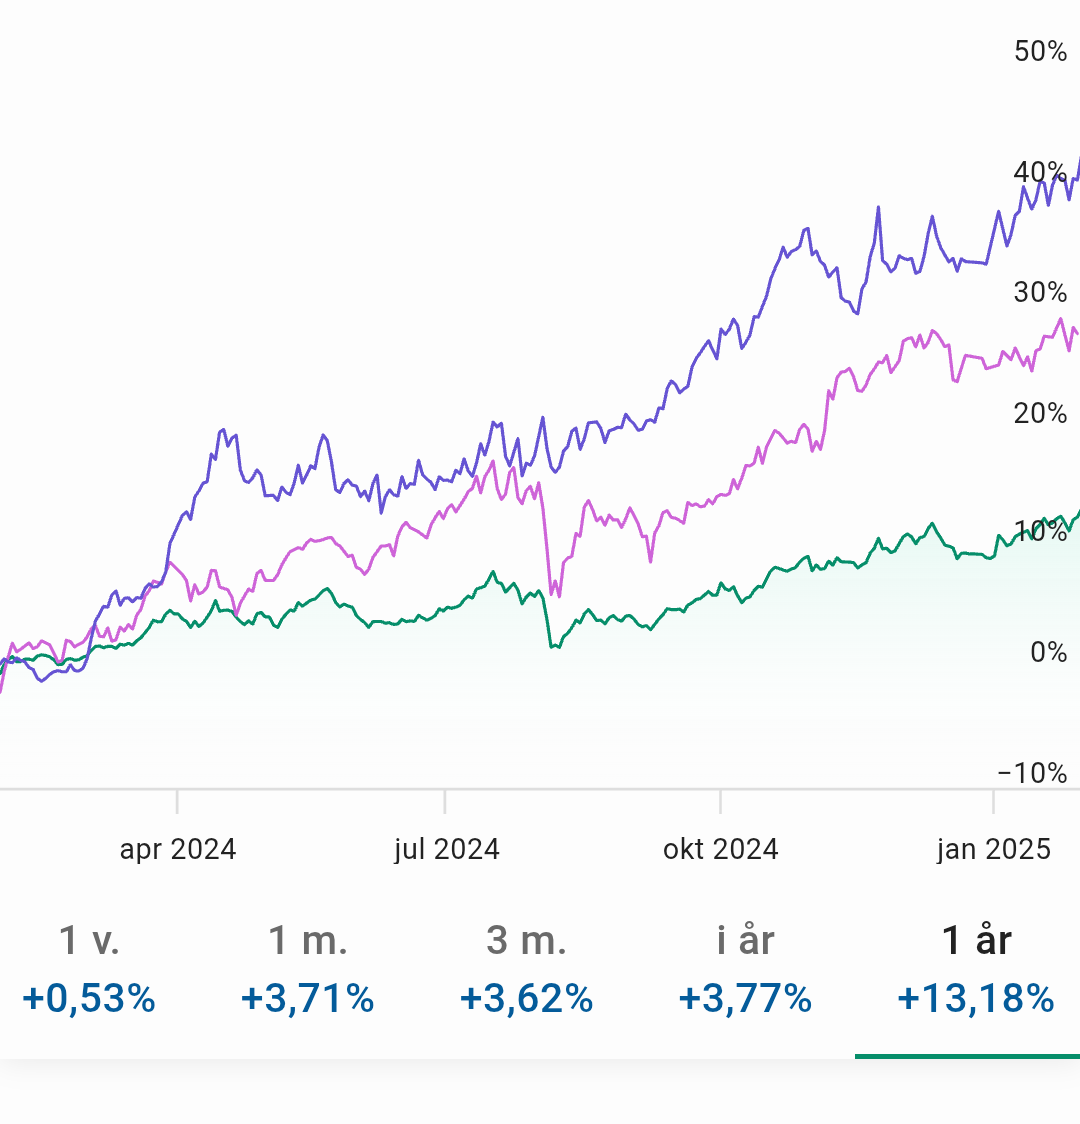
Jag roade mig med att jämföra portföljens utveckling med de de två innehav som har haft bäst utveckling och de två som har haft sämst utveckling under perioden.
Portföljens utveckling efter 1 år är strax över 13 %:
Övriga grafer ovan består av de två innehav i portföljen som har haft bäst utveckling under perioden. De två som har gått bäst är Länsförsäkringar global index (rosa) och Amundi Physical Gold (lila).
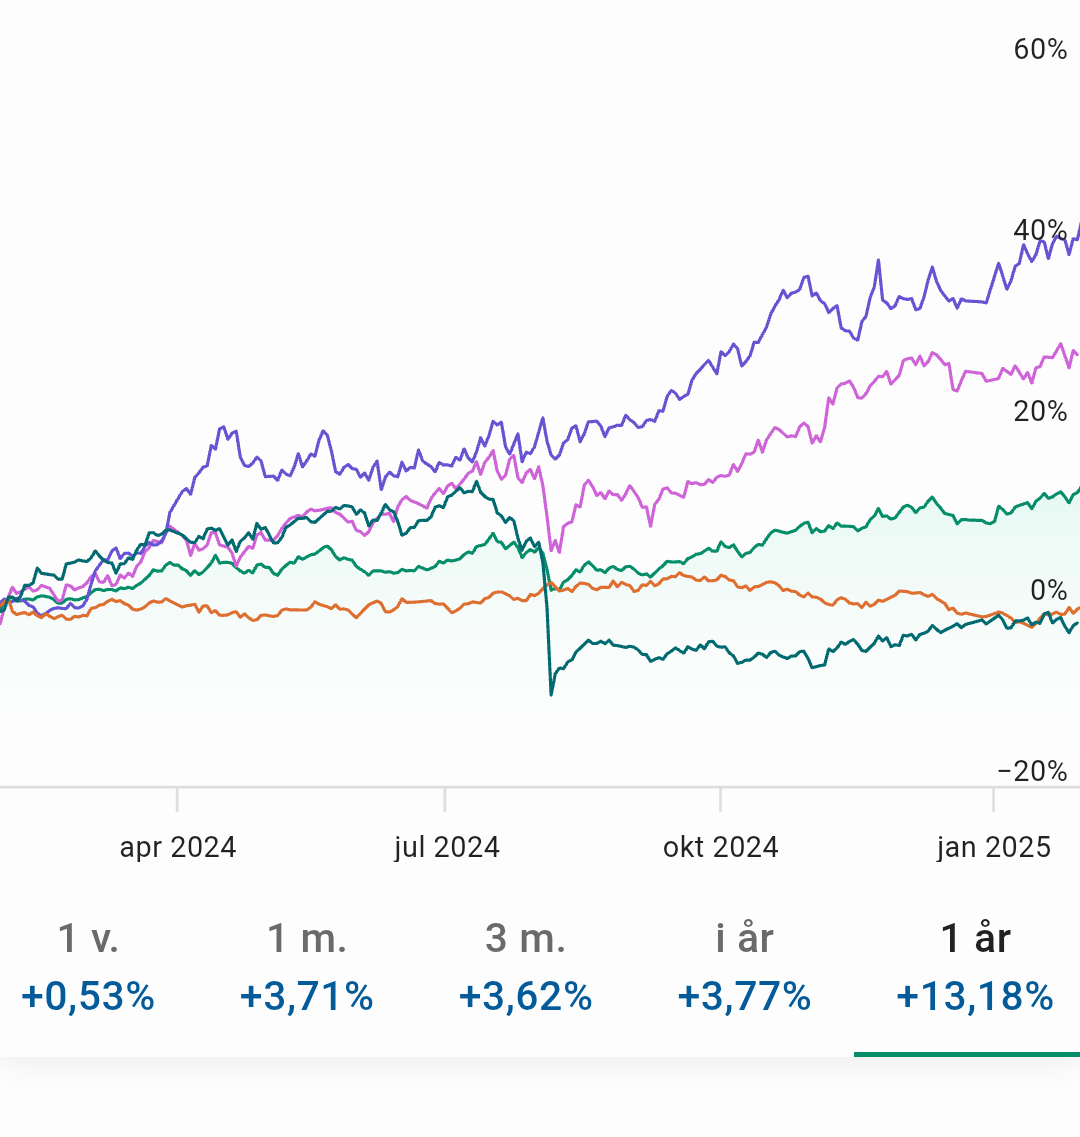
Lägger vi till de två innehav som har haft sämst utveckling ser det ut som följer:
Sämst har SEB Asset Allocation (mörkgrön) och Danske Invest Globala Realräntor (orange) gått.
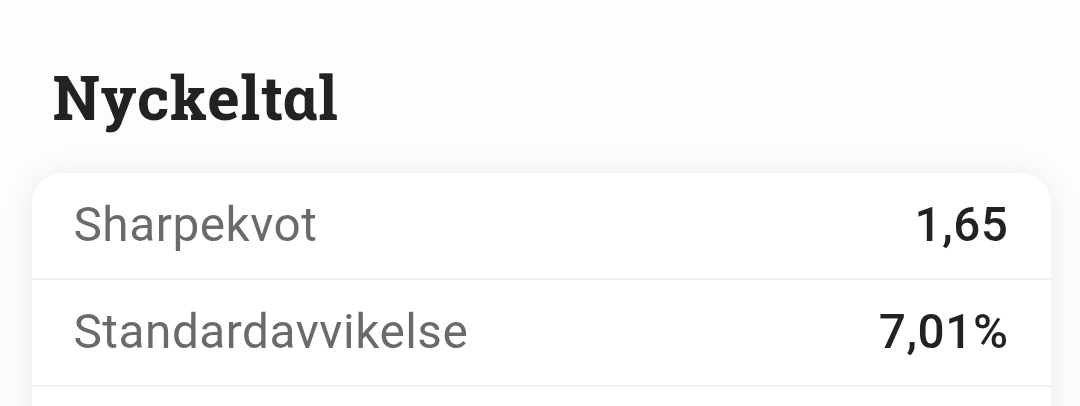
Övrig kuriosa är porföljens sharpekvot och standardavvikelse efter 1 år:
Kul att du läst boken och uppskattar tråden!
Det ser rimligt ut. Beträffande Lynx räknar jag den som ett SEK-innehav till 100%, enligt resonemang i detta inlägg.
Det enklaste sättet att öka SEK-exponeringen i din portfölj, om du önskar det, borde vara att antingen öka home bias i aktiedelen (jag har ju närmare 50% i min exempelportfölj) eller sikta mot 50/50 split Lynx/UBF6 i stil-delen.
XDEM + JPGL/AVWS är min favoritkombination, istället för marknadsviktad globalfond.
Grymt @Rimma, stort tack för statusuppdatering! Portföljen ser ut att göra sitt jobb med stabil avkastning och Sharpe. Den är också väldigt tilltalande i sin relativa enkelhet, jämfört med min avancerade portfölj.
Lite tråkigt att SEB Asset Selection-fiaskot i aug 2024 drog ned din portfölj ganska rejält. Imponerad att du höll fast vid fonden trots det, disciplinerat!  Undrar dock om du övervägt att byta ut den mot UEQC/UBF6? Jag har aldrig gillat SEBs fond, dels då den har lägre volatilitet än Lynx, och dels då jag har lägre tilltro till deras metodik (vilket aug 2024 befäste). Ett sådant byte hade väl inte ökat komplexiteten i portföljen nämnvärt?