Jag planerar att genomföra en mindre förändring i aktieportföljen. Det som kommer att ske är följande:
Tillväxtmarknader - minska från 10% till 5%.
Amerikanska småbolag värdebolag - minska från 10% till 5%.
De 10% som blir över fördelas till globalfonden som går från att stå för 70% av aktiedelen till 80% istället.
Anledningen till denna lilla förändring är att ge globalfonden mer utrymme helt enkelt. På lång sikt så vet jag att det är svårt stt slå en globalfond så därför vill jag öka den en aning men ändå ha utrymme kvar till både Småbolag och tillväxtmarknader.
Detta kommer att påverka följande portföljer:
100% Aktier
Långsiktiga portföljen
Mellanrisk portföljen
Jag kommer låta lågriskportföljen vara oförändrad då den endast består av 10% aktier ändå.
Nästa steg i vidareutvecklingen av portföljerna blir en lite annan fördelning mellan aktier och räntor i portföljerna.
Nu är stegen följande från lägst till högst: 0% aktier, 10% aktier, 40% aktier, 75% aktier och 100% aktier.
Detta tänker jag omvandla till följande istället:
0% (ränteportföljen), 20% lågrisk, 40% mellanrisk, 80% långsiktiga, 100% aktier.
Tycker det känns som en tydligare och mer naturliga steg av risktagande/profil i de olika portföljerna. Även mer estetiskt tilltalande
Jag kommer dock fortsätta exkludera svenska småbolag och småbolag i tillväxtmarknader i lågriskportföljen pga dess volatilitet.
Detta är ju egentligen bara små ändringar längst ut i marginalen, jag vet. Att pilla med sina portföljer för mycket lönar sig sällan och de grova penseldragen är oftast de viktigaste och de som avgör vilken avkastning man får.
I övrigt så ändrar jag inget i fördelningen inom tillgångsslagen. Den ser ju ut såhär som lite repetition: Aktier
80% global
5% Sverige stora bolag
5% Sverige småbolag
2,5% Tillväxtmarknader stora bolag
2,5% Tillväxtmarknader småbolag
5% amerikanska småbolag
Räntor
30% amerikanska statsobligationer
20% europeiska korta statsobligationer
10% Tillväxtmarknader statsobligationer
10% amerikanska realräntor
10% europeiska realräntor
10% amerikanska företagsobligationer rörlig ränta
10% europeiska företagsobligationer rörlig ränta
Insåg idag att jag missat uppdaterat med senaste siffrorna. Tyvärr hade jag inte tid och möjlighet att göra detta sista dagen i maj eller första dagen i juni. Så siffrorna är från dagens datum (7/6-23) istället. Så när jag pratar om senaste månaden så är det i praktiken typ 5/6:e maj till 5/6:e juni jag menar.
Hur som helst… I stort sett samtliga fonder gick plus. Faktiskt 14st av 15 fonder gick plus. Det var bara Svenska småbolag som backade lite med -1,69%. Bäst gick det för Amerikanska småbolag värdebolag som gick hela 13,20% plus.
Nu har vi snart passerat halvlek för året. Ska bli spännande att se vad resten av året har att erbjuda.
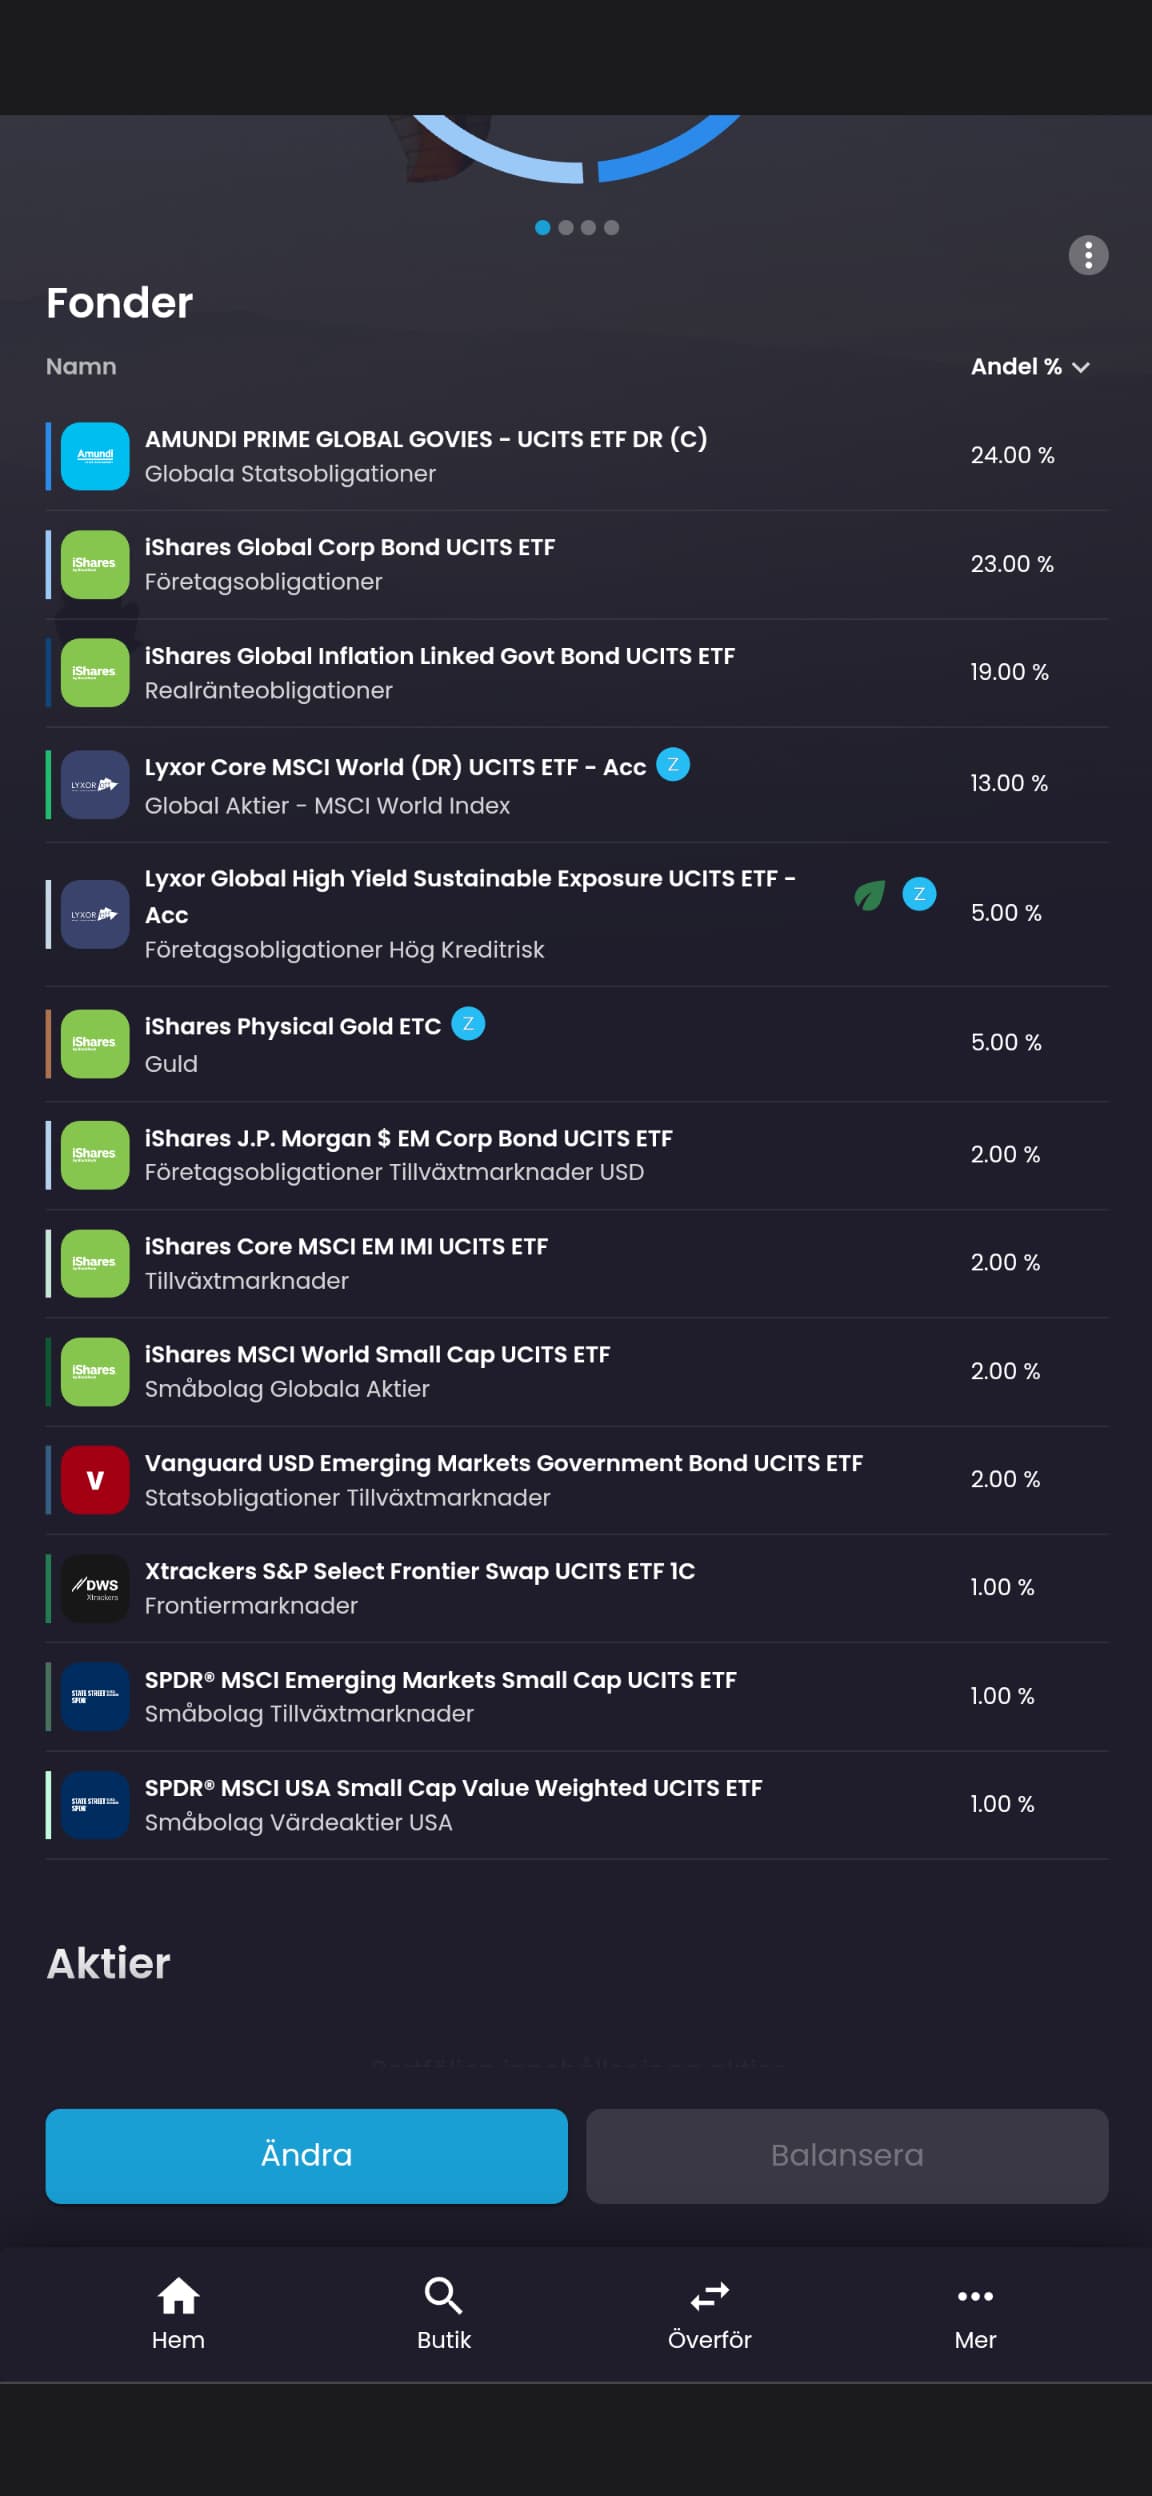
Jag har de senaste dagarna/veckorna lagt ohälsosamt mycket tid på att fundera över räntedelen i mina portföljer. Just nu består min räntedel av en färdig ränteportfölj som jag bara anpassar efter hur stor räntedelen ska vara. Den ser ju ut som följer:
60% statsobligationer (30% mix USa, 20% kort europa, 10% mix tillväxtmarknader)
20% realräntor
20% rörlig ränta investment grade
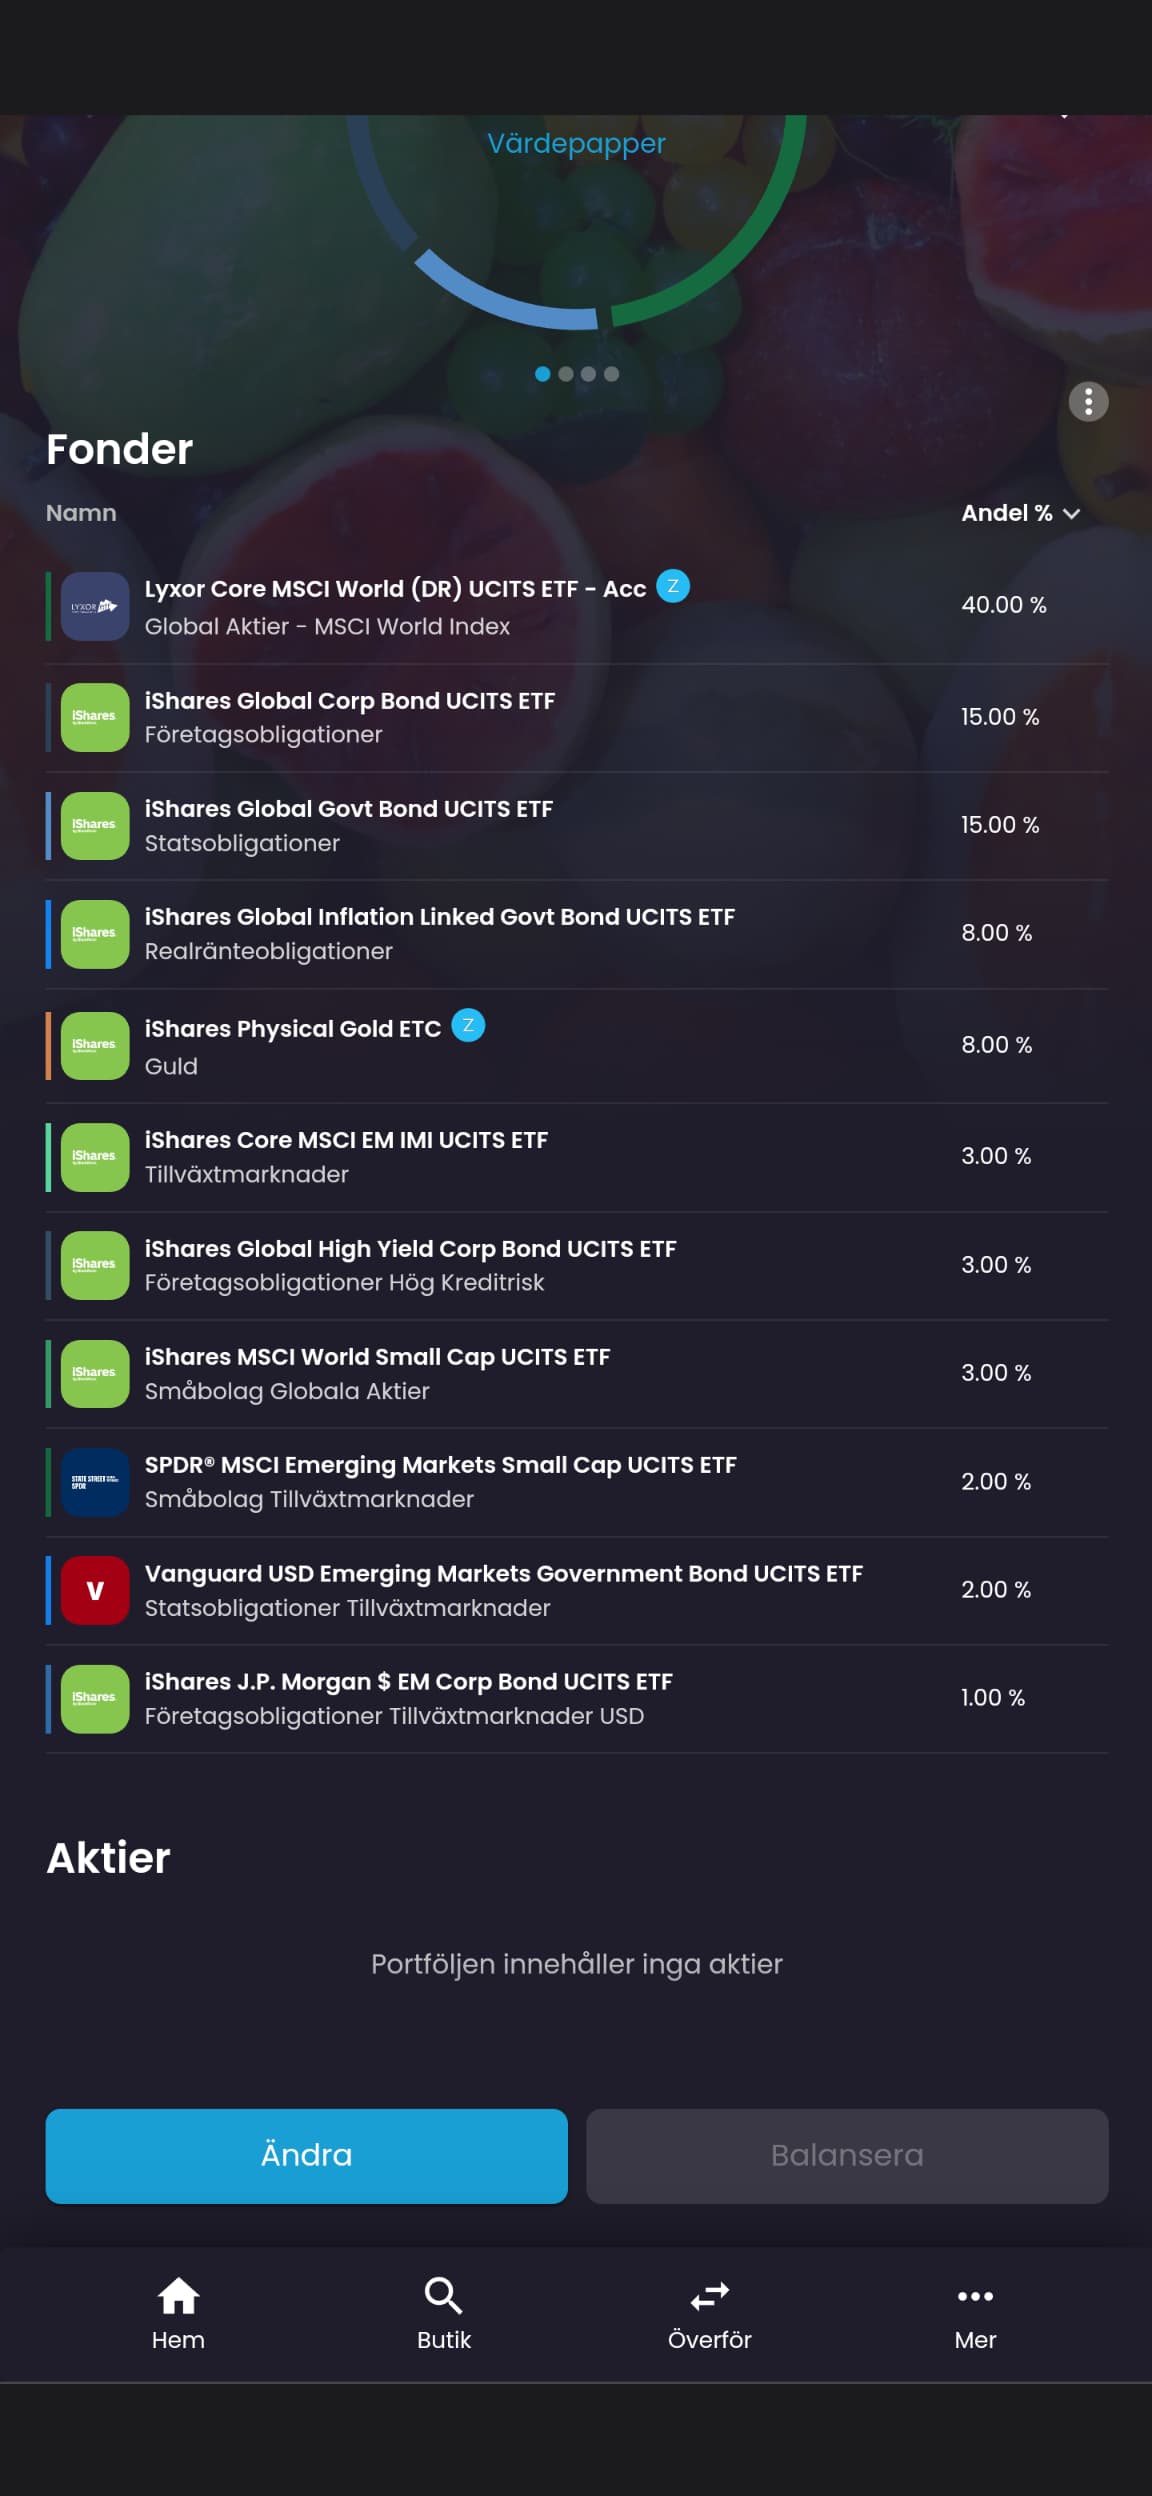
Detta i kombination med en aktiedel som ser ut såhär:
80% globalfond
10% Sverige
5% tillväxtmarknader
5% Värdebolag småbolag
Jag har haft lite svårt att se några problem med min egna portfölj, har nog fastnat i att stirra för mycket på historisk avkastning när jag simulerar mina portföljer på frejvid jämfört mot dessa nya förslag. Jag har inte gjort någon simulering/backtest på t.ex Portfoliovizualizer. Om någon vill göra det så är de mer än varmt välkomna
Men efter de senaste veckornas diskussioner om räntefonder och framförallt @Zino jättefina räntetriangel och trådar och avsnitt från @janbolmeson så har jag börjat ifrågasätta min egna ränteportfölj, och enligt mig så är det alltid bra att ifrågasätta sina egna idéer och metoder
Hittills har väl i och för sig min ränteportfölj och övriga portföljer fungerat ungefär så som jag har tänkt mig att de ska göra. Men de har kort historik och inte varit med om några större nedgångar ännu.
Kanske är en färdig ränteportfölj (såsom även Lysa och Opti också använder) inte optimal i alla lägen och alla sparhorisonter. Så därför kommer här ett provprat på hur jag eventuellt funderar på att göra förändringar i räntedelen. Pingar därför lite folk här om någon vill vara intresserad att ta en titt på mina förslag och dissa eller hylla eller komma med andra idéer @Zino@janbolmeson@Alec@JFB@Jacke78@Aen@axr@angaudlinn
Eftersom jag använder etf:er på Kiwi/Frejvid så finns ju inte möjlighet till valutasäkring. Även aktiedelen väger ju mycket tungt i USD och Euro.
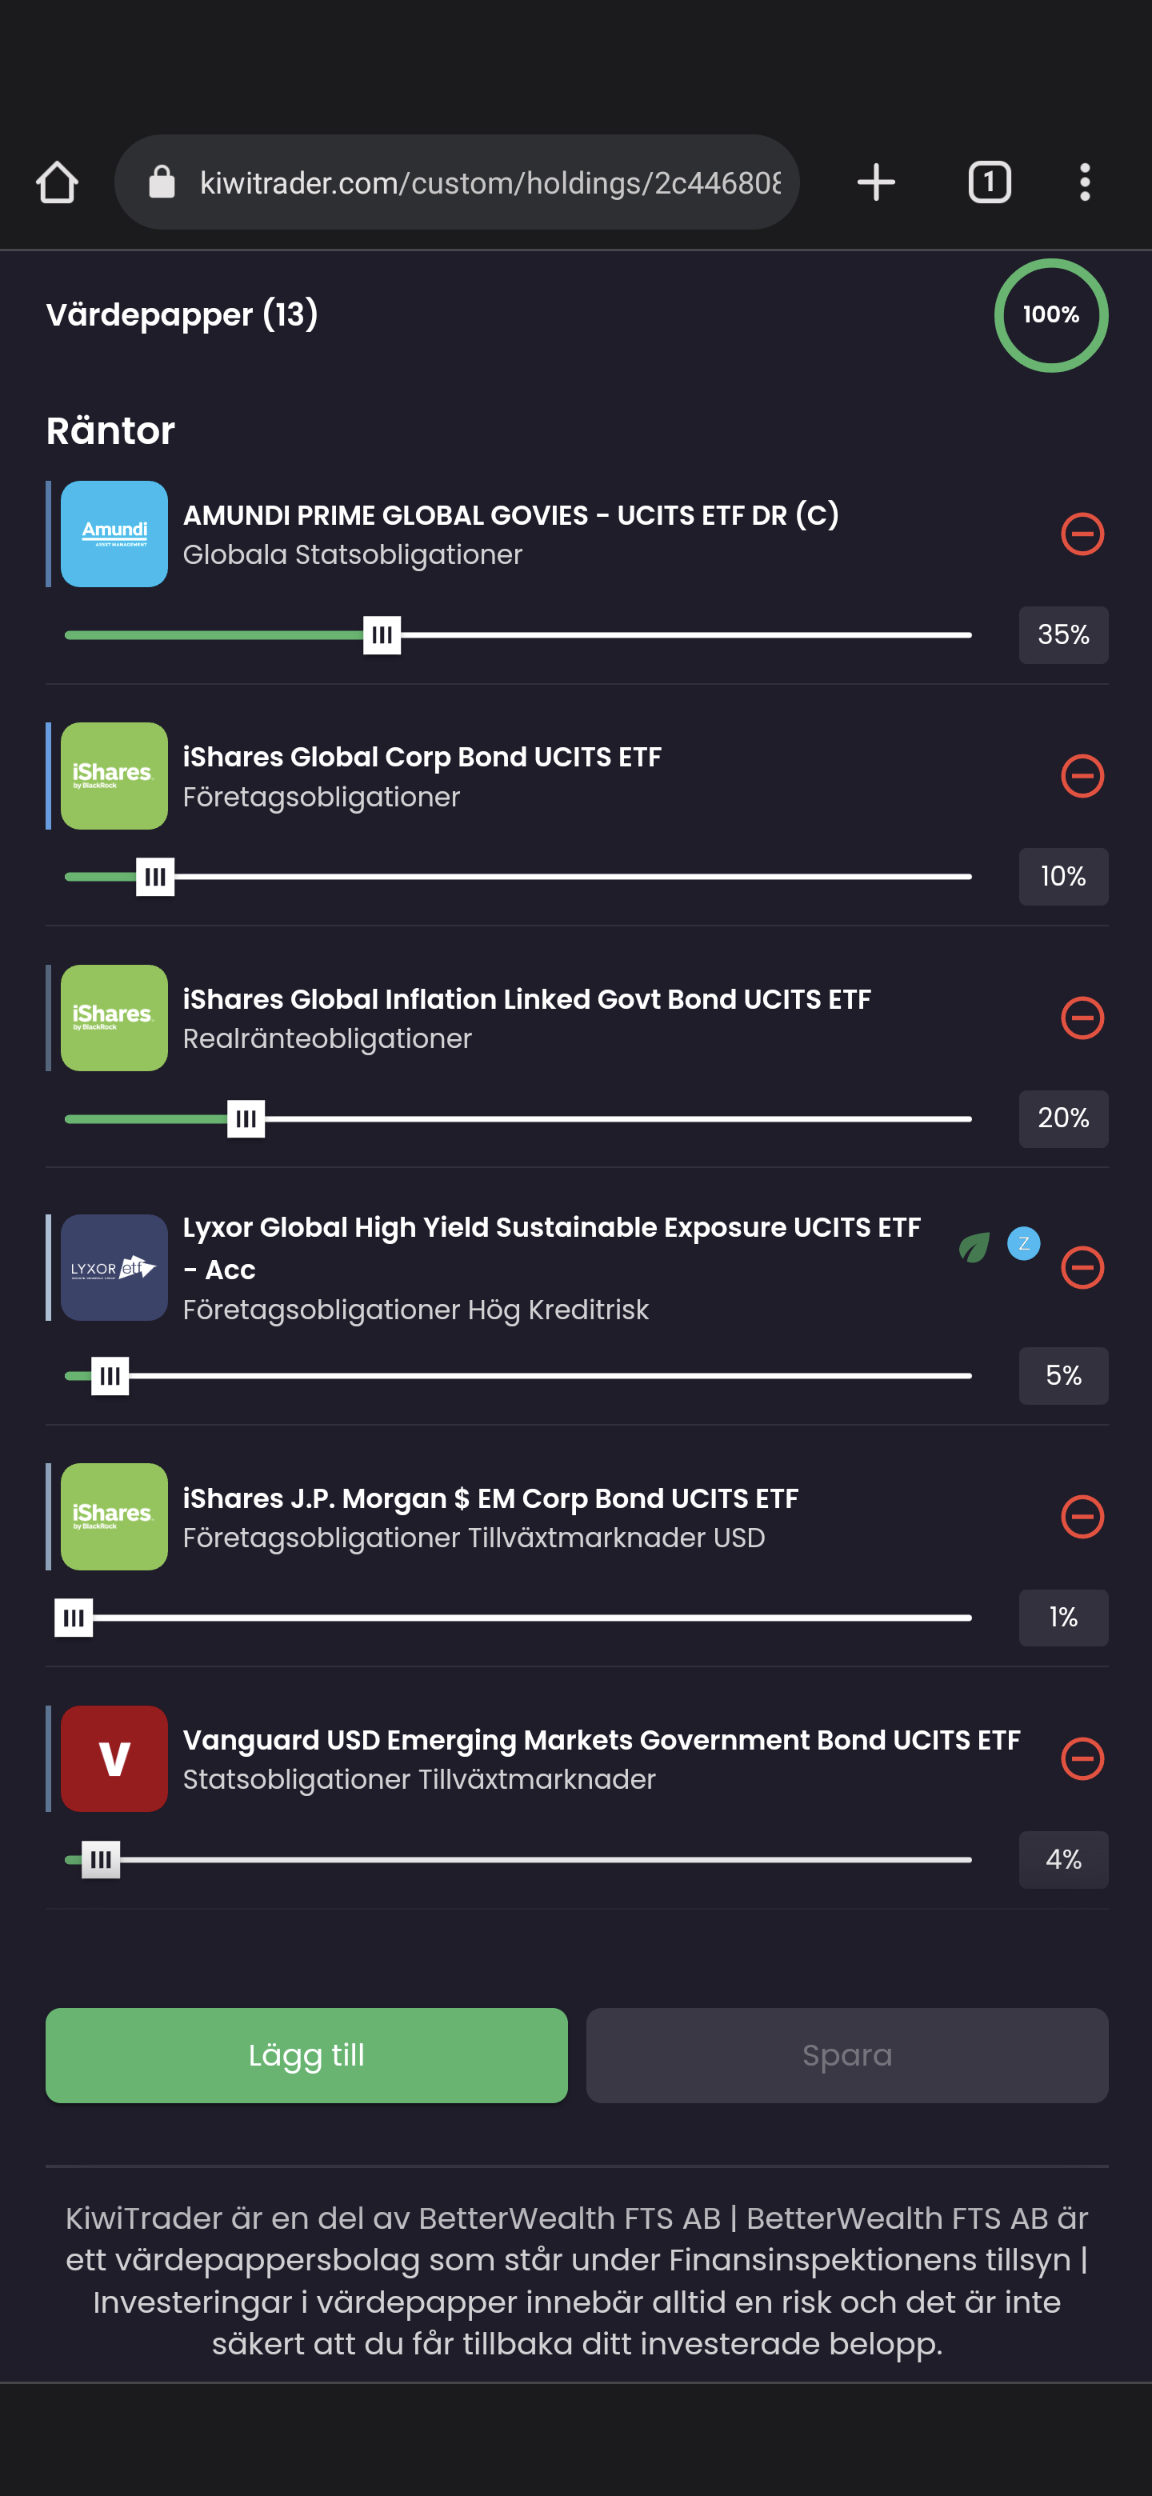
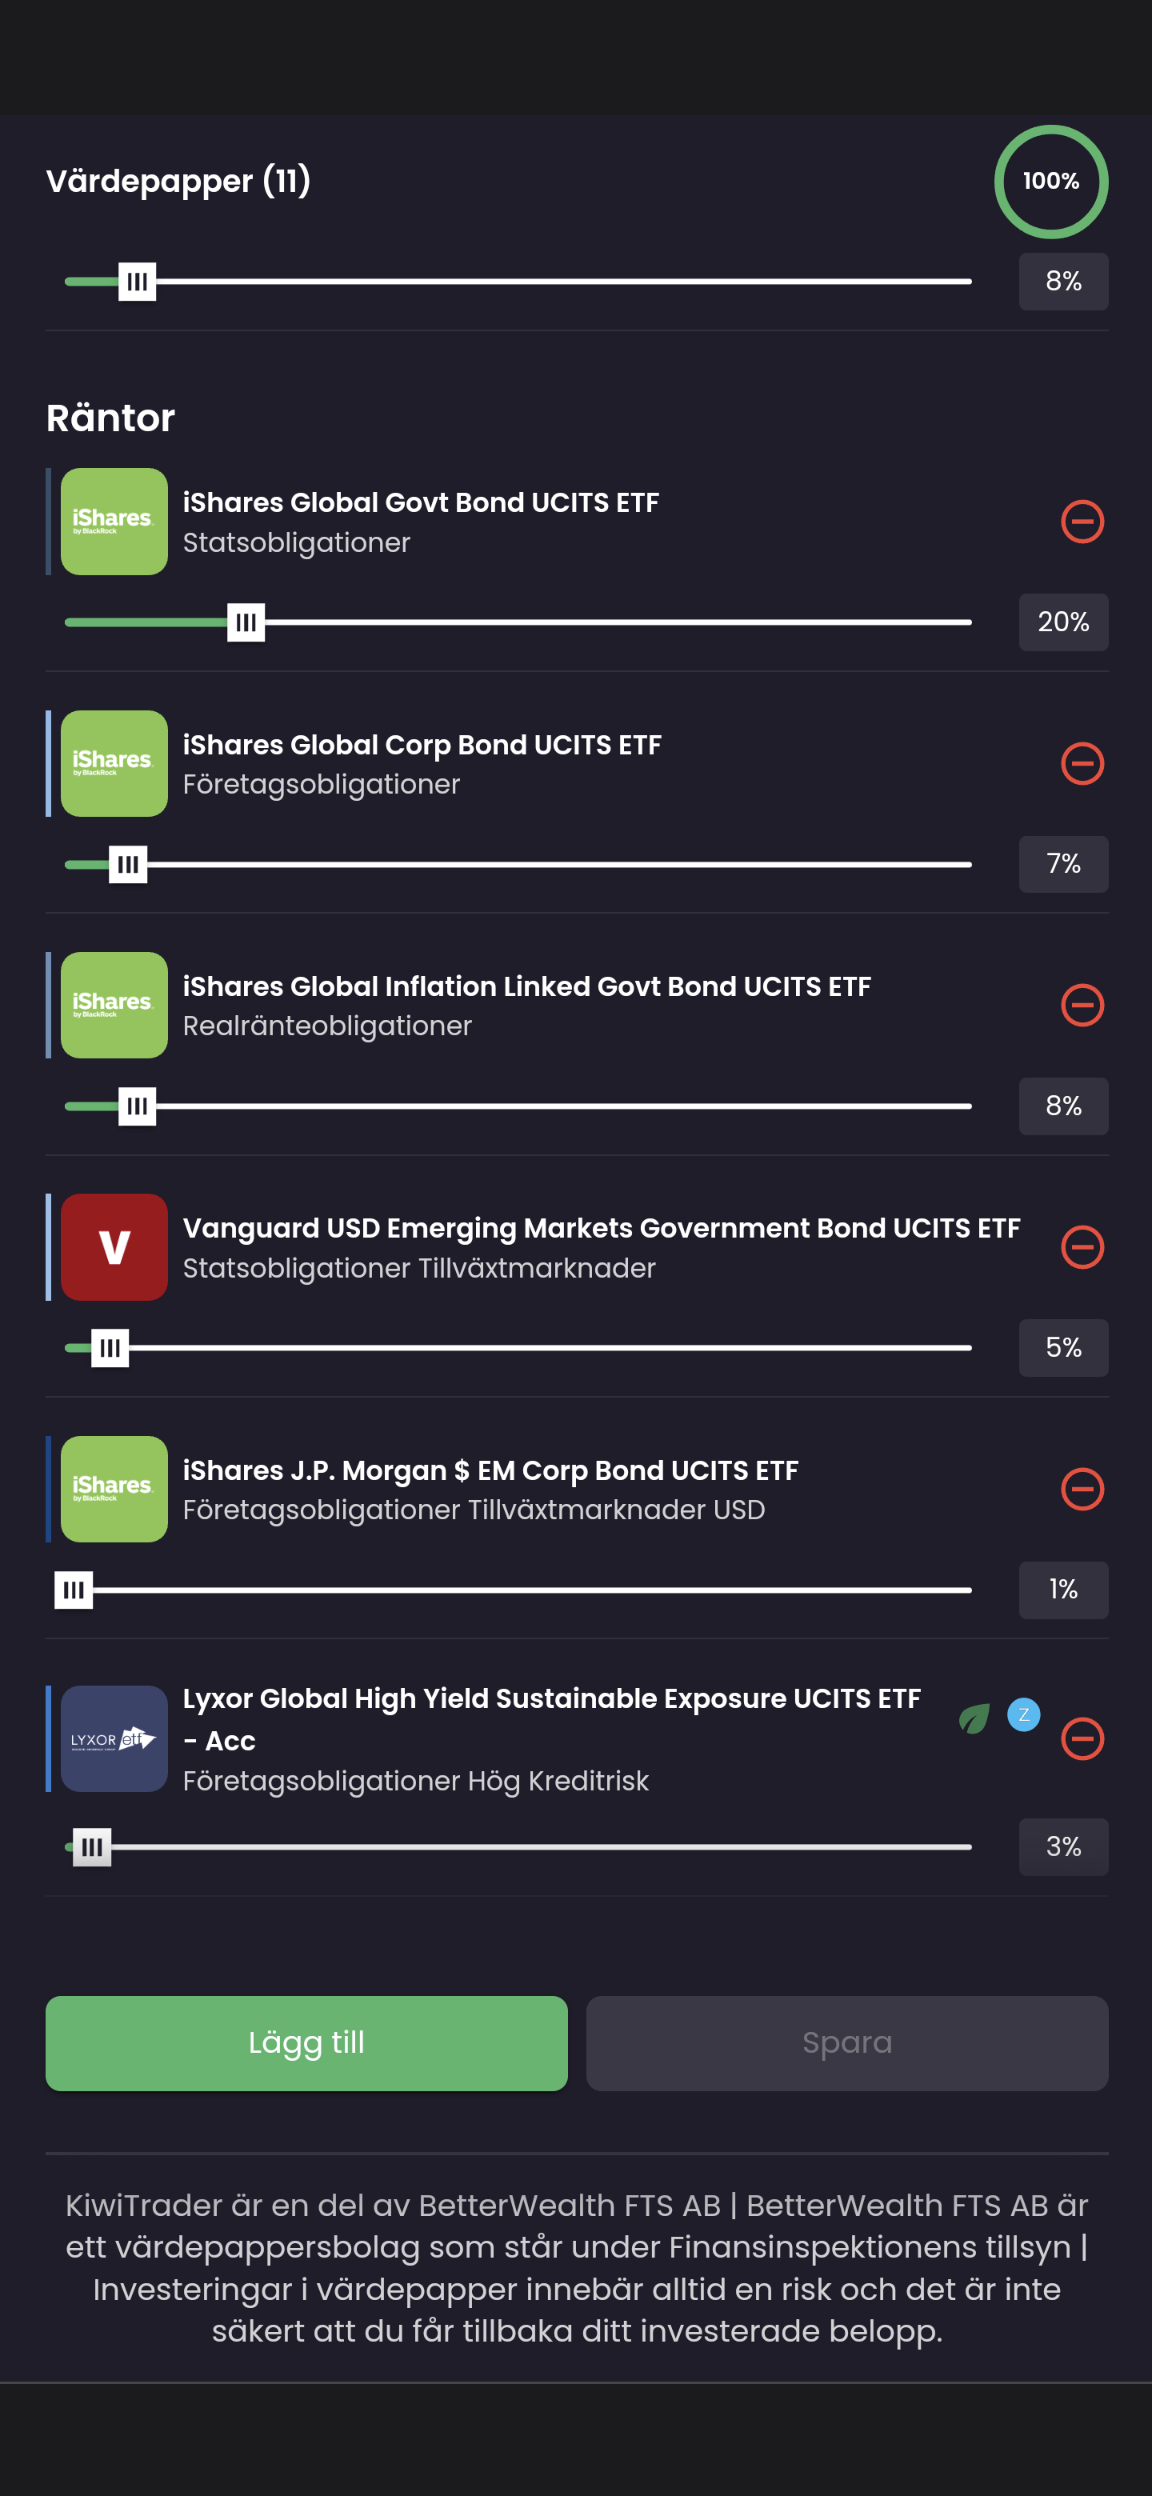
Lågriskportföljmed 20% aktier, 70% räntor, 7% guld, 3% råvaror.
40% Xact Obligation
20% Ishares euro govt bond 1-3 year
5% IShares dollar Floating Rate bond
5% Lyxor Core Floating Rate Bond Motivering Räntedelen borde placera sig hyffsat långt ner mot vänstra hörnet i triangeln med fokus på stabilitet och hög kreditvärdighet/låg kreditrisk och kort duration.
7% Xtrackers eurozone government bond 25+year 15% realräntor
8% Lyxor core US tips
7% Lyxor core euro government inflation-linked bond 10% företagsobligationer
5% Ishares global corporate bond high yield
5% IShares global corporate bond investment grade Motivering Företagsobligationerna (IG) för att öka portföljens risk utan att öka andelen aktier. Resten av räntorna uppdelat hälften i långa statsobligationer och hälften i realräntor.
4% Xtrackers eurozone government bond 25+year Motivering maximal diversifiering från aktierna. Växeldra med aktier när de går dåligt. Låg kreditrisk, lång duration.
Nånting sådant. Skulle vara intressant att höra vad ni andra tänker? Jag har inte bestämt mig än för någonting. Portföljerna kommer förmodligen vara kvar som de är ett tag till för mer testing innan jag ändrar något. Just nu ligger min ränteportfölj någonstans i mitten av triangeln.
Ja, jag la in den som förslag i lågriskportföljen/kort sparhorisont med motivering att den har kort duration, låg kreditrisk och dessutom den enda i sek. Hamnar alltså i stabilitetshörnet på triangeln.
Jag hissar definitivt dina nya portföljförslag. Tydliga syften för räntorna för var och en av portföljerna.
Den enda fundering jag har är företagsobligationerna i mellanportföljen. Varför har du valt enbart FRN? Här hade jag vågat välja längre durationer. FRN-fonderna tycker jag passar bättre som krydda i lågrisk, om du känner att du vill ha med dem.
Ett alternativ skulle kunna vara att byta ut Euro corporate bond 0-3år i lågriskportföljen mot frn-fonderna.
Och i mellanrisk byta ut Frn mot IShares global corporate high yield och IShares global corporate bond (IG). Dessa har längre duration än frn-fonderna.
Mina tankar efter att ha djupdykt i räntornas förlovade värld är att jag verkligen vill valutasäkra mot SEK. Det bästa sättet för oss vanliga småinvesterare att trejda valutor är ju annars korträntefonder i EUR, USD eller RMB exempelvis. Räntorna i sig rör sig knappt, medan det är valutaförändringarna som kan ge hela havet stormar-effekt.
Där har Castor skapat ett gäng bra fonder, men de verkar inte finnas där du har dina portföljer. Att du har inspel av HY är dock lovande, då det kan ge en god avkastning.
Får be @David_BW ta in även vanliga räntefonder i utbudet med fraktionshandel men det är inget jag hört ens skulle vara aktuellt… Eller få nåt etf-leverantör att skapa fler räntefonder i Sek.
Tack! Jag kör som sagt än sålänge en färdig kombinerad ränteportfölj som jag bara anpassar storleksmässigt efter varje portfölj. Jag har inte ändrat ännu till något av e nya förslagen jag skrivit om i senaste inläggen.
Vid första anblick så tycker jag personligen att det kanske är lite för mycket krediter, alltså företagsobligationer. Jag håller mig runt 20% av räntedelen i krediter så om det är 40% räntor i en portfölj så är 8% i krediter.
Jag hade nog också valt Amundi. Jag har delat upp mina globala statsobligationer i Amundi USA med Mixade durationer och IShares Europa korta statsobligationer.
Utöver detta även realräntor i USA och Europa. Valde att dela på det för att komma åt Zero-fonderna.


 .