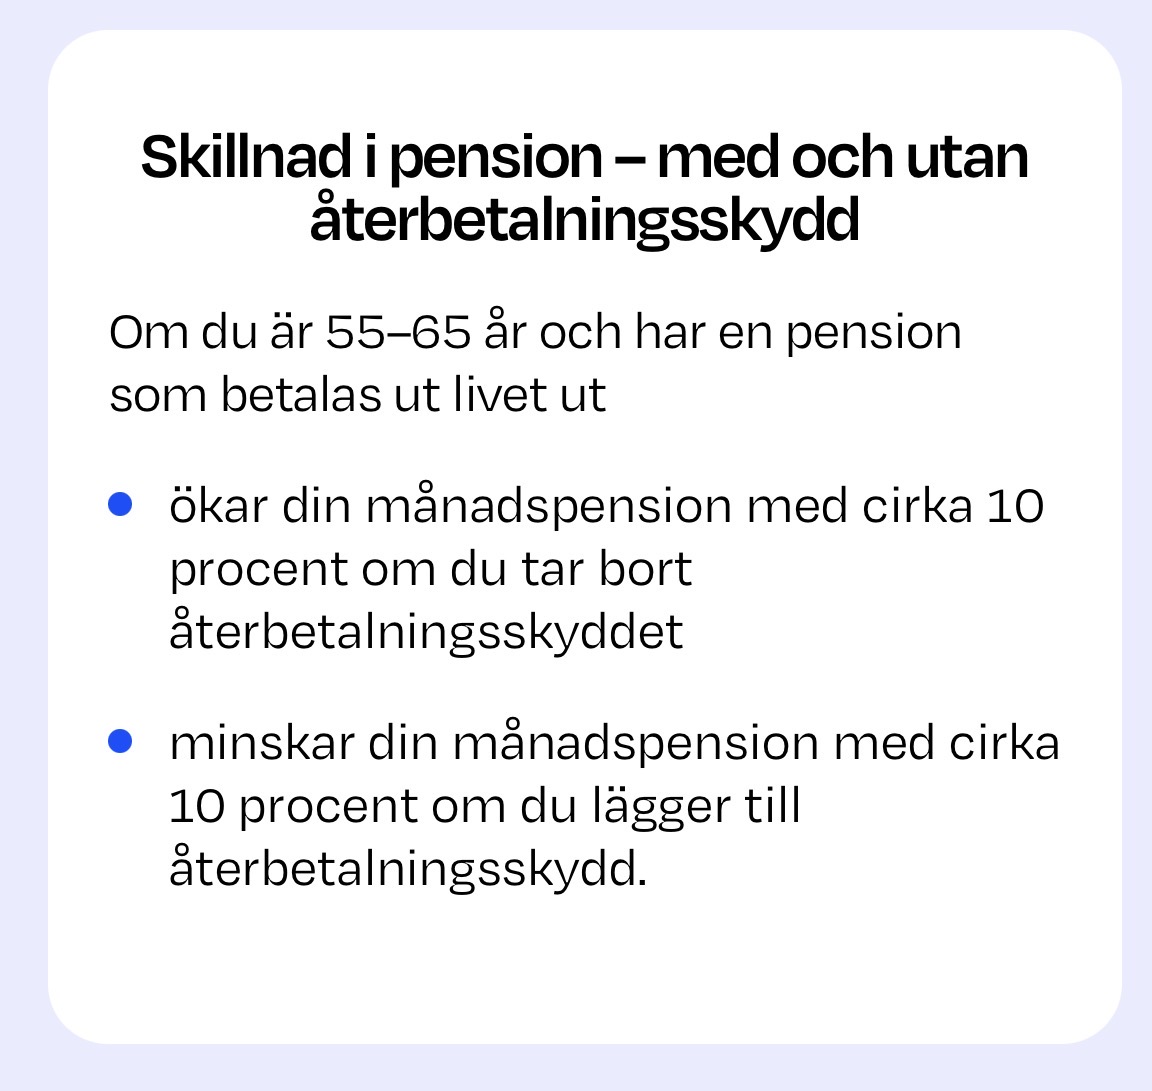
Jag är relativt ung sett i pensionssammanhang och har valt bort återbetalningsskydd/efterlevandeskydd. Det blir inga biologiska barn för mig men har just nu bonusbarn (ny relation). För att de ska få pengar behöver jag ange dem som särskilda förmånstagare och såhär långt innan jag går i pension känns det osäkert. Det är ju inte säkert att de finns i mitt liv om 20-30 år om mitt förhållande till pappan spricker. Dock tänker jag som så att jag ska plocka ut mina tjänstepensioner så snabbt som möjligt och lägga ev överskott på isk tillsammans med övrigt sparande och skriva testamente där de får ärva mig i det fall de fortfarande är min familj.
Om man ska ta bort återbetalningsskyddet, spelar det då någon roll om man gör det när man är 30, 40, 50 eller 60 år gammal eller blir effekten densamma?
Hade inte alls koll på detta tidigare så försöker förstå mer nu för att landa i vad jag ska göra.
Jaop, åldern spelar roll. Anledningen är arvsvinsterna och det får olika verkan beroende på om du skippat skyddet redan vid 30, eller om du skippar det först vid 60.
Innan typ 60 är effekten dock riktigt minimal, tror det är något i stil med att man har 2% mer i TJP vid 60 om man avstått återbetalningsskyddet fram tills dess.
Alla bäckar små, men personligen anser jag att det är mer värt att i praktiken ha en livförsäkring som betalas via pensionen än att ha aningen mer låst kapital. Ett alternativ är att ha livförsäkring istället, men det blir ju mer eller mindre samma sak fast att premiem betalas med olåsta skattade pengar istället
När barnen är vuxna, återbetalningsskyddet faktiskt börjar kosta, och frugan utan problem har sitt på det torra även om jag kolar vippen så känns det mer rimligt att ta bort skyddet.
Vid låga pensioner kan jag till viss del förstå om man tar bort skyddet för att få aningen större pension, men ju större kapitalet blir desto svårare får jag det i mitt huvud att ge bort allt vid en möjlig bortgång.
Det skulle t.ex kunna likställas med att man är ok och skriver bort sitt hus eller ISK och ger bort det till helt okända istället för sin familj.
Handlar om hur givmild man är. Om barnen redan är vuxna med bra ekonomi och man oavsett vet att man lämnar mer än tillräckligt efter sig så känns det inte orimligt att välja att få mer guldkant från pensionen än att lämna efter sig ännu mer.
Men känslan att du givit bort något “till kollektivet” riskerar bli jättejobbig när du är död?
Skämt åsido, jag är nog mer inne på ditt tänk men kan ändra mig. Självklart under förutsättning att man redan tryggat arvet.
I mitt fall så tror jag ändå att ett par försäkringar kickar in (för ca 1,5 mille) om jag coolar av (dvs de har inget att göra med dessa återbetalningsskydd).
Familjesituation kan självklart variera från person till person också.
Det är skillnaden hela vägen ut, min jämförelse är vid 60. Den överväldigande majoriteten av arvsvinsterna händer efter 65, fram tills 50 är skillnaden i princip 0, och vid 60 minimal.
Insåg just det själv när jag nyligen triggade utbetalning av en(av flera) TJP försäkringar: Självklart att ha ÅB skydd på den under utbetalning då den skall tas ut bara under 6 år från 57-62då väldigt få dör. OBS: Detta är inte råd bara hur jag tänkte för min situation. Om jag tagit ut livslångt hade jag kanske tänkt annorlunda för någon av försäkringarna då fler i ålderskollektivet dör.
Givmild till sin familj, ja. Att ta bort återbetalningsskyddet är själviskt, eftersom det enbart är man själv som tjänar på det istället för familjen. Eller ja, man kan ju vända på det om man ser det från kollektivets synpunkt…
Arvsvinsterna ökar väsentligt då pga att det är högre risk att avlida i den åldern. Då har du alltså haft åb-skydd hela livet men avsäger dig när det är som störst risk/möjlighet att det behövs.
Fast det är ju inte då det behövs, vilket är hela min poäng. Familjen behöver generellt pengar som mest när barnen är barn, inte när de är vuxna och har flyttat ut.
Ur ett vinst/förlust-perspektiv är återbetalningsskyddet neutralt (såvida du inte vet att du kommer leva längre eller kortare än genomsnittet), så ju större “chans” “du” har att få ut pengar från återbetalningsskyddet, desto mer betalar du för det.
Det är precis som en livförsäkring, skönt att ha så att man vet att familjen kan bo i kvar i huset om man hamnar på fel sida av tåget, men högst tveksamt att ha när man är 90 (vilket förmodligen inte ens går, men ingen rolig premie på den försäkringen!).