Alla som börjat sparaefter 2009 har inte upplev nedsida på riktigt ännu…
jag började år 2000 (90% av sparandet på börsen var min tjänstepension, medan jag betalade på huslånet med större delen av pengarna, efter att CSN var avbetalt) men mycket begränsat så 2008 smällen märktes i % men då var mitt sparande fortfarande värt mindre än huset och långt kvar till pension så nästan all min avkastning har kommi efter dess och i Tjänstepensionen pga bra lön, tillräckligt högt startkapital 2009 och bra utveckling.
Det jag inte upplever att folk förstår är att 2000 bubblan/fallet kan hända igen och följas av 10 svåra år och man börha en plan för vad man gör då.
Frågan var när man kommer upp i årlig AVKASTNING på en miljon inte sammanlagt sparkapital.
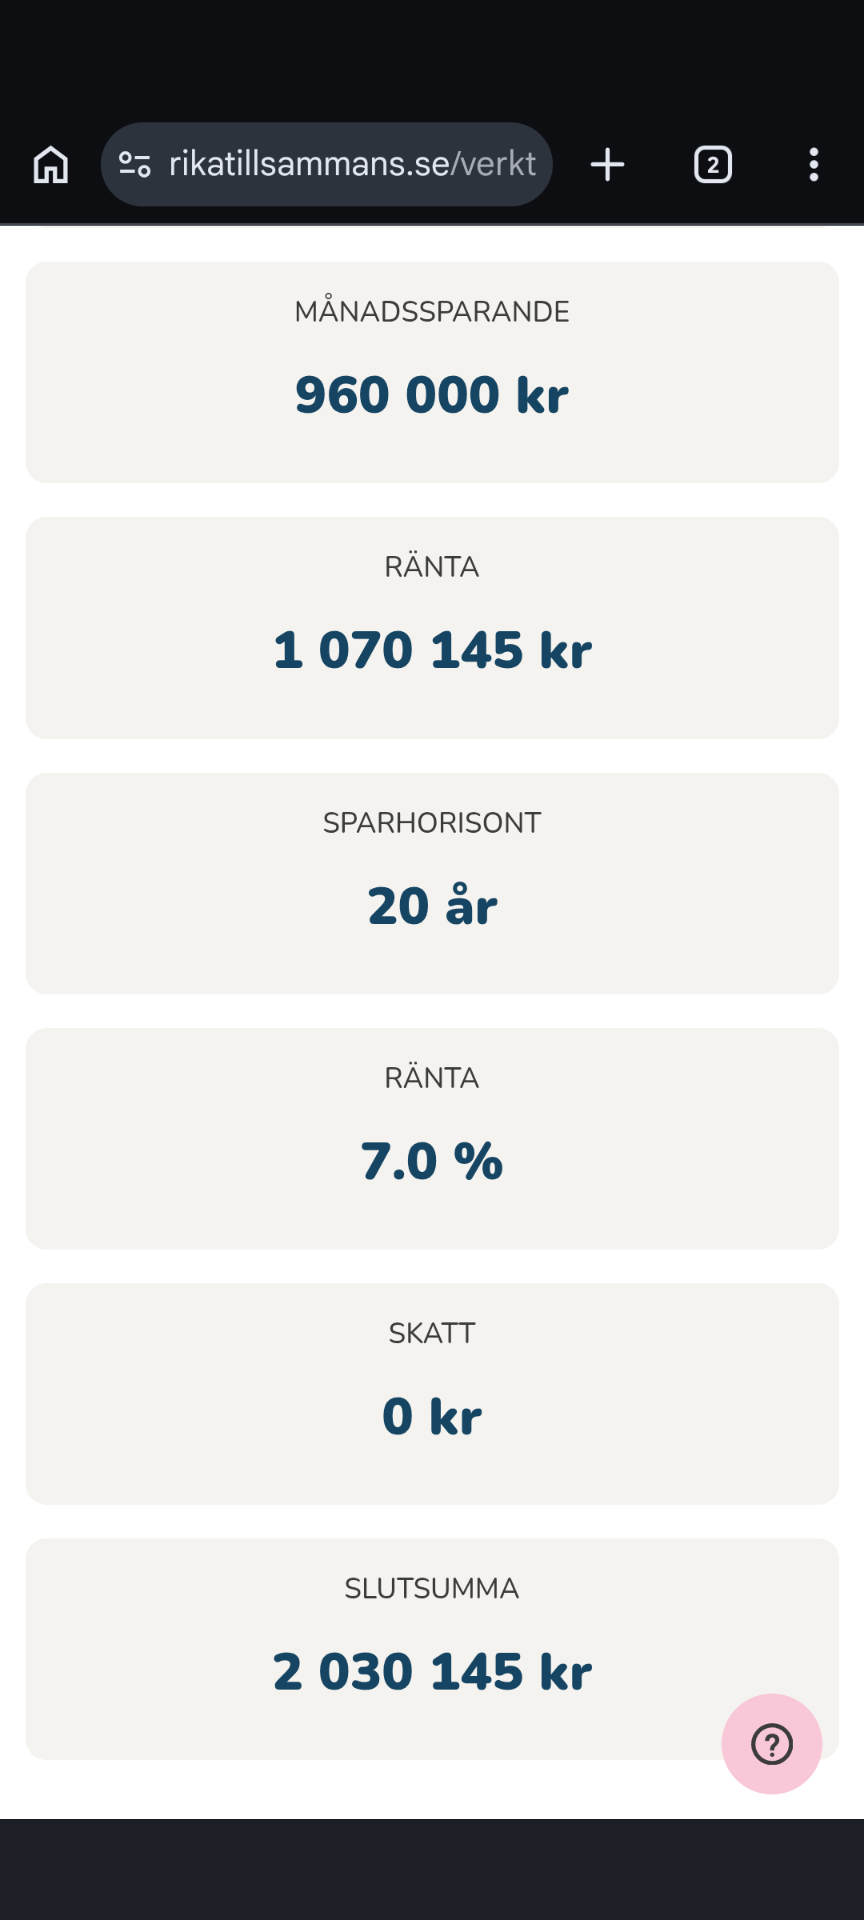
För att komma upp i en mille om året i AVKASTNING så krävs det i min mening minst 10 millar i kapital för att långsiktigt få 10% i avkastning = 1 miljon.
Ca 10 år hos avanza innan total avkastning nått 1msek. Rätt kaotiskt sparande under de åren. Därefter mer strukturerat och strategiskt.
Nu, 15 år efter att jag startade upp avanza och fem år efter att jag nått miljonen i samlad avkastning, kan jag räkna med 1msek årligen i avkastning men då ingår en stor del av tjänstepensionen i kapitalet. Snöbollen kom i rullning…
Jag tvivlar starkt på att folk generellt kan få 33% årlig avkastning. Enstaka år, visst, men inte i det långa loppet. T.o.m. ett snitt på 10% kan vara ett för högt antagande men det är ändå rimligare än dina 33%.