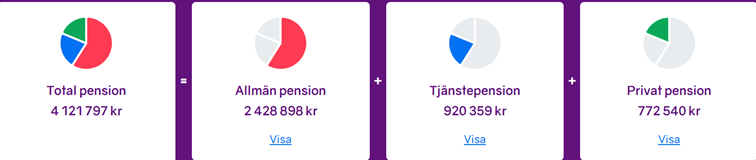
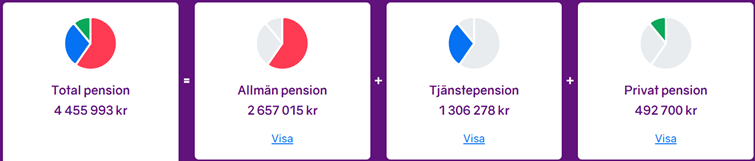
Jag och frun har en plan om att försöka gå i pension vid 60 års ålder. Frågan är om vi kommer klara det och vad vi behöver tänka på. Vi har funderat en del men känner att vi kört fast lite i hur vi skall tänka för att komma vidare. Är det någon som har lite input kring hur vi kommer vidare i planerandet?
Vi sparar bägge privat i en ISK på Avanza med fokus på indexfonder. Allmänna pensionen ligger på AP7 Såfa och tjänstepensionen kan vi inte göra så mycket åt. Den ligger som en traditionell försäkring via KPA pension och det verkar inte gå att ändra den.
beror helt på vilket typ av liv ni vill leva.
Om totala budget med avkastning och insättningar dubblas de kommande 11 åren så har ni 18 mill vilket såklart bör räcka ett tag.
49 år nu dvs du är född mellan 1970-1981 och då har du riktålder 68 och kan börja ta ut inkomstpension och premiepension från 65 år enligt listan som finns på pensionsmyndighetens hemsida. Pensionsmyndigheten
Finns många varianter beroende på vad ni prioriterar. Jag gissar lite om era preferenser nedan.
Ni får full pension om ni börjar ta ut er pension efter 68 års ålder. Ca 8 år att täcka med andra pengar.
Ni nämner inte om storleken på ISK sparandet ?
Enklast vore kanske om ni säljer lägenheten när ni fyller 60 och får loss säg 4Msek minst efter skatt betald. Det ger 42.000 per månad netto att leva av i 8år. Dvs 21.000 för var och en av er. (Den nettosiffran ger er båda motsvara av vad ett uttag av 30.000 per månad i pension skulle ge pga hög skatt före riktåldern)
Man kan skatta att ni kanske har allmän pension sparad fram till 60 av 4Msek var i dagens pengavärde.
Om ni börjar ta ut pension först från 69.
Allmänna pensionen kommer då vara ca 20000 Sek per månad. Tjänstepensionen kanske blir 10.000 Sek brutto. Privat pension kanske 6000 till om ni fortsätter spara till 60. Summa ca 36.000 per person i brutto Pension innan skatt totalt.
Om ni anser dessa nettointäkter är för låga (vilket jag skulle göra) kan man förstås välja att sälja sommarstugan runt ålder 64-65 kanske. Kanske ha avvecklat båda och köpt något mindre isf huset för max 5 Msek runt 70 behåll 50% belåning. Då borde ni kunna hålla er med hyfsat netto spenderutrymme fram till 80+ med god marginal
Planen är att när barnen flyttat hitta mindre boende vilket förmodligen blir billigare. Lägenheten kommer säljas så det innebär ca 5 000 000 till. ISK-sparandet är med ovan under privat pension. Sen finns en del andra ISK men värdet på de kontona är inte avgörande.
Storleken på ISK syns i det privata sparandet ovan. Lägenheten planerar att säljas, förmodligen innan vi fyller 60 så det kommer bidra med en del. Vi kommer även flytta till mindre och förmodligen billigare när barnen flyttat, de är 16-19 år gamla i nuläget.
Vad blir er burnrate när barnen flyttat och nu gjort er av med “onödig” (eller överflödig) egendom? Räkna med att varje barn kostar 7000-9000 kr per månad.
Jag tänker nästan att ni kanske redan har tillräckligt för att gå i pension vid 60, särskilt om ni är beredda att förändra er burn rate lite.
Ni sitter ju på väldigt stora tillgångar i bostäder. Säljer ni villan och fritidshuset och går ner till en mindre och billigare bostad frigörs väldigt mycket kapital. Då behöver ni kanske inte ens ha en särskilt hög avkastning för att få ekonomin att fungera.
Och jag hade inte heller sett arbete som allt eller inget. Du skulle exempelvis kunna starta enskilt bolag och ta uppdrag i 3, 6 eller 12 månader när du känner för det. Då kan du jobba på dina egna villkor, men samtidigt veta att det alltid finns en väg tillbaka om ni skulle vilja ha lite extra pengar. Det måste vara en ganska skön känsla.
Jag tror faktiskt att burn rate är det riktigt intressanta här. Får ni ner era fasta kostnader ordentligt kan ni nog köpa er väldigt mycket frihet. Och ett rikare liv behöver ju inte innebära dyra hobbies heller. Promenader, Storytel, träning och liknande kan ge väldigt mycket livskvalitet för väldigt lite pengar.