Har jag tillräckliga tillgångar för att sluta jobba om ett par år då jag blir 62-63 år och få ökad livskvalitet, eller hur bör man tänka?

Jag är ny här på forumet, men har läst många intressanta inlägg här under en tid, och det slår mig hur många kloka människor det finns här, både ur ett ekonomiskt sparandeperspektiv och livskvalitetperspektiv. Och det verkar också vara en så god kommunikation och samtalsmiljö, där man verkar lyssna på varandra och hjälpa och stötta varandra på ett bra sätt, även om man kanske ibland har olika uppfattningar. Det är skillnad mot hur det ofta är på andra ställen på nätet och i samhället i stort. Jag uppskattar mycket en sådan positiv miljö.

Jag är 60 år och funderar på att säga upp mig från mitt jobb (som kommunal tjänsteman, utan att specificera mer) när jag blir 62 eller 63 år och sen börja ta ut pension vid 64 eller 65 års ålder. Jag har haft eget sparande i aktiefonder (mycket i olika indexfonder) inom kapitalförsäkring och ISK på Nordnet sedan 2008.

Mitt sparande på Nordnet är just nu värt cirka 1 750 000 kronor plus 285 000 kronor i annan aktiefond på Nordea samt 375 000 kronor i räntefonder där. Utöver det har jag 128 000 kronor på sparkonto, och ett fritidshus värt 1 miljon kronor. Så drygt 2,5 miljoner kr i likvida medel utöver fritidshuset. Jag kommer dessutom få cirka 2,1 miljoner kronor i arv inom cirka 3-5 år (min mamma är just nu 91 år och dement och därför verkar denna tidshorisont rimlig). Vi är tre barn som ska dela på min mammas arv (ca 6,5 miljoner totalt), och min del blir då ca 2,1 miljoner (kan bli lite mer och möjligen lite mindre men det blir nånstans runt 2,1 miljoner). Dessa 2,1 miljoner kr tänkte jag ha sen på något bra fasträntekonto eller liknande (som en säker tillgång). Och då blir totalsumman ca 4,6 miljoner kr i likvida medel.

Jag behöver ca 33000 kr netto varje månad och fritidshuset har 50% lån, dvs 500 000 kr, och jag betalar bara räntan varje månad och ingen amortering av det eftersom det är så lite. Fritidshuset kräver inga stora renoveringar, men det är en del utgifter varje månad (el, vatten, försäkringar med mera).

Jag har inte sparat ihop till så bra pension vid min riktålder enligt Minpension. Vid pension vid min riktålder 67 år får jag ut 24000 kr i månaden i total pension baserat på beräkningar i Minpension just nu, och sedan successivt lägre per år ju tidigare jag tar ut pension. Det tidigaste jag kan ta ut pension enligt systemet är väl vid 64 års ålder om jag förstått det rätt. Jag jobbade dock också över tre år i ett annat nordiskt land och har troligen lite pension därifrån också att vänta. Jag vet inte hur mycket det är exakt men troligen (om jag fattat det rätt) ca 1500-2000 kr per månad därifrån från 65 års ålder.

Oavsett om jag går i pension vid 64, 65, 66 eller 67 så är det inga problem tänker jag eftersom jag kan fylla på min pension med ca 4 % av mitt privata sparande. Problemet som jag ser det är nu mellan 60 och 64 år, hur jag ska göra och tänka. Jag har haft det tufft på jobbet länge, med några olika sjukskrivningar för utmattning och stress etc. (samt problem med den tidigare chefen etc), och det känns mycket jobbigt när man tänker på att man helst ska jobba där 4-5 år till eller mer (om man jobbar till riktåldern 67).

Jag skulle helst vilja sluta jobba inom 2-3 år så att jag åtminstone kan sluta vid 62 eller 63 års ålder (helst idag om det hade gått ekonomiskt). Jag hade kunnat gå all in och ägna mig åt skrivande (böcker, bloggar i olika genrer), meditation och qigong etc (som jag tycker om och är intresserad av med mera) och vara ute i naturen, åka skidor etc och vara med mina barn etc. Jag hade inte varit sysslolös i alla fall. Och jag hade fått livskvalitet och kunnat göra gott både för mig själv och andra.

Jag har två barn, varav en dotter ska flytta hemifrån nu, och den andra är 10 år som jag har hand om varannan vecka. Jag vill ju inte att mina tillgångar ska ta slut (så jag vill inte behöva leva upp allt), utan det känns bra för mig om mina barn kan ärva hyfsade summor i slutändan. Jag har öppnat ISK-konto för dem också på Nordnet för några år sedan , och de har ca 90000 kr var där just nu i ett långsiktigt sparande.

Jag skulle vara tacksam om ni kunde komma med några kloka råd (även om det är kontrasterande eller olika råd) om hur jag ska tänka och göra mellan 60-65 års ålder. När bör jag sluta jobba, givet min situation ekonomiskt och arbetsmiljömässigt etc.? Eller hur hade ni själva gjort i en liknande situation? Om ni kan hjälpa mig med min beslutsångest vore det välkommet.

Tack på förhand för svaren!

Allt gott!

2 gillningar

Oj, vilken svår situation.

Jag kan bara tala utifrån hur jag hade tänkt givet de förutsättningar du anger. Ditt tillgängliga kapital i dagens läge skulle inte vara tillräckligt stort för mig. Din mamma kan leva 10 år till och din dotter är bara 10 år… och du har dessutom en ny chef, vilket iaf teoretiskt borde kunna borga för att jobbsituationen kan bli lättare.

Jag skulle åtminstone sikta på att jobba till dess jag kan ta ut pension utan behov av överbryggningstid med eget kapital. Men så är jag ingen som varken vill eller skulle orka med att leva på marginalen. Jag har inga stora omkostnader för egen del, men ekonomisk trygghet betyder väldigt mycket för mig och jag skulle aldrig välja att sätta mig i situationen att jag behöver oroa mig för pengar. I synnerhet inte med ett så litet barn som statistiskt sett får räknas som hemmaboende i ca 10 år till.

Men det är bara jag det och andra tänker garanterat annorlunda och du kommer att få många mer initierade svar än mitt.

Lycka till :+1:

1 gillning

Tycker att det låter som att det skulle fungera. Även om man bara räknar med att inflationssäkra kapitalet så är 33k x 12 = 420.000. 420k x 5 = 2.1miljoner. Om man räknar på 7år så blir det 2,8. Att du skulle kunna brygga till pensionen verkar ju fungera helt ok. Frågan är kanske om du behöver 33k även vid 70+? Varje år på jobbet stärker ju dock kalkylen väldigt mkt då det blir färre år som ska bryggas med ca 400k/år…

Jag håller med att du inte ska räkna med arvet från din mor i närtid. Däremot skulle jag eventuellt belåna fritidshuset för att frigöra ännu mer kapital. Bor du i hyresrätt i övrigt? Om du vill lämna ett arv så skulle man kanske kunna resonera som så att du lever upp dina 2,5milj och din mors arv är vad du ska förvalta och ge vidare till nästa generation.

Deltid är väl ett annat alternativ som kanske är värt att utforska om ovan inte är intressant?

1 gillning

Tack för ditt svar. Jag har tänkt lite lika som du, och att jag bör jobba tills i alla fall 64 års ålder, men jag har varit så trött på mitt jobb de senaste åren så därför har jag börjat tänka på att kanske sluta tidigare. Om jag skulle sluta jobba innan jag kan ta ut pension så tänker jag nog bara 1-2 år att kunna ta 33000x12 kr per år från mina besparingar. Du har rätt i att en ny chef kan göra situationen bättre, även om man inte vet eftersom vi just nu bara har en tillfällig ny chef och den permanent nya chefen börjar efter årsskiftet. Men jag får tänka positivt gällande det. Och du har också rätt i att jag bör tänka bort arvet så länge, även om jag vet ungefär summan, men så klart inte när det blir exakt.

1 gillning

Personligen hade jag slutat direkt..
Du har 2,5M och gör slut på runt 400k om året bara det är över 6år i utgifter om man bara räknar med att du investerar för att hålla höjd för inflation o ISK skatt så typ 3.5% avkastning
Du behöver 2M till 65år och pensionsuttagen och har då “höjd för ett antal år till” med dagens sparande
Sen efter pension behöver du “lägga till” runt 100 000:-/år till pensionen . . .det täcker arvet sen
Visst du vet inte när du får arvet men man får tyvärr vara realist :frowning:

Tack för svaret och beräkningarna. Jag tänker mig nog inte att jag ska leva 5-7 år på mina egna besparingar, men möjligen eller troligen i 1-2 år i så fall, dvs 33000x12=396 000 kr per år. I två år blir det i så fall ca 800 000 kr (om man jämnar ut summan lite). Det är möjligt att jag klarar det, beroende på hur mycket av mina tillgångar jag vill ha kvar och hur trött på jobbet jag känner mig (får försöka komma underfund med det). Men ditt förslag på att deltidsjobba är ett bra förslag. I alla fall 80% (eller ännu mindre) och en ledig dag i veckan. Och arvet ska jag sluta räkna in i kalkylen för de närmaste 5 åren innan man vet hur länge min mamma lever. Tack för råden. De hjälper i de olika besluten.

Glömde säga att jo jag bor i en hyresrätt i vardagen, och troligen har du rätt i att jag inte behöver lika mycket pengar när jag är 70+.

Om det hade varit jag så hade jag hört med jobbet om det skulle gå att gå ner i tid till 50% imorgon. Till 75-80% i ett år, kanske två, i absolut värsta fall om de inte går med på mer.

Med lägre inkomst sjunker skatten och man får behålla större del av lönen. Sen skulle jag använda kapitalet för att fylla ut till önskad budget på 33k. Sen jobba så i max 2 år innan jag hade slutat helt förutsatt att det inte kommit en börskrasch som suddat ut sparandet, då är det skönt att ha en fot kvar på jobbet. Men med din position hade jag inte jobbat heltid mer i mitt liv, på ett eller annat sätt.

1 gillning

Tack för din input. Ja, det är lockande att sluta direkt, och det du skriver är logiskt nånstans. Men det är ändå ett svårt beslut. Kanske att jag gör en kompromiss till slut och slutar jobba vid 62 och överbryggar till pensionen i 2-3 år med helt egna besparingar. Det blir totalt 800 000-1,2 milj kr.

1 gillning

Jo det är svårt, men även om man räknar med låg avkastning så klarar du dig.
Och du har redan lagt undan 90 000:- per barn och dom får väl troligen ärva stugan, så även om du gör slut på dina besparingar och arvet vilket knappast är troligt så har du lämnat banen mer än många . . .sen är väl frågan varför arv skall gå i arv hela tiden men det är en annan djupare fråga

1 gillning

Jag tycker att det ser ut som att du har ekonomiska möjligheter att sluta arbeta när du själv vill. För att ytterligare öka möjlighetrna hade jag om jag varit du försöu mmer på fritidshuset

Jag tycker att det ser ut som att du har ekonomiska möjligheter att sluta arbeta när du själv vill. För att ytterligare öka möjligheterna hade jag om jag varit du försökt att låna ännu mer på fritidshuset, börjat ta ut pension så tidigt som det går efter att du slutat arbeta och placerat alla tillgängliga medel (inklusive eventuellt utökat lån på fritidshuset och eventuellt kommande arv) i en global indexfond. Du kommer då att få lägre pension än om du väntar med att ta ut pension till riktåldern uppnåtts och den beskattas fram till dess mellan 5 och 10 procent hårdare. I gengäld kommer du inte att behöva använda så mycket av dina tillgångar. Dessa kommer dessutom sannolikt att långsiktigt växa mer än vad den lägre pensionen och den högre skatten kostar dig. Du lever förhoppningsvis många år till men om inte så får du på detta sätt även mer pengar kvar som dina barn kan ärva. Jag slutade själv att arbeta när jag var 61 (är nu snart 66) och har gjort på det viset. Tidigare tips om att undersöka möjligheten att gå ner i arbetstid är också bra.

1 gillning

Mycket bra råd och input måste jag säga. Det är sant att det kan ju bli en börskrasch under några år, och då är det ju bra att inte ha sagt upp sig från jobbet under den tiden innan jag kan ta ut min pension i systemet. Att gå ner i arbetstid från och med nu, antingen till 60 eller 80 % t ex (då kan man ta ledigt 1-2 dagar per vecka) är nog ingen dum lösning i 4 år, fram till 64 års ålder då jag kan gå i full pension.

Tack för ditt svar och bra input. Jag kommer högst troligt göra så som du säger gällande uttag av full pension så tidigt som möjligt (troligen vid 64 år). Sedan behöver jag fundera lite djupare på allt det andra du skriver. Det var mycket intressant input.

Ja, du har nog rätt att det finns tillräckligt med pengar för både en tidig pension och arv till mina barn. Bara lite nyfiken på din sista mening och filosofiska synvinkel gällande arv :slightly_smiling_face:.

Som sagt nått för en annan tråd men verkar ofta som arv bara går vidare. . tex din far ärver 1M av din farfar, sen ärver du 1M av din far o du lämnar 1M till dina barn osv
Men här är väl just du lite “ovanlig” eftersom du har unga barn i förhållande till din ålder så dina barn kommer inte vara +75år när dom får ärva vilket ofta är vanligt, min mor va över 80år när hon fick arv från sin mor tex o där har man inte SÅ stor nytta av det utan det går vidare till nästa generation osv

Har du räknat med livsvarigt uttag eller hur har du tänkt? Räknar man alla delar livsvarigt tror jag man har lite “onödigt” mycket pension på slutet då livet lugnar ner sig. Så kanske en ide laborera lite med uttag av olika delar under olika lång period?

Själv har jag tänkt så här (fyller snart 59år):

  • Man vet aldrig hur gammal man blir till slut
  • Man vet aldrig hur pigg man är i kropp och knopp efter typ 75-80 år
  • Jag ser idag personligen att jag lär ha litet behov/önskemål av mycket pengar efter 80 år
  • Jag kommer ligga under statlig skatt om jag sprider ut mina olika pensionsdelar
  • Jag har samlat/flyttat alla Tjp jag kan till Avanza för att ha bättre överblick/kontroll
  • Jag har 12 olika “pensions pusselbitar” att laborera med
  • Jag “spar” lite på ITPK eftersom de går ta ut på 2 år som “boost-verktyg” om jag vill gasa på snabbare
  • Jag börjar ta ut lite från 59 år och toppar upp lönen eftersom jag jobbar deltid nu och har säsongsjobb på vintern
  • Om ca 3 år slutar jag nog säsongsjobba men jobbar fortfarande lite deltid
  • Från 64 tar jag ut allmän pension och fortsätter med lite deltid så länge det känns skoj

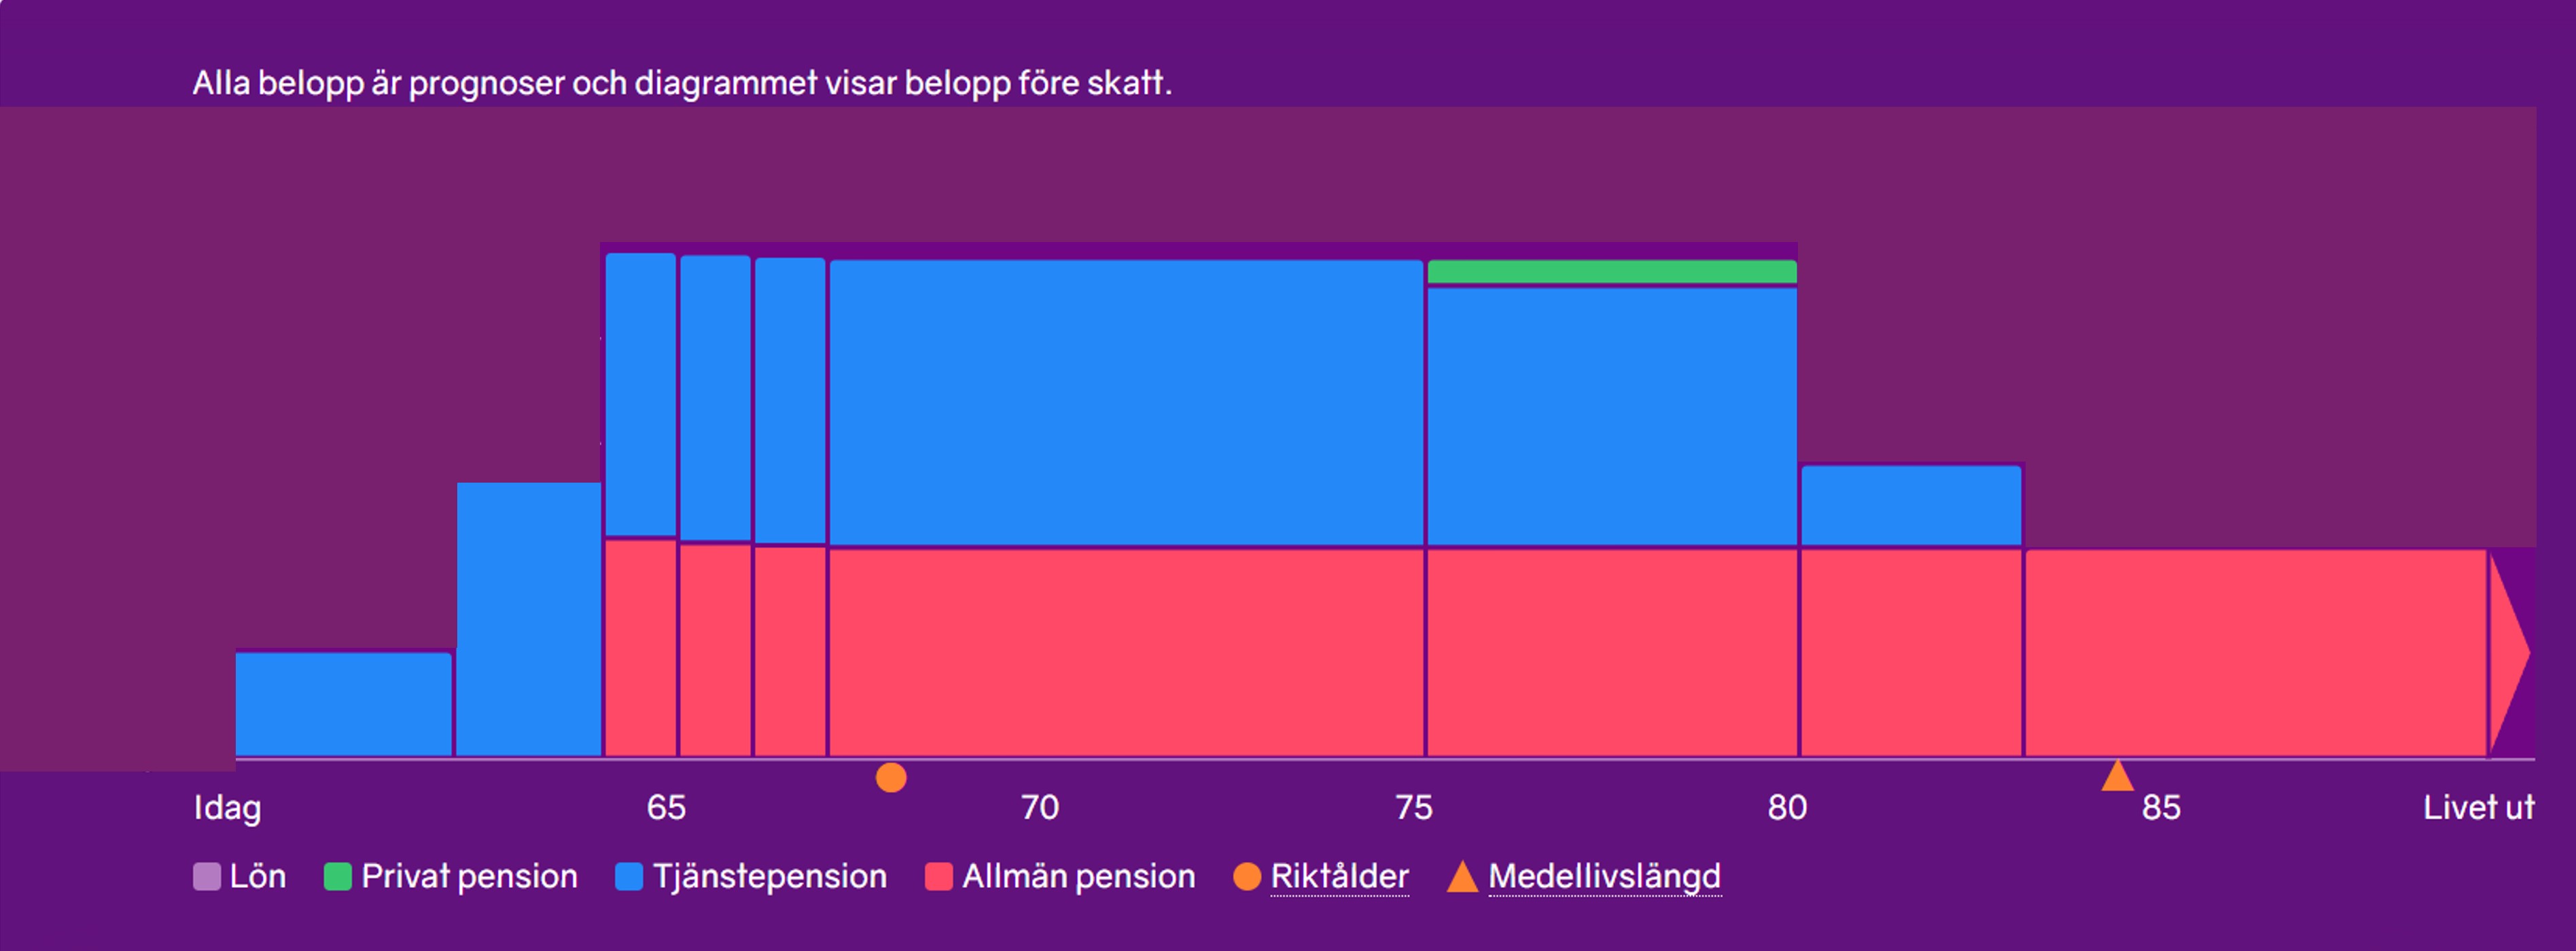
Jag “pusslar ihop” mina olika pensionsdelar så jag har en JÄMN pension eftersom vårt skattesystem är progressivt. Så även om det blir högre skatt på det som tas före riktåldern blir ändå skillnaden i totalt skatt över hela pensionslivet ganska liten jmf med att vänta med större delar tills efter riktåldern då skattesatsen sjunker.

Nedan är ett scenario/plan jag har byggt ihop i minpension-verktyget. Funderar ev på tidigarelägga lite mer och börja trappa ner tidigare MEN det är ju också lätt att ändra/styra med ITPK som går ta ut på 2 år och uppåt, alt tidigarelägga uttaget av mitt privata pensionssparande.

8 gillningar

Tack för svaret och dina punkter och bra tips. Jag ska försöka laborera och pussla ihop på olika sätt i Minpension-verktyget. Jag har inte innan laborerat så mycket i det, men ska börja göra det och tänka på det du skrev. Framför allt kan jag ju som du nämnde ändra till att samma nivå på uttaget inte gäller hela livet efter pension, utan att det kan vara olika för olika åldrar. Det är helt klart rimligt att tänka så.

1 gillning

Så bra du har det ekonomiskt, som många skrivit så har du mer än nog för att gå ner i tid. Själv tycker jag 60% är optimalt, att jobba tex tis-tor och få fyra dagars helg. Ditt yngsta barn är ju dessutom fortfarande i den ålder då han/hon vill umgås med sina föräldrar - passa på!! Den tiden kommer ju inte riktigt igen… och är man mycket närvarande då blir tonåren så mycket trevligare :slight_smile:

Gå ner i tid redan nu, kanske får du extra energi och du slipper lida dig igenom två, tre år till? Livet är ju nu. Tycker också att din ekonomi borde ge dig utrymme till att ta lite extra långa ledigheter, även det ger ju energi.

Allt gott till dig!

2 gillningar