Räntorna skenar och USA kan få problem. Hur skyddar man sig mot en USA krasch, går det eller är det ett sitta still i båten läge?
Jag vet att jag är för okunnig/kass på att analysera trender för att marknads tajma, så jag sitter still och hoppas att dipparna försvinner till små jack i kurvan över tid.
Går man ut för tidigt så kan man missa en 50% ökning innan en dipp på 30-40% kommer, och köper man sedan in försent så kan man ligga back 20-40%. Eller så kommer det bli en stiltje efter dippen i 5år och det inte spelar nån roll att man gick ur för tidigt/sent.
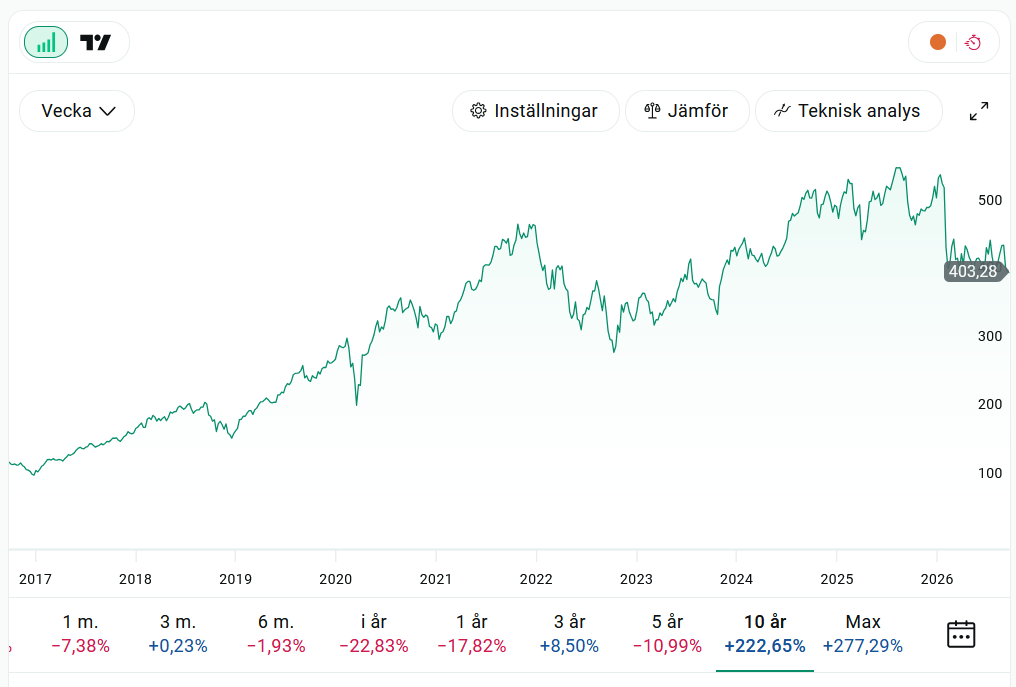
Senaste 10 åren på S&P500 skulle jag aldrig kunnat tajma mig igenom och därför vill jag inte ens försöka.
4 gillningar
Vad gör man? Tja, jag är väl lite orolig men samtidigt fullt medveten om att ingen vet vad som kommer hända, det är egentligen fascinerande hur svårt även dom som jobbar med detta på heltid har att “gissa” framtiden på börsen.
Jag fortsätter att ha några årsutgifter i “säkra” fonder och räntor och hoppas att om kraschen kommer så har jag några år på mig att vänta in en återhämtning. .
Men sticker det ner rejält kanske jag hoppar av, visst jag kommer säkert förlora på det men slipper sitta med i värsta nedgången
Vad gör man? Man ser till att man har en riskallokering man är trygg med, och sedan går man vidare med livet.
10 gillningar
Om du inte råkar vara USAs president, så lär det inte gå.
Mina tankar kring investerande.
- Var medveten om att allt investerande innebär en risk. Alltid.
- Anpassa din portfölj efter risktolerans, sparhorisont, sparmål och pillintresse. Med en balans mellan olika investeringar som passar dig.
- Sen, automatisera sparandet och ditt investerande och satsa sen tid på dina andra hobbies.
Själv har jag mest i billiga breda globala indexfonder, lite krockkudde i form av TF KF och en buffert och sen lägger jag fokus på vad som fyller min vardag med glädje. Som att umgås med vänner, pyssla med mina hobbies, ta hand om min kolonilott och min hälsa.
Börsen kommer krascha då och då. Det gäller att ha en strategi, så man har tagit höjd för det.
Bara det faktum att man kan spara, gör att marginaler finns för en hel del jävelskap.


4 gillningar
Tack för era svar och inspel!
Vi verkar vara inne på samma linje och förhållningssätt men alltid bra att bolla lite….
En dag som denna kommer det ju in några spänn att spara….
Trevlig Helg!
3 gillningar
Börsen har varit väldigt volatil denna vecka, möjligen en dröm för daytraders med koll. 

Att sia om framtiden har jag givit upp för länge sedan. De som verkligen har den förmågan borde vara superrika men också förslagsvis skriva en bok för att lära oss andra vanliga dödliga i syfte att uppnå guru-status. 

Känns som att det är delvis lite annorlunda nu från förr. Förr var det jäkligt mycket teknisk analys och sådant. Nu handlar väldigt mycket om att blixtsnabbt reagera på / tolka vad farbröder som Trump, Putin, Xi egentligen säger. I fallet Trump bör man även ha järnkoll på social media samt förstå att det som ser ut som plumpa skämt egentligen är allvarligt menat. LoL
Jag började vid årsskiftet. Hade samma oro, läste domedagsinlägg överallt konstant. Valde att klumpsummeinvestera.
Är nu plus över 1 miljon i ren avkastning.
Har fortfarande samma oro för framtiden men samtidigt hade jag missat en extra miljon om jag hade väntat med “torrt krut.” Som jag tänkte göra ursprungligen. Så läxan är väl att man inte har någon aning, bara att sätta på månadsspar och avinstallera Avanza.
2 gillningar
Jag håller mig till min strategi och investerar 80% vidare i globalt index och 10% Sverige index (lite hemmakär) samt 10% i AuAg (fördelat jämt i 4st fonder). Detta kontra kassa (sparkonto med ränta) varierar från 80-20 till 100-0. Idag har jag lite större del kassa, ca 15% just för att min “känsla” utifrån ett gäng olika varningssignaler är att vi närmar oss någon form av dipp/crash och då vill jag vara positionerad. När denna nedgång kommer är såklart omöjligt att veta därav regeln att alltid vara minst 80% investerad.
1 gillning
Men va tänker vi om korta räntefonder nu? Känns ju som räntefonder överlag oxå kan få en smäll. Friplan tjänstepension (9år kvar)man inte vill gambla bort.
Korta räntefonder reagerar väl positivt på lång sikt då fonderna köper räntepapper med högre ränta.
Öånga räntefonder är det väl negativt för på kort sikt
1 gillning
Vilka räntor syftar du på?
Vissa amerikanska räntor har visserligen gått upp, men knappast extremt. Att beskriva det som att räntorna ”skenar” känns därför som att överdriva situationen.
2 gillningar
Tänkte mest på långa räntor och, visst dom skenar inte men när blir det ett problem om det fortsätter upp?
hur skall jag resonera med en 2-4 års horizont på sparande?
Om du behöver pengarna inom 2-4år skulle jag säga bankkonto.
3 gillningar
Blir väl klassikern på bild 1
Men en dag kommer nog många av oss göra som bild 2. För någon gång kommer bild ett ej funka
Svaret finns här:
Sitter kvar i båten.
Gjorde en lite undersökning på forumet för några dagar sedan där en handfull personer har svarat. Frågan var hur mycket räntor du väljer med 10 miljoner i portföljen och inte får peta eller tillför något på 30 år. Hela 75 procent svarade att de inte skulle lägga en enda krona i räntor och valde alternativet 100/0.