Snyggt! Hur påverkar det valet av innehav i räntedelen anser du?
Svaret finns i mitt tidigare inlägg:
Samma sak om jag har guld i portföljen. Jag anser man missar en väldigt viktig poäng om man inte kollar på hur olika delar i ens portfölj korrelerar mot varandra. Olika räntepapper har väldigt olika korrelation mot andra tillgångar. TIPS, korta räntor, långa räntor, företagsobligationer har alla olika korrelationer mot olika andra tillgångsslag.
Absolut det du skriver är sant men det skjuter inte mot problemet definerat ovan. Vill du ändra något i hur vi har definerat problemet? Eller lägga till?
Hur menar du att det inte skjuter mot problemställningen? Korrelationen är ju precis det som drar ner risken?
Jag ska försöka förklara, bear with me 
Jag tycker du har rätt här, dvs jag och min amatör-hjärna håller med. Det jag menar med att det inte skjuter mot problemet är att jag tolkar det som att:
- Om du bara skulle ha en portfölj med räntefonder, tänk en fristående portfölj, så skulle du vilja ha räntefonder med högre korrelation till aktiemarknade, ex. företagsobligation, för att få lite högre avkastning. Korrekt? Här upplever jag att även om det är sant (tror jag) så beskriver problem definitionen ovan ett behov av något annat. Problemet kräver ett kompliment till en aktieportfölj - en 60/40-portfölj - inte en fristående ränteportfölj med räntefonder för avkastning. Därav anser jag att detta inte skjuter mot målet.
Vilket leder till din andra punkt:
- Vi är alltså ute efter något som ska skydda portföljen mot stora nedgångar och volatilitet, och precis som du skriver här bör denna inte samkorrelerar med den stora merparten av aktiedelen av portföljen. Om vi är överens om hur vi definerar problemet så är det väl detta vi nu ska försöka bygga?
Slutligen så anser jag att, precis som du skriver, man bör förstå hur olika tillgångsslag korrelerar med varandra för att förstå risken i portföljen. Personligen så har jag valt att nyttja mer guld än räntefonder till detta i mina egna portföljer.
NU det jag tror att jag inte håller med dig om, och rätta mig här om jag missförstår dig, men jag tror inte med min, begränsade kunskap, att det finns ett behov av att “levla sitt ränte-game” beroende om på om man ska ha 40-50-60-70-80% räntefonder. Det jag tror är att måste vara väldigt medveten om vilket problem man vill lösa med sina räntefonder, är jag ute efter avkastning när räntan går ner, bra välj då räntefonder som bäst löser de problemet, är jag ute är skydd och lägre volatilitet, bra välj då ränteplaceringar som passar för det, är jag ute efter båda? Kanske en kombination då?
Makes sense? Hoppas jag inte har rört till det för mycket, varit en lång dag och min “head-brain” börjar ge med sig.
Jätte tacksam för mothugget! Keep it up!
Det är här jag ser problemet. Rikatillsammans portföljen har ju 50% räntor och endast 25% aktier. 60/40 portföljen skulle mycket väl kunna ha 40% räntor.
Men har vi definierat problembilden som att vi söker efter något som har låg korrelation mot aktier? I så fall är det långa räntor. Så vid en 90/10 aktier/räntor portfölj skulle jag nog välja 10% långa räntor.
Mellan 20-40% räntor om man antar att merparten av portföljen är aktier så kommer min räntefördelning likadan ut. Anledningen blir att jag anser det för riskabelt att gå all in på en räntetyp när den blir en för stor del av portföljen. Men går man ner mot 10% räntor eller ökar upp räntedelen för högt så kommer det se annorlunda ut. Jag skulle tänka likadant med alla tillgångar. Ju lägre del av en viss tillgång som ingår i ens portfölj desto mindre blir vikten för diversifiering utan man kan välja det som är bäst för ändamålet utifrån resten av portföljen.
Om, vilket absolut kan vara fallet även om jag tror att RikaTillsammans-portföljen är något som Jan ville hålla som ett special-fall, dessa båda räntedelar skulle vara avsedda att lösa samma problem, varför kan de då inte bestå av samma ränteplaceringar? Innehållet blir det samma men tar en mindre total positition i den totala portföljen i ett av alternativen? Nu tror jag dock inte att de 50% ränteplacering i RT-portföljen är ämnade att lösa samma problem som Nybörjarportföljen, åtminstone inte om problemdefinering ovan stämmer.
Bara för att säkerställa att vi förstår varandra i denna fantastiska diskussion, att ändra den totala % räntor i en portfölj beroende på problembild, mål, syfte, etc, är jag helt med på! 90/10, 60/40 25/25/25/25 - absolut! Det jag hävdar är att den delen av räntefonder, behöver inte se annorlunda ut inuti ifall man önskar att de ska lösa samma problem.
Det är absolut min uppfattning att vi har! Något som ska komplettera en aktieportfölj i syfte att dra ner volatiliteten och skydda oss mot stora nedgångar. Ska vi uppnå detta så tror jag att vi måste ha något som har en väldigt låg korrelation till aktier ( ← del av lösningen - ena hörnet på pusselbiten).
Jag tror jag förstår vad du menar, jag gillar det! Jag gör något liknande med mina egna portföljer, ena portföljen har en stor andel ädelmetaller = 3st guld ETF:er, den andra har betydligt mindre del = 1 silver ETF. Skulle du säga att det är ungefär samma sak som det du beskriver? Annars får du gärna förtydliga lite ytterligare.
Min poäng här att ädelmetallsdelarna i de olika portföljerna har, bortsett från att ge en diversifiering och möjlighet till ombalansering, två helt olika syften. Guldet är defensivt och ska skydda medan silvret är offensivt och ska skapa avkastning.
Ändras målet, så ändras strategin, även inom respektive tillgångsslag. Är vi ute efter att skapa en räntedel som ska minska volatilitet, och skydda mot stora nergångar i modellportföljerna. Då bör den sa likadan ut, across the board. Har vi en modelportfölj där vi vill att räntedelen ska lösa ett helt annat problem - då bör den delen se annorlunda ut jämfört med den som ämnar att agera skydd.
Jag tror jag har hittat en bra sparring-partner
Edit: Påminner också om att del av problemdefinitionen var att det skulle vara enkelt för en nybörjare med begränsad tid och kunskap. Tror att diskussion om en optimerad räntedel för olika syften är lång, spännande, komplicerad och kanske även lite komplex - men framförallt väldigt rolig! Kanske kan vara något för den optimerade delen likt den @janbolmeson har kikat på för aktie-delen? Eller så blir det bara något vi kan nörda oss med
3 gillningar
Verkar som man kan få 2% avkastning på skog, så det kanske kan va ett alternativ till räntor. Tallar växer nog i ganska stabil takt oavsett börsens svängningar.
1 gillning
Förra året försökte jag mig på att bygga en 100% ränteportfölj
Jag landade då i
1/3 sparkonto
1/3 stats/bostadsobligationer, (varav 1/3 passiv, 1/3 aktiv, 1/3 valuta)
1/3 företagsobligationer

Men jag gav faktiskt upp den portföljen ganska nyligen och gick över till
40% sparkonto
60% Lysa 35/65
Ger mig en total på 20/80 aktier/räntor, jag är alltid 40% likvid (detta är min buffert samt kassaflöde), kostnad ca 0,22%-0,23%
Jag ser det så här:
- Vill man ha räntor och är nybörjare, välj bankkonto.
- Utöver det så hamnar vi i specialvarianter på räntedelen som borde anpassas efter portföljens olika delar.
Jag ser problemställningen som felaktig om man kollar på räntor separat. Här är exempel på olika tillgångsslag med olika korrelation (jag anser att “räntefonder” egentligen är 4 olika tillgångsslag):
- TIPS/inflationsskyddade räntefonder.
- Korta räntefonder mot stater/bankkonto.
- Långa räntefonder mot stater.
- Företagsobligationer (långa och korta kommer ha lite olika egenskaper också).
- Råvaror som olja, vete osv.
- Skog.
- Guld.
- Fastigheter.
Utöver detta anser jag att man bör kolla på sin valutaexponering. Har man väldigt stor andel SEK i övriga investeringar bör man kanske övervikta mot andra valutor. Har man tvärtom väldigt stor exponering mot utländsk valuta bör man kanske övervikta SEK.
Mitt förslag blir därför att helt enkelt sätta räntedelen till 100% bankkonto för nybörjarportföljen. Därefter kan vi försöka komma överens om hur vi ska skapa en mer optimerad 60/40 portfölj och använda den som utgångspunkt. Men då bör steg 1 i den optimeringen vara vilka typer av tillgångsslag vi över huvud taget anser som rimliga att investera i om vi antar att 60% av portföljen är aktier.
1 gillning
Jag förstår hur du tänker, men just som nybörjare kan det vara viktigt att ha räntedelen i själva portföljen för att få en helhetsbild och verkligen kunna se krockkuddeeffekten vid en krasch. Det är ju just nybörjaren som löper störst risk att inte kunna sitta still i båten annars.
4 gillningar
Håller med.
Bra att du säger det, det är lite det här som är nyckeln för mig och som jag försöker belysa - Om vi inte försöker lösa samma problem kommer vi ju aldrig komma fram till samma lösning…
Angående din lista så förstår jag vad du menar och jag önskade att vi hade kommit hit tidigare. Jag ser två sidor av myntet:
-
Ena sidan är att när TS ber om hjälp att skapa en räntedel och vi definerar vilket problem räntorna ska lösa så kommer ju fokus hamna där. Alla förslag, metoder och lösningar som inte passar till den problembilden kommer ju vara felaktiga per definition.
Jag skulle kunna likna det vid en diskussion om hur vi bäst ska skruva ihop två träbitar (typ av skruv, skruvdragare eller för hand osv) men får förslag på att vi borde limma ihop dom istället, limm är jätte bra men det inte det problemet vi försökte lösa den här gången. -
Det jag tror, och hoppas, att du menar men inte säger, eller skriver i för många ord vilket gör att vi går miste om det i texten, är att:
“Gör vi saken rätt eller gör vi rätt sak”
Jag tycker detta är en viktigare fråga. Jag hade hellre sett, för mig personligen med mina förutsättningar, en tråd med t.ex. “Hur komplementerar vi 60% aktier bäst för syfte x”.
Jag tycker det är en viktigare fråga att ställa sig, när man redan har valt ränteplaceringar i förväg då har man ju per definition definerat lösningen före problemet. Men det var inte den tråden som skapades. Jag har ju personligen valt att helt avstå från räntor och väljer andra tillgångsslag för att nå mina mål. Men jag har försökt för den här diskussionens skull att inte låta min personliga preferenser färga samtalet. Något jag tycker är betydligt enklare med ett tydligt definerat problem.
Håller helt med.
En diskussion jag ser fram emot med stor glädje.
Hoppas jag inte har varit för otydlig, vill ta tillfället återigen att tacka för en bra diskussion.
1 gillning
Tror vi kan lösa detta problem genom att t.ex. “gruppera” ett sparkonto+ med ett isk på avanza. Då ser man totalen för portföljen. @janbolmeson har vi något tillfälle gjort en guide om hur man bär sig åt både på avanza och nordnet vill jag minnas.
Vill också slå ett slag för detta. Har själv gått över till 100% bankkonto (alltså sålt av mina räntefonder) och 100% aktier (80/20 fördelning då jag är i fasen “get rich”). Det kliar redan väldigt mycket mer i fingrarna att använda likviden från bankkontot vid ett eventuellt börsras. Dvs att tumma ännu mer på 80/20 och det kan innebära att jag utsätter mig för stor risk i mitt sparande. Jag personligen är inte orolig för jag har rätt bra koll på vad varje krona på dem olika depåerna har för syfte, men ser absolut en stor risk med bankkonto och aktier. En food for thought.
2 gillningar
Jag har Nordnet och jag tror inte att det går att göra så hos dem.  Men om jag har fel, tar jag tacksamt emot tips på hur man gör!
Klippt direkt ur avsnitt 148:
Gruppera dina konton om du väljer att köra sparkonto utanför ISK/KF
En av mina invändningar till att flytta kontanter till konton utanför ISK eller KF-konton har varit att det gör att det blir svårare att se den totala (=aggregerade) utvecklingen. Jag har ansett att det är motiverat den extra och högre skatten eftersom det på andra sidan minskade risken för beteendemisstag. Det problemet är nu löst hos Nordnet och Avanza och därför är det en varm rekommendation att använda deras aggregeringsfunktioner.

Genom att flytta konton till samma kategori kan du får en aggregerad bild över sparandet
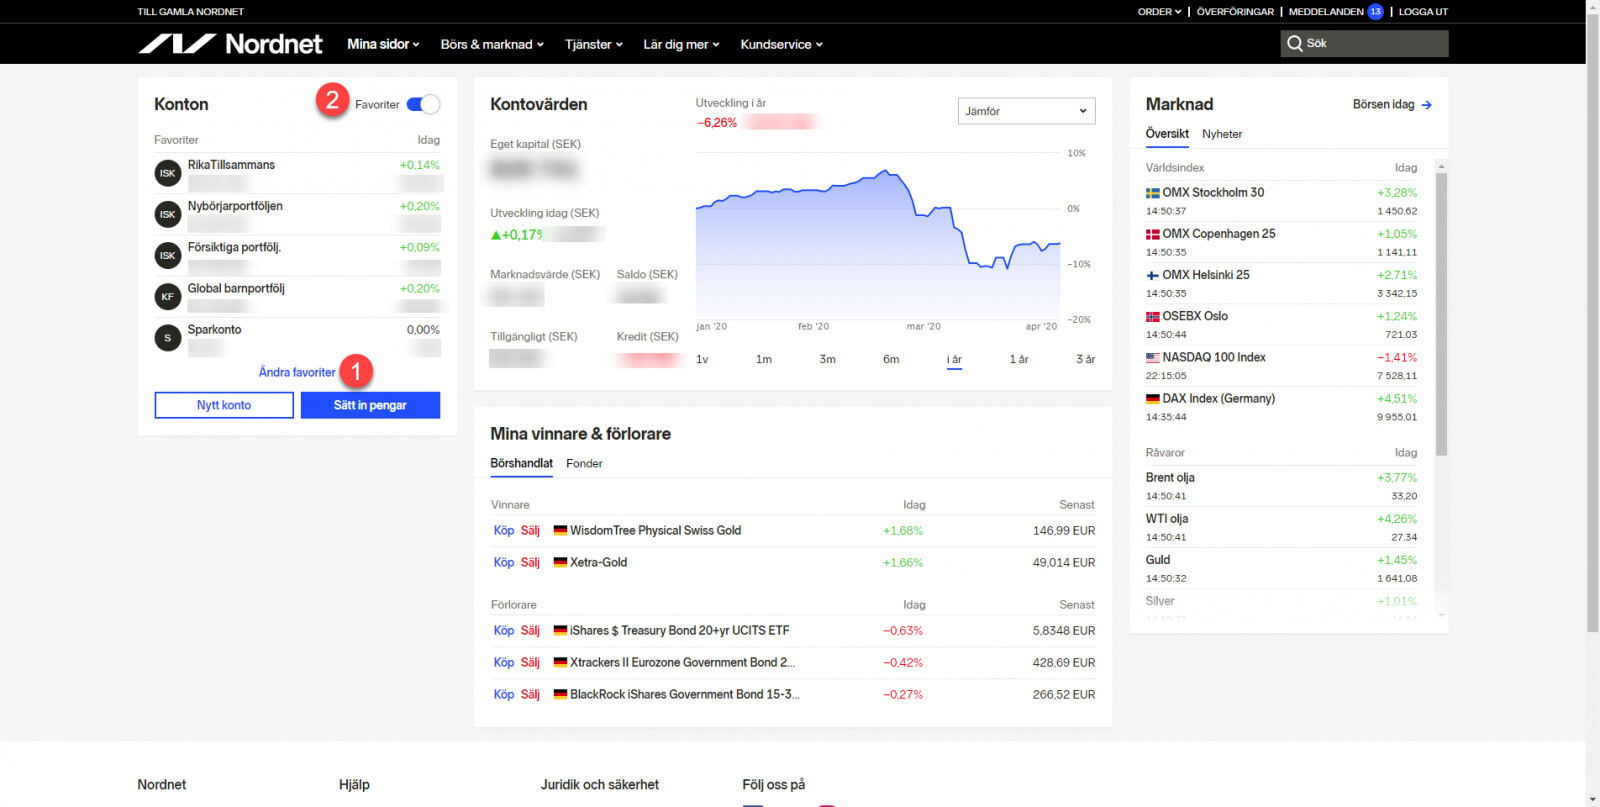
Genom att välja ett konto som favorit så kan du aggegera utvecklingen för flera konton samtidigt. Rekommenderas varmt.
Håller helt med dig här. Frågan är felaktigt ställd. TS har från början utgått från att det är just räntor som är rätt verktyg. Det är ju det som jag egentligen protesterar mot. Att TS valt en skruvmejsel och vi är inte överens om vi ska använda spik eller skruv (eller kanske till och med lim).
En sak till som komplicerar det hela är att om man har så stor summa så att räntedelen överstiger insättningsgarantin (1050 000) så kommer inte bankkonto funka heller. Men jag tror vi kan bortse från detta.
Harmoni, snyggt skrivet 

.
Det är väl bara att använda sparkonton hos fler banker? (tror dock som du säger att det troligtvis inte är något problem för dom allra flesta av oss)