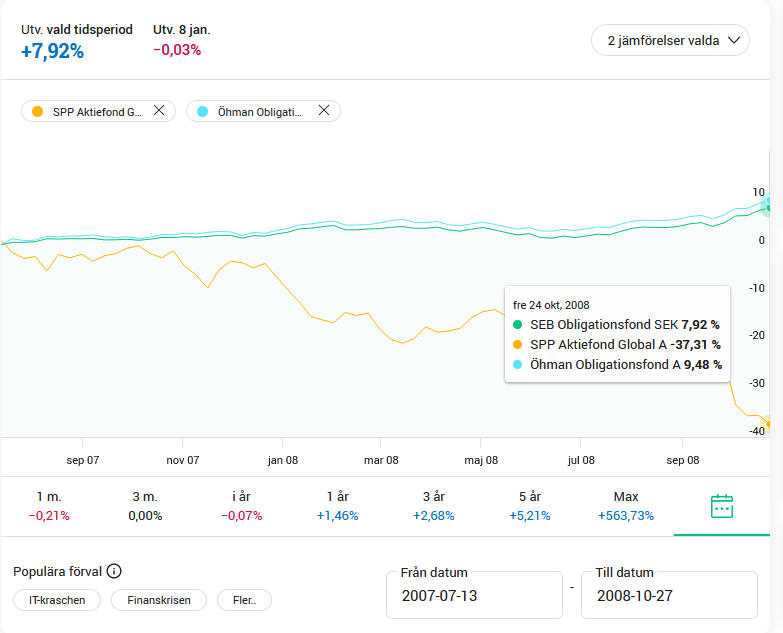
Korrekt. Men då kan man inte gruppera ihop dem psykologiskt som @Jonathan.S beskriver ovan. Men ja, det är nog så att detta kommer generellt inte vara ett problem, och ifall det är det så tar man bara olika bankinstitut.
Men hos Nordnet kan man ju inte lägga till externa sparkonton bland favoriterna, eller?  Nordnets sparkonto har 0% ränta, så man vill ju helst ha sparkontot någon annanstans.
Tveksamt. Har tyvärr inte nordnet själv så kan inte svara på det, någon annan kanske vet?
Tror tyvärr det kan bli svårt att ta hänsyn till personer som har ISK på diverse olika institut utöver det som rekommenderats (Avanza). Blir ju en separat lösning om man till exempel har Nordea eller Swedbank också. I detta läge har man ett antal val
- Räkna ut sin ekonomi vid sidan av och själv räkna ihop avkastningen.
- Byta institut.
- Kolla efter en räntefond i tråden/avsnittet om rekommenderade räntefonder och lägga räntedelen i den istället för bankkonto.
I realiteten kommer detta bara bli ett problem för de som loggar inte är “investera och glöm”, som inte har Avanza och som inte räknar ihop sin ekonomi vid sidan av eller har för stort kapital för att insättningsgarantin ska täcka. Jag anser dock att dessa personer kanske inte bör räknas in som “nybörjare”?
Både Avanza och Nordnet rekommenderas väl!? Och jag menade ju ett sparkonto hos en nischbank som t.ex. Nordax Bank där man får lite ränta.
Jo absolut, jag tror bara att flertalet småsparare inte kommer att göra det…
Exakt!!  Det tycker jag är enklaste lösningen! (Undrar bara hur mycket man förlorar på det, jämfört med att ha räntedelen på sparkonto.)
Avanza och Nordnet har ungefär lika många kunder, så det borde ju vara hälften av alla småsparare som har detta problem.
Jag är också inne på vad @Daniel_Nilsson skriver att syftet med räntor skiljer sig radikalt mellan en 10% räntedel och en 80% räntedel.
Jag tror att det Jan menade ursprungligen kan fungera om räntemiljön varit mer normal, då kan nog en ränteportfölj för alla ränteandelar fungera.
Men eftersom räntorna är nere på de lägsta nivåerna i mänsklighetens historia och kombinerat med att enormt mycket pengar trycks upp, så upplever åtminstone jag det som att det är stora risker med att inflation och högre räntor kommer tillbaka inom en 3-5 år. Skulle räntorna ens närma sig historiskt “normala” nivåer på 5-6%, då kommer längre räntefonder att gå ner mycket under tiden som innehaven värker ut ur fonder. Tiden beror på durationen. Det kan alltså ta många år.
Inte läst alla inläggen än men så här tänker jag. I sin simplaste form drog jag gränsen vid 50% räntor.
Om räntedel <50% så är syftet att enbart bara krock-kudde för framtida ombalansering i tex Nybörjarportföljen och Globala portföljen. Att kunna utnyttja aktiemarknadens svängningar för att säkra/investera kapital beroende på situation.
=> Sparkonto eller (tyvärr) korta säkra räntefonder i SEK i de fall sparkonto inte är möjligt (tex. pensionskonto)
- Sparkonto är lätt.
- Korta säkra räntefonder är svårare, där målet är att minst bevara kapitalet nominellt dvs. +/-0.
SEB Likviditet är den billigaste och säkraste jag hittat men som backar varje månad i nuläget. Kombinera med mindre andelar Spiltan Räntefond och/eller andra korträntefonder med något högre risk för att uppnå +/-0. Avkastningen kommer genom att kapital kan investeras i aktier efter nergångar.
Minsta möjliga risk för att vara en krock-kudde men inte gå back.
Om räntedel > 50% så är syftet att ge viss avkastning i tex Försiktiga portföljen. I detta fallet kan man lägga in delar av obligationsfonder, även utländska innehav, mer företagsobligationer gärna med FRN (“floating rate notes” dvs. avkastningen går upp om räntan går upp för att minska ränteuppgångsrisken).
Här kan man alltså lägga in andelar av olika fonder som nämns. Tex. AMF Mix, AMF Lång, SPP Obligation, SPP FRN Företagsobligation, Spiltan Högränte etc.
Jag har har inte tänkt igenom andelarna men tror ni förstår principen.
Vad är problemet med att bara ha AMF Räntefond Mix? Den gick typ -3% under corona kraschen. Kollar man grafen ser det ut som att den gick upp fram tills LF Global nådde -15,79, sedan gick den ned. Är det för att folk/institut ombalanserade? (obs efter situationen med spiltan är det nog värt att diversifiera som rekommendation, men tänker att det kanske inte är så illa med bara AMF räntefond mix)
Sparkonto är dumt tycker jag för att det kan man inte sätta ihop med aktiefonder för att skapa en portfölj. Man har två portföljer. Rationellt är det rätt men man ser väl fel utveckling i grafen? Givetvis har man i princip inga aktiefonder är det kanske onödigt att ta massa risk genom att ha 80% räntefonder därav 20/80 portfölj i sparkonto istället.
2 gillningar
Problemet är att du har en krockkudde som dyker samtidigt som det som ska skyddas.
Så är det inget skydd i att en räntefond sjunker 3% medans börsen sjunker 30%? Eller definieras skydd en total anti-korrelation (vilket i så fall lämnar det vara till sparkonto vilket visar fel utveckling i portföljen)?
En portfölj med räntor kanske kan liknas med en krockkudde som ger dig en enkel överblick över situationen efter kraschen, men du får ett skavsår på armen.
En portfölj med 100% aktiefonder (och sparkonto i en annan portfölj) ger dig inget skavsår.
Som sagt, det är rationellt bäst med massa sparkonto i räntedelen, men det ger ju fel utveckling. Jag undrar också skillnaden i avkastning mellan sparkonto i Avanza och räntefonder under tid då det inte är börskrasch.
1 gillning
Det är ett visst skydd, men det finns bättre alternativ som inte sjunker.
Vet inte hur du definierar olika portföljer, men följer du instruktionen ovan så kommer ju utvecklingen att läggas ihop är det inte “en” portfölj då?
Jag har lite svårt med detta begrepp då jag själv har 13 olika insitut (Avanza, Länsförsäkringar, Nordnet, SAVR, Santander, Marginalen, Erik penser bank, Klarna, Hoist spar, Skandiabanken, Tessin, Toborrow, Brocc) som jag fortfarande anser som “en” portfölj.
Jag har faktiskt svårt att hitta något alternativ som inte sjunker (3%:…)i dåliga tider, som samtidigt ger någon (liten) värdeökning i goda tider. Jag är själv löjligt nöjd med att äga denna fond.
Bankkonto finns ett flertal: Jämför sparkonton & sparräntor - Bästa sparräntan | Compricer
Långa utländska räntor till exempel: Handelsbanken Euro Obligation
Guld
Lysa/fondrobot
Tänk på att skatten blir högre på ISK än den blir för ett bankkonto också om räntan är låg. Har man an avkastning lägre än 0.375% så är skatten högre än avkastningen och i detta läge är det bättre att ha pengarna på ett konto med 0% ränta.
Jag skulle vilja slå ett slag för xact obligation, låg avgift 0,1%, säkra papper… numera fysisk replikering av innehaven. Sen är ju inte förväntad avkastning så rolig men det är ju generellt för räntefonder.
1 gillning
I AP7 Räntefond: 75% Bostadsinstitut 16,7% Svenska staten, 8,3% Kommuner
I Öhman Obligationsfond: 72,5% Bostadsinstitut 23,78% Svenska staten
Så är då Öhman Obligationsfond nästan som AP7 Räntefond? Varför har AP7 Räntefond så mycket bostadsinstitut?
Jag skulle inte säga att den “dök”.
Beror på hur man ser på saken. -3% = 2 års avkastning? När jag kollar på innehavet är jag lite förvånad över att den gick neråt alls dock ser ut att vara mycket stater. Men jag antar att stadshypoteks fonder också gick ner?
AP7 har en nackdel jämfört med privatsparare, de har inte tillgång till bankkonto med insättnings garanti. Därför blir de tvungna att välja ett annat alternativ. Jag är osäker på varför de valt så pass stor andel i bostadsinstitut men jag antar att de anser det som en säker placering?
1 gillning
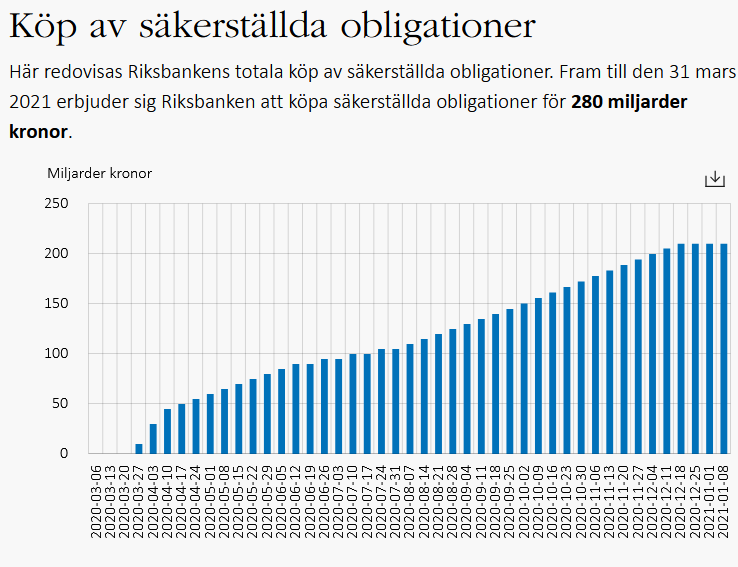
Riksbanken köpte bostadsobligationer för 210 miljarder 2020.
Så hur osäkert är bostadsobligationer verkligen om Riksbanken kan gå in och köpa?
https://www.riksbank.se/sv/penningpolitik/penningpolitiska-instrument/kop-av-sakerstallda-obligationer/
De är nog rätt säkra (bortsett från 2008 i USA). Men uppenbarligen verkar de ha tappat värde i senaste kraschen (om det inte är något annat som fått räntefonder att backa under kraschen). Så lika säkra som ett bankkonto är de inte då ett bankkonto aldrig går neråt.