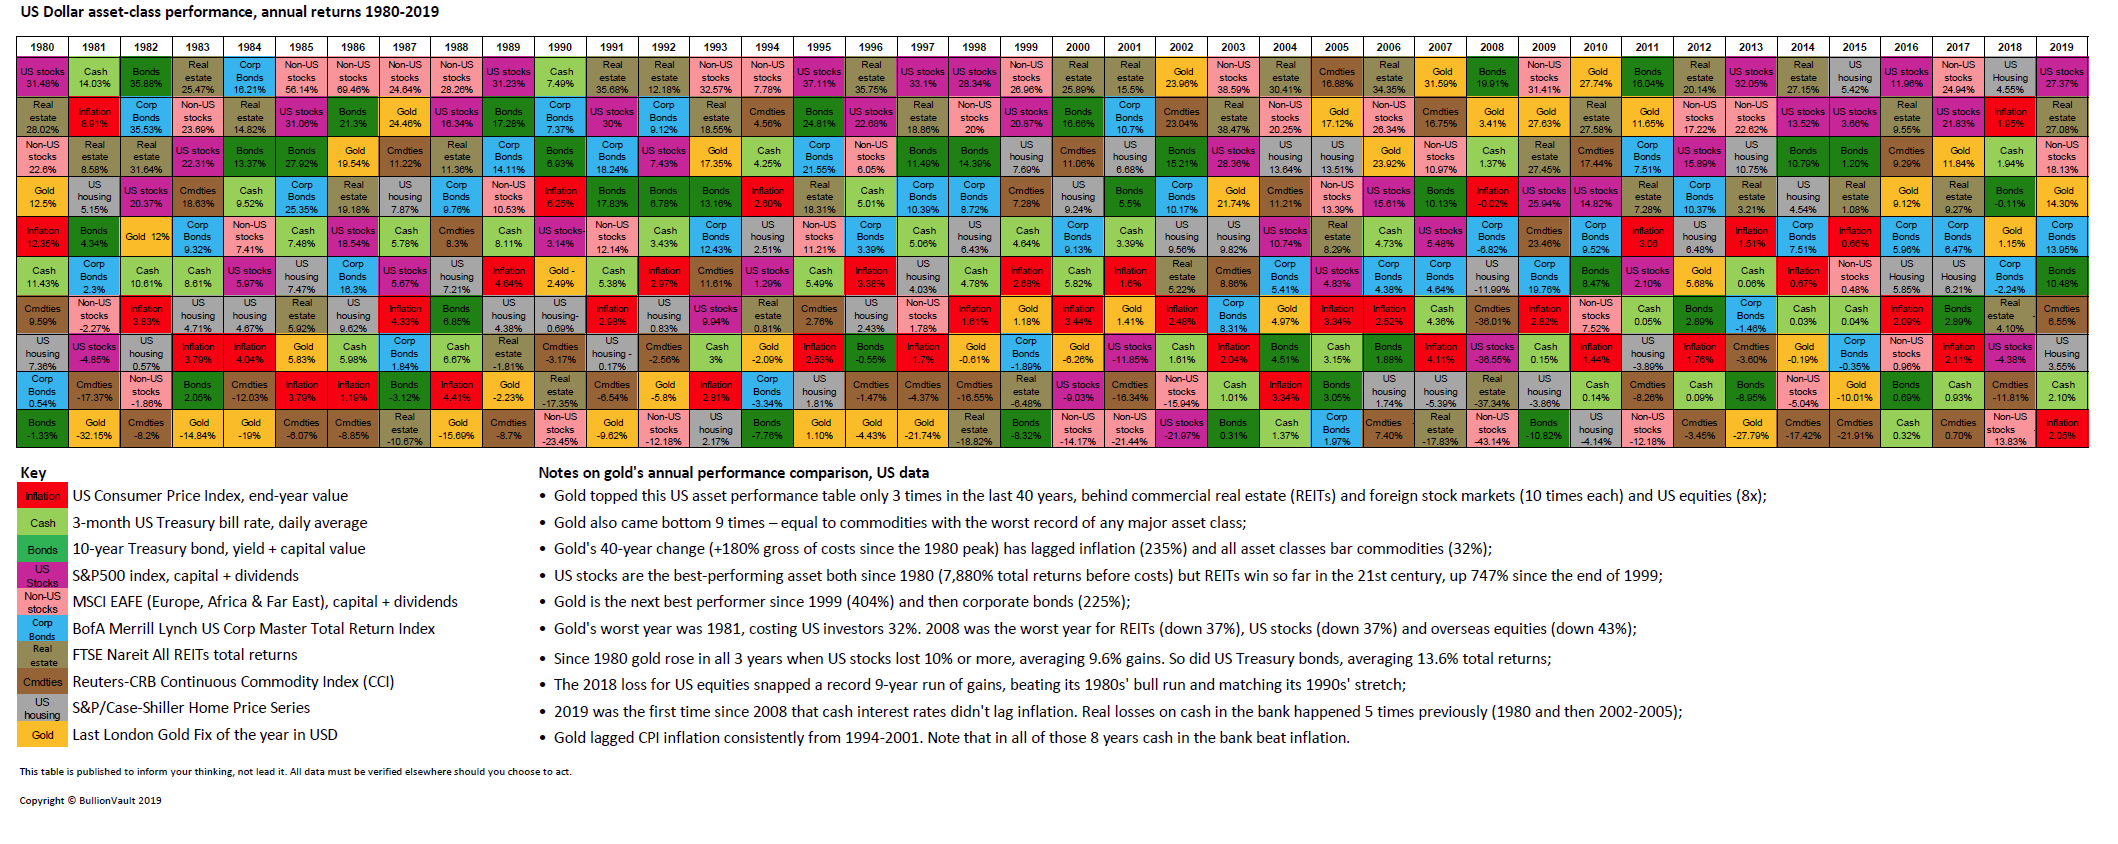
Kommer återkomma ikväll, tack för alla inlägg. Mest som referens hittade jag denna periodiska sammanställning idag. I USD.

Källa: JP Morgan
Kommer återkomma ikväll, tack för alla inlägg. Mest som referens hittade jag denna periodiska sammanställning idag. I USD.
Källa: JP Morgan
Tror att bubblan var i ABS då för att den gick ner med 12,7% 2008 i USA USD. Enligt Wikipedia så är ABS och MBS tillgångssäkrade obligationer (enbart fodran på den underliggande säkerheten). Mellan 2006 och 2008 konverterade storbankerna i Sverige till säkerställda obligationer. Vet inte vilka typer av obligationer bl.a Öhman ägde då dock. Är bostadsobligationer dåligt att ha?
Intressant att se att räntefonderna ibland klarar en krasch ibland inte. 2008 var det dock inte den svenska bostadsmarknaden som kraschade utan den amerikanska. Den svenska kraschade 1990: https://www.aktiespararna.se/Artikelarkiv/Borsnotiser/2016/augusti/Historiska-nanskriser
Detta har jag även sett när jag undersökt Länsförsäkringar Fastighetsfond A och fastighets index. Ser ut som om fonderna tog en viss smäll där också men gick ner några prodcent. Stadshypotek är väl för övrigt “bolåne fonden” dvs. svenskar som har bolån?
Intressant att high yield fonder presterade 58.2% år 2009. Vilken är amerikanska långa räntor? MBS?
Hittade en räntefond från 70-talet med 64 st ägare idag. Var en dipp på 90-talet. Ser ut som att 2 års avkastning raderades åtminstone. Fondguide | Avanza Det har samma jämförelseindex idag men var antagligen inte samma då.
Tror det är en mix av alla räntor. Här är en liknande lista med amerikanska 10-åringar. Kolla det gröna.
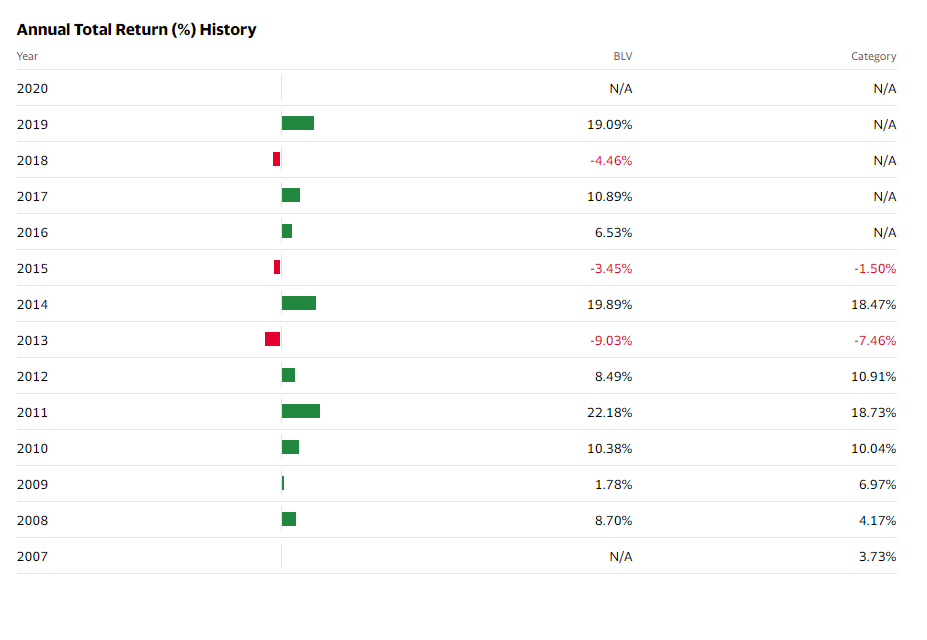
En bra proxy för långa räntor kan vara: “Vanguard Long-Term Bond Index Fund ETF Shares (BLV)” med följande historik:
MBS är väl “Mortgage-backed security”? Vilket verkar vara bostadsobligationer också.
I LF Fastighetsfond ser jag typ en nedgång på 34%? Ja det är väl bolån.
@Veno, Jag tror det blir vädilgt fel att utgå från vad olika aktörer har för möjligheter att aggeregera data när man ska besluta om det bästa sättet att investera kapitalet.
Jag förstår och håller med tanken att det för en nybörjare vore bäst att få allt för en portfölj aggregerat i en och samma siffra, men att på grund av det välja ett sämre alternativ måste vara fel.
Om Nordnet har sämre funktionalitet för en småsparare så blir väl slutresultatet att de tappar kunder. Så det enda rätta i detta fallet är att trycka på Nordnet för att bredda deras utbud. Om de inte kan gå tillmötes och man ser detta som en viktig punkt så blir tyvärr slutsatsen att rekommendera att flytta över sitt kapital till en aktör som hanterar detta bättre.
Är själv kund hos Nordnet och har allt mitt kapital samlat där, exkluderat viss räntedel som finns på annat bankkonto. Har funderat på att flytta över till Avanza, men har inte tagit tag i saken ännu.
Jag håller med dig där. Konverterar till getrichfasen. Men hade tänkt köra 6 månadslöner likvid och resten 100% på Aktiefonder. Problematiken är att jag inte har någon sparhorisont. Hink-strategin har jag övergett. För det där med mentalbokföring ledsnar jag på. För min del kliar det inte att lägga in mer pengar, utan det är snarare tiden det har tagit för att mata in likviderna in i aktier.
Men, Aen, hur kan det vara betryggande - att Riksbanken stödköper bostadsobligationer i Corona krisen?
Det är precis därför jag är skeptisk till längre obligationer/längre räntor …
Vad händer med obligationspriserna när stödköpen slutar? Lägre efterfrågan = Lägre pris. Obligationsfonder går ner.
Vad händer om räntorna därefter går upp, när ekonomin återhämtar sig? Högre räntor = Obligationspriserna går ner. Obligationsfonder går ner.
På samma sätt hur Riksgälden täcker sparkonton/bankkonton med insättningsgarantin upplever jag. Staten kommer ju fortsätta att sätta ett finger i varje paj, och pajen av bostadsobligationer är väl det sista som de kommer överge.
Sen har ju fallande bostadsobligationer direkta effekter på ekonomin och räntan. Om jag inte tänker fel så borde ju fallande bostadsobligationer leda till högre ränta pga att ingen är villig att köpa bostadsobligationer vid den nuvarande räntenivån. Så köpen därav är en del av en “expansiv penningspolitik” .
Precis! Fallande obligationspriser leder till högre räntor, men om man sitter på en fond med långa obligationer så kommer den att gå taskigt under alla åren som man väntar ut durationen. Det kan ju röra sig om alltifrån från 2-3 år för kortare långa obligationsfonder till 8-10 år på de riktigt långa. Ska man verkligen sitta och ta förluster så längre för att det ska värka ut?
Korta räntor eller FRN (floating rate notes) där skulderna/räntorna byts ut snabbt lider bara en kortare tid (pga kort durationer).
Jag vet, jag är sjukt skeptiskt till långräntor 
Avanza har en ny innehavssida, ingår sparkonton i “utveckling i år”? Verkar i alla fall att pengar på kontot gör det. Argumentet med att man inte får en enkel överblick för portföljen verkar inte hålla på Avanza i alla fall.  Framsidan ger bara värdepappersutveckling dock.
Jag kommer med mina “contrarian” synpunkter igen.
Vad säger ni om nån slags barbell räntestrategi? Typ 75% sparkonto, 25% high yield. Förväntad årlig avkastning typ 1,6%.
Statsskulderna eller IG-företagsobligationerna ger ingenting iallafall…men som vi alla såg i våras, kan till och med korta företagslån sjunka nästan 10%. Return-free risk, ser inget skäl whatsoever för att investera i dom idag.