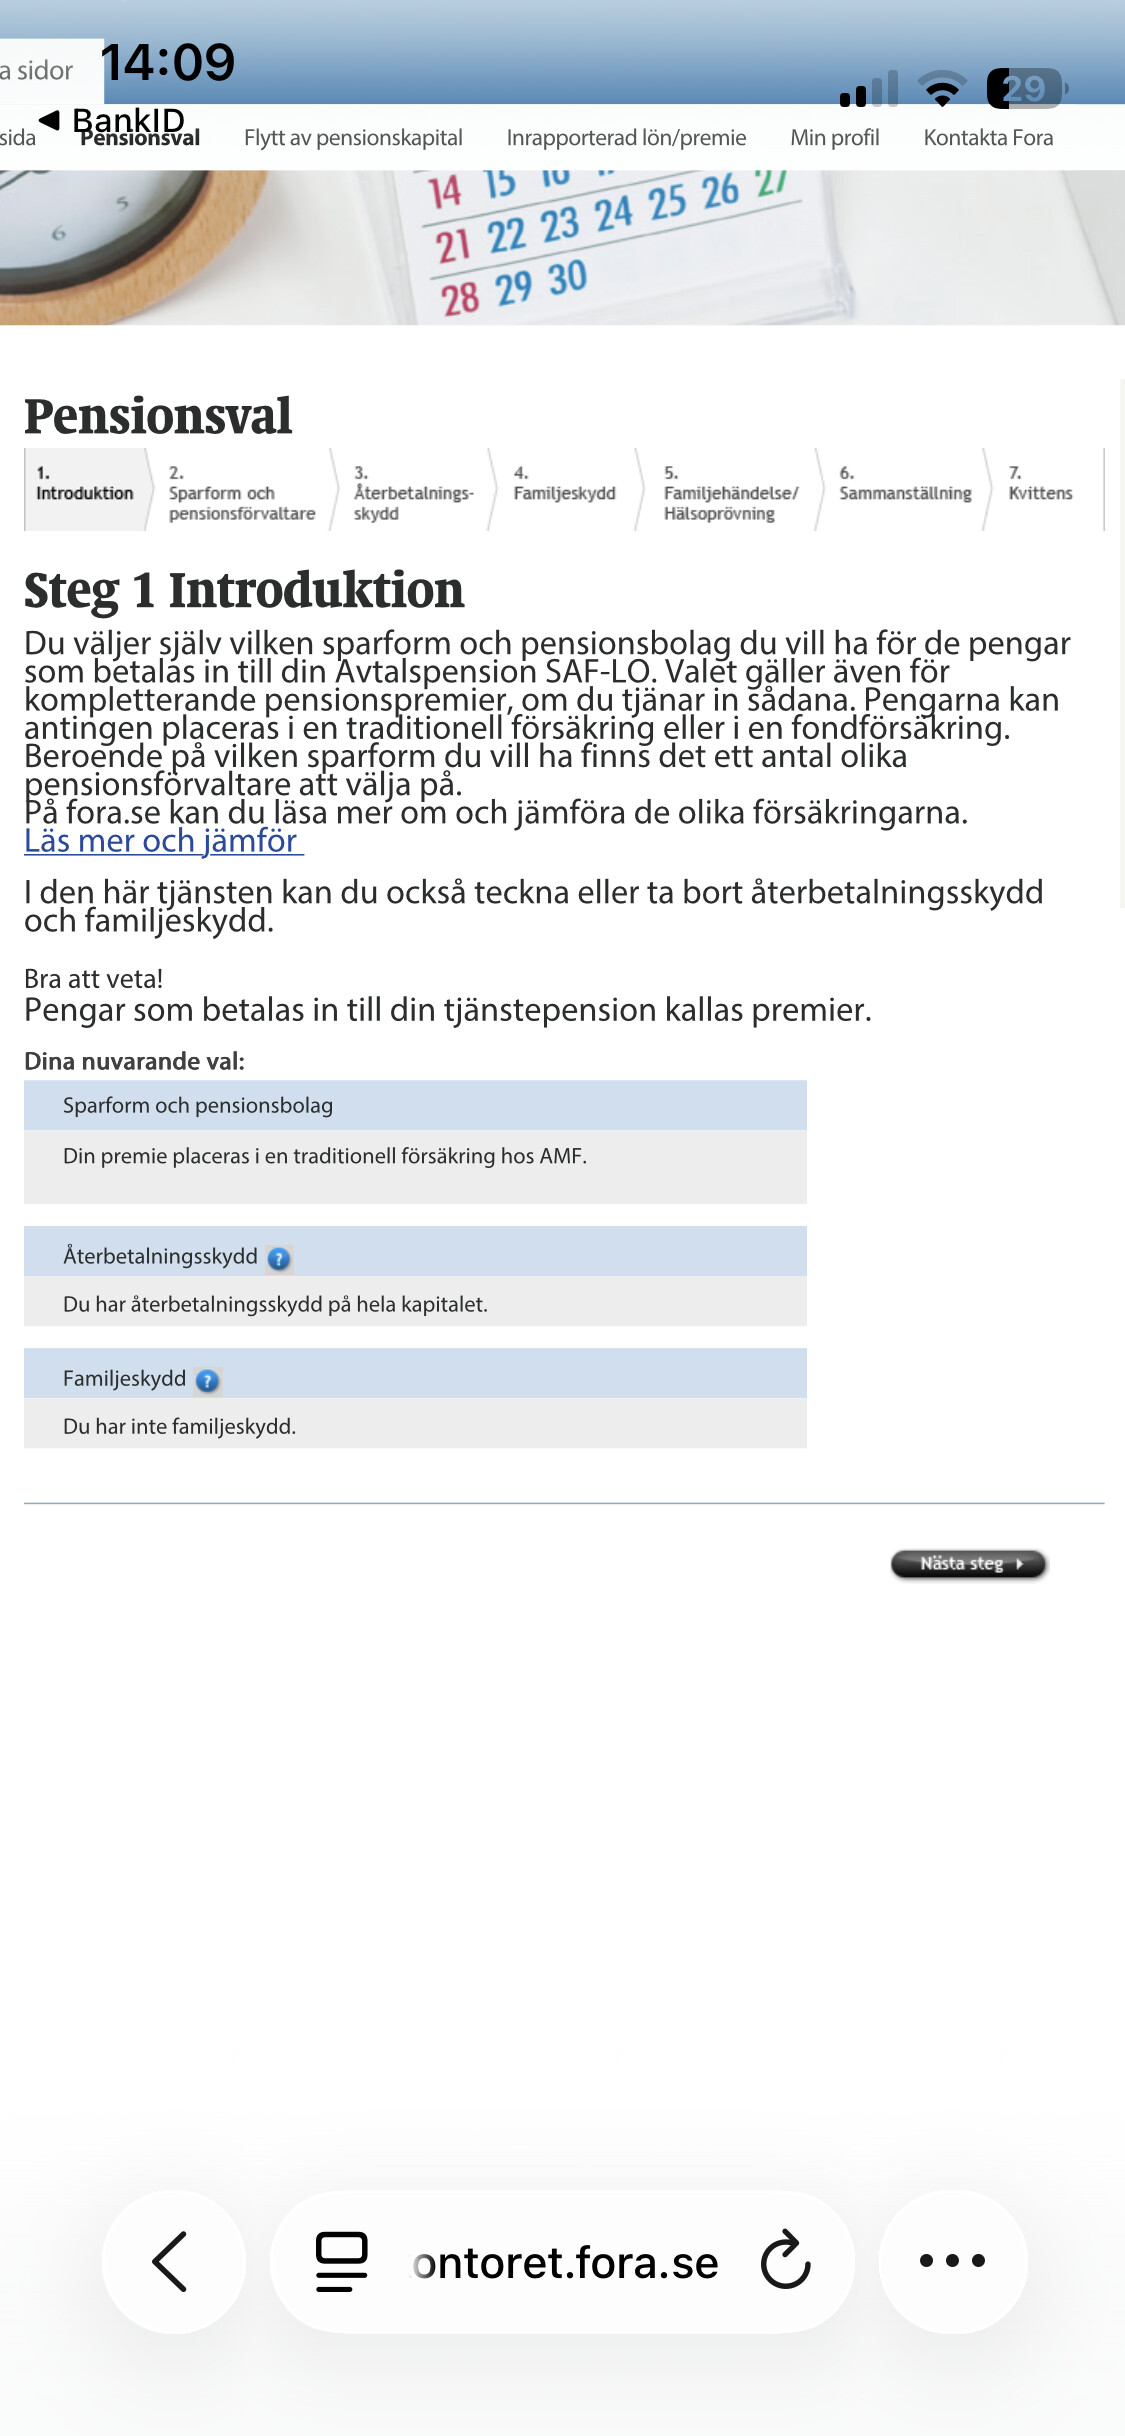
Hej. Jag är 38 år och jobbar som snickare på ett privat byggbolag och har aldrig tänkt på pensionen för än nu. Jag har det förvalda saf Lo i tjänstepension och jag har en tanke på att ha fast anställning till jag fyller 55 år och sen börja ta av tjänstepensionen så borde jag byta ut Saf Lo mot en globalfond istället? Ska jag då flytta allt nuvarande sparande som redan ligger i nuvarande tjänstepension?
jag tänker att då säljs allt det av och man börjar om på nytt i en global fond men det rör sig om en period på ca 17 år innan jag är 55 och får börja ta av den.
Tjänstepension ligger hos fora om det spelar någon roll.
Jag har sparat flitigt i isk och byggt två hus och sålt det ena och investerat det i global fonder så har ett hyfsat isk sparande vid sidan om men nu vill jag ta tag i pensionen som jag aldrig har haft det minsta intresse av.
SAF-LO är det avtal du är ansluten till. Du väljer själv var dina tjänstepensionspengar ska placeras, och hos vilket bolag (AMF, Länsförsäkringar eller några andra utvalda). Du ska också ha placering i Fondförsäkring vald (viktigt!).
Logga in på www.fora.se och se vilken förvaltare dina pengar ligger placerade hos, och först där får du reda på vilka fonder pengarna ligger i (gissar på att de ligger i valt bolags entrélösning, vilket inte behöver betyda att det är dåligt). Därefter kan du göra egna fondval om du vill från det utbud som finns.
Är själv SAF-LO, och har valt Länsförsäkringar och deras entrélösning i Fondförsäkring på grund av deras låga avgifter. Läs också på från vilket ålder vald entrélösning börjar nedtrappning i risk med gradvis övergång till mer räntefonder i portföljen (vanligtvis från 55-56 års ålder).
Ja, fram till val av vem du vill ska förvalta dina tjänstepensionspengar. Tror du måste göra själva valet (entrélösning eller egna fondval) hos just den förvaltaren, exempelvis Länsförsäkringar.
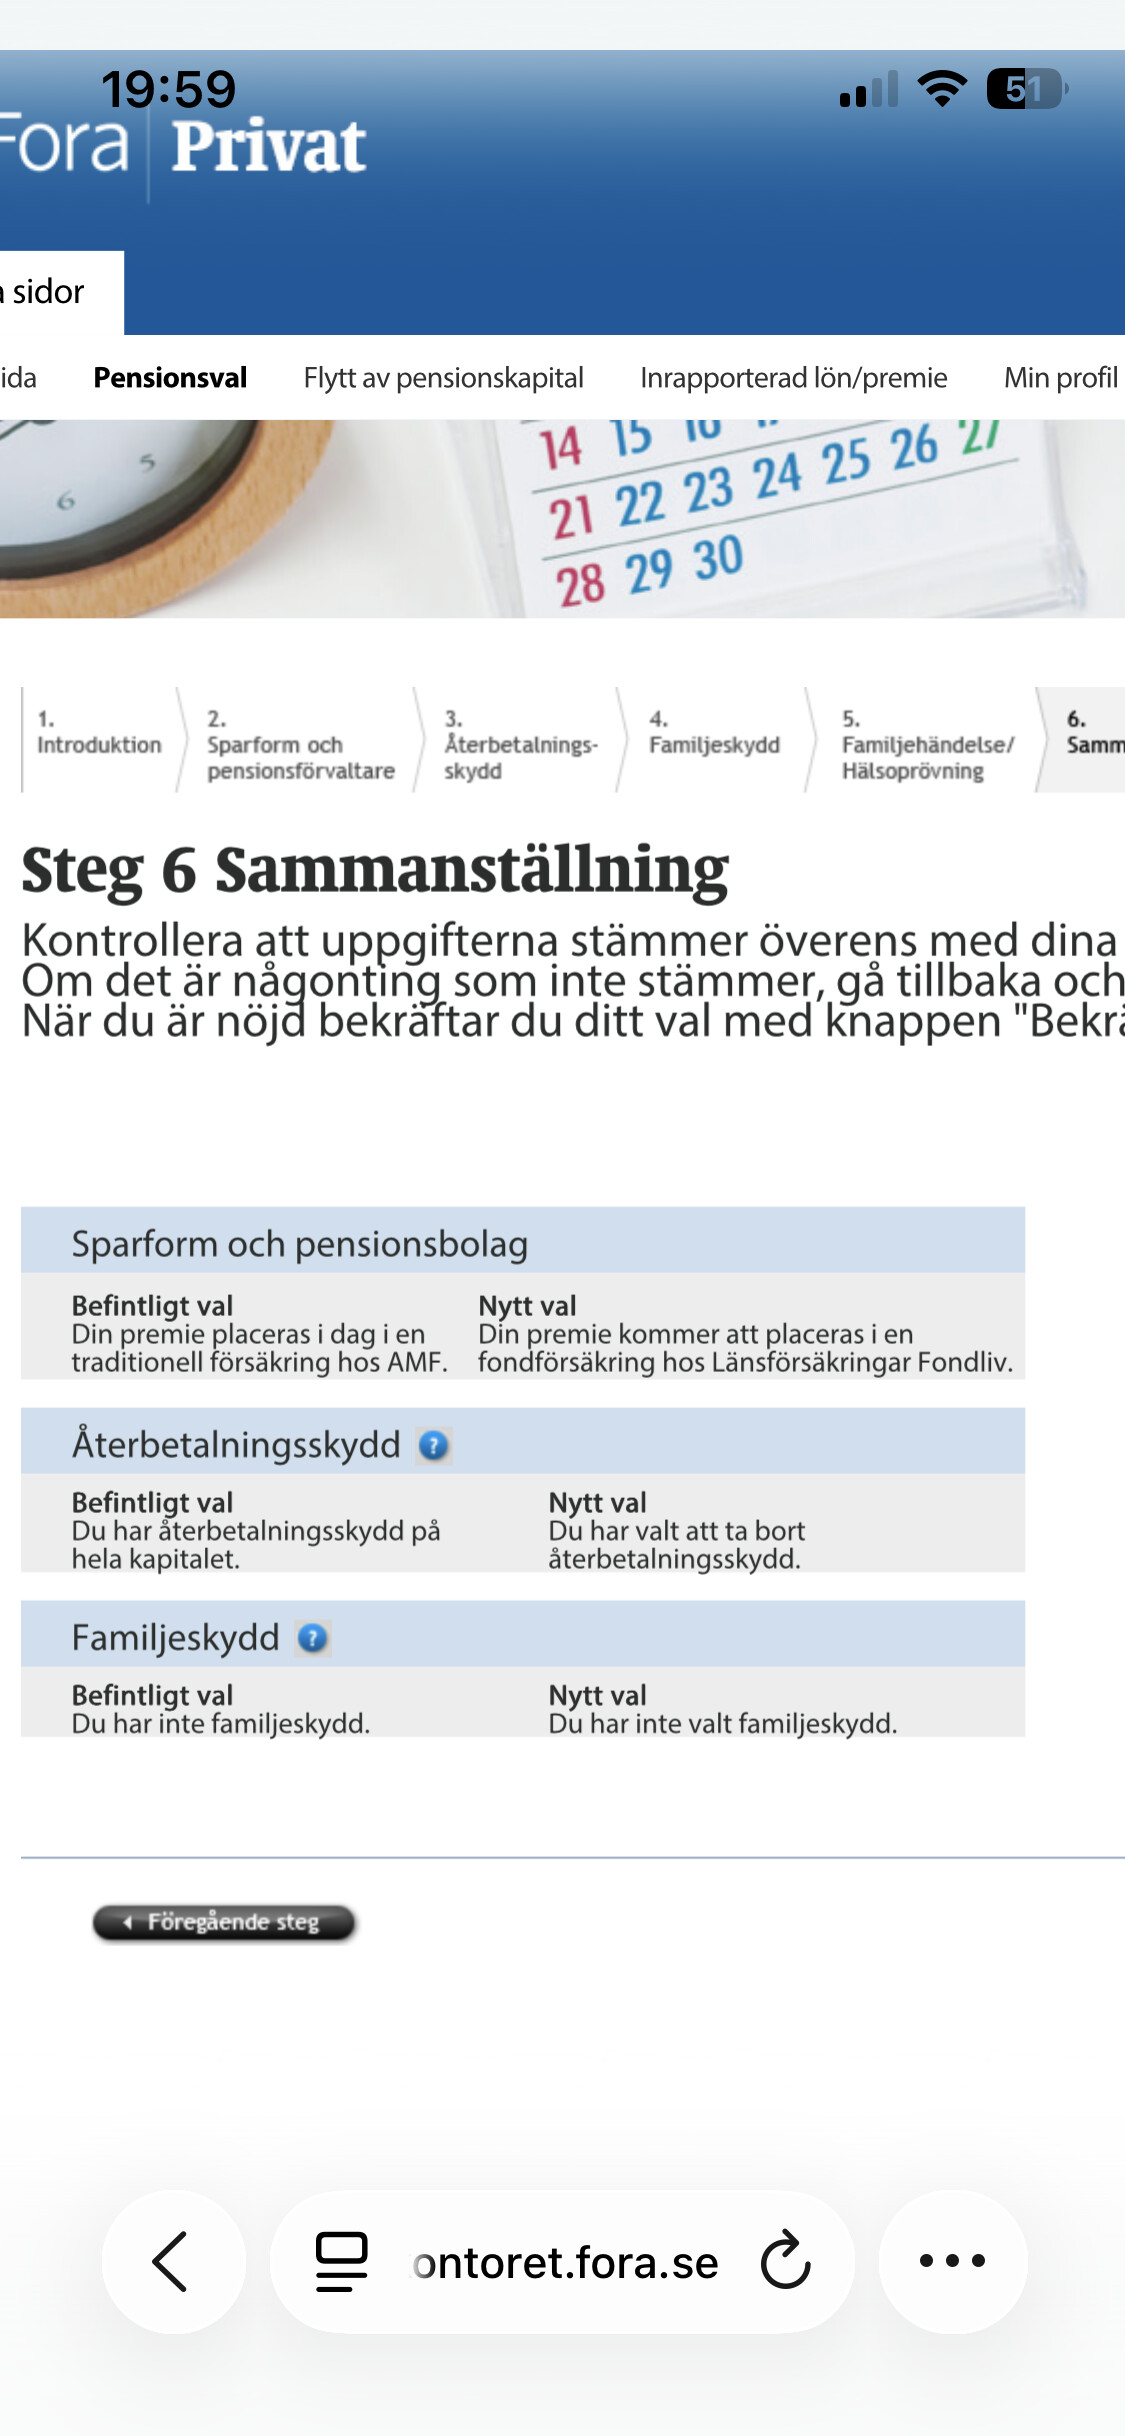
så här följda jag alla stegen men har inte bekräftat än. Här ser du ändringen från traditionella försäkring till fondförsäkring hos Länsförsäkringar fondliv.
Jag hoppar över återbetalningsskydd och familjeskydd
Jag är inte helt med på om detta är allt som behövs för ändringen för jag väljer ju inte här vilka fonder hos Länsförsäkringar jag vill ha till tjänstepension
Slå en signal till Fora om du är osäker på hur det fungerar. De finns till för att hjälpa oss. Bolaget som du sätter att förvalta dina pengar får du jämföra med andra och välja det du tycker har bäst villkor och utbud.
Hoppas det går att länka, men här kan du läsa om Länsförsäkringars entrelösning:
Den består av:
Länsförsäkringar Global 80%
Länsförsäkringar Sverige 20%
Fördelningen består av 100% aktier fram till minst 55 års ålder, sen viktar den om till räntor ju äldre man blir. Jag valde själv Länsförsäkringar för min pension hos SAF-LO. Med det sagt borde du jämföra dom olika pensionsbolagen själv, det finns en bra jämförelse här:
Låter som en vettig sits som kräver en del planering om du vill sluta jobba helt vid 55.
En bra sak att tänka på är att pension i Sverige är relativt lågt beskattat om man hamnar under ca 55.000 per månad men bara om man är över riktåldern.
Det är därför relativt oförmånligt att ta ut pension innan du fyllt 69 i ditt fall. OM du tar ut säg 30000 i pension vid 55 beskattas du med hela 3300 Sek extra varje månad då du inte nått riktåldern. Svettig utgift att betala 550.000 extra i skatt totalt över 14 år.
Man kan överväga om du skall välja att leva delvis på annat sparande efter 55 till 69,
hyra från fastigheter , Pengar från fastighetsförsäljning etc och låta mer pension vara kvar till efter riktåldern när skatten sänks rejält.
OM du tänker sluta arbeta och börja leva på sparande + pension vid 55 redan kommer du att få en reducerad allmän pension efter riktåldern pga att det inte sätts av något från din lön längre efter 55. Dessutom kommer det skyddsnät som finns för de som har normal eller sämre intjänad pension kanske inte fungera för dig om du fortfarande äger fler än en fastighet . Bara en räknas inte som förmögenhet om du är skriven på den. Ev andra kommer räknas som förmögenhet och sänka ev behovsprövade tillägg.
Låter dock som du har möjlighet att fylla på med sparande på ISK och värde från dina fastigheter innan riktåldern och det kanske räcker ett antal år efter också.
Vi kan säkert hjälpa till med mer tips om vettigt upplägg om du delar med dig lite mer uppgifter.
Du kan också välja att sätta dig in i reglerna kring skatten mm och tänka ut en plan du kan få synpunkter på från oss här i forumet.