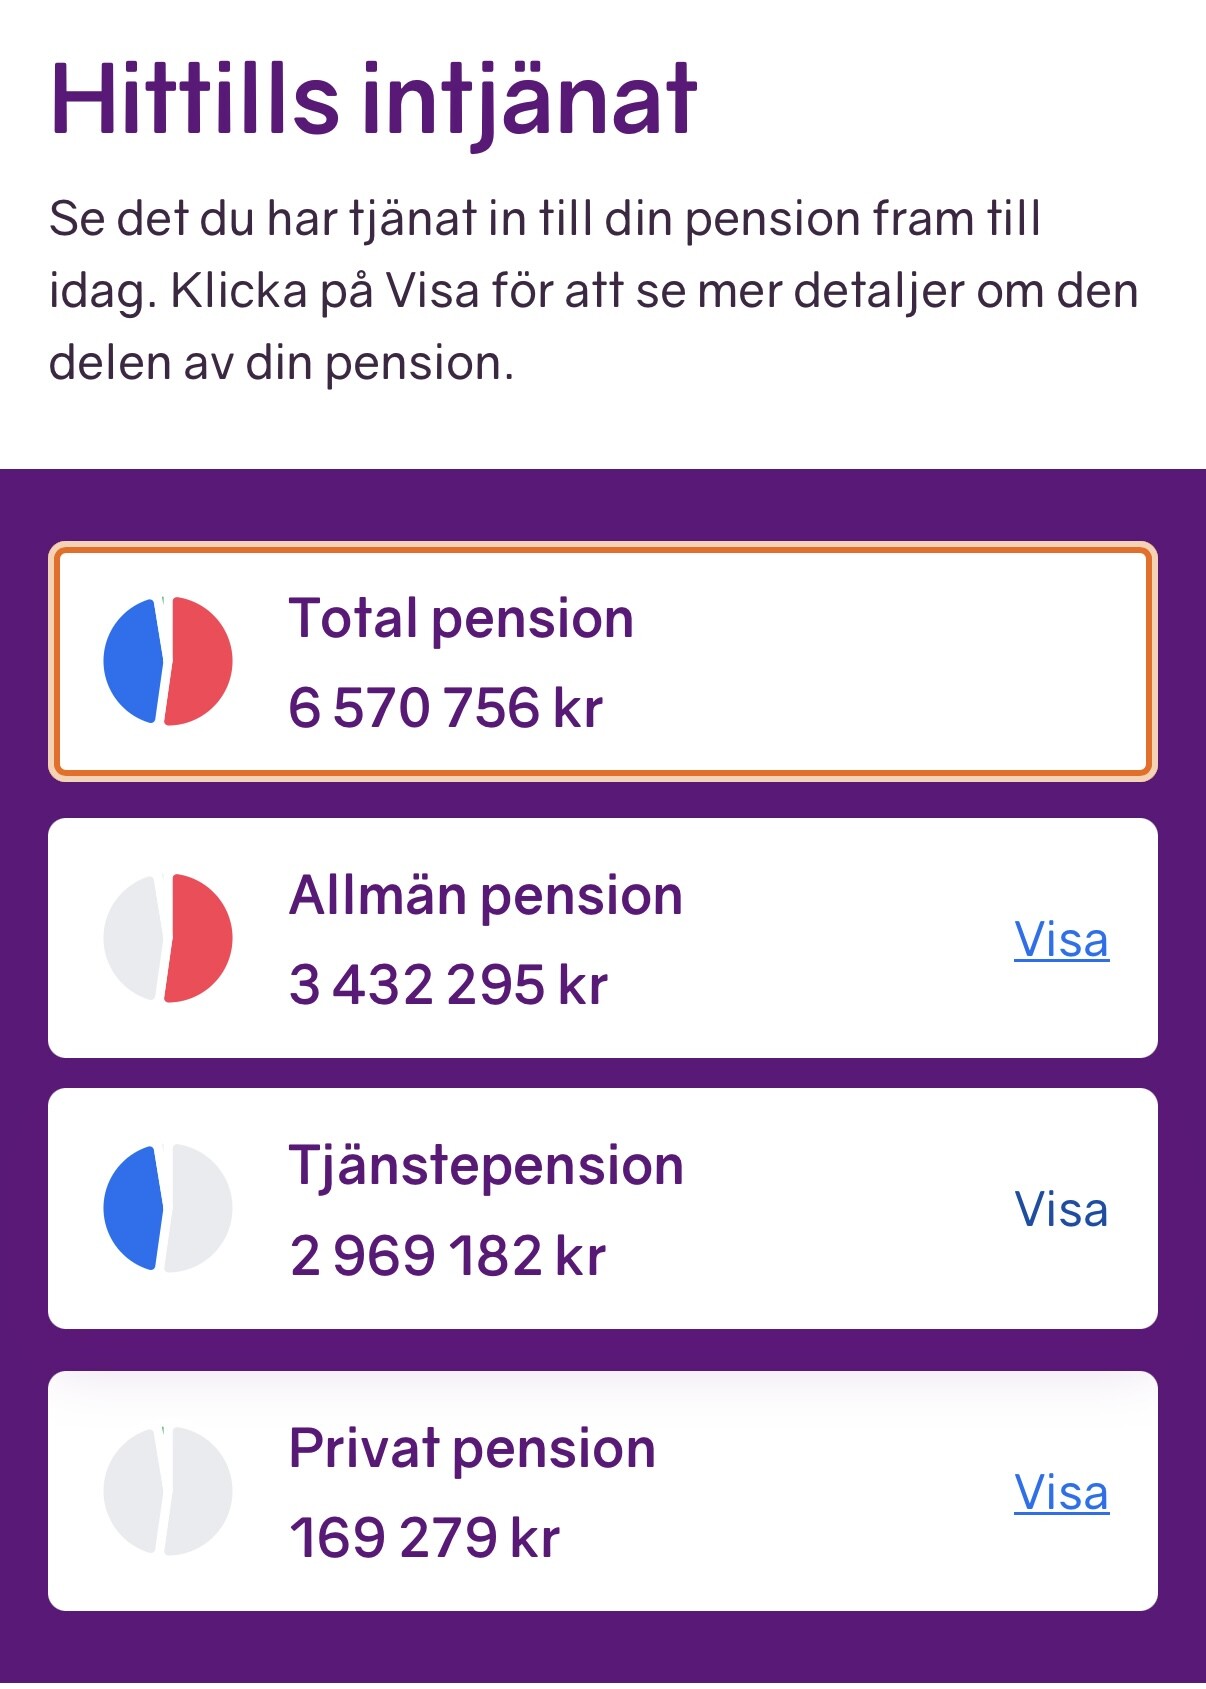
Jag hade planerat att ta ut tjänstepensionen vid 55 år, innan pandemin och den tröga ekonomin de senaste åren hade jag som mål att nå 10 miljoner i tjänstepensionskapital vid den åldern. Men nu kan jag behöva arbeta något år till för att nå det.
Sedan tänkte jag låta min inkomstpension stå och växa till jag fyller 70, samma med premiepensionen. Är sugen att ta ut tjänstepensionen så fort som möjligt och återinvestera det mesta, men osugen att betala 54% i skatt. Någon som har erfarenhet an sink-lösning och bo i Thailand eller liknande?
Har läst att det är mer lönsamt att ta ut tjp på 15 år, skulle kunna tänka mig det alternativet och leva på en lägre pension på 800k per år fram till 70, om det är mer lönsamt?
Jag är 46 idag och har max 9 år kvar att jobba, hoppas jag. Insättningen till tjänstepensionen är ca 250.000:- per år, jag har 50% i swedbank generation itp och 50% i Alecta optimal. Förslag på byten till högre avkastning mottages tacksamt.
Inkomstpensionen är över pgi- taket.
Premiepensionen är placerade i ap7 aktiefond och idag vär 1,3msek, inga inbetalningar har skett sen 2020 då dom går till frugan.
Tror ni jag klarar att stämpla ut för gott vid 55 med detta upplägg?
Om målet är 10M i tjänstepensionskapital, enligt min kalkyl så kommer du nå dit om ungefär 11år med årliga insättningar på 250” och en medel avkastning på 7% så som Alecta har presterat.
En viktig sak att tänka på dock är att 10M är inte inflationsjusterat vilket skulle addera ytterligare 3år i kalkylen för att kunna få 10M i dagens penningvärde.
Vid 55 om allt fortsätter med siffrorna du har angivit och allt rullar på som det skall med börsavkastning och inflation har du 7,5M i dagens penningsvärde.
Vid potentiell börskrasch försämras dessa siffror ytterligare dessvärre.
Svårt att sia om hur SINK kommer se ut om 10-15år eller någon annan skatt för den delen.
Beror på hur mycket du villhöver ha netto under din tid som pensionär före och efter riktåldern.
Vissa nöjer sig men en modest tillvaro. Andra har helt andra önskemål.
Lite räkneövning med en del antaganden. Lite excellsnurror räknade avkastning mm. Ekvivalent skatteuttag som idag antas.
Om det avsätts 250000 i dagens pengar till din tjänstepension varje år utöver de 3Msek du har nu kommer med en rimlig antagen värdeökning som funkar 50/50 historiskt på 4% årligen utöver inflation får du kanske ihop ca 7,3 Msek i dagens pengar till 55. dvs mindre än du hoppas på…
Antag att du har 7,3 Msek i dagens pengar i tjänstepension när du pensionerar dig vid 55.
Antag att du lyckas förvalta dessa pengar under uttaget med 3 % över inflationen. Lite Konservativt antaget pga att du kommer ta ut stor del år 9 till 24 och behöver pengarna löpande och kanske bör hålla nere risk en del .
Antag att du tar ut 40.000 per månad i pension i 15 år brutto i dagens pengar.
Det ger 1,7 Msek MSek kvar vid 70 i dagens pengar av din tjänstepension.
Antag att du förgyller ålderdomen med dom i 10 år dvs fram till 80. Det ger ca 14 Ksek i dagens pengar även om du bara lyckas förvalta motsvarande 0% över inflationen.
Du har idag ca 2,1Msek på allmän pension ( växer bara med löneutvekcligen i samhället dvs kanske inflationen +1% enligt hisorisk data senaste 50 åren.) och du kommer få härad 1.000.000 i dagens pengar till avsatt om du fortsätter sätta av ppm till din fru. Din PPM kommer kanske växa med säg 4% årligen realt dvs dina 1,3 blir på 15 år 2,3MSek .
Grand total statlig pension blir då 5,4Msek AI räknar ut betalning från 70 blir härad 26500 per månad i dagens pengar.
Summerat blir din pension då enligt räkneexemplet ovan 26500+14000 => 40.500 i dagens pengar. Dvs jämn siffra brutto från 55 till 80 …
En trist parameter är att skatteuttaget är mycket högre på pensioner före riktåldern
Dvs same same uttag ca 40.000 blir tyvärr häraden drygt 4000 lägre netto innan riktåldern.
Värt att notera är att genomsnittlig skatt i Sverige på 40.000 i pension EFTER riktåldern är bara 20,4% . Före riktåldern är skatten 31,4% . Fortfarande vid 55000 i pensionsuttag över riktåldern är genomsnittskatten på pensionen 23,8% . Inte så blodigt.
OM du sparar lite ISK pengar dessutom kan du kompensera under den tiden.
Tyvärr går det år häraden 650.000 netto ISK pengar i dagens penningvärde för att täcka den extra skatten i ca 14 år.
Man kan diskutera om det är vettigt att skjuta på allmän pension som du tänker. Den delen som inte är ppm har klen värdetillväxt som inte följer med aktiemarknaden.
Finns mycket att klura på och jag har klurat mycket själv. Går nu i dagarna vid 57.
En sak du kan fundera på som jag ändrat i upplägget: Jag tänkte först som dig men har ändrat och kommer ta Allmän pension från 65 då den inte har efterlevandeskydd. Om man gör som jag så måste man troligen ta ut delar av sin TJP saktare då man inte hamnar alldeles för lågt från 70 (ifall man nu lever då) men det går ju bra att simulera på minpension.se
Dina försäkringar
Du verkar ha lösningar där bolagen fördelar aktie/ränta åt dig och jag skulle isåfall råda dig att ta över den allokeringen själv så du kan optimera efter egna behov. När du känner dig redo alltså.
Sedan, när du kommer närmare pensionen har du lite val, i alla fall om du, som jag, har ett flertal olika pensionsförsäkringar och inte allt i en eller2. Jag menar val angående hur komplicerat du vill göra upplägget. Jag illustrerar med mitt eget exempel nedan om du är intresserad
Jag har gjort såhär (Info: Har en situation liknande din och hus för 1M och TJP ungefär på ditt målvärde)
Jag har planerat mina 15+ TJP försäkringar efter ålder och placerat dem baserat på tidshorizont (som ju är kortare än din så du behöver inte göra detta nu men ev planera för det), förenklat såhär:
57-62, 6 år Dessa TJP är placerade “för uttag” = 100%kortränta
brygga 62-65, 3 år Skall börja om 5 år påi 3+, placerade 60% ränta 40% aktier
65-90+, 30+ år Skall användas om tidigast 8 år och sedan under lång tid så även om de skulle rasa innan dess så används bara liten del av TJP varje år)= 70% Aktier 25% Allvädersportfölj, 5% korträntor. Det räcker med att almänna pensionen är garanti och att PPM gradvis minskar aktieandel. Jag skall minska aktieandel gradvis på TJP efter 65
Detta leder till, för mig, en mycket konservativ, värdebevarande portfölj på ca 60% ränta, inkl långränta och realränta i allvädersportfölj, 5% alternativa assets ( i allvädersprtföljen) och 35% aktier varav merparten i globalindex. Rätt eller fel??? Det är hyfsat rätt för mig då jag tål variation men i övrigt inte behöver så mycket uppsida medan jag inte vill ha långsiktig nedsida.
blev fel
jag kommer ha såhär mycket kvar NETTO jämför me nettolön idag (av vilken jag lätt sparar 20 indexpunkter)
ålder idx
56 100 (använder 80)
57-80 61
80+ 46
i dagens penningvärde och det blir statlig inkomstskatt hela vägen till 80 så det känns meningslöst att skjuta det längre - det blir ju bara arv isåfall och då får barnen inkomstskatt på den…