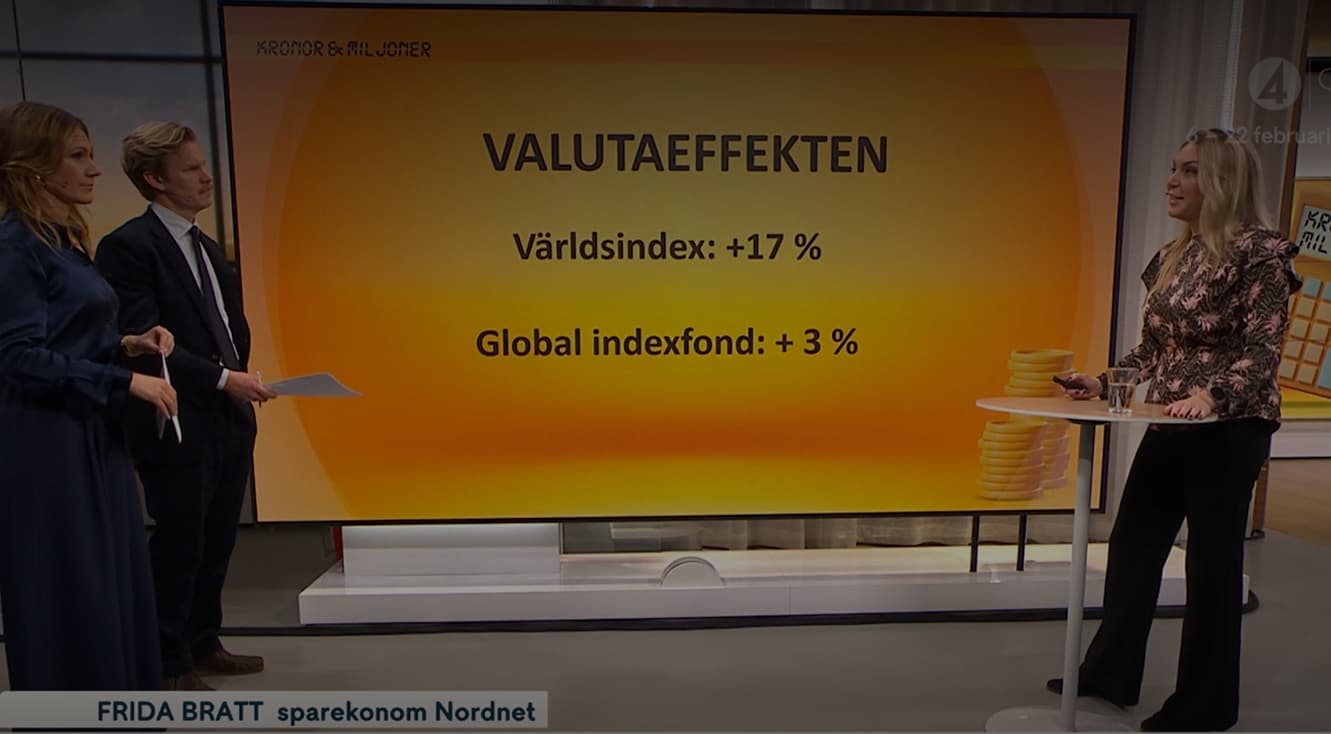
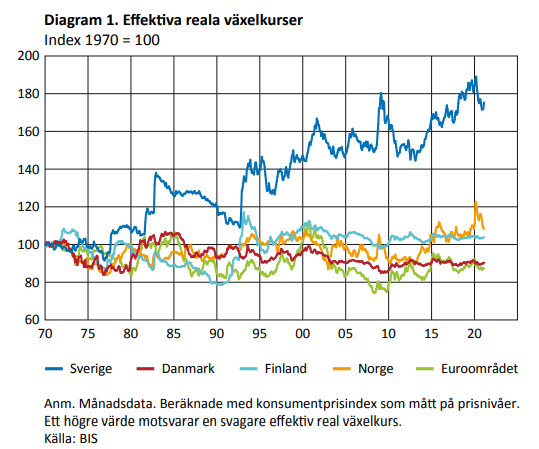
Till att börja med uppskattar jag att du vågar gå emot strömmen och utmana vedertagna sanningar i finansbranschen. Med det sagt upplever jag att det saknas ordentligt forskningsstöd och att argumentationen blir teoretiskt/matematiskt på ett sätt som inte riktigt speglar verkligheten.
Jag har lyssnat på podden i över 10 år och det här är första gången jag känner ett behov av att skriva i forumet. Det är ett väldigt bra betyg för podden. Med det sagt: här kommer min input med bakgrund som nationalekonom och verksam i finansbranschen. Kommer att försöka hänvisa till forskning och andra relevanta källor löpande i svaret.
Påstående 1 – Apples aktiepris korrigeras i motsvarande grad när dollarn försvagas
Att argumentera för att Apples aktiepris kommer att öka när dollarn försvagas mot en valuta med hänvisning till globala bananpriser och arbitragemöjligheter för enskilda dubbelnoterade aktier känns långsökt. Tar ett citat från artikeln:
” i samma ögonblick dollarn försvagas, kommer priset på en Apple-aktie att korrigeras i motsvarande grad till den reala förändringen på Apple-aktien.”
Vad händer om dollarn försvagas mot vissa valutor och stärks mot andra valutor? Då ska Apples aktiekurs både upp och ned enligt resonemanget.
Utgår ifrån att utbudet av Apple-aktier inte har förändrats i exemplet, men att efterfrågan har ökat till följd av dollarförsvagningen. Här anser jag att det blir ett par tankevurpor:
1. En amerikansk investerares köpkraft har inte försvagats med 20%. Det bygger i sådana fall på att finns en perfekt korrelation mellan valutakursförändringar och inflation. Korrelationen mellan inflation (köpkraft) och växelkursförändringar är dock inte speciellt stark. I en studie från FED är korrelationen mellan inflationsöverraskningar och växelkurs väldigt blandad och ligger exempelvis på 0,4 i Sverige. En konsument köper inte heller bara importerade råvaror (bananer), utan mycket av konsumtionen i KPI består av sådant som boende, transport, hotell och restaurang osv. Detta är i hög utsträckning lokala marknader där priset inte styrs av växelkursförändringar i någon högre utsträckning. Många andra varor och tjänster vi konsumerar är dessutom förädlade i flera steg där insatsvaran är en liten del av totalpriset. Därför kommer inte Apple-investeraren ”kräva” ett aktiepris på 125 dollar.
2. Svenska investerares ökade köpkraft i Apple kommer inte resultera i ett aktiepris på 125 dollar. Aktiepriset baseras på utbud och efterfrågan. I exemplet får en svensk investerare rea på Apple medan en Venezuelansk investerare får köpa till överpris. Då kommer svenskar köpa och venezuelaner kommer att sälja. Vad blir nettoeffekten för total efterfrågan? Uppgången i Apples aktiepris blir mindre än förstärkningen i kronkursen. För att det här ska vara ett rimligt resonemang behöver man konstruera en global marknadsviktad valuta som peggas mot dollarn. Om dollarn har försvagats mot den teoretiska valutan kommer sannolikt efterfrågan att dra upp Apples aktiepris. Precis som för en global marknadsviktad indexfond kommer Sveriges andel av detta valutaindex dock vara väldigt låg.
Påstående 2 – Att handla Apple kan likställas med arbitrage i dubbelnoterade tillgångar
Ser det här som en intressant variant på köpkraftsparitet. Väldigt rimligt att dubbelnoterade aktier och att en ETF listad i olika valutor med samma underliggande tillgångar kommer att ha samma reala pris oavsett vad vi växlar till.
Invändning 2 – Det finns ingen arbitragetrade i Apple
Arbitragetraden bygger dock på att en investerare kan köpa en tillgång och sälja en annan tillgång. Apple är bara listad i USA i USD och det finns ingen motsvarighet till Apple någon annanstans. Då är frågan vilken arbitragetrade jag kan göra som svensk investerare som tar priset till 125 USD? Jag får ju köpa till en rabatt, men det blir lite som att köpa Apple efter en börskrasch. Bättre förväntad avkastning än innan nedgången, men finns inga garantier, eller rena arbitragemöjligheter.
Påstående 3 – Alla har fått samma avkastning mätt i guld
Det här är det starkaste argumentet hittills, men jag har svårt att veta hur jag ska tolka resultat. Spontant känns det som att guld introduceras som en ny valuta och att det, precis som i exemplet med dubbelnoterade fonder, landar i samma pris för samma tillgång oavsett vilken valuta vi räknar om det till. Investerare som konsumerar avkastningen i olika länder har dock fått en annan köpkraft. Exempelvis fick den Venezuelanska investeraren 455% avkastning, men inflationen i Venezuela förväntas ligga på 270% för 2025 enligt IMF.
Håller med om att konsumtionsvalutarisk den verkliga valutarisken. I reala termer, uttryckt som Venezuelansk köpkraft, har den försvagade valutan alltså genererat en “överavkastning”. Givetvis kan den svenska investeraren också flytta till Venezuela och åtnjuta en stärkt köpkraft.
Här kommer dock en viktig poäng: växelkursen påverkas av faktorer som finansiell stabilitet, produktivitetsutveckling och ekonomisk tillväxt. Om Sverige befinner sig i en kris blir ”valutarisken” en extra krockkudde eftersom utländska tillgångar ofta stiger mer i värde än vad som är motiverat sett till inflationsnivån.
Samma sak gäller på andra hållet om Sverige får stark produktivitetsutveckling och en mycket starkare ekonomi än omvärlden. Saknar vi då en home bias i vårt finansiella sparande minskar vår köpkraft jämfört med andra svenskar.
Invändning 3 – Det är trögheten i konsumtionsvalutarisken som är problemet
I exemplet med bananerna beskrivs konsumtionsvalutarisken som ”trögheten i uppdateringen av priser”. Som jag var inne på tidigare kan det vara så för importerade råvaror med världsmarknadspris. Men vad händer exempelvis med priset på torkade bananer eller priset för en bananpannkaka på en restaurang? Priset på insatsvaran har förändrats, men livsmedelsproducenten/restaurangen har fortfarande samma pris för sin lokal, sin personal, transportkostnader osv.
Därför kompenseras oftast inte en kronförstärkning av en motsvarande inflationsökning. För varje steg uppåt i förädlingskedjan blir insatsvaran en mindre del av totalkostnaden. Vi är alltså intresserade av vår köpkraft eftersom kapitalet vi investerar förr eller senare ska konsumeras. Mer specifikt är de flesta intresserade av köpkraften för varor och tjänster i Sverige.
Påstående 4 – Hantera konsumtionsvalutarisken på andra sätt
Konsumtionsvalutarisken är inget problem i artikeln eftersom svenskar i genomsnitt har en hög nettoexponering. Kan tycka att det blir lite väl komplicerat att man som småsparare ska hantera valutarisken genom att förändra mängden kontanter på sitt sparkonto eller att ta upp mer lån. Här känns det också som att utgångspunkten är att valutaförändringen motsvarar inflationsförändringen, vilket inte alltid stämmer som jag var inne på tidigare.
Min slutsats och koppling till forskning
Ett alternativ till att hantera valutarisk med lån och sparkonto är att faktiskt ha en mindre home bias i sitt sparande. Det stöds också av ny forskning, exempelvis av ”Beyond the status quo” som många på forumet säkert känner till. Slutsatsen är att en exponering med ca en tredjedel inhemska aktier och 2 tredjedelar utländska aktier är optimalt oavsett ålder.
Det intressanta med studien är att den testar extremt många antaganden, vilket innebär att man kan läsa igenom den och anpassa sin allokering efter sin egen situation.
Tror man exempelvis att det finns en hög korrelation mellan ens egen inkomst och den inhemska aktiemarknaden är det rimligt att sänka andelen inhemska aktier. Tror man att den inhemska aktiemarknaden är undervärderad relativt utländska aktier är det rimligt att öka exponeringen mot hemmamarknaden och vice versa.
Sen behöver det inte betyda att vi definierar Sverige som 100% av hemmamarknaden, utan det kan vara Sverige + Europa. Behöver inte heller betyda en tredjedel på hemmamarknaden då resultatet inte var speciellt känsligt huruvida det var 15% inhemska aktier eller 40%.
Med tanke på hur långt det här svaret blev har jag säkert rört till det på mer än ett ställe, men ser framemot svar oavsett.