Jag tror, kommer in i denna tråd från den om svenska kyrkan (hähä!), att det är Plus Mikrobolag som har en vana att slå sitt index.
1 gillning
Vad menas egentligen med att ”slå index” prestera bättre än sitt jämförelseindex- absolut. Så bör man då investera i aktivt förvaltade fonder eller aktier, gissningsvis inte, men det beror väl på när man investerar. Det var någon tråd där Jan skrev att Berkshire Hathaway underpresterat index under x antal år, men i början överpresterade de ju rejält. Den totala avkastningen är alltså högre än sitt index under en längre period totalt sett men lägre på senare år. Så om man investerade tidigt var alltså detta en lysande affär. Men inte om man investerade nyligen. Så vad är perioden för hur man jämför om man slagit sitt index? Tycker det är lite rörigt med att det finns så extremt många index att jämföra sig med 
Det är ingen oviktig fråga. Som Craig Lazzara nämnde i intervjun kan ett enskilt lysande år lyfta statistiken för många perioder.
Mer rättvisande är att jämföra kalenderår för kalenderår.
2 gillningar
Otroligt bra avsnitt  .
Har både lyssnat på poddavsnittet samt läst artikeln på Rika Tillsammans för att på så vis kunna ta till mig så mycket som möjligt.
Vilka guldkorn tog jag med mig? Det mesta förhoppningsvis. Om jag någon gång “tappar det” kan jag bara återkomma till avsnittet för att påminna mig själv om vad som gäller.
2 gillningar
Ett av Rikatillsammans bästa avsnitt!!
En poäng som inte riktigt landade hos mig var hur sannolikheten att avkasta bra ökar om med antalet aktier aktier man är incesterad i.
Den poängen får andra gärna förklara eller att Rikatillsammans förklarar det i kommande avsnitt.
Äger jag 100 aktier och en aktie dubblar sitt värde, då ökar det min portföljs värde mer än om jag äger 500 aktier och en dubblar sitt värde.
Så, vad var det jag missade i resonemanget?
2 gillningar
Hur sannolikt är det att du äger just den där aktien som dubblar i värde?
3 gillningar
Detta påstående behöver inte nödvändigtvis vara sant, finns empirisk forskning påvisar att det är viktigare att diversifiera sig inom riskfaktorer istället för att få med så många aktier som möjligt när man försöker fånga marknadsfaktorn.
1 gillning
Så det är mer värdefullt att äga lite i de (av alla) aktier som stiger mycket, än att äga mycket i varje (av få) aktie man äger.
Ok, man kan missa vinnarna om man äger få aktier, men finns det forkning som visar att man presterar bättre med ett index som följer 2000 aktier än ett som följer 500 aktier.
När är mängden aktier good enough för att inte missa uppgångar?
En aktie som dubblar sitt varde från 1/2000 till 2/2000 bidrar inte till portföljen så mycket.
Nyttan med att diversifiera sig i antal aktier minskar markant redan efter 20st aktier i portföljen:
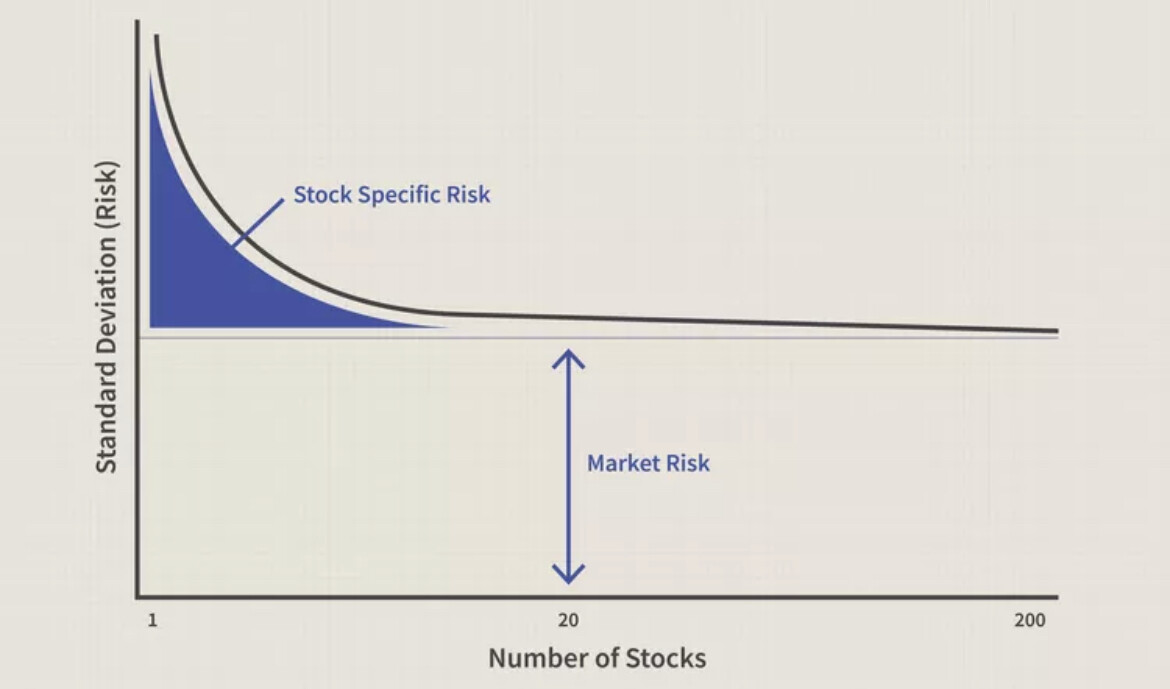
Tack för svaret! Klokt, äga fler aktier kanske gör att man inte missar de få aktier som stiger mycket, men det skyddar inte när hela aktiemarknaden faller.
Riktigt trevligt avsnitt!
även om det är det vanliga temat så var det väldigt bra liknelser och förklaringar.
1 gillning
Ok, men du svarar på en annan fråga hur man minskar volatilitet i portföljen. Inte hur man ökar avkastning.
Jag uppfattade (tror runt ca 35-45 min in i avsnittet) att de sa att chansen att avkastningen ska öka var högre ju fler aktier man äger, men fondförvaltarna trodde att avkastningen skulle öka om de slimmade portöljerna.
Vad vill du uppnå? Ökad absolutavkastning eller ökad riskjusterad avkastning? Om man förutsätter EMH är sann och använder CAPM som prissättningsmodell (vilket Jan brukar utgå ifrån) går det inte att få högre riskjusterad avkastning än marknadsportföljen, och ända sättet att få högre avkastning är att ta högre risk, tex genom att övervikta mot riskfaktorer (ex SmallCapValue), eller använda hävstång.
Kom ihåg att den grafen fungerar om man köper på sig en påse gott & blandat. Det är inte samma utveckling om man bara köper bankaktier eller industribolag exempelvis.
Ja, det är ju frågan. Självaste W Buffet, om man nu tror på honom, säger att diversifiering spär ut avkastning. Det är ju ganska självklart om man tänker efter. Analogt med det är att koncentration ökar potentialen.
Men så var det frågan om risk, om man kan hantera den på annat sätt än genom diversifiering. Där går meningarna isär. Jag tror som bekant att det går.
1 gillning
Är det inte hederliga Warren som rekommenderar indexfonder?
2 gillningar
According to Warren Buffett, “wide diversification is only required when investors do not understand what they are doing.” In other words, if you diversify too much, you might not lose much, but you won’t gain much either.
1 gillning
Jo, till den stora allmänheten, dvs de flesta. Men för dem som vet vad de köper, till dem räknar han sig själv, har koncentration större potential.
Ja men senaste 10 år har han misslyckats med detta  . Ser ut som BH har inte slagit s&p 500 senaste 10 år om jag inte har missat något ?
2 gillningar
Nu, var det inte diversifiering för att minska volatilitet det handlade om. Det var avkastning.
Söndagens avnitts intervju-person hävdade att avkastningen ökade när man ägde när man ägde fler aktier och han sa att han hade försök förklara det i 20 år för portföljförvaltare, men de hade bara grinat illa åt honom.
De tänkte fel som menade att de skulle tjäna mer genom att slimma portföljen.
Bäst svar här i tråden för att förklara varför det är bäst att äga 500 aktier istället för 100 är att det minskar risken för att man inte äger de aktier som plötsligt rusar och ger bra avkastning.
Men att äga många aktier innebär att man inte kan äga så mycket i varje. Man ökar chansen till vinst, men vinsten blir lägre.
1 gillning