Vad kostar egentligen mest, fonden med fel avgift eller att bli lurad av sin egen hjärna? Det här avsnittet handlar om sparpsykologi, och jag gästas av Niklas Laninge, sparpsykolog på Opti och en uppskattad återkommande gäst. Vi pratar om sparmisstagen som inte syns på kontot, misstag vi sett hos oss själva och hos andra sparare, varvat med allmänt snack om sparande.
För tydlighetens skull: avsnittet är sponsrat av och reklam för fondroboten Opti, där Niklas arbetar till vardags.
Poängen är enkel och på många sätt lite jobbig: sparande handlar mer om psykologi och beteende än om den tekniska kunskapen ekonomi. De dyraste misstagen är sällan de aktiva valen utan tankefällorna vi inte ser. Olika rapporter brukar uppskatta dem till ca 1 till 3 procentenheter om året i avkastning.
Vi pratar om varför vi inte kan låta sparandet vara i fred, varför identitet ofta styr mer än avkastning och varför så få vågar använda pengarna när de väl är sparade. Det är ett samtal lika mycket om att våga låta bli att agera som om att våga spendera.
Några av ämnena vi tar upp i veckans avsnitt är:
Varför sparande är mer psykologi än ekonomi
Self-serving bias, alltså idén att tankefällorna gäller alla andra utom mig
Action bias och varför det ofta lönar sig att låta bli på börsen
Att vi investerar lika mycket av identitet som för avkastningens skull
Exponential growth bias och vad 100 000 kronor faktiskt kan bli på 30 år
Konsten att våga spendera i pensionen i stället för att dö som rikast på kyrkogården
Risk som en upplevelse snarare än ett objektivt mått
Varför en fondrobot passar både nybörjaren och den erfarna spararen
Vi hoppas att du gillar avsnittet,
Jan och Niklas
Tittlyssna eller läs hela avsnittet
Som vanligt får du både en sammanfattning, artikel och hela transkriberingen (numer förfinad med innehållsförteckning och allt) på hemsidan:
Finns ingen inplanerad del 2 i nuläget men Niklas är alltid uppskattad i podden Säkert inte sista gången han är med. Vi brukar bjuda in Niklas till vår genomgång av börsåret med andra experter så det blir troligen nästa besök.
Väldigt jobbigt att lyssna på… Håller på att planera ett upplägg med värdepapperskredit för att byta till en billigare globalfond för att spara 9 punkter per år utan att ligga utanför marknaden
Undrar hur många av de som säger “billigare att bara ha 100% i en bred indexfond istället” som verkligen bara har det. Hur många klarar att hålla sig ?
vore intressant undersökning
Skönt att jag inte är ensam om optimerande Räknade på lysa men valde avanza global med 7 % hävstång istället via avanza. Högre risk men högre förväntad avkastning till lägre kostnad om jag tänker rätt.
Tack för de fina orden i introduktionen @janbolmeson ! Och hoppas att avsnittet uppfattas som informativt, trots den synnerligen goa stämningen i podden. Mkt riktigt som en lång fikastund ihop
De flesta lär ha buffert, lekhink, fysiska tillgångar och krockkudde, även bland indexkramare.
Sen är det billigare för mig att ha mitt investerade kapital i en global indexfond, men jag säger inte att det är för alla. De flesta här på RT har för stort intresse för att kunna sitta still i båten.
Jag tar till mig och nickar igenkännande angående psykologin rörande att spendera pengar.
Är det inte också så att vi nästan alltid utgår från värsta tänkbara utfall?
Detta är jag när jag kör montecarlo-simulering, tittar alltid på grafen som går mot noll efter 40 år i värsta percentilen.
våra pensionärer, som använder det som kommer in på lönekontot, pension och tjänstepension, men inte rör sina fonder
LYSA har en automatisk månadsvis uttagsfunktion. Har OPTI något liknande för att på ett lätt sätt hantera “problemet” ?
Om det är så att fondrobotar som oss i framtiden kan jobba smartare med uttag, sätta upp en utbetalningsplan, det funkar uppenbarligen för tjänstepensionen, och på en kapitalförsäkring kan man lägga upp en utbetalningsplan.
När kan OPTI tänkas införa detta undrar jag som kund hos OPTI i början av uttagsfasen ?
Vi ska ägna vår tid åt annat än investeringar, men det är ofta investeringarna som möjliggör att ägna sin tid åt annat. Vi får inte glömma att investeringar är ett titthål in i ett annat, till drömmar om att förverkliga projekt. Indexinvestering är tillsynes det enda som funkar långsiktigt men om man vill förverkliga dom idag, eller imorgon? Då fungerar inte index. Inte sagt att daytrading, krypto eller liknande fungerar på sikt, men där finns alltid en öppning till rikedom. För det GÅR, om än inte statistiskt.
För många är indexinvesterandet dröm-dödande, och det tappas bort.
EDIT: Jag personligen investerar inte i något annat än index, och jag brottas varje dag med hur jag ska skaffa hund, bygga hus, bo i Berlin och köpa Clooneys hus i Italien. 6-7% löser inte det, men all in på rött några gånger KAN ta mig dit. Alltid ett motstånd när man ska be folk sluta drömma.
Jag vill minnas att jag ser det rätt ofta it trådar som heter typ "hur försvarar man Lysa?"och liknande. Sen menade jag att jag tolkar det som sägs i dessa tråar som att man har ne GI somgör samma jobb som fondroboten gör och att (fast det brukar inte nämnas) man kan ha allt det du nämner bredvid och sedan röra eller inte röra sin GI
mest unteachable tror jag är “samma skills och tänk som gjorde att du fick +500% på 2 år är det som leder till -80% på 8 års sikt”. Jag känner flera som har gjort ungefär den och det hade inte gått att övertala dem om det när de var på toppen
Men som sagt, jag har dumpat en fondrobot, då det inte erbjuder ett mervärde för mig.
Men kan ändå se att fondrobotar passar vissa, men tyvärr så lär inte pillare vara de som väljer fondrobotar för merparten av sitt kapital.
Tror de passar allra bäst för de som vill ha en balans mellan räntor och börsen och eller vill att uttag sköts automatiskt.
Sen lär banker i större utsträckning börja erbjuda automatiska uttag, om jag får gissa. Hoppas det erbjuds när det är dags för mig. Men en försäljning tar någon minut att initiera, rent praktiskt, så fixar det troligen själv.
Men som avsnittet tar upp, så är det inte tjänsten, fonden eller placeringen som ofta är problemet, utan ens eget psyke.
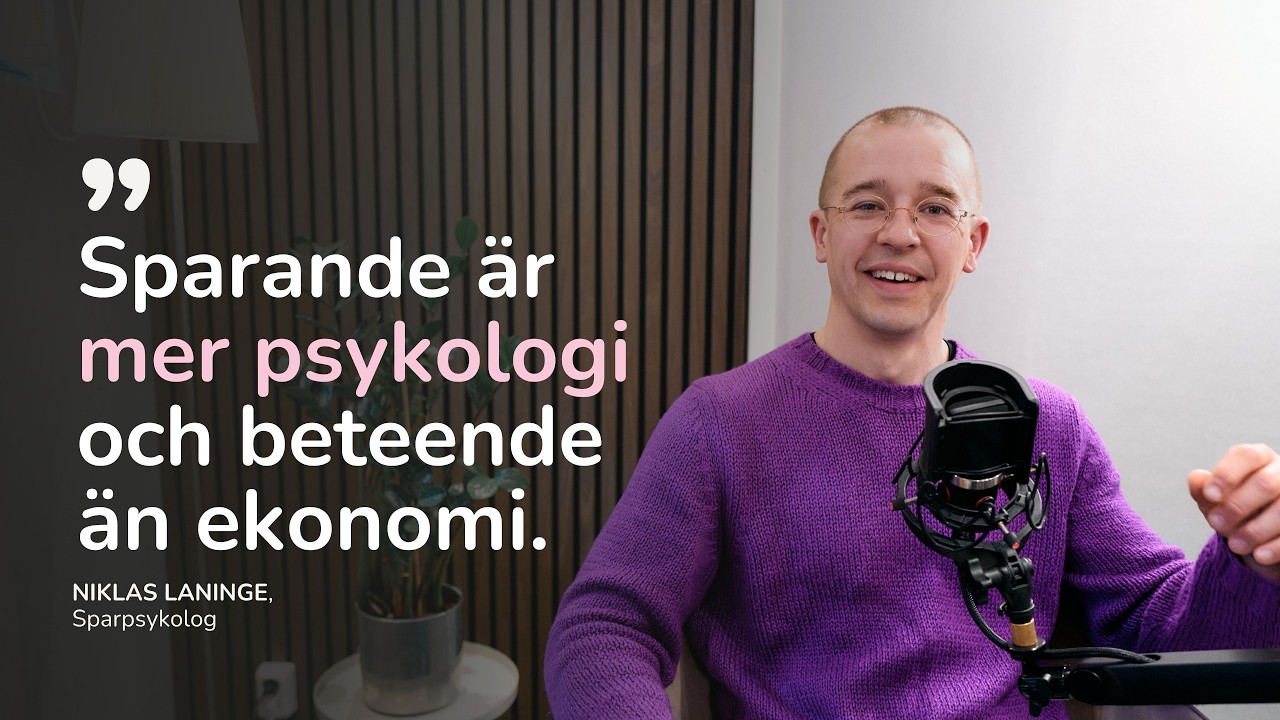


 Säkert inte sista gången han är med. Vi brukar bjuda in Niklas till vår genomgång av börsåret med andra experter så det blir troligen nästa besök.
 kunde nästan höra den inre dialogen ”fan jag kan ju inte nämna lysa i ett avsnitt Opti har betalt för”

 Räknade på lysa men valde avanza global med 7 % hävstång istället via avanza. Högre risk men högre förväntad avkastning till lägre kostnad om jag tänker rätt.


