


Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
Avsnitt 483 | Publicerat 1 dag sedan.

Reklam för Opti som därmed gör allt annat på RikaTillsammans också möjligt. Läs mer om våra tankar kring samarbeten.
Avsnitt 483. Senast uppdaterad 2 dagar sedan (2026-09-21) av Jan Bolmeson.
Denna video finns att se på Youtube eller via videon ovan.
Innehållsförteckning till videon
- 00:00:00 - Introduktion till avsnittet
- 00:02:16 - Sparande är mer psykologi än ekonomi, och Dunning-Kruger-effekten
- 00:07:38 - Beteendemisstag och self-serving bias kostar 1–3 procentenheter
- 00:11:14 - Action bias: varför vi handlar när vi egentligen borde vänta
- 00:14:20 - Fel val som ser rätt ut: PPM och riskfria placeringar
- 00:16:36 - Tre motiv att investera: nyttomaximering, känsloutsläpp och identitet
- 00:20:10 - Pengar och identitet: vi erkänner sällan vad som egentligen driver oss
- 00:23:40 - Alternativ till aktier: identitet, risksug och krypto
- 00:28:57 - Outcome bias: vi utvärderar beslut på utfall snarare än process
- 00:32:12 - Även indexfondsparare gör aktiva avsteg utan att inse det
- 00:35:41 - Bekräftelseeffekten: hjärnan förstärker tesen, filtrerar bort motbevis
- 00:40:32 - Charles Ellis: vinn sparandet genom att undvika misstag
- 00:44:19 - Fondrobotens plats i båda ändarna av sparresan
- 00:49:24 - Exponential growth bias: vi underskattar vad pengar faktiskt kan bli
- 00:54:01 - Räkneexempel: att faktiskt leva på pensionskapitalet, Galápagos-resan
- 00:57:06 - Fondrobotens avgift i perspektiv mot beteendegapets kostnad
- 01:00:08 - Fondroboten skyddar inte mot uttag, men ger psykologiska påminnelser
- 01:04:55 - Mental bokföring: pensionärer dör som rikast på kyrkogården
- 01:11:07 - Värdet av pengar minskar med åldern, arvspsykologi och vanans makt
- 01:15:58 - Glädjefällan: 12 kronor på rea känns bättre än 50 000 på börsen
- 01:20:37 - Ekonomibyrån på TV4: fjällsemester, friendflation och jämförelsenormer
- 01:28:03 - Risktoleransbedömningars brister: attityd och riskuppfattning
- 01:33:14 - Sämsta råden: bolåneråd och single-action bias
- 01:35:26 - De tre stora kostnadsposterna och Prius-effekten i Sverige
- 01:38:06 - Sammanfattning: automatisera sparandet och sluta lura dig själv
Inga podcast-länkar är tillgängliga för tillfället. För innehållsförteckningen med tider, se fliken till vänster med längden på avsnittet.
Referens: Saknas.
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Värdet med dagens avsnitt
Du får ramverket för varför ditt sparande avgörs mer av psykologi än av börsen, och konkreta misstag att undvika hela vägen från första insättningen till uttagen som pensionär. Beteendemisstag kostar enligt forskningen runt 1–3 procentenheter i avkastning per år, men nästan ingen tror att siffran gäller dem själva.
Med Niklas Laninge
Niklas Laninge är sparpsykolog på fondroboten Opti och pratar varje vecka med kunder som vet vad de borde göra men ändå gör något annat. Han jobbar mitt i friktionen mellan vad ekonomin säger och vad hjärnan faktiskt gör. Läs mer.
Sparande är psykologi, inte ekonomi
Det dyraste i ett sparande är sällan fondavgiften utan din egen benägenhet att jämföra fel, pilla i portföljen och bryta din egen plan. En hedgefondförvaltare med fyrtio år i branschen sammanfattade det som att det tog fem år att lära sig hantverket och trettiofem att lära känna sig själv. Läs mer.
På börsen vinner icke-handlingen
Vi bär på en action bias, en stark dragning till att göra något så fort vi känner oro eller girighet, men på börsen är det nästan alltid fel eftersom icke-handling är den vinnande strategin. Alternativkostnaden är dold: att agera ger direkt en känsla av kontroll, medan att låta bli inte ger någon bekräftelse alls. Läs mer.
100 000 blir 750 000, inte 300 000
Snittpersonen gissar att 100 000 kr blir cirka 300 000 kr på trettio år vid 7 procents avkastning, men facit är ungefär 750 000 kr. Vi tänker linjärt fast pengar växer exponentiellt, ett misstag som heter exponential growth bias och som inte ens finansiella rådgivare är immuna mot. Läs mer.
Bekant förväxlas med rätt
Hjärnan förväxlar det som är bekant med det som är rätt, och eftersom medierna skriver om en marknad först efter en lång uppgång hoppar vi ofta på precis innan korrektionen. När en bred allmänhet äntligen känner igen ett namn är uppgången ofta redan tagen. Läs mer.
Omviktning är en aktiv position
Tycker du att andelen USA i en global indexfond är för hög och vill vikta om mot Sverige, då har du tagit en aktiv position mot miljontals andra investerare snarare än följt en indexstrategi. Det lömska är att hjärnan aldrig presenterar avsteget som en aktiv position, bara som något självklart. Läs mer.
Att våga spendera är lika svårt
Det största sparmisstaget i slutet av livet är att inte använda kapitalet man byggt upp, där pensionärer tar ut runt 2 procent om året när de hade kunnat ta 4 utan att pengarna tog slut. Det är exponential growth bias från andra hållet: kapitalet växer snabbare än de hinner göra av med det. Läs mer.
Ge med varm hand, inte kall
Snittarvet faller ut när mottagaren är runt 60 år, en ålder då pengarna gör betydligt mindre nytta än tidigare i livet. Värdet av pengar minskar med åldern, så att ge medan du fortfarande har hälsa och tid slår att lämna ett större arv. Läs mer.
Risk är en känsla, inte en siffra
Vi är inte de känslokalla miniräknare som ekonomiska modeller förutsätter, så risk i praktiken är en upplevelse snarare än ett objektivt mått. Ordet räntefond känns tryggt för en person och skrämmande för en annan, vilket gör att samma portfölj upplevs helt olika. Läs mer.
Könsskillnaden i risk handlar om uppfattning
Yngre män tar ofta för hög risk för att de underskattar den, medan kvinnor på gruppnivå tar för låg risk trots lång sparhorisont för att de upplever portföljen som farligare än den är. När forskningen påpekar att riskuppfattningen är känslig försvinner en stor del av könsskillnaden. Läs mer.
4-procentsregeln läses för snålt
Trinity-studien bakom 4-procentsregeln tar bara hänsyn till värsta tänkbara utfall, för att du ska klara dina trettio år. Vad den inte säger lika högt är att kapitalet med stor sannolikhet blir större efter perioden, ibland flera gånger så stort, så att bara se det värsta tänkbara utfallet får oss att leva fattigare än vi behöver. Läs mer.
Self-serving bias gäller dig med
Den största fienden är self-serving bias, idén att tankefällorna gäller alla andra men inte mig. När Jan tvingades följa upp aktiesparklubbens resultat mot index hade de inte slagit det, trots fördelen av att faktiskt mäta, något de flesta aldrig blir tvingade till. Läs mer.
Investering är ofta identitet
Vi investerar aktivt av tre skäl, inte bara för att tjäna pengar: vi nyttomaximerar, vi får ett emotionellt utlopp och vi bygger identitet. Att kalla sig investerare eller affärsängel säger något om vem man är, vilket är en stor del av förklaringen till varför så få väljer det tråkiga indexet. Läs mer.
Affärsängel-avkastningen är usel
Avkastningen på ängelinvesteringar är genomgående usel, och vanliga sparare har dessutom sämre inflöde av affärer än de stora namnen som redan får allt skickat till sig. Drivkraften är oftare identitet och spänning än ett rationellt avkastningskrav. Läs mer.
Risksuget kan kanaliseras bort
Vår inneboende riskaptit, tydligast hos unga vuxna, kanaliseras allt oftare in i finansiella instrument där krypto är en starkare dos och prognosmarknader som Polymarket den hårda spriten. Samma spänning finns i klättring, eget företag eller en dejt, arenor som ger utlopp utan att äta upp ekonomin. Läs mer.
Tristess löses genom att byta arena
Den som inte längre orkar med tristessen i ett passivt sparande behöver inte byta strategi, bara byta arena för energin. En fondrobot som sköter jobbet automatiskt tar bort frestelsen att agera när det kliar som mest. Läs mer.
Linjärt mot tre varv runt jorden
Trettio linjära steg tar dig över ett stort vardagsrum, medan trettio exponentiella steg tar dig ungefär tre varv runt jorden, ungefär så fel siktar hjärnan på lång sikt. Missförståndet gör dubbel skada: det får små belopp att kännas futtiga i början och kapitalet att kännas heligt och orörbart i slutet. Läs mer.
"Branschens riskbedömningar är utformade av jurister, inte psykologer."
"Jag vill att svenskarna ska bli ett bra spenderande folk."
"Ge hellre med varm hand än kall."
Innehållsförteckning
- Sammanfattning, guldkorn och citat (18 st)
- Sparpsykologi med Niklas Laninge: när hjärnan är dyrare än fondavgiften
- Sparande är mer psykologi än ekonomi
- Action bias: varför vi inte kan låta sparandet vara
- Vi investerar oftare av identitet än av avkastning
- Hjärnan blandar ihop det bekanta med det rätta
- Hundra tusen blir cirka 750 000, inte 300 000
- Att våga spendera är lika svårt som att våga spara
- Risk är en upplevelse, inte ett objektivt mått
- Läs vidare
- Transkribering av hela avsnittet
- Vanliga frågor (10 st)
- Communityns tankar, tips och inspel
- Relaterade sidor och annat kul
- Senaste nytt på RikaTillsammans
Denna sida uppdaterades 2 dagar sedan (2026-09-21) av Jan Bolmeson.
Sparpsykologi med Niklas Laninge: när hjärnan är dyrare än fondavgiften
Niklas Laninge är sparpsykolog på fondroboten Opti och en av mina personliga favoritgäster. Vi har pratat förr om var gränsen går mellan ekonomi och psykologi och varje gång kommer vi fram till samma sak: det är hjärnan, inte börsen, som för många av oss är mer avgörande hur det går.
Även om detta avsnitt är reklam för Opti är det ett samtal som vi hade haft ändå. Vi ser båda varje vecka massor av investerare som brottas med dessa frågor. Jag i forumet och kommentarsfält, han i kundtjänsten med kunder som vet vad de borde göra men ändå gör något annat.
Sparande är mer psykologi än ekonomi
Det viktigaste man kan göra är att acceptera om ens sparande är att det är mycket mer psykologi än ekonomi. Du kan gå in på RikaTillsammans och läsa studierna, du kan följa forskningen, men vi människor är sällan rationella. Men det är en sak att veta och en annan att göra.
Niklas säger det rakt: för vanliga sparare är de dyraste misstagen vår benägenhet att jämföra oss med fel saker, vår oförmåga att bryta vanor och vår dragning till att pilla i det som borde få vara ifred.
Jag pratade en gång med en gammal räv inom finans, en hedgefondförvaltare på absolut toppnivå i branschen. Efter fyrtio år sammanfattade han det så här: det tog honom fem år att lära sig hantverket och trettiofem år att lära känna sig själv.
Enligt Niklas är den största fienden så kallad self-serving bias, alltså idén att de där tankefällorna gäller alla andra, inte mig. Forskningen pekar mot att beteendemisstag kostar någonstans runt 1–3 procentenheter i avkastning per år, men nästan ingen tror att siffran handlar om dem själva. Jag var en av dem länge. Vi hade en aktiesparklubb i många år och eftersom jag var ansvarig tvingades jag göra uppföljningen. När jag till slut jämförde mot index hade vi inte slagit det, trots att jag hade en orättvis fördel i att faktiskt mäta. De flesta blir aldrig tvingade till den mätningen och då lever self-serving bias vidare ostört.
Action bias: varför vi inte kan låta sparandet vara
Vi människor lutar åt att alltid agera och göra saker och det är just därför sparandet är så svårt. Vi bär på en action bias, en stark dragning till att göra något så fort vi känner oro eller girighet. I de flesta delar av livet är det en styrka.
Känns gatan otrygg är det utmärkt att hjärnan säger åt dig att öka farten och ta en omväg. Är någon ledsen är det fint att reflexen säger åt dig att gå fram och ge en kram. Men på börsen är samma reflex nästan alltid fel, för där är icke-handling den vinnande strategin.
Problemet är att alternativkostnaden är dold. Agerar du får du direkt respons och en känsla av kontroll. Låter du bli får du ingenting tillbaka, ingen bekräftelse, inget kvitto på att du gjorde rätt. Vi drar parallellen till tennis, via Charles Ellis bok Winning the Loser’s Game från 1970-talet: en amatör klättrar i ranking inte genom att slå fantastiska vinnarslag utan genom att sluta göra misstag. Spela enkla slag, vänta ut motståndaren, fucka inte upp helt enkelt. Det är tråkigt och djupt ointuitivt, men ända upp till en ganska hög elitnivå är det så man vinner.
Det bästa är en icke-handling.
Niklas Laninge, sparpsykolog på Opti
Den som inte längre orkar med tristessen behöver inte byta strategi, bara byta arena. Ta energin som vill göra något åt portföljen och kanalisera den till något annat: bjud in till en återträff, testa en hobby, hoppa fallskärm. Här finns också det starkaste argumentet för en fondrobot som gör hela jobbet automatiskt, eftersom den tar bort frestelsen att agera när det kliar som mest.
Vi investerar oftare av identitet än av avkastning
Nästan ingen erkänner att de investerar aktivt av något annat skäl än att tjäna pengar, men sanningen är att vi gör det av tre. Vi nyttomaximerar, vi får ett emotionellt utlopp och vi bygger identitet. Att kalla sig investerare, affärsängel eller teknikspanare säger något om vem man är och omvärlden hjälper gärna till genom att sätta etiketten på en.
Niklas är krass mot vännerna som vill ha hans pengar till sina ängelinvesteringar: avkastningen på affärsängel-investeringar är genomgående usel och ingen av dem har bättre inflöde av affärer än de stora namnen som redan får allt skickat till sig.
Pengar är dessutom en ovanligt naken domän att vara ärlig i. Ingen säger högt att de bär vissa kläder för att verka tuffa och ännu färre erkänner att de tar finansiell risk för att de känner sig osäkra eller vill signalera något. Lägg till att din nettoförmögenhet är ett kvantifierbart mått på hur samhället värderar dig och att det är skamfullt att vara dålig med pengar, så förstår du varför folk hellre säger ”jag vill tjäna pengar” än sanningen.
Vill du vara intressantast på festen, prata om dina aktiva och helst onoterade investeringar. Vill du vara rikast på festen, investera i index.
Morgan Housel, parafraserad i avsnittet
Bakom mycket av det här ligger ett vanligt risksug. Vi har alla en inneboende riskaptit, tydligast hos unga vuxna och allt oftare kanaliseras den in i finansiella instrument istället för ut i livet. Aktier är mellanmjölksversionen, krypto en starkare dos och prognosmarknader som Polymarket den hårda spriten där du kan få svar inom fem minuter.
Det är spelande förklätt till klokskap och det sorgliga är att det finns hur många andra arenor som helst, klättring, eget företag, ideellt engagemang, en dejt, som ger samma spänning utan att äta upp ekonomin. Vill du ändå ha utlopp för det på marknaden, gör det med en liten andel, en lekhink, inte med den stora delen av sparandet.
Hjärnan blandar ihop det bekanta med det rätta
En av de farligaste tankefällorna är att hjärnan förväxlar det som är bekant med det som är rätt. Vi investerar utifrån det vi hört talas om, inte utifrån vad statistiken säger och eftersom medierna börjar skriva om en marknad först efter en lång uppgång hoppar vi ofta på precis innan korrektionen.
Under 2025 pratade Optis marknadsnördar internt om Sydkorea och silver långt innan finansmedierna upptäckte ”det sydkoreanska undret” i början av 2026. När en allmänhet äntligen känner igen ett namn är uppgången ofta redan tagen. Det här hänger ihop med ett par mekanismer som är värda att känna igen i sig själv:
- Tillgänglighet: vi tror att det vi lätt kommer att tänka på är vanligare, bättre eller mer sant än det är.
- Repetition: hör vi något tillräckligt många gånger känns det sant, vilket är hela grunden för reklam.
- Bekräftelsesökande: så fort du fått en tes hjälper hjärnan dig att se allt som stöder den och filtrera bort allt som motsäger den.
Det klassiska exemplet är när någon med en global indexfond plötsligt tycker att andelen USA är ”för hög” och vill vikta om mot Europa eller Sverige. Det känns som sunt förnuft, men det är en aktiv position mot miljontals andra investerare.
Niklas är tydlig: skriver en bankblogg att du ska ta tjugo gånger så stor position i Sverige som landets faktiska vikt i världsindex, då är det inte längre en indexstrategi, då har du sagt till dig själv att du vet bättre. Det lömska är att hjärnan aldrig presenterar det som en aktiv position, bara som något självklart. Att se sin egen omviktning för vad den är, ett avsteg från forskningen, är bland det svåraste som finns.
Hundra tusen blir cirka 750 000, inte 300 000
De flesta av oss underskattar grovt hur mycket pengar växer över tid och det misstaget heter exponential growth bias. Ställ frågan till dig själv: vad blir 100 000 kronor på trettio år med 7 procents genomsnittlig avkastning? Snittpersonen gissar runt 300 000, men rätt svar är, som Niklas uttrycker det, ungefär 750 000. Vi tänker linjärt fast pengar växer exponentiellt och skillnaden är inte liten.
En bild som fastnat hos mig: trettio linjära steg tar dig över ett stort vardagsrum, medan trettio exponentiella steg tar dig ungefär tre varv runt jorden. Ungefär så fel siktar hjärnan. Med ränta-på-ränta-effekten som motor blir avståndet absurt och just det missförståndet gör dubbel skada.
I början ser de små beloppen för futtiga ut för att motivera någon att börja spara med risk. I slutet får pensionärer kapitalet att kännas heligt och orörbart, eftersom de inte tror att det fortsätter växa snabbare än de hinner göra av med det.
| Sparat belopp | Genomsnittlig gissning | Ungefärligt facit (7 %, 30 år) |
|---|---|---|
| 100 000 kr | cirka 300 000 kr | cirka 750 000 kr |
Niklas påpekar att inte ens proffsen är immuna. I en tysk studie fick även finansiella rådgivare göra samma matteövning och de hade rejält fel när de skulle uppskatta hur mycket pengar som faktiskt byggs upp på lång sikt. Om de som har det som yrke missar den exponentiella effekten, hur ska då vi andra intuitivt fatta den? Svaret är att vi inte gör det och därför behöver vi rita upp den, gång på gång.
Att våga spendera är lika svårt som att våga spara
Det största sparmisstaget i slutet av livet är att inte använda pengarna man byggt upp. Niklas pratar med äldre som lever på sin pension men låter ISK-kontot stå orört, som om kapitalet vore heligt och som tar ut runt 2 procent om året när de hade kunnat ta 4 utan att det tagit slut. Samtidigt oroar de sig för att pengarna inte ska räcka, trots att kapitalet växer snabbare än de gör av med det. Det är exponential growth bias igen, fast från andra hållet.
Jag hjälpte en gång en kvinna med en enkel Excel-övning där varje kolumn var ett år av hennes pension. Hennes stora dröm var att resa till Galápagos och i kalkylen hade hon råd att åka, av misstag, varje år och ändå fanns pengar kvar. Hon satt helt stel i stolen. Hon hade tvekat att åka en enda gång. Det är just den insikten branschen behöver bli bättre på att förmedla, för svenskarna är ett fantastiskt sparande folk men ett uselt spenderande folk.
Jag vill att svenskarna ska bli ett bra spenderande folk.
Niklas Laninge, sparpsykolog på Opti
En del av det är vanans makt, som är notoriskt svår att bryta och en del är arvsmotivet. Här är jag och Niklas överens om något lätt provocerande: snittarvet faller ut när mottagaren är runt 60 och vad ska du egentligen med pengarna till då? Ge hellre med varm hand än med kall.
Niklas talar av egen erfarenhet efter att ha ärvt sin pappa och tänkt att han hellre hade haft en mer generös förälder än ett större arv. RT:s studie om att pensionärer spenderar för lite av sitt sparkapital pekar åt samma håll, liksom forskningen om att fel sorts spenderande gör oss olyckliga. Värdet av pengar minskar med åldern och det är värt att påminna sig om medan du fortfarande har både hälsa och tid.
Risk är en upplevelse, inte ett objektivt mått
Vi är inte de känslokalla miniräknare som ekonomiska modeller förutsätter och därför är risk i praktiken en känsla snarare än en siffra. Säger du ”räntefond” till en person känns det tryggt och till och med tråkigt, medan samma ord får någon annan att rygga tillbaka. Niklas berättar om forskning på riskbedömning som visar att branschens lämplighetstester mest fångar attityd till risk, inte hur riskfyllda vi faktiskt upplever olika tillgångar vara och att de därför ofta missar målet. Som han formulerade det i en egen text: riskbedömningarna är utformade av jurister, inte psykologer.
Konsekvensen syns åt två håll. Vissa, ofta yngre män, upplever en bred global portfölj som så tråkig att de tar alldeles för hög risk för att de underskattar den. Andra, på gruppnivå ofta kvinnor, upplever samma portfölj som mycket farligare än den är och hamnar i för låg risk trots lång sparhorisont. Det intressanta är att när man i forskningen helt enkelt påpekar att riskuppfattningen är känslig, försvinner en stor del av könsskillnaden. Det handlar alltså inte om att den ena gruppen ogillar risk mer, utan om att de uppfattar risken fel.
Den vanligaste missen i riskuppfattning i RT:s eget community rör 4-procentsregeln. Många läser den som att 4 procents uttag per år ska räcka i trettio år och stannar där. Men Trinity-studien bakom regeln tar bara hänsyn till värsta tänkbara utfall, för att du ska klara dina trettio år. Vad den inte säger lika högt är att det finns mycket stor sannolikhet att kapitalet faktiskt blir större efter perioden, ibland flera gånger så stort. Att bara se det värsta tänkbara utfallet är i sig en miss i riskuppfattningen och den får oss att leva fattigare än vi behöver.
Få guldkornen direkt i din inkorg
Häng med 70 000+ andra prenumeranter som varje vecka får våra bästa tips, guldkorn och idéer om privatekonomi, sparande och investeringar — direkt i mejlen.
Läs vidare
Om du vill fördjupa dig i psykologin bakom sparandet eller i konsten att både bygga och använda ett kapital har vi samlat våra mest relevanta sidor här:
- Investera rätt och lätt – varför forskningens råd nästan alltid slår finansbranschens.
- Var inte rädd för rätt risk, omfamna den – de fem pengariskerna, inklusive den beteenderisk du själv står för.
- Fyra-hinkar-modellen – strukturen som ger plats för en lekhink utan att äventyra sparandet.
- Rikedomstrappan: 6 nivåer av rikedom – varför råd som funkar på en nivå kan skada på en annan.
- Ränta-på-ränta-kalkylatorn – se den exponentiella effekten själv istället för att gissa.
- Pensionärer spenderar för lite av sparkapitalet – studien bakom poängen om att våga göra av med pengarna.
- 4%-regeln och Trinity-studien – vad uttagsregeln egentligen säger och inte säger.
Transkribering av hela avsnittet
Nedan har vi transkriberat hela avsnittet för dig som hellre läser än tittar eller lyssnar. Den är gjord med AI så den är inte ordagrann, utan fokus har varit på läsbarhet.
Visa hela transkriberingen
Innehållsförteckning
Nedan följer en grov innehållsförteckning för transkriberingen.
- De lurigaste sparmisstagen syns inte på kontot
- Varmt välkommen tillbaka
- Fem år att lära sig hantverket, trettiofem att lära känna sig själv
- Nybörjaren gillar enkelheten, experten gillar rörmokeriet
- "Det gäller inte mig" – self-serving bias
- Därför betalar vi för det vi skulle kunna göra själva
- Action bias och rädslan att missa
- Den dolda alternativkostnaden
- Vi är inga känslokalla miniräknare
- Tre skäl att investera, men bara ett vi erkänner
- Att säga sanningen till någon som lurar sig själv
- Pengar som identitetsmarkör
- "Vill du vara rikast på festen? Investera i index"
- Risksuget och prognosmarknader
- När spänningen blir spelande
- Döm inte beslutet på utfallet
- Marknaden gör dig ödmjuk
- Även indexspararen gör omedvetna avsteg
- Hjärnan bekräftar din tes
- Vi investerar i det vi hör talas om
- Du vinner genom att inte göra misstag
- Skaffa en hobby för risksuget
- Måste man bränna sig själv för att lära?
- Bottenplattan kan vara kvar
- Vi tänker linjärt, inte exponentiellt
- Hundra tusen och pengar som känns heliga
- Galápagos-övningen
- Fyraprocentsregeln räknar bara med värsta utfallet
- Fondroboten skyddar inte mot allt
- Rådgivare light, och det vi inte ser
- Utdelningsfonder och mental bokföring
- Ge med varm hand
- Varför är vi så dåliga på att spendera?
- Tolv kronor som känns bättre än femtiotusen
- Ditt största sparutrymme
- Mönster i spardatan
- Friendflation och den konträra sparpsykologen
- Svensexan för tjugofemtusen
- Rationaliseringen: irrationellt eller superrationellt?
- Riskbedömningar gjorda av jurister, inte psykologer
- Det sämsta rådet: binda halva bolånet
- Single action bias och de tre stora utgifterna
- Sverige och det synliga konsumtionsbeteendet
- På återseende
De lurigaste sparmisstagen syns inte på kontot
Jan: De lurigaste sparmisstagen är de misstag som inte syns på kontot. Det handlar inte om att man har valt fel fond med en för hög avgift, även om det såklart också är viktigt, utan om de misstag som inte syns för att de handlar om beteende och psykologi. Och det kluriga är att vi är sjukt duktiga på att intala oss själva att den typen av beteendemisstag, nej, det är sånt som andra gör. Det rör inte mig, för jag har gjort det här länge, jag går inte i den fällan.
Jan: Det är ungefär som den klassiska undersökningen där nittio procent av de svenska bilförarna anser sig köra bättre än snittet. I det här avsnittet gästas jag av Niklas Laninge. Han är sparpsykolog på Opti, och avsnittet är också reklam för och sponsrat av Opti. Niklas är en av mina favoritgäster, för vi delar uppfattningen att pengar egentligen handlar mer om psykologi än om ekonomi, och att det första steget är just acceptansen: det är psykologin och beteendet som oftast ställer till det för oss.
Jan: Så i det här avsnittet får du snarare hänga med bakom kulisserna när jag och Niklas tar en fika och snackar om våra egna misstag. Vi pratar om misstag vi har sett i sociala medier och på andra ställen. Samtidigt som tonen är ganska lättsam och skämtsam är det ändå allvarligt, för det finns studier som visar att beteendemisstagen kostar mellan en och två procentenheter per år. Över tid blir det tiotusentals, eller till och med hundratusentals, kronor.
Jan: Det blir högt och lågt, allt från att faktiskt börja våga använda sina pengar till att fokusera på rätt saker. Och som Richard Feynman sa:
"Lura inte dig själv, men kom ihåg: du är också den som är enklast att lura."
Jan: Jag ska inte prata så mycket mer. Här kommer Niklas och avsnittet, så ses vi sen i kommentarerna.
Varmt välkommen tillbaka
Caroline: Varmt välkommen till RikaTillsammans-kanalen, som handlar om allt som är roligt med privatekonomi och livet. Varje vecka delar vi med oss av våra erfarenheter, vår livsresa, våra framgångar och våra misstag, så att du ska kunna göra din ekonomi, ditt sparande och ditt liv lite rikare. Vi som driver den här kanalen heter Caroline och Jan Bolmeson.
Jan: Varmt välkommen tillbaka, Niklas.
Niklas Laninge: Tack så jättemycket.
Jan: Du är en av mina personliga favoritgäster. Att få prata sparande och psykologi samtidigt, det kan inte bli bättre. Men du, som sparpsykolog: vad upplever du är det viktigaste som fler borde veta om till exempel pengar, sparande eller beteende?
Niklas Laninge: Det absolut viktigaste tycker jag är att man måste acceptera att det är mycket mer psykologi än ekonomi i det hela.
Jan: Fan också.
Niklas Laninge: När man väl har accepterat det… För jag menar, man kan ju gå in på RikaTillsammans och läsa de här studierna. Man kan börja följa Opti, för där delar vi likadant. Man kan matas med förståelsen att de beteendemisstag som kostar oss vanliga investerare framför allt handlar om vår benägenhet att jämföra oss med fel saker, vilket tär på sparkvoten och gör att vi inte kan spara så mycket. Och det är vår oförmåga att bryta vanor som gör att vi senare i livet inte använder våra pengar. Vi kan rabbla studierna, men steg ett är att acceptera att det är jättemycket psykologi som står i vägen för dig och ditt rika liv. Det är kärnan.
Fem år att lära sig hantverket, trettiofem att lära känna sig själv
Jan: Vet du vad det roliga är? Jag pratade med en gammal räv inom finans. Han var inte psykolog utan hedgefondförvaltare, alltså elitserien av vad man kan vara inom finans. Och han sa: "Jan, nu har jag gjort det här i fyrtio år, och min insikt är att det tog mig fem år att lära mig hantverket.
Det tog mig fem år att lära mig hantverket. Det tog mig trettiofem år att lära känna mig själv."
Niklas Laninge: Det tycker jag är… Jag brukar prata om den här Dunning-Kruger-effekten, som säkert många lyssnare känner igen. För noviser som börjar sätta sig in i något går den upplevda kompetenskurvan upp så jäkla snabbt. Och sen tar det trettiofem år att få syn på allt man inte kan. Det ser man bara när man är expert. Jag gillar att prata med Optikunder som säger: "Vet du vad? Jag spelade spelet runt noll-noll. Det var teknikaktier, det var teknikfonder. Men jag har fattat att det finns andra saker jag hellre vill göra än att ha koll på börsen, och jag är inte så bra på det." Det är oftast de som har vandrat igenom det man kallar Mount Stupidity.
Jan: Och det roliga med Mount Stupidity är att man inte vet när man står där. När man står på Mount Stupidity tycker man ju att man är kungen i världen.
Niklas Laninge: Det finns bara ett sätt att ta reda på det: prata med folk som du verkligen vet är experter, för att få syn på kunskapsluckan.
Nybörjaren gillar enkelheten, experten gillar rörmokeriet
Jan: Det är roligt, det här avsnittet har inte alls gått dit jag tänkte, men låt oss utforska det tillsammans. Jag driver en tes. Jag gillar fondrobot, jag gillar er. Min upplevelse är att de som väljer fondrobot är de som är precis nybörjare och just har satt i gång. Och sen är det de som jag gärna vill sätta mig själv bland, de som har gjort det här i trettio år och har fattat: jag är inte bättre än marknaden. De som är svårast att värva till en fondrobot är de som inte längre är nybörjare men ännu inte kommit till expert.
Jan: Jag brukar säga: tre år in på sin sparkarriär, men ännu inte efter tio år. En klassisk kommentar jag fick nyligen: "Jag började med indexfonder och fondrobot, men sen tyckte jag inte det var så roligt och det gav inte så mycket, så jag började investera själv, och nu har jag slagit börsen de senaste tre åren. Det har gått jättebra." Och då börjar man ta djupa andetag.
Niklas Laninge: Du har helt rätt. Om man tittar på de nöjdaste kunderna (och jag pratar med jättemånga kunder, det finns en möteslänk man kan boka om man vill snacka med mig) så är det precis som du säger. Det är de som är i början av sin sparkarriär, som antingen inte trodde att de skulle kunna ha en sparkvot att tala om, eller de som säger: "Vad skönt, jag har alltid bara legat på transaktionskontot och samlat, sen jag hittade er." Och sen är de nöjda de som vill bevara en förmögenhet, som är decennier in och bara känner: gud vad skönt att jag kan slippa det här nu. Och så har vi de där mitt emellan.
Jan: Jag brukar säga att de första gillar enkelheten, och de sista gillar rörmokeriet.
De första gillar enkelheten, och de sista gillar rörmokeriet.
Niklas Laninge: Verkligen. Det roliga är att när man pratar med experterna, de som har levt igenom det och försökt spela spelet själva, då kan man verkligen prata om vilket index de följer. De kan höra av sig: "Gud, vad spännande nu när kakao går in i Bloomberg Commodities. Vad kul att ha exponering mot kakao." Och det är superkul att de tycker det.
Jan: Thank you, one person.
Niklas Laninge: Exakt. Det är verkligen rörmokeriet, och de kan uppskatta det. De andra uppskattar enkelheten. Men utmaningen ligger i mitten. Jag kommer ihåg när jag började på Opti att en bekant sa: "Ja, Opti, jag kommer ihåg när jag hörde om er i RikaTillsammans. Vi började direkt med familjens barnspar. Men sen tyckte jag det var kul, så nu håller jag på lite själv hos nätmäklarna." Och jag bara: nej, nej, det var ju inte meningen.
"Det gäller inte mig" – self-serving bias
Jan: Hur förklarar man värdet? Det är bara att gå in på RikaTillsammans-forumet, så är frågan ofta: hur kan en fondrobot som Opti motivera sitt värde? Då försöker jag prata om alla de andra värdena. Det finns massor av studier, som vi säkert kommer in på, som säger att beteendemisstag kostar mellan en och tre procentenheter i avkastning per år. Men där känns det som att det finns en fälla som får en att tänka: "Nej, jag gör inte ett beteendemisstag."
Jan: För jag levde själv med den länge, och för mig var det brutalt jobbigt när jag insåg det. Vi hade en aktiesparklubb i många år, och när jag jämförde med index de senaste åren hade vi inte slagit index. Och då hade jag ändå en orättvis fördel: jag var ansvarig för klubben och behövde redovisa för de andra, så jag blev tvingad att göra uppföljningen. Andra blir ofta inte tvingade till det. Hur hänger det ihop psykologiskt?
Niklas Laninge: Vi hoppas ju att det här avsnittet ska göra någon smått intresserad av Opti. Men om man tänker på psykologin som ligger emot en automatiserad tjänst som fondroboten: det vi har att kämpa mot är framför allt känslan av att "jag är inte som alla andra". Vi kallar det för self-serving bias. Alla andra må drabbas av de här tankefelen, alla andra finns i den där siffran att det kostar 1,5 procent av avkastningen på grund av beteendemisstag. Men det gäller inte mig. Precis som du är inne på. Det är väldigt klassisk psykologi.
Därför betalar vi för det vi skulle kunna göra själva
Niklas Laninge: Det är samma sak om man drar en parallell till en annan, lite dyrare tjänst. Jag går till ett CrossFit-gym där vi tränar i grupp. Det är i Stockholm, så det kostar 1 500 kronor i månaden. Mina vänner som också är tekniska fysiker, säger: "Gud, vad får du? Du får en lista och så gör ni det i grupp. Varför betalar du ett sånt överpris?" Men jag skulle aldrig kunna göra det här utan de tolv personerna. Annars skulle jag inte ta mig upp ur soffan, det skulle regna och jag skulle skylla på det, eller jag skulle göra fel och skada mig.
Jan: Jag har PT, för jag hatar mig själv lite varje gång jag går dit. Jag är tvungen att betala för det, för annars dyker jag inte upp. Och det kommer väl med åldern, jag börjar snart bli femtio. Det ter sig inte som att jag dyker upp på gymmet när jag inte har en PT. Samtidigt har jag fortfarande min tjänstepension hos en nätmäklare, och där märker jag att jag ändå gör mina tio, tolv, femton transaktioner per år.
Niklas Laninge: Oj då. Wow.
Jan: Jag vet att jag inte borde, men så kommer det: nu har den här ETF:en sänkt sin avgift, eller den här följer nu ett IMI-index som är lite bättre än ett MSCI ACWI-index. Och så pillar jag på skiten.
Niklas Laninge: Det är väl någonstans den andra saken. Människan är handlingsorienterad. Vi har den här action bias i oss, och den är jättebra på jättemånga områden i livet som inte är investeringar, och i viss mån konsumtion. Vi är så himla handlingsbenägna när vi känner att en möjlighet dyker upp eller att vi känner en rädsla.
Action bias och rädslan att missa
Niklas Laninge: Bara under min tid på Opti har det hunnit vara några kriser, korrektioner och krascher, och då väcker det rädsla hos folk. Tänk om jag går miste om något? Nu är det datacenter-tåget som är på väg att gå, nu noteras AI-bolagen. FOMO kommer, och då blir man handlingsorienterad, för på kort sikt är det ett sätt att få bort känslan. Det är en sorts falsk trygghet, för man har egentligen aldrig en jämförelsegrupp.
Jan: Hur menar du?
Niklas Laninge: Om man inte har kvar sin fondrobot eller sin indexfond att jämföra med, då kan man inte se vad action bias kostar en. Det var bara för att nämna lite av psykologin vi i fondrobotbranschen har emot oss. Jag förstår att det är jobbigt när folk jämför oss med globalfonder. Montrose var ju ute till exempel, det är ett systerbolag till oss eftersom vi delar samma externa ägare, och när de kommer med en globalfond och pressar priserna ytterligare, då är det den jämförelsen folk gör. På samma sätt som när folk ser mitt CrossFit-abonnemang för femtonhundra och säger: "Jag går till Friskis för tvåhundranittio."
Jan: Jag betalar åtta gånger mer.
Niklas Laninge: Och det är äpplen och päron. Det går inte riktigt att jämföra.
Den dolda alternativkostnaden
Jan: Men hur ska man göra? Jag upplever ofta att alternativkostnaden är dold. Om jag agerar gör jag något och får direkt respons. Men om jag inte agerar blir det mycket svårare att få bevis för vad jag faktiskt har gjort.
Niklas Laninge: Det är väl en av anledningarna till att vi gillar RikaTillsammans. Ett bokmärkt inlägg är ju Avanzianen.
Jan: Mätt mot index.
Niklas Laninge: Exakt. Den typen av folkbildning fyller en funktion. Problemet är inte bara att kostnaden för beteendemisstagen inte syns, utan att ett bra år så går gör-det-självaren som väljer aktivt ändå i plus. Det ser man i Avanzianen: investerar de hundra kronor så har de hundrasex kronor, och det är plus.
Jan: Exakt.
Niklas Laninge: Men de hade kunnat ha hundraåtta. Förlusten syns inte, och valet ser ut att ha belönat sig. Och tyvärr gäller samma sak åt andra hållet. Innan jag började på Opti konsultade jag mot Pensionsmyndigheten, ett kanonställe. Då pratade jag med jättemånga PPM-väljare som hade valt helt riskfria placeringar, trots en sparhorisont på plus tjugo år. Vi ville förstå varför, och svaret var: "Det har ju alltid sett bra ut, det har alltid gått plus."
Vi är inga känslokalla miniräknare
Niklas Laninge: Det där är ett tankefel som grundar sig i att vi när vi tänker på risk måste ta hänsyn till att folk inte är de beslutsmaskiner vi gärna tror att de är.
Jan: Vad var det du brukar säga? Kylig, känslokall.
Niklas Laninge: Exakt, men så är vi ju inte. Vi är inte den känslokalla miniräknaren. När du ser en räntefond känner du kanske att det inte är någon risk, att det till och med är tråkigt. Men väldigt många där ute tänker: "Oj, okej, en fond, det är placerat." Bara där låter det väldigt riskfyllt. Ens riskradar är mycket känsligare, och det är något man måste kalibrera för den breda massan. Förlåt att jag kallar er massan.
Jan: Shoot, shoot, shoot.
Niklas Laninge: Men just alla de här tretusen miljarderna som ligger på spar- och transaktionskonton.
Jan: Du vet att det är mer pengar som ligger på bankkonto än i fondandelar.
Niklas Laninge: Det är helt bisarrt. Forskarsjälen i mig blir alltid nyfiken: kanske har alla jättemycket oförutsägbara utgifter, kanske har alla sjuka hundar? Men nej, jag skulle säga att psykologin är den större förklaringen, inte livsstilsval. Och det är jättejobbigt. Det är primärt för dem Opti finns, dem vi måste påminna om att för att du ska ha ett rikt liv måste du ta hjälp för att bemästra den psykologi som håller emot dig.
Tre skäl att investera, men bara ett vi erkänner
Jan: Sen upplever jag att det i forumet eller communityn ofta blir att vi pratar förbi varandra utifrån olika perspektiv. Ett sånt perspektiv har jag fattat genom Flocken, det nätverk jag och Moa driver, där jag har haft ganska djupa samtal för att förstå hur livet ser ut för någon som har gjort en exit. Det var en som hade byggt företag och gjort exit, fått pengar, och sen undrade: vad ska jag göra nu på dagarna? Och så började han investera sina pengar. Det var en utmaning, han fick lära sig saker och vara kvar i sin bransch. Men ju mer jag lyssnade, desto mer förstod jag: han investerar inte av samma anledning som jag.
Jan: Jag investerar för att jag tycker om att sitta och hänga och prata med dig om det. Jag loggar inte ens in på mina investeringar, jag tycker inte det är kul. Det är två helt olika syften. Men någon där ute skulle säga: de investerar ju båda för att tjäna pengar.
Niklas Laninge: Visst.
Jan: Så kan det inte också ibland vara så att vi blandar ihop varför vi gör det? När jag frågade honom sa han "jag gör det för att tjäna pengar", men jag tänkte: du behöver inte mer pengar, du vill bara ha något att göra på dagarna.
Niklas Laninge: Visst. Och till honom hade man kanske kunnat visa en lista över avkastningen för alla private equity-bolag, och sen ta med alla venturebolag, och sen titta på hur avkastningen egentligen ser ut för affärsänglar. Den är jättedålig. Superdålig. Så om det är för att tjäna ännu mer pengar, då lurar man sig själv.
Att säga sanningen till någon som lurar sig själv
Jan: Men när du ser någon som uppenbart lurar sig själv, hur gör du då? Jag tycker det är jättesvårt. Förr försökte jag knacka på akvariet, men folk blir ofta jättearga.
Niklas Laninge: Det är så roligt, för det var bara några månader sen som en vän som gjort en exit och satt ihop en liten ängelinvesterarlåda ville ha mina pengar till den. Honom känner jag väl, så där kan jag vara ganska krass. Jag sa: nummer ett, ängelinvesteringar är inte sättet att bygga en förmögenhet. Nummer två, jag förstår att du tycker det är jätteroligt att träffa folk och vara ängelinvesterare, men kan du se mig i ögonen och säga att det är värt tvåhundrafemtiotusen av Niklas Laninges pengar för att du ska få gå runt på event? Och då börjar han flacka med blicken.
Niklas Laninge: Sen sa jag nummer tre: vi vet att det viktigaste för en affärsängel är inflöde av affärer, alltså att det kommer prospekt till en. Kan du titta mig i ögonen och säga varför du skulle ha ett bättre inflöde av affärer än till exempel Klarna-Sebbe? Han är ändå ett namn, hans DM är säkert fullt, och han gör också jättedåliga ängelinvesteringar till hundra procent. Varför skulle du ens vara i närheten av det inflödet? Och då blir svaret: "Det här är det jag vill göra. Jag tycker att det är kul."
Jan: Och det är okej.
Niklas Laninge: Det är verkligen okej. Det är en av anledningarna till att man investerar.
Jan: Exakt. De tre skälen är nyttomaximerande, ett emotionellt utslag (jag vill lära mig saker, vara med, träffa människor) och det tredje är identitet. Vad säger mina investeringar om mig? Jag är en affärsängel, jag är en teknikinvesterare. Men den här fällan är enormt stor, och man får ingen tydlig återkoppling på att man sitter i den.
Pengar som identitetsmarkör
Niklas Laninge: Man kan ta det till något betydligt mindre laddat. Varför har du på dig de kläder du har på dig? Ingen skulle säga "för att jag vill framstå som tuff". Det tar emot att säga. Eller "jag är osäker".
Jan: Jag är osäker, så jag vill se ut som alla andra.
Niklas Laninge: Jag vill signalera något. Det är jättenaket att erkänna. Och så tar man in det i en domän där alla redan har lite latent ångest över pengar och där det redan finns ett rätt och fel. Det kommer in i vad man är värd, ett kvantifierbart mått på hur samhället ser på oss. Det är en norm att man ska vara smart med sina pengar, och skamfullt att vara dålig på det. Då är det självklart att folk skyddar sig själva genom att säga: "Nej, jag vill ju tjäna pengar."
Jan: Jag vill gå plus.
Niklas Laninge: Precis. På samma sätt som gör-det-självarna är ganska duktiga på att visa sina avkastningar när vi ses. De har flera olika ISK:n, flera portföljer, och den de slänger upp framför mig på en middag är just den som har gått bra. Samma sak med ängelinvesterare: de har massa olika mått för att säga att det går bra, att det pekar åt rätt håll.
Jan: Exakt. Jag tror det var Feynman, fysikern, som sa: "Lura inte dig själv, och kom ihåg att du är den som är enklast att lura." Det är ofta den frågan jag sitter mest med själv. Och det blir extra jobbigt om man är duktig i sitt fält eller i sin vänkrets, för då får man inte ens feedbacken tillbaka, eftersom man är auktoriteten i sammanhanget. Det är ingen som påpekar något när man är ute och reser.
"Vill du vara rikast på festen? Investera i index"
Niklas Laninge: Just när det kommer till pengar, där folk har så mycket bagage, så mycket rädsla och ångest, och dessutom investeringar, ett område de flesta inte är så bevandrade i. Det är väl ett Morgan Housel-citat:
"Vill du vara intressantast på festen? Prata om dina investeringar. Vill du vara rikast på festen? Investera i index."
Niklas Laninge: Det är en otrolig genväg till att verka lite smart. Och jag har varit där också.
Jan: Jag med. Jag är inte ett dugg bättre än någon annan.
Niklas Laninge: Men om jag försöker knyta ihop säcken kring det här: de tre anledningarna till varför man investerar. Ingen erkänner att det skulle vara något annat än att nyttomaximera, alltså tjäna pengar. Och så kanske det får vara. Jag kan dock önska att fler, när det kommer till investeringar, valde alternativ som oss på Opti eller körde index, la mindre tid på det och använde det mindre som ett sätt att signalera saker. Det finns massa andra saker i världen som faktiskt kan göra livet rikt. Du kan vara intresserad av hantverk, engagera dig ideellt, starta företag, hålla på med extremsport. Det finns massa andra sätt att bygga din identitet som en häftig person, som väcker massa härliga känslor, som inte är aktier.
Jan: Aktier är ett sjukt dyrt sätt. Särskilt om man räknar in alternativkostnaden.
Niklas Laninge: Visst, man låter intressant om man på festen berättar lite om hur marknaden går, eller vilka aktier man ska äga. "Vad tror du om SpaceX IPO?" Ingen du träffar på en middag har något vettigt att tro om den, men det framstår som intressant. Håll på med bergsklättring i stället. Det är ännu mer intressant, det kostar mindre, och ekonomin snurrar på medan du nyttomaximerar på ett annat håll.
Risksuget och prognosmarknader
Jan: Du har också sagt att pengar är ett sätt att få utlopp för vår risk, inte bara att signalera identitet. Kan du utveckla det?
Niklas Laninge: Alla människor har någonstans en inneboende riskaptit, och den syns kanske som mest när vi är unga vuxna. Det är därför det inte är konstigt att när vi skämtar om vilka de värsta kunderna är (ta inte illa upp om ni lyssnar) så är det de här tjugotreåringarna som bara: "Fondrobot, säkert AI och teknik, jag hoppar på. Men vad är min alfa?" Det var aldrig i löftet att du skulle jaga alfa här, du investerar i index. Men det jag vill säga är att jag tycker det är lite synd att suget efter risk allt oftare kanaliseras in i finansiella instrument.
Niklas Laninge: Risk är ju kul. Det är spänning, det är nerv, man testar sig fram. Aktier är mellanmjölksversionen av det. Men kryptovalutor: vi har sett en boom, en bust och sen en boom igen. Och nu när det kommer sådana här…
Jan: Polymarket.
Niklas Laninge: Exakt, hela prognosmarknaden. Helt plötsligt kan man ta så mycket risk, få utlopp för spänningssuget framför skärmen. Och jag tycker det är lite sorgligt, för det finns så himla många andra områden som gör livet rikt på riktigt. Man kan starta ett bolag, skriva en blogginlägg, kommentera på Aftonbladets artiklar eller gå ut på dejt. Jag vet inte om summan av risksug är densamma, det vet jag för lite om. Men det är lite problematiskt när man kan söka spänning i en app när som helst, med inramningen att det är finansiellt, det är tillsyn, det är struktur, det är till och med lite smart. Men man gör det för att man tror att man ska tjäna pengar också. Det kan man bli lite deppig av.
När spänningen blir spelande
Jan: Tack och lov har de väl inte kommit hit än, de här prognosmarknaderna. Jag vet att det är stort i USA och att det är ett problem. Du kan satsa på något och få svar om fem minuter.
Niklas Laninge: Ja visst.
Jan: Det måste vara sjuka kickar. The Atlantic hade en artikel om en journalist som sa: "Jag kommer ha koll, med psykologer och sånt." Men ett halvår in var han helt körd.
Niklas Laninge: Och vi har en del skandaler i Sverige när det kommer till insiderhandel och sånt. Polymarket, till exempel: så sent som i dag läste jag att en hade vunnit 1,2 miljoner dollar på att satsa på vad som skulle bli årets mest googlade ord. Det visade sig att han som vann var sökordsingenjör på Google och hade datan. De hittade honom tack och lov och har bötfällt honom rejält. Men det är en farlig arena att ge sig in på, inte minst om man ger sig in i tron att man ska göra smarta saker och göra en prognos om vart marknaden är på väg. Det är spelande. Det är mer likt att gissa vem som får första hörnan mellan Malmö FF och något annat lag.
Döm inte beslutet på utfallet
Jan: En annan fälla, när vi är inne på beslut: något jag upplever att många missar, och som jag själv gjorde i femton år, är att man utvärderar beslut på utfallet. Blev det rätt utfall är jag smart, blev det fel utfall är jag dum, trots att det egentligen kan vara precis tvärtom.
Niklas Laninge: Det som brukar hända är att blev det fel utfall, då hittar hjärnan snabbt som tusan en extern omständighet till varför det blev så.
Jan: Har jag fel så är det inte mitt fel.
Niklas Laninge: Nej, exakt.
Jan: Och har jag rätt så är jag smart. Det är så pinsamt. När jag hade fel var det inte jag som hade fel, utan då hade jag bara otur.
Niklas Laninge: Och än värre är att det finns en liten tankefälla som kan drabba oss åt andra hållet. Om du, Jan, har rätt i en aktiv placering, då tänker jag: "Fan, nu hade Jan tur igen", inte att Jan var smart. Och hade du fel, då tänker jag: "Jag visste det, Jan är så jävla korkad." Det är en jobbig skyddsmekanism vi har i oss. Ju mer medveten man är om psykologin och tankefällorna, desto mer ödmjuk varelse blir man förhoppningsvis.
Marknaden gör dig ödmjuk
Jan: Jag brukar skoja om att marknaden har en tendens att göra en ödmjuk. Bland det värsta som kan hända en sparare, jag tror det till och med kallas winner's curse, är att man gör vissa saker och det går jättebra, och så upplever man att det var ens egen förtjänst. Det är bara sju, åtta år sedan jag var där senast. Vi hade investerat i ett bolag innan IPO och det gick upp åtta gånger. Och i efterhand säger jag: jävla tur att det kraschade åttio procent, för jag blev så bränd att jag inte gjorde om det flera gånger. Hade det inte kraschat hade jag upprepat det.
Niklas Laninge: Köpt en Patagonia-väst, åkt upp till Stockholm och minglat på inkubatorerna.
Jan: Lite så, ja.
Niklas Laninge: Det är en tangent igen, men jag tycker det är lite olyckligt med aktiva investeringar, för man får förstärkning från så många håll. Man framstår som intressant, har man tur kan man tjäna pengar, och dessutom tillskriver omvärlden gärna en rollen som "investeraren Jan Bolmeson".
Jan: Eller experten.
Niklas Laninge: Eller ängelinvesteraren, eller teknikspanareen. Folk tillskriver gärna det, och då kommer identiteten från båda hållen: man vill ha den själv och andra tillskriver den. Och förr eller senare har man kanske inte turen på sin sida.
Även indexspararen gör omedvetna avsteg
Jan: Med risk att jag gör halva communityn, eller i alla fall forumet, pissed off: nu pratar vi om aktivt, där alternativet är fondrobot eller enskilda aktier eller krypto. Men jag upplever det här även bland dem som blir gör-det-självare med egna indexfonder.
Niklas Laninge: Just det.
Jan: Man börjar bygga själv, hoppar mellan indexfonder, eller tänker: nej, nu är det lite mycket exponering mot USA i indexfonderna, så jag ska luta lite mot Europa.
Niklas Laninge: Det var så sent som nyligen, en annan malmöbo som jag gillar jättemycket, Björn Jeffery, som är techanalytiker på Svenska Dagbladet. De snärjde in sig i en indexdiskussion. Jag tror man pratade om SpaceX IPO och så började man prata om indexets vikter. När han kom in i det, "de här indexarna är viktade mycket mot USA, och då kanske man känner att man vill…", då gör man ju ett aktivt avsteg. Ser du inte att du tar en aktiv position mot marknaden när du säger att USA i världsindex är sextioåtta, sjuttio procent, och tycker att det är för mycket och vill blanda ut det med mer emerging markets eller mer Sverige? Då är det inte längre en indexinvestering. Då har du tagit en aktiv position, och då har du sagt till dig själv att du tror mer.
Jan: Du och jag kan se det från sidan. Jag har läst studier, skrivit om studier, intervjuat professorer, och till och med jag kan få den känslan ibland: nu ska jag nog inte investera. Det är enormt svårt att man inte ens ser att man tar en aktiv position mot miljoner investerare. Man upplever bara att man gör något som är sunt förnuft.
Hjärnan bekräftar din tes
Niklas Laninge: Det kan man läsa om hos var och varannan nätmäklare, eller på bankernas blogginlägg: hur ska jag bygga min fondportfölj? Alla säger typ samma sak: basen i en global indexfond, sen kanske en femtedel Sverige, och så kryddar du med lite emerging markets. Men om vi nu har den här forskningen, modern portföljteori, så försök spegla marknaden så gott det går. När man då skriver att man ska ta tjugo gånger så stor position i Sverige jämfört med vad landet faktiskt utgör på en global marknad, då är din strategi inte längre att följa världsindex.
Jan: Men vad är det min hjärna håller på med? Jag blir nyfiken. Det är som klimathotet: nittionio procent av alla forskare säger att det finns ett klimathot, och sen ska Aktuellt bjuda in båda sidor och man tar in en klimatförnekare, och så tycker man att det är jämnt vägt. Det är något i hjärnan som gör en liten avvikelse jättestor.
Niklas Laninge: Det är massa saker i gång samtidigt, så klart. När man avviker från det breda indexet får man en tes, och vi vet att hjärnan gärna förstärker våra teser. Den hjälper oss att se att just din tes, Jan, minsann är rätt: nu är det fler som varnar för att USA har en stor del, det kommer en nyhet om statsskulden. Och så får man alla de små bekräftelserna, samtidigt som hjärnan parallellt har filtrerat bort allt som går emot dig.
Jan: Som du också har hört, men inte noterat.
Niklas Laninge: Precis. Det är en stor anledning till att man kan fatta beslut som man rationellt alltid har känt är fel. Man får en liten tes, känner att det borde vara så, och helt plötsligt omges man av bevis för att man har rätt. Och då kommer action bias igen: man får en känsla, av oro eller girighet, och för att bli av med känslan agerar man. Det är jättebra på alla andra områden än investeringar. Går du på en läskig gata är det jättebra att hjärnan säger åt kroppen att öka farten och ta en omväg. Är någon ledsen är det superbra att du går fram och ger en kram. Men när det kommer till investeringar ser vi gång på gång att en icke-handling hade varit bäst.
Vi investerar i det vi hör talas om
Jan: Du sa något i vårt församtal om att hjärnan blandar ihop det som är bekant med det som är rätt.
Niklas Laninge: Den får man brottas med ständigt. Ett klassiskt exempel handlar om index och aktiva avsteg. Anders Wallace hos oss är kanske den kollega jag pratar mest med, och han följer alla världsmarknader.
Jan: Han är nörden på Opti.
Niklas Laninge: Som man också kan träffa, om man vill träffa en nörd. Jag brukar fråga: "Anders, kan du inte berätta något kul om någon marknad? Vilken har gått bäst, vilken har gått sämst?" Under 2025 har vi pratat mycket om Sydkorea, typ otroliga ökningar, och silver likaså. Vi tar inga positioner i det, för det är inte det vi gör, men vi noterar att det händer en massa grejer. Sen klipper vi till början av 2026, då Dagens Industri och annan finansmedia börjar skriva om det sydkoreanska undret och om silver. Och då blir det helt plötsligt bekant för allmänheten.
Niklas Laninge: Det är därför inte konstigt att folk hoppar i ett enskilt innehav, en Nvidia, en råvara som silver, eller en marknad som Sydkorea, när det har varit en lång uppgång, för det är då folk börjar skriva om det. Man tror att det är bra för att det är tillgängligt, trots att det statistiskt sett pekar på att en korrektion kommer, vilket det så klart gjorde. Men den fakta har vi inte lika tillgänglig som det vi hör om. Och vi investerar ofta baserat på det vi hör om.
Jan: Var det inte också så att om vi hör något fler gånger, då aktiverar det system ett i hjärnan, och repetition är en heuristik? Hör vi det många gånger måste det vara sant.
Niklas Laninge: Exakt.
Jan: Vilket gör att folk utnyttjar det i reklam.
Niklas Laninge: Det är ingen hemlighet att bolag som Opti och alla andra måste få upp en kännedom. Men man borde vara medveten som konsument att bara för att något plötsligt ligger nära till hands behöver det inte betyda att det är bättre eller sämre än något annat. Det är bara i ropet.
Du vinner genom att inte göra misstag
Jan: En sak vi pratade om: Charlie Ellis skrev en bok på sjuttiotalet som hette "Winning the Loser's Game". Det som är så svårt med sparande är, precis som du sa, att att det nästan alltid fungerar bäst att låta bli. Det är inte handling som gör jobbet här. Du vinner genom att inte göra misstag.
Du vinner genom att inte göra misstag.
Jan: Han beskrev det i tennisen: en amatör som vill förbättra sig snabbt och klättra i ranking ska, ända tills man kommer upp på elit- eller världsnivå, bara fokusera på att inte fucka upp.
Niklas Laninge: Exakt.
Jan: När du är topp tio kan du fundera på att göra det bästa slaget, men fram till dess handlar det bara om att undvika fel. Det blir så ointuitivt, för man tänker: fy fan vad tråkigt att undvika misstag. Vad tänker du om det?
Niklas Laninge: Alla som håller på med racketsport vet att det är en vinnande strategi, i rundpingis eller vad du nu tar. Bara gör inga misstag, spela lätta slag och vänta på att motståndaren gör fel. Men människan är inte funtad att spela säkert. Antingen blir vi uttråkade och vill att något ska hända, och det bästa sättet att få något att hända är att göra det själv: ta en chansning eller försöka slå en dubbel backhand trots att vi aldrig gjort det förut. Det är en väldigt tråkig och ointuitiv strategi att bara inte göra fel.
Niklas Laninge: Jag önskar att när folk får den där känslan, "det är tråkigt, jag har inte gjort något, jag borde göra något", att de tog den energin och kanaliserade den. Du behöver inte byta jobb, men ta en chans någon annanstans. Ät lunch med några, bjud in till en gymnasieåterträff. Du kan göra så mycket annat för att bli av med känslan att något kanske är fel med din portfölj, eller att du inte har tittat på den på länge.
Skaffa en hobby för risksuget
Jan: En av Sveriges mest kända aktiva förvaltare heter ju Arne Talving.
Niklas Laninge: Vad roligt, det är så han heter.
Jan: Jag har träffat honom och gillar honom jättemycket. Men till och med han brukar säga: "Skaffa dig en hobby." Han har gått danskurs och byggt sitt sommarhus i Estland. Få utlopp för det någon annanstans. Men jag upplever att det är ganska svårt, för jag tror inte att man kopplar det spontant. Det tog mig jättelång tid att fatta att jag behöver få utlopp för mina behov någon annanstans. Först börjar man identifiera dem, sen fattar man att man har försökt få utlopp för dem i sina pengar, och sen nummer tre att man ska hitta ett annat område. Jag kommer ihåg en gäst som heter Henrik Tell, som sa: vad de flesta underskattar är att det tar lång tid att bli en bra investerare.
Niklas Laninge: Ja. Eller så tar det tre minuter, om man ska komma i gång med en fondrobot.
Jan: Exakt. Och det är därför jag älskar fondroboten, för den passar i båda ändarna. Sen har jag mer eller mindre börjat förlika mig med att för många av oss, eller i alla fall för mig, behövde det gå så här. Jag började i min indexfond, sen tyckte jag att jag var mycket bättre än det, och så gjorde jag alla mina äventyr, fick på flabben, förlorade pengar, och till sist fick egot ställa sig åt sidan. Vad är viktigast: att mitt ego får rätt eller att jag har mer pengar på kontot? Och så kommer man tillbaka med mössan i hand. Men du upplever att vissa insikter är svåra att förstå genom att bara lära sig dem, utan att man behöver uppleva dem?
Måste man bränna sig själv för att lära?
Jan: Måste vi uppleva alla problem och fel?
Niklas Laninge: Egentligen inte. Jag älskar människor, och hjärnan kan sätta sig in i andras skor, gå ett varv i någon annans situation. Man kan läsa romaner för att komma i kontakt med den här typen av misstag. När jag pratar med traders säger de: "Det är jättebra att unga gamblar loss, man ska köra vilse."
Jan: Och bättre att göra det med lite pengar.
Niklas Laninge: "Man behöver bara bli rik en gång, och det är okej att man gör misstag fram till det. Man behöver bara ha rätt en gång." Jag förstår det på ett sätt, men när det är pengar tycker jag ändå att det är fel lärdom att sända ut. Jag har pratat med unga killar som chansade i något hälsobolag eller bioteknik. Upp som en sol, ner som en pannkaka. De gick runt och var tjugofem och goda för trehundratusen för att aktien gick bra, och sen försvann allt. Det är väldigt lätt från sidlinjen, som femtio- eller fyrtioåring, att säga "det där är en bra lärdom". Men dels finns det en väldigt stor grupp som tar sitt liv när sånt händer.
Niklas Laninge: Det är något som händer på riktigt. Men sen är det också: är det värt att den ska känna sig superdålig och få hela sitt egenvärde raserat bara för att de gjorde ett dyrt köp?
Jan: Jag har faktiskt aldrig tänkt på det på det sättet.
Niklas Laninge: Jag tänker på det hela tiden, Jan.
Jan: Med tanke på resten av ditt liv är hundratusen inte så mycket pengar om du fortsätter investera. Men jag har inte tänkt på det. Hur ser det ut för dig?
Niklas Laninge: Jag tänker verkligen på det, och nu blir det väldigt personligt. Om man har lite erfarenhet i sin närhet av självmord, då tar man alla de här riskfaktorerna på väldigt stort allvar. Det händer inte så ofta, men jag kan känna att branschen ibland är lite raljant kring vikten av att göra pengamisstag, och lite blind för alternativa vägar att lära sig vad det kan kosta att ta för mycket risk, och vad som gör livet rikt på riktigt. De lärdomarna går att prata sig till och läsa sig till, eller om inte annat göra för en liten del av de pengar man har.
Bottenplattan kan vara kvar
Niklas Laninge: En annan sak jag tycker är jobbig är det binära tänkande som ofta uppstår. Tillbaka till den värsta kundgruppen vi har: jag älskar dem, men det är jobbigt när de efter tre, fyra år säger: "Tack, ni har verkligen gjort mig intresserad av börsen, nu ska jag ta hand om det själv."
Jan: Nu ska jag ta hand om det själv.
Niklas Laninge: Då vill man säga: "Men kan du inte se det som hinkmodellen? Kan du inte se det som att bottenplattan får vara kvar här?" Jag gillar att gå i berg och klättra med mina klätterkompisar, men det är inte som att jag säger "hallå fru och barn, nu flyttar vi till Chamonix för jag ska gå all in på bergsklättring". Det är något jag gör några gånger per år. Så kan man tänka med sin ekonomi och förmögenhet också: man gör det med en lekhink, som Caroline brukar prata om.
Jan: Exakt.
Vi tänker linjärt, inte exponentiellt
Jan: Du brukar prata om en annan bias, exponential growth bias. Kan du säga något om den?
Niklas Laninge: Om vi börjar med kontentan: man ser att när folk ska utvärdera vad hundra kronor, trehundra, tusen kronor blir med en sjuprocentig ökning, då tänker de linjärt. Folk tänker inte exponentiellt. Och det är ett problem av två anledningar. Det är ett problem hos dem vi vill få att börja spara, för de tittar på hundratusen, eller om de har sparat tusen kronor, och kan inte förstå vad det blir på trettio eller arton år.
Jan: Den frågan kan vi ta till dig som lyssnar eller tittar: vad blir hundratusen på trettio år, med mer än sju procents ränta? Jag tror att snittpersonen gissar typ trehundratusen, och jag tror att rätt svar är ungefär sjuhundrafemtio.
Niklas Laninge: Exakt. Och har vi inte också sett att rådgivare drabbas av lite exponential growth bias? Du skickade en studie till mig där rådgivare hade fått göra samma matteövning.
Jan: Ja, exakt.
Niklas Laninge: Även hos rådgivarskrået, det var en studie från Tyskland tror jag, siktar man otroligt fel när man ska uppskatta hur mycket pengar det faktiskt blir på lång sikt om det växer exponentiellt.
Jan: Med risk att jag säger fel, eftersom jag inte förberett exemplet: jag tyckte mig höra i någon podd att trettio linjära steg tar sig över ett stort vardagsrum, medan trettio exponentiella steg är typ tre varv runt jorden. Det är så omöjligt att ta in. Sjukt stor skillnad.
Niklas Laninge: Visst. Det är väl därför, när man börjar komma upp i att värdeökningen faktiskt går att mäta i tiotusentals kronor per år eller mer, då börjar man känna av den, och då är det en jäkla motor för att folk ska fortsätta. Men det är den första delen, innan hockeyklubban har tagit fart, som gör att så många är omotiverade att spara med lite risk.
Hundra tusen och pengar som känns heliga
Niklas Laninge: Det andra problemet med exponential growth bias är när man är äldre och ska börja ta ut. Pensionärer lever och konsumerar av sin pension som kommer i vanliga utbetalningar.
Jan: In på kontot.
Niklas Laninge: In på kontot. Men det som ligger i fonder och växer känns av någon anledning heligt, och man använder inte fyra procent per år utan typ två procent. Det här är lite mer anekdotiskt, men när jag pratar med äldre som är oroliga, "kommer det bli något kvar, kan jag leva av kapitalet?", så ser de inte till utvecklingen. Även om de drar ner sin risk är det fortfarande en bättre utveckling än det riskfria sparkontot. De hänger inte med på att pengarna växer mycket snabbare än vad de gör av med dem. Ska du leva för de här pengarna, som du har betalat med din tid, då är det dags att börja använda dem.
Niklas Laninge: Jag har byggt en liten egen kalkylator bara för att få folk att fatta att de kan börja använda sparpengarna. Om du går i pension med två miljoner på ditt ISK, drar ner risken på en liten del och låter resten fortsätta växa, och din pension skulle vara femtio procent av lönen (vilket är en kraftig överskattning av vad folk egentligen får), då kan du ändå göra uttag och komplettera med tiotusentals kronor, och det blir ändå pengar kvar till arvtagarna.
Galápagos-övningen
Jan: Jag kommer ihåg att jag hjälpte en kvinna med en Excel-övning. Hennes stora dröm var att åka till Galápagos. Vi hade en Excel-fil där varje kolumn var ett år, sextiosex, sextiosju, och hon hade gjort ett misstag och dragit Galápagosresan vid sextiosju. Hade hon bara förlängt in på nästa kolumn så räckte pengarna ändå. Det var en sån chock för henne. Hon höll sig krampaktigt i stolen och insåg: jag kan åka till Galápagos varje år. Och hon hade tvekat att ens åka en gång.
Niklas Laninge: Åh herregud. Det är verkligen min upplevelse när man gör den här räkneövningen med folk som närmar sig pensionsåldern. Någon som kanske haft en femtonårig utbetalningshorisont på tjänstepensionen, som nu börjar löpa ut, och så har de det här ISK-kontot. Jag vet att det finns fattiga pensionärer i Sverige, jag är inte tondöv, men väldigt många har otroligt många miljoner på sitt ISK. När man gör den här övningen säger jag: okej, du vill åka till Galápagos? Säg att du gör det vartannat år, vi tar med det i kalkylen.
Fyraprocentsregeln räknar bara med värsta utfallet
Jan: Är det inte också så att vi nästan alltid utgår från värsta tänkbara utfall? Vi fattar inte statistik, och jag börjar mer och mer inse att vi inte fattar matte intuitivt. I communityn är fyraprocentsregeln sjukt populär, att om du har trettio gånger ditt kapital kan du leva på det i trettio år med stor sannolikhet. Men vad man ofta glömmer är att den säger att om du tar ut fyra procent av ditt kapital varje år så ska det räcka med nittio procents sannolikhet i trettio år. Vad den inte säger är att det är typ nittio procents chans att beloppet kommer vara större efter de trettio åren. Den tar bara hänsyn till det värsta tänkbara utfallet. Det kan mycket väl vara fyra gånger högre än när det började, men vi tänker inte så.
Jan: Samma sak dyker upp i forumdiskussionen om hur en fondrobot kan motivera sin avgift. Någon gör en uträkning på diffen mot Montrose-fonden och får fram att det är tvåhundratjugotusen på fyrtio år. Då säger jag: om du sparar i fyrtio år kommer det här kanske vara tio miljoner, eller åtta. De där tvåhundratjugotusen kommer inte vara…
Niklas Laninge: Precis. Och i den kalkylen lägger man till att man kommer sköta sig helt perfekt under flera decennier. Det är en kunddialog jag haft. En underbar kund sa till mig: "Jag är lite av en hoppare. Jag kör er, och sen efter ett halvår börjar den handlingsorienterade djävulen i mig aktiveras. Då säljer jag allt, tar mina positioner och går all in på vad jag tror på. Jag kanske bränner mig, eller så går det bra, men sen när jag jämför med index gick det inte så bra. Och så kommer jag tillbaka." Den typen av hoppande fram och tillbaka är vanligare än man tror, och det måste vi också ta i beräkning. Vår uppgift är att se till att man inte gör det.
Fondroboten skyddar inte mot allt
Jan: Om jag ska vara tuff, för jag tycker den här diskussionen är superspännande: en argumentation i forumet är att mitt argument för fondrobot brukar vara att den skyddar dig mot beteendemisstag. Men då säger de precis detta: den skyddar mig inte från att ta ut pengarna.
Niklas Laninge: Ja, nej, men ja.
Jan: Den räddar mig från att köpa en enskild aktie där och då, kanske. Men hur mycket är det skyddet värt? Förstår du min invändning?
Niklas Laninge: Precis. Vi måste ändå göra en användarvänlig tjänst.
Jan: Lägg in pengar, lås dig i tio år, du får inte ta ut dem.
Niklas Laninge: Precis, och för vad det är värt: ta det från mig, vi är väldigt transparenta. Det finns inga finstilta saker om att det inte är fria uttag. Det måste vara bra för kunderna, och en sak som är jättebra är att man kan ta ut pengarna när fondandelarna har sålts. Men vi lägger in små psykologiska påminnelser: "Varför tar du ut? Är du säker på att du ska ta ut allting? Ska du börja igen?" Dels för att vi vill veta om du har bytt till någon annan, vilket är viktig data för oss. Men också för att vi vet att det är väldigt lätt, om man har sålt allt, att man glömmer komma tillbaka till marknaden. Så jag håller med om att det inte är en tjänst för alla. Vissa har verkligen disciplinen.
Jan: Men jag tror att de är färre än de tror. Många hade placerat sig i det hörnet, om vi hade haft ett rum och sagt "gå och ställ dig i det hörnet", och då hade det varit: "Nej, där lurar du dig själv." Och jag fattar att det är jävligt arrogant att säga så.
Niklas Laninge: Det är ju det grunda, men det är sant. Sanningar kan vara väldigt arroganta. Det fina är att du inte kommer uppröra någon, för alla som drabbas av de här beteendemisstagen och hör det här just nu kommer känna: "Jo, men jag visste det, det är det här jag har sagt till mina kompisar hela tiden. Och nu ska jag bara gå in och kolla hur det går för mina aktier."
Jan: Exakt. Varför jag kan säga det med sånt eftertryck är för att vi inte behöver spola bandet långt bak i mitt liv. Jag hade varit den som ställer sig i det där hörnet och säger "jag gör inga misstag". En rådgivare sa till mig: "Ligger ditt största finansiella misstag framför dig eller bakom dig?" Jobbig fråga, för alla kommer säga bakom mig. Jag hade sagt bakom mig redan 2018, och jag vet att jag fuckade upp en jättestor grej 2021.
Niklas Laninge: Och återigen: man får fucka upp med delar av sitt kapital. Men kanske inte med tjänstepensionen, inte med barnsparet, inte med större delen av det privata pensionssparandet. Man kan ha värre hobbyer också när det kommer till risktagande. Men det finns jättemycket man gör där man önskar att risktagandet hade kunnat ske någon annanstans.
Jan: Göra det någon annanstans.
Niklas Laninge: Öppna ett ISK hos en nätmäklare och ta fem procent av dina likvida medel och ta lite risk på marknaden.
Rådgivare light, och det vi inte ser
Jan: För att hoppa tillbaka: ett av mina argument för fondrobot är att du får en rådgivare light. Där upplever jag att många diskonterar det värdet och tänker "jag behöver inte det". Men alla ser vi det vi ser, vi ser inte det vi inte ser.
Niklas Laninge: Precis, tillbaka till det vi började med: novisen, eller den som börjat klättra upp i ett engagemang inom ett ämne, är blind för sin egen okunskap. Vi är rådgivare light för att vi är en digital tjänst, men jag sitter vägg i vägg med kundteamet, och det är rätt mycket rådgivning även "heavy". Folk kommer till oss, folk ringer. Men det är väldigt få som letar efter bättre finansiella tjänster, som känner sig i målgruppen för "jag behöver lite rådgivning". Man är blind för att man har det behovet.
Jan: Eller att man borde ha det.
Niklas Laninge: Eller borde. Det är därför de lättaste personerna att prata om Opti med, och jag vill inte generalisera för mycket, är till exempel äldre kvinnor, kanske snart vår kapitalstarkaste grupp i Sverige, för de ärver ju två gånger. De är väldigt tacksamma, för de letar efter enkelhet. På storgruppsnivå har de ofta en lite snedvriden riskuppfattning, de kan tycka att aktiefonder är mer riskfyllt än de är, har kanske inte varit så intresserade av ekonomi, och har ett stort behov av stöd och hjälp. Det är precis det de behövt. Medan den värsta gruppen är yngre män.
Niklas Laninge: I går tog vi emot en del av en gymnasieklass från Gävle på Opti, som läste affärsinriktning. Tolv artonåriga killar och en tjej. Jag kände att jag inte ens ska ge dem en rabattkod på Opti, för de ser inte behovet. De ville prata om Nvidia och om Facebooks capex för datacenter. De trodde att de var så insatta. Där kände jag: hör av er om några år.
Jan: Det är så jag känner också. "RikaTillsammans, jag hittade dig 2018, jag läste allt du sa om fondrobot och index, jag tyckte det var så jävla tråkigt. Sen, efter 2023 eller så, inser jag att jag hade blivit mycket rikare om jag bara följt dina råd. Så nu har jag köpt fondrobot."
Niklas Laninge: Och så får det verkligen vara.
Jan: "Det är lugnt. Jag har gjort det här i tjugo år, jag kan väl göra det här också."
Utdelningsfonder och mental bokföring
Jan: Jag vill hoppa tillbaka till diskussionen om utdelning, för jag är ganska pragmatisk. Jag har ändrat åsikt om utdelande fonder. Det är en större sannolikhet att folk använder pengar när de dyker upp på kontot än att de säljer av, även om det matematiskt och rationellt inte är någon skillnad. Om min fondrobot ökar från hundra till hundratio, jag säljer av tio och har hundra kvar, eller jag har hundra och får tio på kontot: det är samma sak, matten är densamma. Men det blev en jättestor diskussion om att jag har fel, och att den korrekta lösningen vore att lära om. Ska jag lära om för att fatta att jag är dum i huvudet, eller bara acceptera att jag är dum i huvudet och ta en utdelande indexfond?
Niklas Laninge: Först och främst vill jag lyfta, för det var Night Owl som drev det här.
Jan: Night Owl, I love you.
Niklas Laninge: Det var superbra, och det kommer till forskningen som ni har skrivit om. Men tillbaka till våra pensionärer, som använder det som kommer in på lönekontot, pension och tjänstepension, men inte rör sina fonder. Det här är mental bokföring i praktiken. Man ser lönen som något man kan spendera och sparandet som något heligt man byggt upp, och så lever man ett mindre rikt liv, dör och blir rikast på kyrkogården och har på ett sätt jobbat gratis.
Man lever ett mindre rikt liv, dör och blir rikast på kyrkogården, och har på ett sätt jobbat gratis.
Niklas Laninge: Det här är en tangent, men jag tror, och jag talar av egen erfarenhet, jag fick ett litet arv när min pappa dog, att man också kan känna: varför fan var du så jävla snål hela tiden? Varenda liten grej, glasögon, skateboard, skulle vara ett stort bråk om vem som skulle betala. Du hade kunnat vara en mycket bättre pappa, och jag hade kunnat ärva lite mindre. Men det därhän. Tillbaka till frågan: är sättet att få pensionärer att leva ett rikt liv verkligen att köra utdelningsaktier? Jag håller ändå med Night Owl och säger nej, vi ska sträva efter att lära om och få människor att bete sig rätt, i stället för att hamna i en suboptimal lösning.
Niklas Laninge: Om det är så att fondrobotar som oss i framtiden kan jobba smartare med uttag, sätta upp en utbetalningsplan, det funkar uppenbarligen för tjänstepensionen, och på en kapitalförsäkring kan man lägga upp en utbetalningsplan. Så fortsätt köra det forskningsbaserade sättet att investera, men vi som är leverantörer måste knäcka koden så att tekniken kan få folk att göra rätt.
Ge med varm hand
Niklas Laninge: När det kommer till arv är det här min pet peeve det senaste året. Jag har tänkt så mycket på våra fyrtio- och femtiotalister: vare sig ni vill eller inte är ni närmare graven än vaggan. Så är det bara. De har i stor del obelånade hus och låg belåningsgrad. Det är de rikaste hos Opti, de rikaste hos Avanza, hos alla andra. Det ser likadant ut. Det är något skevt i hur man jobbar med sina uttag. Folk har tre stora motiv till hur de spenderar sina pengar som pensionärer.
Niklas Laninge: Det första är livscykelmotivet: man vet att det kommer faser i livet där man tjänar mindre. I USA ser retirement spending-kurvan ut som ett leende, alltså som ett U.
Jan: Som ett U.
Niklas Laninge: Precis. I livets början är det ganska dyrt, sen blir det billigare och billigare, och sen i USA går den upp igen. En fjärdedel av ens vårdkostnader kommer under livets sista år, och i USA finansierar man sjukvården själv. I Sverige tar offentlig sektor det, så vi har bara en skidbacke, en väldigt dåligt hyvlad ost i stället. Så försiktighetsmotivet behöver man inte tänka lika mycket på i Sverige, men det dominerar. Människor är gjorda för att se faror: tänk om vi behöver lägga om taket. Och sen finns arvsmotivet, som jag förstått det blir vanligare, att man spenderar mindre för att lämna efter sig ett arv.
Niklas Laninge: Det är okej så länge man har det uttalat. Men jag tycker verkligen att vi i branschen, jag kan bara tala för Opti men även branschkollegorna, har varit jätteduktiga på att få folk att spara. Allt pekar på att svenskarna är ett jättebra sparande folk. Jag vill att svenskarna också ska bli ett bra spenderande folk.
Jag vill att svenskarna också ska bli ett bra spenderande folk.
Niklas Laninge: Inte att alla åttioåringar ska köpa den nya Ferrarin, utan man kan spendera på välgörenhet, på sina barn, ge gåvor, ge förskott på arvet, åka till Galápagos.
Jan: Fler gånger.
Niklas Laninge: Och det måste vi bli bättre på.
Jan: För mig var en stor insikt att värdet av pengar minskar med åldern. Och att ifrågasätta varför man vill ge ett arv. Jag upplever att det ibland är som barnsparande: att du är en dålig person om du inte ger ett arv, en dålig förälder om du inte barnsparar. Och det behöver inte vara sant.
Niklas Laninge: Med barnspar finns det absolut, har vi inte det i forumet, eller var det på Reddit? Folk som säger: "Mina föräldrar sa att de sparade till mig under hela uppväxten. När jag blev arton visade det sig att det inte var sant." Så det finns lite mer risk att inte barnspara, för då måste du titta dina barn i ögonen. Men arv är ju annorlunda: du är död, du kommer inte behöva förklara.
Jan: Jag tror snittarvet i Sverige kommer när man är sextio. Vad har du för nytta av ett arv vid sextio? Ge hellre med varm hand än kall. Ge ett mindre arv när barnen är trettio, fyrtio.
Ge hellre med varm hand än kall.
Niklas Laninge: Det är tillbaka till Bill Perkins och den här pyramiden. Vad har man? När man är sextio har man ganska mycket pengar men inte så mycket tid. När man är yngre har man hälsan, och kanske kan pengarna användas bättre då.
Varför är vi så dåliga på att spendera?
Jan: Men varför är vi så dåliga på det? Min community är extrem på det här. Jag och Moa ville ha ett Flocken-event, och det är folk med genuin hushållsförmögenhet på över tio miljoner, och vi pratar med alla innan. Då kom det ofta, halvt på skämt och halvt på allvar: "Nu ska jag åka hem och prata med min partner, vi kanske inte bara behöver handla ICA Basic-grejer." Eller: "Vi kanske kan köpa hem juice." Och jag bara: vad sjutton? Varför är vi så dåliga på det här? På ena sidan har du det, och på andra sidan Parkinsons lag, att dina utgifter tenderar att växa med dina inkomster, så sparkvoten är typ konstant.
Niklas Laninge: Jag skulle tänka att det är två typer av psykologi vi har emot oss. För de förmögna individerna som har svårt att använda sina pengar handlar det mycket om vana, och säkert i viss mån nedärvda beteenden från uppväxten. Och kanske lite normer som trycker på, att man inte ska vara vräkig eller unna sig, lite Luther-normer. Men framför allt vanans makt. Det är jättesvårt att bryta vanor. Alla som är oroliga för att de ska bli fartblinda om de börjar spendera, jag pratar med sådana kunder också, inte minst de som har fått ett arv och varit jätterädda för att bli fartblinda när de helt plötsligt har mycket mer pengar.
Jan: Så är det ofta med barn. Många i Flocken pratar inte med sina barn om pengar, för de är rädda att de ska fucka upp sina barn.
Niklas Laninge: Till dem brukar jag säga: du kan nog vara ganska lugn. Tro mig, jag har jobbat med olika typer av vaneförändringar sedan 2011 och skrivit böcker på ämnet. Snart kommer min fjärde bok ut. Det jag kan konstatera är att det är jättesvårt att ändra vanor. För de som haft en bra sparkvot hela livet, levt frugalt och inte jobbat med konsumtion som ska signalera saker, för dem är det bara kul att höra, för de kan dra på lite utan att bli fartblinda. Det är däremot jävligt jobbigt att höra för alla som kämpar med sin sparkvot.
Niklas Laninge: För någon som har en genomsnittslön på fyrtiotusen och i slutet av månaden inte har något kvar: när jag säger "dra i gång ett automatiskt månadsspar" blir svaret: "Av vad då? Pengarna är ju slut varje månad." Man kan titta på deras uttag och se vad man kan ta bort, men då har man också vanor som ligger emot en, oavsett om det är uteluncher eller ovanan att inte välja de mest prisvärda tjänsterna, eller att hela tiden jämföra sig uppåt. Parkinsons lag är tillbaka igen: man knuffar upp sin konsumtion i takt med att man har mer att röra sig med, och så blir det aldrig någon sparkvot. Det är vanor man är fast i, och det är jättesvårt att bryta dem.
Tolv kronor som känns bättre än femtiotusen
Jan: Jag har tänkt på att det ofta är andra saker som pågår. Något jag kunnat relatera till: man är i mataffären och ser att den där ginger beern jag gillar är på rea. Och så känner jag: shit, vilket kap, jag sparade tolv spänn. Samma dag kan börsportföljen ha rört sig med femtiotusen. Men jag är mycket gladare för de tolv kronorna, för det var ett aktivt val, något jag gjorde, medan det andra känns utanför min kontroll. Det är bara marknaden.
Niklas Laninge: Samtidigt låter det som ett bra sätt att tänka för att vara nöjd med sig själv. Tillbaka till det här med att aktiekurser rör sig upp och ner: det värsta som kan hända är att man har öst in för mycket av sitt eget egenvärde i hur portföljen går. Det är slumpen, du kan inte kontrollera det, och det ska inte påverka hur du mår. På samma sätt: okej, nu fick ni er goda dricka till ett billigare pris, sjukt nöjd. Take a win, Jan. Äg det där. Det är superbra. Det är någonstans en av nycklarna till ett rikt liv: automatisera investeringarna, låt det surra på och lär dig se tacksamhet i de små sakerna.
Jan: Gud, ja, absolut.
Ditt största sparutrymme
Jan: Har du inte sagt något om att ditt största sparutrymme inte är din nuvarande lön?
Niklas Laninge: Oj, nu blir jag putt, nu blev jag ställd mot väggen. Har jag? Jag säger så himla mycket.
Jan: Det kan också hända att min AI omformulerar ett av dina citat. Men det här var så bra.
Niklas Laninge: Jag ska bara säga att den här veckan har jag spelat in podden "Effektiv tid", typ sex timmar. Bara den här veckan har jag sagt mycket.
Jan: Att ditt största sparutrymme inte är din nuvarande lön, det är skillnaden mellan din nuvarande lön och din nästa.
Ditt största sparutrymme är inte din nuvarande lön, det är skillnaden mellan din nuvarande lön och din nästa.
Niklas Laninge: Precis. Det är du som har sagt det. Men jag läser så himla mycket, så det finns säkert någon att kreditera där. Jag drar en tangent: det där är verkligen något vi tittar på. Just nu sitter jag och tittar väldigt mycket på vår data. Jag tror vi brukar säga att ungefär åtta av tio som sparar hos oss månadssparar. Vårt löfte är att hjälpa folk att kontinuerligt spara mer, och då blir det viktigt att man, i takt med att man får mer lön, inte bara anpassar livsstilen efter det fetare lönekuvertet utan också sparkvoten. Just nu går jag igenom data för att lära mig om vi lyckas med det löftet, och i sådana fall vem som gör det.
Mönster i spardatan
Niklas Laninge: En jobbig sak jag lärde mig förra sommaren, det här har vi skrivit om så det är inga hemligheter, är att sommaren överlag blir ganska dyr för folk. Jag tror man säger att en av fem familjer semestrar till och med på kredit, för sommaren är så dyr. Då ville jag se hur det speglas i de långsiktiga spararna, och vi ser ett mönster bland yngre, mellan tjugo och trettio, att man säljer av lite och hämtar hem lite vinst för att sponsra semestern. Jag ska inte ha åsikter om det, men man har sagt till oss att man inte ska röra pengarna på tio år, så det gör vi en liten påminnelse om.
Niklas Laninge: Ett annat mönster ser vi bland folk som är lite äldre, kanske fyrtio, fyrtiofem, med äldre barn: att man drar ner sitt månadssparande för att skapa lite mer utrymme. Det är säkert en bra överlevnadsstrategi. Men jag vill verkligen hitta mer mönster: vilka grupper är bäst på att kontinuerligt knuffa upp sitt sparande i takt med att lönen går upp?
Friendflation och den konträra sparpsykologen
Jan: Du gjorde Ekonomibyrån, och hamnade i en beef med, var det inte Strömstedt?
Niklas Laninge: Nej, det var många TV-framträdanden i år, men det här var TV4. Vi pratade om fjällsemestrar. Du har jättesmarta lyssnare, men för att vara tydlig: det är många talespersoner i sparbranschen, och det väldigt många gör för att få lite media är att lyfta upp vad saker kostar. En sak man lyfter under sportlovet är fyrtiofemtusen för en familj för en vecka i fjällen. Och det är sant. Men där ville jag vara lite konträr, det har vi pratat om privat också. Absolut, en fjällvecka i Sälen eller Åre om alla åker utför. Men det behöver inte vara standarden, man kan vara flexibel med sin konsumtion.
Niklas Laninge: Jag sa till Jenny Strömstedt att jag hade haft en kanonbillig fjällsemester i Norge. Dels svag valuta, så man kommer längre med sina kronor, dels bodde vi hemma hos en vän, men framför allt åker man längdskidor där.
Jan: Inga liftkort.
Niklas Laninge: Det kostar inte åttahundra kronor per dag, det är gratis. Vi tog med kexchoklad och varm choklad. Och då sa hon: "Men kom igen, vem gillar att åka längd?" Jag vet inte, jag har väl gjort något bra med uppfostran, men mina barn älskade det. Vi var ute, det var soligt, folk ramlade, det kunde gå fort eller långsamt. Det är väl det jag ibland försöker, att vara en lite konträr kraft bland alla sparekonomer som hela tiden säger "studenten kostar en familj trettiotusen". Det är en nyhet som ger klick, men jag tycker det är mycket viktigare att påpeka att ingen minns vad ni åt och drack på en studentskiva. Baka pizza och bjud på cava, så blir det mycket billigare.
Jan: Min sjuåring fyller åtta nu i juli, och då vill hon ha sin fest på IKEA med köttbullar. Och jag bara: absolut.
Niklas Laninge: Det där är ändå målbilden, Jan.
Jan: Hela släkten ska till IKEA och äta köttbullar.
Niklas Laninge: Då måste du känna att du gjort något rätt i uppfostran.
Jan: Ja, och att det inte är någon prestige.
Svensexan för tjugofemtusen
Niklas Laninge: Ekonomibyrån-beefen var ju inte en beef.
Jan: Det var ingen beef.
Niklas Laninge: Det var mer att två livsstilar krockade. Vi var i studion: det var Helle, som är kulturskribent, och Malin som är programledare, och sen Isabella Löwengrip.
Jan: Blondinbella.
Niklas Laninge: Exakt. Temat var friendflation, en oroväckande trend att priset för att umgås har gått upp, och inte i linje med den allmänna inflationen. Extremfallen är svensexor och möhippor som är jättedyra, men även att man bland vuxna inte ses på en promenad eller bjuder hem någon lika ofta, utan förväntningen är att man ska gå ut. Det är så deppigt. Men det roliga var, apropå Parkinsons lag: vi fick frågan vad som är rimligt att lägga på en svensexa eller möhippa, och alla fick skriva. Jag tog ändå i lite och skrev tvåtusenfemhundra, jag ville inte framstå som snål. Och då per person, det är ändå mycket pengar.
Jan: Det är mycket pengar.
Niklas Laninge: Men jag har varit på några som kostat det. Och så satt Blondinbella bredvid mig och sa tjugofemtusen per person.
Jan: Per skalle?
Niklas Laninge: Ja. Och jag bara: det är helt sjukt. Dels att jag skulle förvänta mig att mina vänner ska lägga tvåtusenfemhundra plus en helg på mig. Och hon bara: "Vad då? Vad kan du göra en helg för tvåtusenfemhundra? Det går ju inte ens."
Jan: Man lever i olika sammanhang, man lever olika liv. Det är okej.
Niklas Laninge: Verkligen, och hon säger det med humor. Det enda problemet jag har med det är att människor är så himla dåliga på att jämföra sig, vilket märks när de jämför vad vi tar i avgift med andra alternativ. Det är inte en korrekt jämförelse. Och samma sak när de jämför vad man ska göra med livet och med sina pengar: då tittar man oftast på det tillgängliga snarare än det rätta. Så det är lite minifarligt när en person som Isabella Löwengrip i ett program som ses av en miljon säger "tjugofemtusen per person".
Rationaliseringen: irrationellt eller superrationellt?
Jan: Samtidigt kan jag fatta det. Jag vet inte om jag vågar erkänna det, men jag var på champagneprovning, och det var en bra champagne, en du inte får tag på på Systembolaget. Jag gillar den och köper inte så ofta, så jag tänkte: fuck it, jag beställer. Jag tror jag köpte tio flaskor — nej, arton. Någonstans mellan tio och femton. Och det kostade tiotusen spänn. Jag fattar att det kan framstå som tondövt, att lägga tiotusen på champagne. Men jag resonerar: jag hade annars behövt köpa dem på Systembolaget, nu fick jag dem billigare, det var en bättre affär att köpa allt på en gång, och jag kan lagra dem i ett år.
Niklas Laninge: Nu kommer ingenjören i Jan fram.
Jan: Rationaliseringen, exakt. Min poäng är att det som kan framstå som irrationellt från ett perspektiv kan vara superrationellt från ett annat.
Niklas Laninge: Absolut, och det är därför, tillbaka till det jag började med: pengar är mer psykologi än ekonomi. Det enda jag vill säga är att när exemplet var svensexa och möhippa, det kan vara kul, men tjugofemtusen, då är det någon utlandssemester med brudgummens studiekompisar från handelstiden, någon kusin. Det är inte mina allra närmaste jag bränner tjugofemtusen på, utan på mångt och mycket en uppoffring. Att lägga tio, tjugotusen på champagne, det är ett intresse, en del av ens identitet, det låter som väl spenderade pengar. Men att lägga tusentals kronor på ett umgänge man kanske hellre hade sluppit, det handlar om det medvetna.
Jan: Exakt, det handlar om det medvetna.
Riskbedömningar gjorda av jurister, inte psykologer
Jan: Vi ska börja runda av, även om vi har jättemycket mer att prata om. Vi får ta ett uppföljningsavsnitt. Är det något du tycker vi borde ta upp?
Niklas Laninge: Jag har grottat väldigt mycket i risk det senaste halvåret.
Jan: Berätta.
Niklas Laninge: Nu blir det lite tekniskt, så snälla lyssnare, stanna kvar. Vi i branschen är ålagda, vi har rådgivningstillstånd, att göra en lämplighetsbedömning, alla de här frågorna man förväntas gå igenom. Går du till banken ställer de ungefär samma sak över disk. En intressant del av forskningen jag hittat handlar om bedömningen av risktolerans. Den är lite komplicerad, och inte helt okej, för man har sett att den fångar väldigt mycket av vilken attityd folk har till risk, men inte så mycket hur riskfyllda vi ser att olika investeringsalternativ är.
Niklas Laninge: När vissa hör om globala investeringar, följa globalt index, aktier, råvaror, räntor, upplever de att det är supertråkigt och mellanmjölk, och så går de och tar alldeles för hög risk, bara för att deras riskuppfattning är fel. Andra, och i den här forskningen primärt kvinnor, upplever att den typen av innehav är mycket mer riskfyllt än det egentligen är, och därför hamnar ganska många i den gruppen i för låg risk trots hög sparhorisont. Det man sett är att om man påpekar att riskuppfattningen är lite känsligare, då kan man faktiskt övertyga folk om att det ändå är värt att välja det alternativet. Och då försvinner till exempel könsskillnaderna.
Jan: Mm.
Niklas Laninge: Att män väljer högre risk än kvinnor är ett problem med riskuppfattningen. Det betyder inte att man ogillar risk, utan att man upplever den som större än den är. Kvinnor då, på storgruppsnivå. Lång historia kort: vi tittar jättemycket på hur vi kan göra bättre lämplighetsbedömningar för dem som verkligen vill ha en skräddarsydd portfölj. Det är jäkligt nördigt.
Jan: Jag tycker att de frågorna ibland är mer designade för att uppfylla lagstiftning än för att ge ett relevant svar.
Niklas Laninge: Jag skrev en text om det och var lite nöjd med formuleringen:
Branschens riskbedömningar är utformade av jurister, inte psykologer.
Niklas Laninge: För att uppfylla krav. Så är väldigt mycket här i livet. Det är därför det är så kul att vara psykolog hos Opti, att vi kan få in teknik, produktutveckling, juridik, finans, men också: hur tas det här emot av människor?
Det sämsta rådet: binda halva bolånet
Jan: Vi satt lite på sidospår innan när vi pratade om sparekonomer, att du sa att de ibland kommer med konstiga råd, som att binda halva bolånet.
Niklas Laninge: Snälla, kan ni sluta med det? Eller rättare sagt, jag drar en liten branschhemlighet här på slutet. Alla de medier som intervjuar dem är jättemottagliga för läsar- och tittarinteraktioner. Man kan mejla redaktörerna och påpeka att när en sparekonom från storbank X, Y eller Z säger "är man lite osäker kan det vara bra att binda halva och ha resten rörligt", då försöker de lura er. Då låser de in kunden oavsett. Det är som att binda hela om man vill prioritera rörlighet, för ingen bank tar emot halva ditt bolån om du vill flytta resten till en billigare rörlig ränta: då är du fast hos banken i två, tre år.
Niklas Laninge: Historiskt sett har det gynnat en att ha rörligt. Är man jätteriskaversiv är ett mycket bättre råd, som man hör från mer oberoende experter: kör rörligt, men spara eller amortera som om du hade bundit. Om räntan skulle sticka upp har du en buffert att nagga av, så du klarar dig utan att ändra din livsstil.
Jan: Vi hade kunnat ta ett helt avsnitt om det. En och annan sparekonom gör ett bra jobb, men det finns också märkliga saker.
Niklas Laninge: Jag hoppas att lyssnarna förstår hur långsiktig jag är med Opti just nu, för där stängde jag precis dörren till alla andra aktörer. Men det känns okej, jag ska ingenstans.
Single action bias och de tre stora utgifterna
Jan: Du, sämsta rådet, klassar du det som ett av de sämsta?
Niklas Laninge: Jag tycker absolut att det är topp tre. Förra gången jag var här pratade vi om det här kunskapsvurmandet i branschen, att bara man förstår mer privatekonomi så löser det sig. Jag ser er i kommentarsfältet, alla som tycker att jag är en idiot för att jag säger det. Men vi har pratat ett helt avsnitt om att den viktigaste lärdomen från professionella fondförvaltare är: "Det tog mig trettio år att förstå hur lite jag förstår och att lära känna mig själv." Kunskap kommer man inte så långt med när det gäller att lyckas med sparandet. Man kan automatisera det som går att automatisera.
Niklas Laninge: En sista sak, det är kanske inte så mycket ett råd som ett jobbigt tankefel, och jag tror inte att det drabbar er på forumet eller i communityn: single action bias. Oavsett vilket problem vi människor står inför gör vi en åtgärd, och då känner vi: "Ah, vad skönt att jag tog tag i det." Känner man att man har en jobbig privatekonomi gör man det sparekonomerna säger, säger upp Netflix och tänker "vad bra jag var". Eller, lite bättre, omförhandlar räntan eller höjer månadssparandet. Men man glömmer att stora delar av privatekonomin kan automatiseras, det är därför Opti finns, och att jättemånga delar kräver ett kontinuerligt arbete. Den här trädgården som du pratar om i forumet, man tar hand om den. Och då ska man inte känna sig för nöjd bara för att man gjort en handling per år.
Jan: Min upplevelse är också: okej, om det åtminstone var den handling som gjorde mest skillnad.
Niklas Laninge: Precis. Ta hänsyn till effekt.
Jan: Många gånger gör vi en sak, och jag fattar att det är bra att du gjorde något, men det gör ingen skillnad. Det är inte där slaget står.
Niklas Laninge: På SCB kan man hitta tre kategorier som hushållens pengar försvinner till: bostaden, maten och transporten. Du har berört alla i dina olika avsnitt. Transporten: kan du vara bilfri, då har du påverkat.
Jan: Det är sjukt mycket vunnet.
Niklas Laninge: Det är sjukt mycket vunnet. Bostaden: omförhandla försäkringar och lånet. Och maten också, men det är lite svårare. Mat är så himla mycket mer än bara en utgift, det är ju livet.
Sverige och det synliga konsumtionsbeteendet
Jan: Jag har en gäst på gång som tackade nej nu, för det blev för mycket. Han har undersökt vad vi lägger pengar på, och menade att vi i Sverige är extrema när det gäller synlig konsumtion. I förhållande till andra länder tjänar vi mindre, men vi lägger mycket mer pengar på rena lyxvaror och statussaker. Så märkliga är vi.
Niklas Laninge: Vad roligt. Det här är en av de första beteendeekonomiska studierna som verkligen fick mig att känna att det här ska jag ägna livet åt. Jag gick på psykologprogrammet och hörde om Priuseffekten, långt innan elbilar fanns. Prius var en av de första hybriderna, och en av de första bilarna där modellen verkligen stack ut: man visste att det var en hybrid. Man kunde se att i mer progressiva delstater, San Francisco var exemplet, sålde det fler Prius-hybrider än i mer konservativa stater.
Niklas Laninge: Texas, de köper också hybrider, men inte hybrider som syns på samma sätt. Så det var spännande att höra att vi i Sverige är lite extra dåliga här.
Jan: Jag vill inte ta bort poängerna, så du får bakgrunden sen. Men när man hör det är det bara: vad sjutton?
Niklas Laninge: Man kan tänka glaset halvfullt eller halvtomt. Man hör ju ofta: "Åh, svenskar, ni är så stilmedvetna." Det finns någon känd New Yorker-artikel om att "jag går på Stockholm, alla är så snygga och modemedvetna". Man kan slå sig för bröstet, men det är också lite som att, fan, vad ängsliga vi är.
Jan: Exakt.
Niklas Laninge: Bli lite trygg i dig själv.
På återseende
Jan: Exakt så. Det här var inget feelgood-avsnitt: du lurar dig själv, och du vet inte om det. Men det är skönt att alla vi som lyssnar tänker: "Ja ja, det här handlar inte om mig, det handlar om någon annan."
Niklas Laninge: Precis. Det här blir ett jättebra avsnitt för alla som vill förstå varför alla andra är så konstiga.
Jan: Exakt. Du, Niklas, hur kommer man i kontakt med dig? Hur hittar man dig?
Niklas Laninge: Jag vill slå ett slag för det jag gör på Optis Instagramkonto, för jag tycker det är väldigt kul. Och annars min Opti-mejl, niklas.laninge@opti.se. Det är jättekul när folk hör av sig på den. Glömmer man bort den så mejlar folk ibland supporten för att de vill få kontakt med mig.
Jan: Precis. Och så finns det en länk till Opti i beskrivningen. Du, Niklas, jag måste säga: på återseende nästa gång.
Niklas Laninge: Jag ser fram emot det. Tack för att jag fick komma.
Jan: Tack.
Vanliga frågor
Hittar du inte din fråga ovan? Se alla frågor här, eller ställ den i forumet.
Communityns kommentarer
Var först med att skriva en kommentar, en fundering eller en fråga i forumet. Vi ses där! 🙂
Relaterade sidor och annat kul
Stöd RikaTillsammans
RikaTillsammans finns tack vare dig – vi ägs inte av någon bank, tar inte emot presstöd, säljer inte rådgivning och vill inte förvalta dina pengar. Det gör oss fria, men också helt beroende av dig och vår community.
Om du gillar det vi gör får du gärna supporta oss – genom att bli månadssupporter, swisha ett valfritt belopp eller bjuda oss på en digital kaffe.
Som tack får du tillgång till extramaterial, bonusavsnitt, verktyg och inbjudningar. Tillsammans blir vi både klokare och rikare. Läs mer.
Tack för att du hejar på oss!
Från 49 kr/månad
Eller stöd oss via...
Swish (123 463 53 22) BuyMeACoffeeTillsammans blir vi både klokare och rikare dag för dag. Tack på förhand!
Senaste nytt på RikaTillsammans
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
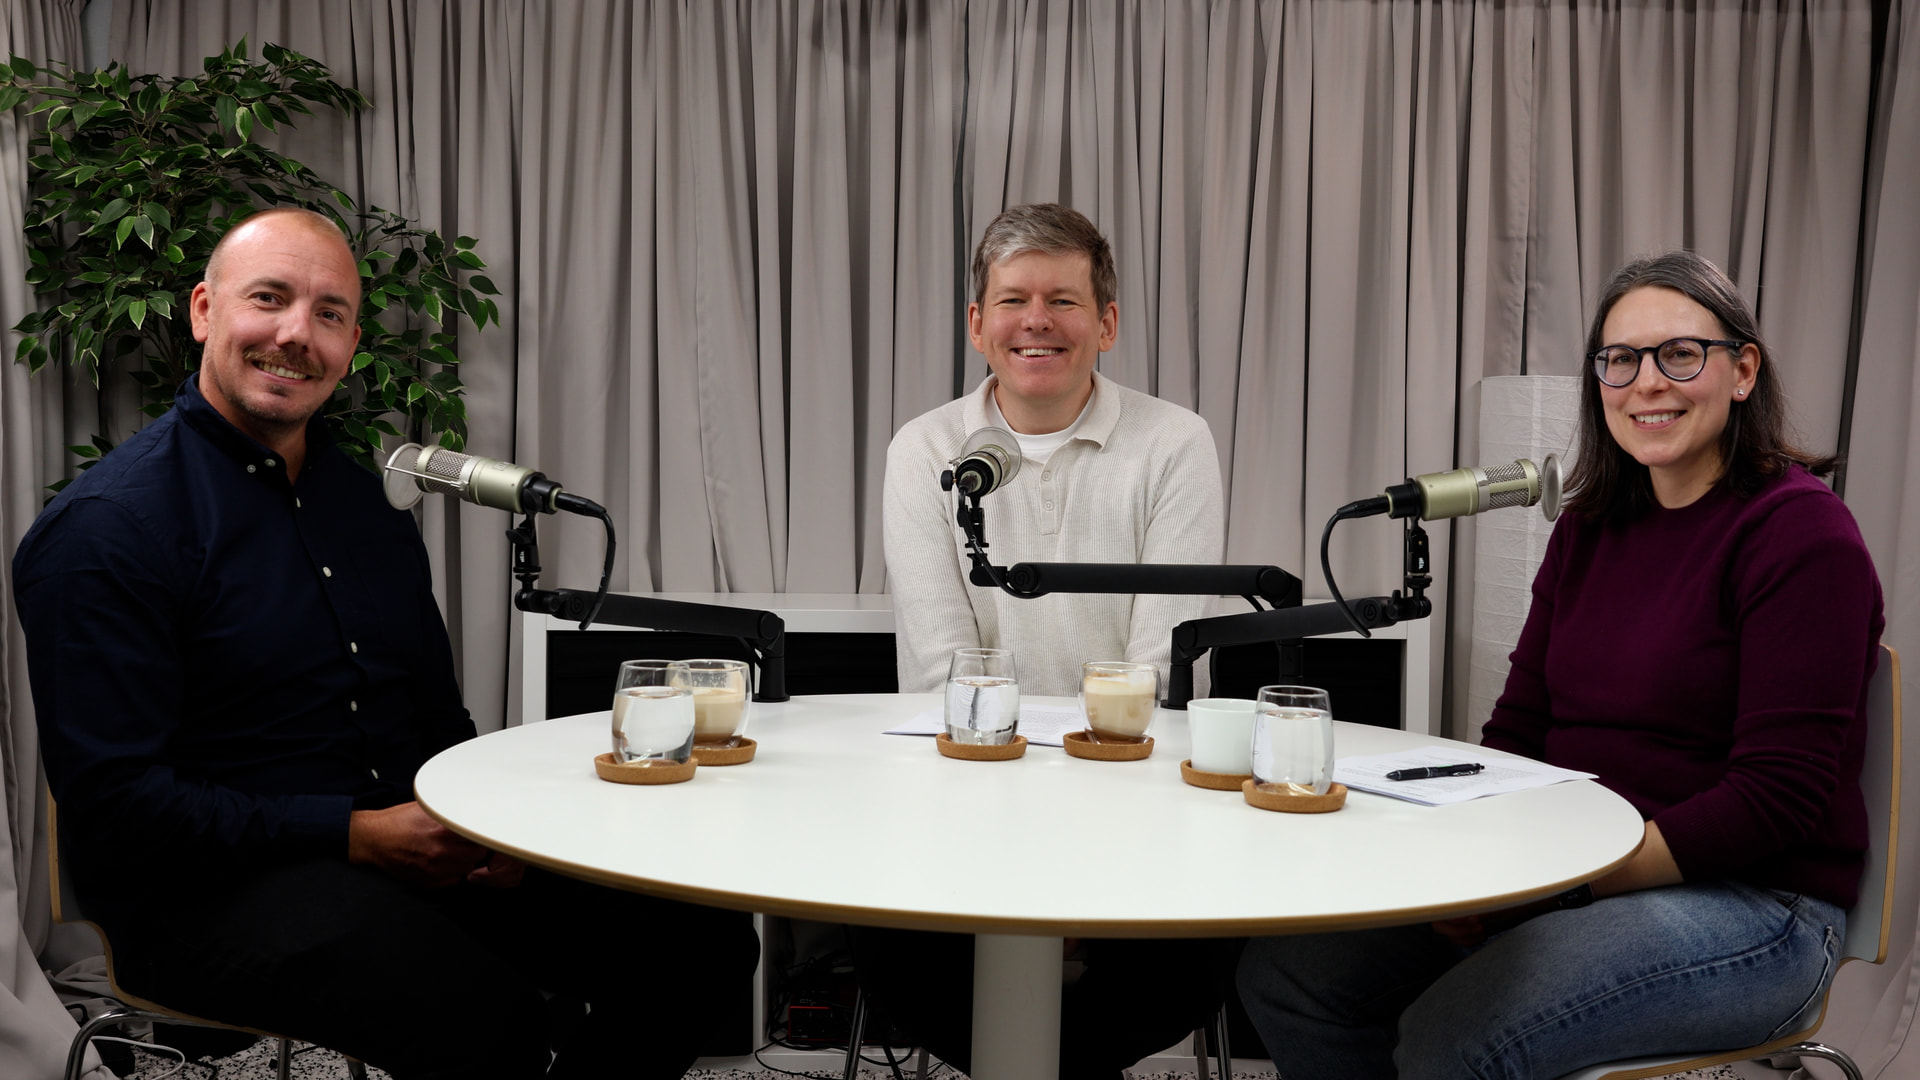
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.
Hur mycket har du på ISK jämfört med andra?
Jämför hur mycket du har på ditt ISK med snittsvensken och andra i RikaTillsammans-communityn.
Avkastningsgapet i fonder: så mycket kostar din egen tajming
Mind the Gap 2026 halvårsuppföljning (Morningstar, 2026).