


Jämför din pension med andra i din ålder
Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026.

Pensionen är för de allra flesta den största tillgången. Till och med större än ägandet i den egna bostaden. Ändå är det en av de tillgångar som vi har minst koll på. Många läser inte det orange kuvertet (som numera är digitalt), man har tjänstepensionen utspridd på många ställen, många är oroliga för att pengarna kommer räcka och frågan ”ligger jag rätt till?” går liksom inte att svara på utan något att jämföra mot.
Därför spelade vi in avsnitt 484 som del fyra i serien ”Hur ser svenskens ekonomi ut?”. Statistiken bygger på Pensionsmyndighetens egna siffror, deras typfallsmodell som vi bad dem uppdatera våren 2026 och tjänstepensionen som det förvånansvärt nog inte finns några siffror på – har vi fått hjälp att skatta via experterna på Lysas försäkringsbolag. Dessutom kan du jämföra dig med nästan 4 000 personer från communityn som svarade på vår pensionsenkät. Nördigt? Javisst! 😁
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Värdet med den här sidan
Du fyller i inkomstpension, premiepension och tjänstepension från minpension.se och ser var du hamnar mot Pensionsmyndighetens statistik för din ålder, mot typfallet och mot 3 813 svar från communityn. Allt räknas i din webbläsare och ingenting sparas.
Mediansvensken ligger fem år efter typfallet
En 43-åring med medianen i alla tre delar, drygt 1,9 miljoner kronor, har lika mycket som Pensionsmyndighetens typfall hade vid 38 år. Typfallet räknar med obruten heltid från 23 år utan studier, föräldraledighet eller deltid, vilket få verkliga karriärer lever upp till. Läs mer.
Typfallet: 2,6 miljoner vid 43, 6,2 vid 68
Pensionsmyndighetens modellperson, född 1982 på snittlön, har 2,6 miljoner kronor i pensionskapital vid 43 år och 6,2 miljoner vid 68, allt i 2025 års penningvärde. Fram till 43 år är kurvan faktiskt utfall, därefter en framskrivning som ritas streckad. Läs mer.
Typfallets bana i månadslöner
Typfallet har 68 månadslöner i pensionskapital vid 43 år, 89 vid 50, 124 vid 60 och 155 vid 68, räknat på sin egen lön samma år. Måttet fungerar oavsett om du tjänar 25 000 eller 95 000, eftersom det jämför kapitalet med den levnadsstandard som ska ersättas. Läs mer.
Samma 1,5 miljoner, olika trygghet
1,5 miljoner kronor är 50 månadslöner för den som tjänar 30 000 i månaden men knappt 19 för den som tjänar 80 000. Kronor säger hur mycket du har, månadslöner säger hur långt det räcker för just dig. Läs mer.
Knappt hälften går att påverka
För typfallet vid 43 år är ungefär hälften av kapitalet inkomstpension, en femtedel premiepension och 30 procent tjänstepension. Inkomstpensionen följer inkomstindex och styrs bara av hur mycket du jobbar, medan premie- och tjänstepensionen har fonder du kan byta och avgifter du kan sänka. Läs mer.
Var fjärde 43-åring har under 408 000 kr
Var fjärde 43-åring har under 408 000 kronor i inkomstpension och var fjärde har över 1,5 miljoner, enligt Pensionsmyndigheten per den 1 januari 2025. 16 procent av lönen upp till taket går till inkomstpensionen varje år, och det är den del av pensionen du kan påverka minst. Läs mer.
Medianen är högre än snittet
I inkomstpensionen ligger medianen över snittet från 28 års ålder, tvärtemot nästan all annan förmögenhetsstatistik. Taket på 7,5 inkomstbasbelopp, cirka 52 000 kronor i månaden 2025, hindrar höginkomsttagare från att dra iväg uppåt, medan personer med få arbetsår drar ner snittet. Läs mer.
Premiepensionen sprider mest: 5,7 gånger
Den övre kvartilen i premiepension har 5,7 gånger mer än den undre vid 43 år, 555 000 mot 97 000 kronor, jämfört med 3,7 gånger i inkomstpensionen. Alla sätter in samma 2,5 procent av lönen, så skillnaden kommer från antalet år i systemet och från fondvalet. Läs mer.
Ingen vet vad svensken har i tjänstepension
Ingen myndighet publicerar tjänstepensionskapital per ålder, så jämförelsen bygger på en modellerad skattning från Lysa för 2025. Vid 40 år är medianen 373 000 kronor och snittet 567 000, vid 50 år är medianen 796 000 och snittet 1,2 miljoner, för tjänstepensionen har inget tak. Läs mer.
Tre saker som lyfter tjänstepensionen
Samla ihop gamla försäkringar, sänk avgiften och löneväxla bara om lönen ligger över taket i den allmänna pensionen. En procent i årlig avgift kostar en fjärdedel till en tredjedel av slutkapitalet över ett arbetsliv, och under taket byter löneväxling bort pensionsrätt. Läs mer.
Mediansvensken hamnar på percentil 7
En vanlig 43-åring med drygt 1,9 miljoner i pensionskapital hamnar på sjunde percentilen i communityns 40–44-grupp, där medianen är 3,4 miljoner kronor. Communityn är rikare och mer sparintresserad än Sverige, så jämför dig med Sverige först och med communityn sen. Läs mer.
Communityns median: 1,3 till 8,4 miljoner
I communityns pensionsenkät är medianen 1,3 miljoner kronor bland 30–34-åringar, 3,4 miljoner bland 40–44, 6,3 miljoner bland 50–54 och 8,4 miljoner bland 60–65-åringar. Svaren är självrapporterade av 3 813 personer och inget slumpmässigt urval av Sverige. Läs mer.
4,6 miljoner vid 62 ger 22 300 kr i månaden
En 62-åring med medianen i alla tre delar, 4,6 miljoner kronor, får ungefär 22 300 kronor i månaden före skatt vid uttag från 67 år, räknat med Pensionsmyndighetens delningstal. Beloppet är ett golv utan garantipension, bostadstillägg och fortsatt intjänande. Läs mer.
Statistiken slutar vid 62 år
Pensionsmyndighetens behållningsstatistik slutar vid 62 år, eftersom behållningen nollställs när uttaget börjar och de som är kvar är en självvald rest. Är du äldre jämförs du mot 62-åringarna, och för dig som redan börjat ta ut allmän pension fungerar jämförelsen inte alls. Läs mer.
Ligger du lågt? Det är oftast åldern
En låg percentil beror nästan alltid på var i livet du är, inte på att du gjort något fel. En 30-åring har i median 580 000 kronor i de tre delarna och en 55-åring 3,9 miljoner, och skillnaden är i huvudsak tjugofem år av intjänande och avkastning. Läs mer.
Gör simuleringen på minpension.se
Logga in på minpension.se, välj Simulera, sätt uttagsstart och uttagslängd livet ut och jämför beloppet med dina utgifter i stället för med lönen. Är pensionen 30 000 kronor före skatt (ungefär 21 000 efter) och utgifterna 25 000, är det 4 000 kronor i månaden som eget sparande behöver täcka. Läs mer.
Träffa en rådgivare tio år före
Träffa en rådgivare ungefär tio år före pensionen för en avstämning och igen ett år före för att planera uttagen. Ordningen du tar ut pensionsdelarna i kan skilja många tusenlappar i månaden. Läs mer.
Så hämtar du dina tre siffror
Logga in på minpension.se med BankID, välj Intjänat för tjänstepensionen och Allmän pension för uppdelningen i inkomst- och premiepension. Saknar du en siffra kan du lämna fältet tomt, de ifyllda delarna räknas ändå. Läs mer.
Viktiga nyanser att komma ihåg
• Tre källor, tre modeller: percentilerna för inkomst-, premie- och tjänstepension går inte att slå ihop till ett samlat tal • Typfallet är en modellperson, inte en fördelning, så jämförelsen ger en åldersekvivalent • Raderna för Sverige och communityn i pelarmixen är medianen del för del, inte en typisk person • Alla belopp är i 2025 års penningvärde och percentiler visas aldrig som 0 eller 100 • Ingenting du fyller i lämnar din webbläsare Läs mer.
Fyll i dina egna pensionssiffror
För att göra jämförelsen behöver du tre siffror, och alla tre finns på minpension.se. OBS! Om du redan börjat ta ut allmän pension fungerar inte nedanstående jämförelse, tyvärr. Om du däremot fortfarande är i arbetslivet, gör så här:
- Gå till minpension.se och logga in via BankID
- Klicka på knappen ”Intjänat” i menyn, eller knappen ”Utforska delarna i din pension”
- Där ser du tjänstepensionssiffran. Fyll i den nedan.
- Klicka på ”Allmän pension” för att få uppdelningen i premiepension och inkomstpension. Fyll i den nedan.
Därefter fyller du även i ålder och kön. Anledningen är att pensionskapital hänger jättestarkt ihop med ålder. En 30-åring och en 55-åring kan inte jämföras rakt av eftersom 55-åringen har jobbat 25 år mer och har 25 års fler pensionsinbetalningar på lönen. Inget data sparas, så det är 100% anonymt.
Så här ligger du till: du har mer än…
Här får du svaren på en gång: hur ditt totala kapital står sig mot typfallets bana, var du hamnar i communityn och vilken percentil du ligger på i var och en av de tre delarna. På statistikspråk är percentilen andelen jämnåriga du har mer än. Ju högre siffra, desto högre upp i fördelningen.
De tre percentilerna kommer från tre olika källor med tre olika modeller. De går inte att slå ihop till ett samlat tal, för ingen publicerar fördelningen av summan. Därför får du dem var för sig i mätarna nedan.
Ligger du lågt? Misströsta inte. Det beror nästan alltid på var i livet du är, inte på att du gjort något fel. Pensionskapital byggs av tid, och de sista tio åren gör oproportionerligt mycket. En 30-åring har i median 580 000 kronor totalt i de tre delarna. En 55-åring har 3,9 miljoner. Skillnaden mellan dem är i huvudsak tjugofem år av intjänande och avkastning, inte två olika sorters människor.
Det finns mycket man kan göra kring sin pension och förbättra den. Det är nästan aldrig kört så att säga. Börja gärna med att läsa vår artikel ”Maxa pensionen: 8 tips” och häng gärna med på vårt nyhetsbrev nedan och ställ egna frågor i forumet.
Få guldkornen direkt i din inkorg
Häng med 70 000+ andra prenumeranter som varje vecka får våra bästa tips, guldkorn och idéer om privatekonomi, sparande och investeringar — direkt i mejlen.
Hur ligger du till mot typfallet?
Pensionsmyndigheten har en modellperson som de räknar på för att illustrera systemet. Det är en påhittad person som är född 1982, hen har snittlön, obruten karriär från 23 år till riktåldern. Vid 43 år har hen 2,6 miljoner kronor ihop och vid 68 är hen uppe i 6,2 miljoner. Allt i 2025 års penningvärde.
Det här är ingen percentil, för typfallet är en person och inte en fördelning. Det finns inget ”hur många har mer”. Däremot går det att läsa av åt andra hållet: vid vilken ålder hade typfallet lika mycket som du har nu? Ligger du fem år före kurvan betyder det att du redan är där modellpersonen är vid 48.
Värt att notera är att det ter sig som att mediansvensken inte hänger med typfallet. En vanlig 43-åring med medianen i alla tre delar, drygt 1,9 miljoner, ligger där typfallet var vid 38 år. Typfallet förutsätter nämligen ett helt liv utan studieår, föräldraledighet, sjukskrivning eller deltid och så ser få riktiga livsresor ut.
Lägg märke till dippen runt 40 år. Den är på riktigt: 2022 föll börsen samtidigt som inflationen tog fart, och eftersom kurvan är i fasta priser syns det som att kapitalet faktiskt minskar. Premie- och tjänstepensionen ligger på börsen, och börsen går inte bara uppåt. Fram till 43 år är kurvan verkligt utfall, därefter är den en framskrivning och ritas streckad.
Vad består pensionen av?
Hur stor pensionen är säger inte allt. Hur den är sammansatt säger nästan lika mycket, för delarna beter sig något olika. Inkomstpensionen räknas upp med inkomstindex och går inte att påverka annat än genom att jobba mer. Premie- och tjänstepensionen kan man i viss utsträckning påverka själv, t.ex. genom val av fondförsäkring istället för traditionell förvaltning, indexfonder med låga avgifter istället för aktivt förvaltade fonder med höga avgifter.
För typfallet vid 43 år är mixen ca 50 procent inkomstpension, ca 20 procent premiepension och 30 procent tjänstepension. Det vill säga: knappt hälften av pensionen går faktiskt att göra något åt.
Ett litet statistiskt förbehåll: raderna för Sverige och communityn är medianen del för del, inte medianpersonens fördelning. Summan av tre medianer är inte medianen av summan. Läs dem som en typisk mix, inte som en typisk person.
Inkomstpensionen: den stora delen
Inkomstpensionen är störst av de tre och den du kan påverka minst. 16 procent av lönen går hit varje år, upp till taket. Medianen för en 43-åring ligger på 1 104 000 kronor, men spridningen är stor: var fjärde har under 408 000 och var fjärde har över 1,5 miljoner.
Det skuggade bandet i grafen är just de två kvartilerna, alltså där den mittersta hälften av alla jämnåriga befinner sig. Din punkt ritas in där du hamnar.
Kurvan slutar vid 62 år. Då börjar folk ta ut sin pension och behållningen nollställs, vilket gör statistiken efter det obrukbar som jämförelse. Är du äldre än 62 jämförs du mot 62-åringarna, och kalkylatorn säger det.
Notera också att medianen ligger över snittet från 28 års ålder och uppåt. Det är ovanligt, i vanlig förmögenhetsstatistik är det nästan alltid tvärtom. Förklaringen är taket: pensionsrätt tjänas bara in på inkomster upp till 7,5 inkomstbasbelopp (=ca 52 000 kr per månad), så höginkomsttagare kan inte dra iväg uppåt. Däremot finns det en svans nedåt av personer som invandrat, studerat länge eller jobbat lite, och den drar ner snittet under medianen.
Premiepensionen: den lilla delen som växer mest
Bara 2,5 procent av lönen går till premiepensionen mot 16 procent till inkomstpensionen, men för de flesta ligger den i förvalet AP7 SÅFA som är en bred, billig, global indexfond – precis sådan som vi alltid tjatar om. Medianen för en 43-åring är 361 000 kronor, och kvartilerna spänner från 97 000 till 555 000.
Titta på spridningen. Den övre kvartilen har 5,7 gånger mer än den undre, mot 3,7 gånger i inkomstpensionen. Alla får samma 2,5 procent, så skillnaden kommer från hur många år man varit med och från fondvalet. Här ser du på riktigt vad avgifter och fondval gör över tid, och det är också anledningen till att jag själv har förvalet AP7 Såfa.
Tjänstepensionen: delen från din arbetsgivare
Här finns ingen myndighetsstatistik alls. Ingen publicerar tjänstepensionskapital per ålder, så jämförelsen bygger på siffror vi har fått hjälp att beräkna av Mats Jarl och hans team på Lysa Försäkring. Den är modellerad och inte mätt, och den är inte uppdelad på kön, så könsväljaren gör ingenting för just den här grafen.
Medianen för en 43-åring är 472 000 kronor medan snittet är 795 000, alltså 1,7 gånger så högt. Det är en klassiskt högerskev fördelning: tjänstepensionen har inget tak, så de med höga löner och bra avtal drar iväg rejält uppåt och drar med sig snittet.
Det här är pelaren där ditt eget engagemang syns i siffrorna, och min erfarenhet är att tre saker gör störst skillnad. Samla ihop gamla försäkringar så att du ser vad du har. Sänk avgiften, för en procent om året kostar dig en fjärdedel till en tredjedel av slutkapitalet över ett arbetsliv. Tjänar du dessutom över taket i den allmänna pensionen är löneväxling det vassaste verktyget som finns.
Du, Sverige och communityn
4 060 personer i communityn svarade på vår pensionsenkät, och 3 813 svar återstod efter att vi plockat bort dem utanför 30–65 år och en handfull som bedömdes orimliga. Här måste jag varna känsliga läsare: det här är inget tvärsnitt av Sverige.
Vid 43 år ligger communityns median 1,47 gånger över Sveriges i inkomstpension, 1,72 gånger i premiepensionen och 2,65 gånger i tjänstepensionen. Att skillnaden är störst just i tjänstepensionen är logiskt, för det är den pelare som svarar mest på lön, löneväxling och eget engagemang.
Spridningen i communityn
Medianen i communityns 40–44-grupp är 3,4 miljoner kronor totalt, mot drygt 1,9 miljoner för en genomsnittlig 43-åring i Sverige. Sätter du in mediansvensken i communityns fördelning hamnar hon på sjunde percentilen. 93 procent av communityn i samma ålder har alltså mer än en helt vanlig svensk. Det säger mer om communityn än om svensken.
Spridningen inom gruppen är minst lika intressant: kvartilerna går från 2,7 till 4,4 miljoner och svansen sträcker sig långt förbi det. Din nivå är markerad i histogrammet nedan. Siffrorna är självrapporterade, så ta dem för vad de är.
Omräknat till antal månadslöner
Här kommer sidans kanske viktigaste omräkning, och den är enklare än den låter. Kronor säger hur mycket du har. Månadslöner säger hur långt det räcker för just dig.
Ta 1,5 miljoner kronor. För den som tjänar 30 000 i månaden är det 50 månadslöner. För den som tjänar 80 000 är samma summa knappt 19. Samma kapital, helt olika trygghet, eftersom den med högre lön också har en högre levnadsstandard att ersätta när lönen tar slut.
Det är därför måttet är så användbart: det är det enda på hela sidan som fungerar lika bra oavsett om du tjänar 25 000 eller 95 000. Du slipper fundera på om jämförelsen haltar för att du tjänar mer eller mindre än den du jämför dig med.
Vad blir det per månad och räcker det?
Detta är ju egentligen den enda relevanta frågan. Här rekommenderar vi återigen minpension.se och deras verktyg som är jättebra för att simulera och planera sin pension. En enkel övning som vår finansiella rådgivare Ricard Nylund rekommenderade som bara tar någon minut är:
- Logga in på minpension.se
- Gå till ”Simulera”
- Klicka på uttagsstart, välj ålder du önskar gå i pension
- Under uttagslängd, välj ”Livet ut”
- Jämför beloppet med dina förväntade utgifter i pension
Då får du se hur mycket det blir per månad och så kan du jämföra det med din nuvarande lön, eller än hellre dina nuvarande kostnader. Om du har ett gap, t.ex. att pensionen innan skatt är 30.000 kr (ca 21.000 kr efter skatt, lågt räknat) och du har utgifter på 25 000 kr, då ”saknas” det 4.000 kr per månad som du behöver täcka via eget sparande, genom att sänka kostnaderna eller annat sätt.
Vi rekommenderar alltid att träffa en rådgivare ca 10 år innan du går i pension, för att göra en sanity-check och anpassningar, samt ca 1 år innan du gå i pension för att planera uttagen. Vi har avsnitt på ämnet med Monica Sjödin, som visar att det kan skilja många tusenlappar beroende på hur man tar ut sin pension (t.ex. vilken ordning).
Få guldkornen direkt i din inkorg
Häng med 70 000+ andra prenumeranter som varje vecka får våra bästa tips, guldkorn och idéer om privatekonomi, sparande och investeringar — direkt i mejlen.
Så här har vi räknat
Notera att syftet med denna sidan är att vara illustrativ och den är inget facit. För dig som vill dyka ner vilka antaganden vi gjort så är de enligt nedan:
- Inkomst- och premiepension jämförs mot Pensionsmyndighetens kvartiler per ålder och kön, per den 1 januari 2025. Serierna slutar vid 62 år eftersom behållningen nollställs vid uttag.
- Tjänstepensionen jämförs mot Lysas modellerade skattning. Ingen myndighet publicerar tjänstepensionskapital per ålder, och skattningen är inte könsuppdelad.
- Typfallet kommer från Pensionsmyndighetens typfallsmodell v4.8, en person född 1982 på snittlön. Utfallet är faktiskt till och med 43 års ålder, därefter är kurvan en framskrivning och ritas streckad.
- Communityn är RikaTillsammans pensionsenkät, september 2026 med 3 813 svar. Bara aggregat publiceras, aldrig enskilda svar. Extremvärden är borttagna.
- Månadsbeloppen räknas med Pensionsmyndighetens delningstal för din årskull. För yngre årskullar är delningstalen prognoser.
- Alla belopp är i 2025 års penningvärde, och percentilerna visas aldrig som 0 eller 100 procent eftersom svansarna är för osäkra för den precisionen.
En sak till, som gäller hela sidan: ingenting du fyller i lämnar din webbläsare. Det görs inga anrop och sparas ingenting. Räkningen sker hos dig.
Läs vidare och relaterade sidor
Om du gillade den här sidan tror vi att du även uppskattar:
- Har du en bra lön? – jämför din lön mot SCB:s lönefördelning. Lönen är motorn bakom två av tre pensionspelare.
- Hur mycket har du på ISK jämfört med andra? – samma jämförelse fast för ditt privata sparande.
- Löneväxling: allt du behöver veta – det vassaste verktyget för den pelare du faktiskt styr över.
- Simulera din egen FIRE-pension – för dig som funderar på att sluta jobba innan riktåldern.
- Rikedomstrappan: 6 nivåer av rikedom – vår modell för var du är på den ekonomiska resan.
- Hitta en bra finansiell rådgivare 2026 – Vår syn och tips på finansiella rådgivare.
Vanliga frågor
Hittar du inte din fråga ovan? Se alla frågor här, eller ställ den i forumet.
Communityns kommentarer
Nedan följer 9 av totalt 9 kommentarer. Notera att kommentarer i forumet inte kvalitetssäkras av oss på samma sätt som all annan text på denna sida. För att följa hela diskussionen, skriva en egen kommentar eller ställa en fråga, gå till forumet. Vi ses där! 🙂
Relaterade sidor och annat kul
Hur mycket har du på ISK jämfört med andra?
Jämför hur mycket du har på ditt ISK med snittsvensken och andra i RikaTillsammans-communityn.

Hur rika är amerikanerna i olika åldrar?
Medianförmögenhet i USA per åldersgrupp (2022).
Missa inte något – få våra uppdateringar
till din inkorg!
Få tillgång till våra senaste bästa tips, verktyg, avsnitt, videor, grafer och studier – direkt i din mejl!
- Notis till din mejl när vi släpper något nytt
- Kostnadsfritt, du kan sluta när du vill
- Någon gång i veckan
Om inte formuläret ovan visas, klicka här!
Senaste nytt på RikaTillsammans
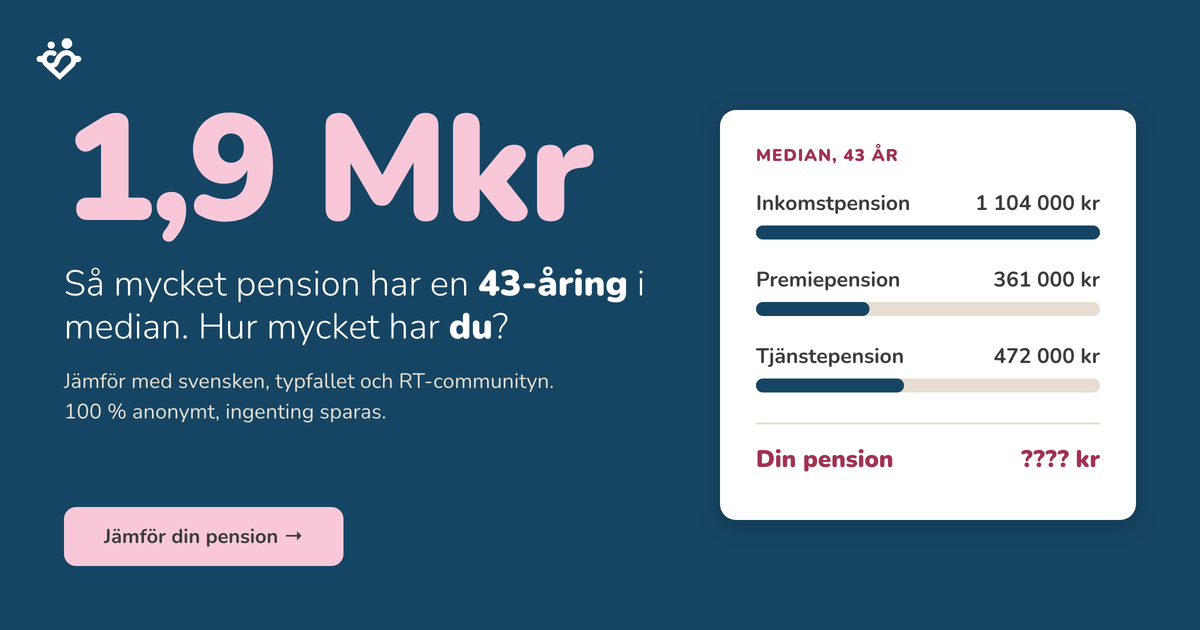
Jämför din pension med andra i din ålder
Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026. .
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.
Hur mycket har du på ISK jämfört med andra?
Jämför hur mycket du har på ditt ISK med snittsvensken och andra i RikaTillsammans-communityn.
Hamnade på P 99 på premiepensionen, vilket låter osannolikt då är jag alltid haft AP7.
Om du haft hög lön + AP7 kan det vara rimligt:
Snyggt jobbat!
Det man kanske hade velat se som en jämförelse är de olika avtalsområdena och skillnaderna där!
Varför är inte IPS med som också normalt sett finns med på minpension.se?
Fattar att det är privat sparande, om än inlåst. Men det är ju faktiskt även en löneväxling som dock bokförs som tjänstepension.
Tyckte bara ~P70 på inkomstpension och P99 på premiepension stack ut. Men visst har tagit till brytgränsen sen 2018 och är 40år nu.
Tycker också att P99 på PPM inte kan stämma. Man 55 år med 1 272 000 i PPM med 10.4% snittavkastning. En kollega på 37 år som har legat i AP7 hela tiden har en snittavkastning på 13.4% så en snittavkastning på 10.4% är ju “dåligt”.
Kul! Jag ligger betydligt bättre till i jämförelse än jag trodde
Över median på allt.
Jag har haft låg inkomst och AP7 och LF global, tills LF uteslöts, ligger ändå på P63, så ditt låter som det stämmer.
Är 50 år och låg på en 43 årings nivå… Livet är tuft
Nä… nu går jag ner och lägger mig på stranden här i Cannes. Ha en bra dag på jobbet alla.