


FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Det finns väldigt många olika vägar till att leva ett rikt liv. För många är ett av sätten att gå ner i arbetstid eller till och med sluta jobba. Det är ju dock något som måste finansieras. Johan Strand som vi intervjuar i dagens avsnitt valde att göra det med löneväxling och tjänstepension och medvetna val vilket gav honom möjligheten att sluta jobba tidigare.
Dagens avsnitt handlar om Johans resa från att ha varit en av pionjärerna inom svensk e-handel med datorbutiken.com, konkursen i samband med finanskrisen 2008, skilsmässa och ändå möjligheten att sluta jobba vid 55 år och leva ett rikt liv. Något han pratat om både i TV4:s nyhetsmorgon och DN. Vi hoppas du gillar avsnittet. 🙂
Avsnitt 482 | Publicerat 11 timmar sedan.
Avsnitt 482. Senast uppdaterad 11 timmar sedan (2026-09-15) av Jan Bolmeson.
Denna video finns att se på Youtube eller via videon ovan. Du som är en RikaTillsammans-supporter kan se den utan reklam på Patreon.
Innehållsförteckning till videon
- 00:00:00 - Introduktion till avsnittet
- 00:02:31 – Johan Strand välkomnas: 55 år, tjänstepension och konkursresan
- 00:05:02 – Datorbutiken.com: e-handelsboom, konkurs och nystart som anställd
- 00:10:26 – Villa, Volvo och vovve: livet som anställd fram till skilsmässan 2014
- 00:12:49 – Signifikanta emotionella upplevelser och skavet för förändring
- 00:16:15 – Early Retirement Extreme, Mr Money Mustache och quake-litteraturen
- 00:19:40 – Pandemin, bloggen Sparkraft och motreaktionen mot köpkraft
- 00:22:06 – Konsumtion då och nu: sportbilen, husvagnen och bolånelöftet som fälla
- 00:26:52 – Är bostaden en investering? Jan och Johan har olika syn
- 00:32:07 – FIRE är en gammal idé: Diogenes, Thoreau och Strindberg
- 00:37:49 – Ekonomiskt i mål: sluta spela teater, och krävs trauma för FIRE?
- 00:45:34 – Visionen, planen och skavet: liknelsen om 45 år i fängelse
- 00:50:52 – Tjänstepensionens fördelar, och risken om företaget går i konkurs
- 00:55:08 – Det som skiljer Johans FIRE-resa från andra 55-åringar
- 00:57:50 – Semesterväxling, sparkvot och jojo-sparande i praktiken
- 01:00:08 – Löneväxling är en superkraft, inte ett skatteknep i marginalen
- 01:02:01 – Hur mycket tid ekonomin tar nu, och om fyraprocentsregeln håller
- 01:04:14 – Pusslet med flera förvaltare, och varför kapitalfrågan är ointressant
- 01:08:33 – Sinking funds för stora engångsutgifter, och om FIRE normaliseras
- 01:11:15 – Van life-communityn och de som faktiskt älskar sitt jobb
- 01:15:00 – Sjukvård inom EU och en vanlig vecka i Europa
- 01:19:37 – Familjen, FIRE-tips och kompromissviljan efter fyrtio
- 01:26:34 – Sämsta rådet och Johans siffra om krämpor vid 68 och 69 år
- 01:31:35 – Varför-frågan: Vicki Robin och stegen efter ekonomisk frihet
- 01:35:41 – FIRE och invändningen om att bryta samhällskontraktet
- 01:37:32 – Sammanfattning: tack till Johan och löfte om återbesök
Du kan lyssna på detta avsnitt (482) där poddar finns, t.ex. på Acast och Patreon. För innehållsförteckningen med tider, se fliken till vänster med längden på avsnittet.
Referens: Saknas.
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Värdet med dagens avsnitt
Johan Strand slutade jobba vid 55, femton år efter att en konkurs tagit nästan allt han byggt upp. Du får hans verktyg: maximal löneväxling till tjänstepensionen, en sparkvot på 50 procent av nettolönen och medvetna val i stället för bankens mallar.
Med Johan Strand
Johan Strand byggde datorbutiken.com till en av pionjärerna inom svensk e-handel, förlorade nästan allt i konkursen 2008 och slutade ändå jobba vid 55. Resan är beskriven i boken Min tid med datorbutiken.com och har tagit honom till både Dagens Nyheter och Nyhetsmorgon i TV4. Läs mer.
En miljon kvar är för mycket
Har du en miljon kronor kvar på kontot när du dör har du förmodligen jobbat mer än du behövde, och det är hela Johans filosofi i en mening. Varje extra år på jobbet är ett år du bytte bort mot pengar du aldrig hann använda. Läs mer.
Löneväxling är en superkraft
Johan kallar löneväxling en superkraft: du slipper de cirka 20 procent i skatt du annars betalar på lönen och får arbetsgivarens påslag på 5,8–6 procent på köpet. Räknar man in ränta-på-ränta på avgifter och skatt växer skillnaden enligt hans kalkyl till ungefär 30 procent av kapitalet över tio år. Läs mer.
Gränsen går vid 56 100 kr
Löneväxling lönar sig i regel bara om lönen efter växlingen ligger över 8,07 inkomstbasbelopp, vilket 2026 motsvarar ungefär 56 100 kr i månaden. Under den gränsen minskar avsättningen till allmän pension och skyddet i socialförsäkringarna. Läs mer.
Frihet i stället för pengar
När löneväxlingen var maxad började Johan semesterväxla och gick ner till 80 procent i arbetstid, vilket gav tio veckors semester de sista åren. Sparkvoten låg ändå kvar på 50 procent av nettolönen, eftersom han optimerade för frihet snarare än för pengar. Läs mer.
Hälsan tar slut före livet
Någonstans vid 68–69 års ålder går gränsen där mer än hälften drabbas av en bestående krämpa som påverkar livskvaliteten, enligt den statistik Johan skrivit mycket om. Eurostats mått på friska levnadsår ligger i närheten, runt 67–73 år för svenskar beroende på mätår och kön. Läs mer.
Bolånelöftet blir din budget
Får du ett bolånelöfte på tre miljoner köper du för tre miljoner, är Johans observation: bostadsköpet blir en funktion av hur mycket banken vill låna ut. Frågan om vad som faktiskt är en ändamålsenlig bostad för dig ställs aldrig. Läs mer.
Han nyttjade halva lånelöftet
När Johan sålde familjevillan 2018 och flyttade till Lund gick han till banken, fick sitt bolånelöfte och nyttjade hälften. Samma logik gäller bilen: dimensionera efter de 99 vardagsresorna och hyr något större till den årliga fjällresan. Läs mer.
Underhållet äter 1–2 % per år
Johan menar att bostaden du bor i är lyxkonsumtion snarare än en investering, eftersom underhållet äter en till två procent av värdet varje år och prisuppgång inte är någon naturlag. Där håller jag inte helt med: ägd bostad ger ändå en hävstång, där tio procent i kontantinsats ger dig värdeutvecklingen på hela beloppet. Läs mer.
Jojo-sparande är inte investerat
Jojo-sparande är Johans namn på pengar som sätts av men aldrig investeras: de är periodiserade utgifter som åker ut igen till nästa semester eller renovering. Sparar du 4 000 kr i månaden i mer än ett år ska det ligga runt 50 000 kr på kontot, och gör det inte det är sparandet ett jojo. Läs mer.
Multiplar i stället för kronor
Inom FIRE mäts kapitalet i multiplar av årsutgifterna, där tumregeln är 25 gånger, och därför vägrar Johan svara i kronor på frågan hur mycket som behövs. Kapitalet är ointressant som absolut tal; det är relationen till din livsstil som avgör. Läs mer.
Sinking funds för engångsutgifter
Bröllop, renovering och långresa får egna öronmärkta konton, det som på amerikanska kallas sinking funds, så att de aldrig drabbar ekonomin som överraskningar. Allt sparande är målsparande hos Johan: pensionen är ett mål, frihetskapitalet ett annat. Läs mer.
Fyraprocentsregeln håller
Johan är ett fan av William Bengens fyraprocentsregel och menar att den håller, även om den ofta är missförstådd. Bengen har själv justerat upp sin siffra till 4,7 procent, men det bygger på fler tillgångsklasser och gör enligt Johan hela idén onödigt komplicerad. Läs mer.
En inloggning per kvartal
Vardagsförvaltningen tar en liten stund, en gång i kvartalet: den tjugonde i kvartalets sista månad loggar Johan in, frigör pengar för nästa kvartal och stänger fliken. Resten av tiden lever han, i stället för att förvalta. Läs mer.
Vision, plan och skav
Jacob Lund Fiskers modell för förändring har tre ben: en tydlig vision, en realistisk plan och tillräckligt stort skav i nuläget för att orka genomföra planen. Poängsätt de tre och förbind punkterna, så avgör ytan om förändringen blir av. Läs mer.
Två gånger blank innan resan
Johan gick ur konkursen 2008 med i princip noll i tillgångar och förlorade hälften en gång till vid separationen 2014. Han kallar sådant för signifikanta emotionella upplevelser, och poängen är att den som är helt nöjd med allt sällan gör någon förändring. Läs mer.
Inlåsningen är avvägningen
Tjänstepensionens tydligaste svaghet är inlåsningen: pengarna går inte att använda när livet ställer till det, och de utmaningar Johan mötte längs vägen fick lösas utan dem. Han ser det mest som ett skydd mot sig själv, men medger att den med god disciplin klarar sig lika bra utan låset. Läs mer.
FIRE och särbo slår FIRE och gift
Det går att rada upp fler kända FIRE-profiler som är särbo än som är gifta, och Johan räknar in sig själv. När en partner är fri medan den andra jobbar är risken dessutom stor att den fria blir hemtjänst. Läs mer.
Diogenes bodde i sin tunna
FIRE är en gammal idé i nya kläder: filosofen Diogenes bodde i sin tunna just för att göra sig oåtkomlig, eftersom den som inget äger inte kan fråntas något. Thoreau flyttade ut till Walden Pond, och Strindberg skriver, som Johan läser honom, om att veta att man kan utan att behöva. Läs mer.
Tre av tjugo älskar sitt jobb
På en van life-träff bad Johan alla som älskar sitt jobb räcka upp en hand, och tre av tjugo gjorde det, samtliga programmerare som kodade egna projekt även på kvällarna. För de flesta andra är påståendet om att älska sitt jobb delvis självbedrägeri, menar han. Läs mer.
Matematiken är den enkla delen
Den ekonomiska delen av en FIRE-resa är bara matematik, säger Johan, medan den mentala är mycket svårare: identiteten måste frikopplas från yrket så att du inte kliver ut i ingenting. Från mitten av oktober till mitten av mars bor han i södra Europa i sin egenbyggda camper van, där halva bilen är ett fullt utrustat kök. Läs mer.
"Har man en miljon på kontot när man dör, då har man kanske jobbat lite för mycket."
"Pengar är ju medlet mot frihet. Det är inte målet."
"För varje tre år vi lever längre får vi bara ett år av hälsa. Health span går inte i takt med lifespan. Vi hålls vid liv med slangar och medicin."
"Ramen är problemet. Åtta till fem är problemet. Det här tvånget att befinna sig på en viss plats ett visst antal specificerade timmar varje dag, i grovt räknat fyrtiofem år."
Innehållsförteckning
- Sammanfattning, guldkorn och citat (22 st)
- En miljon på kontot när du dör betyder att du har jobbat för mycket
- Kombon som krävs är vision + plan + skav
- Bolånelöftet är en fälla
- Johan: Löneväxling är en superkraft
- Jojo-sparande: sparat är inte samma sak som investerat
- Fyraprocentsregeln håller, enligt Johan
- Hälsan tar slut före livet tar slut
- FIRE är en gammal idé i nya kläder
- Invändningarna: inlåsta pengar, tur och det där med samhällskontraktet
- Vad gör man på dagarna? Vanlife och konsten att bara vara
- Läs vidare
- Transkribering av hela avsnittet
- Vanliga frågor (10 st)
- Communityns tankar, tips och inspel
- Relaterade sidor och annat kul
- Senaste nytt på RikaTillsammans
Denna sida uppdaterades 11 timmar sedan (2026-09-15) av Jan Bolmeson.
En miljon på kontot när du dör betyder att du har jobbat för mycket
Johans filosofi går att sammanfatta i en enda tanke: har du en miljon kronor kvar på kontot när du dör, då har du förmodligen jobbat mer än du behövde. Varje extra år på jobbet är ett år du bytte bort mot pengar du aldrig hann använda.
Det låter kanske provocerande, men det är egentligen samma logik som vi brukar landa i när vi pratar Die-with-Zero och som studien om pensionärer som unnar sig för lite bekräftar: pengar har bara ett värde när de omsätts i liv. Johan formulerar det så här:
Pengar är ju medlet mot frihet. Det är inte målet.
Johan Strand, i avsnittet
Därför pratar Johan hellre om medvetna val än om FIRE. Det viktiga är inte att sluta jobba vid en viss ålder, utan att bostaden, bilen, arbetstiden och sparandet är resultatet av aktiva beslut i stället för autopilot. Enligt honom börjar friheten den dag du slutar låta andras mallar dimensionera ditt liv.
Kombon som krävs är vision + plan + skav
Johans väg till ekonomisk frihet börjar inte i ett Excel-ark utan i två förluster. Under e-handelsboomen kring millennieskiftet dubblade datorbutiken omsättningen fem år i rad. Runt 2005 började det skaka och 2008, mitt i finanskrisen, kom konkursen. Johan gick ur den med i princip noll i tillgångar. Några år senare kom nästa smäll: en separation 2014 där hälften av det han byggt upp igen försvann när han köpte ut sin exfru ur huset.
Johan kallar sådana händelser för signifikanta emotionella upplevelser och hans poäng är att de sällan är förgäves: den som är helt nöjd med allt gör sällan någon förändring. Det obkeväma behövs. En liten sten i skon räcker inte, det ska gärna vara tre.
Han lutar sig här mot Jacob Lund Fisker, författaren bakom Early Retirement Extreme, vars modell för förändring har tre ben:
- Vision: en tydlig bild av vad du vill i stället, t.ex. ”jag vill resa mer”. Visionen är ditt varför.
- Plan: en realistisk väg dit, alltså hur visionen ska bli verklighet. Utan plan förblir visionen en dröm.
- Skav: tillräckligt stort missnöje med nuläget för att orka genomföra planen. Det är motorn som får dig att faktiskt börja.
Poängsätt varje axel, ungefär som när du poängsätter ditt livshjul, och förbind sedan punkterna. Ytan avgör genomförandegraden, alltså om förändringen blir av eller inte. Har du en glasklar vision men varken plan eller skav blir ytan i princip noll. Det är här jag tror att många lurar sig själva (vid 50:19 i avsnittet): man säger att man vill resa mer eller jobba mindre, men skavet finns inte där. Då orkar man heller inte göra jobbet som krävs.
Det är därför Johan medvetet ”drar i skav-axeln” i sina texter, t.ex. när han raljant liknar arbetslivet vid ett 45-årigt fängelsestraff som staten dessutom nyligen förlängde med tre år (vid 47:55 i avsnittet). Hans senaste jobb hade fantastiska kollegor, intressanta uppgifter och bra betalt. Problemet var aldrig innehållet, utan ramen: tvånget att vara på en viss plats vissa timmar, i grovt räknat 45 år.
Drivkraften bakom förändringen kan i sin tur komma från två håll (vid 44:42 i avsnittet). Den kan vara negativt betingad, född ur något man aldrig vill uppleva igen. Johans konkurs och separation hör dit, precis som för Jimmy, som gick från arbetslös till arbetsfri på sju år.
Men den kan också vara positivt betingad: en bild av framtiden som är så lockande att uppoffringarna i dag känns självklara. Johan berättar om en FIRE-kompis som en dag bara kom fram till att han ville resa mer (vid 41:49). Han sålde sin BMW M3 och körde scooter till jobbet året runt. När en kollega en blaskig vinterdag stolt visade hur han slog på värmen i sin nya bil via appen, tänkte kompisen att det där kommer kollegan att göra om femton, tjugo år också.
Min erfarenhet är att det negativa ofta är den bättre igångsättaren, men det håller inte i längden. Så fort du kan andas ut försvinner trycket. En inspirerande vision kan bära dig mycket längre. Johan menar att båda behövs, och där är vi helt överens. Jesper, som vi följt i flera avsnitt, är undantaget som bekräftar regeln: han blev ekonomiskt fri vid 50 utan någon sådan signifikant händelse. Min gissning är att 27 år i Svenska kyrkan, där den inre resan är själva kärnan, gav honom den introspektion som vi andra ofta får den hårda vägen.
Bolånelöftet är en fälla
Johan vill gärna inspirera andra till att börja ifrågasätta många av de klassiska ekonomiska sanningarna. Ett av dessa är bolånelöftet (ca 24 minuter in i avsnittet). Hans observation: får man ett bolånelöfte på tre miljoner, då köper man för tre miljoner. Bostadsköpet blir en funktion av hur mycket banken vill låna ut, inte resultatet av en behovsanalys. Frågan ”vad är en ändamålsenlig bostad för mig?” ställs sällan eller aldrig.
Själv gjorde han tvärtom. När familjevillan såldes 2018 och han flyttade till Lund gick han till banken, fick sitt bolånelöfte och nyttjade hälften. Samma logik som med bilen: vi dimensionerar köpet efter den årliga fjällresan och glömmer de 99 vardagsresorna. Hyr hellre bilen till fjällresan och äg något som matchar vardagen.
Kring bostaden som investering är Johan och jag inte helt överens. Johan menar att bostaden du bor i är lyxkonsumtion, inte en investering: det är ingen naturlag att priserna går upp (den som köpte i början av nittiotalet fick lära sig det) och underhållet äter dessutom en till två procent av värdet varje år.
Jag har efter avsnittet om bostaden som missförstådd investering landat i att ägd bostad ändå är en av få hävstänger en vanlig hushållsekonomi kommer åt: med tio procent i kontantinsats får du värdeutvecklingen på hela miljonen, inte bara på dina hundratusen. Med det sagt är vi eniga om kärnan: många överkonsumerar bostad och det blir bara en bra affär om man också har lite tur med prisutvecklingen.
Johan: Löneväxling är en superkraft
Det som gör Johans FIRE-resa lite ovanlig är verktyget han använde: tjänstepensionen. När han började fanns inte ens ISK (kontoformen kom 2012), så han byggde sin frihet på maximal löneväxling.
Där hans jämnåriga kollegor växlade en tusenlapp eller två för att det lät klokt, maxade Johan. Inför varje lönerevision bad han pensionsrådgivaren räkna ut exakt hur mycket han kunde växla och lämnade beloppet till HR. Han kallar löneväxling en superkraft (vid 1:00:08 i avsnittet), med en viktig reservation: det gäller den som uppfyller kriterierna. Gör du det är det enligt Johan ”ekonomiskt vansinne” att i stället ta ut lönen, betala skatt och investera själv.
Så här ställer Johan upp jämförelsen:
| Skatta ut lönen och investera själv | Löneväxla till tjänstepension | |
|---|---|---|
| Skatt | marginalskatt nu, inkl. statlig skatt (ca 20 procentenheter extra) | skjuts upp till uttaget, då ofta utan statlig skatt |
| Arbetsgivarens tillägg | 0 % | ca 5,8–6 % |
| Avgifter | ordinarie fondavgifter | ofta fackligt framförhandlade, lägre |
| Löpande skatt på kapitalet | ISK-schablon | avkastningsskatt, i dag ungefär en tredjedel av ISK:ns |
| Tillgänglighet | när du vill | inlåst till tidigast 55 år |
Vinsten består alltså av flera delar. Den största är skatten. Tar du ut lönen betalar du i dag både kommunal och eventuellt statlig skatt på marginalen, medan pengarna i tjänstepensionen beskattas först vid uttaget. Håller du uttagen under brytpunkten slipper du den statliga skatten helt.
Påslaget finns eftersom arbetsgivaren betalar särskild löneskatt på 24,26 procent på pensionspremier i stället för arbetsgivaravgifter på 31,42 procent på lön. Många arbetsgivare lägger mellanskillnaden, cirka 5,8 procent, ovanpå avsättningen.
Det är dock inget krav, så kontrollera ditt eget avtal. Avkastningsskatten beräknas på statslåneräntan och blir med dagens nivå ungefär en tredjedel av ISK-skatten. ISK har samtidigt ett skattefritt grundbelopp, så skillnaden gäller främst kapital utöver det.
I Johans räkneexempel ger du bort runt 26 procent direkt om du låter bli att växla: 20 procentenheter i statlig skatt plus de 6 procent arbetsgivaren aldrig skjuter till. Räknar man in ränta-på-ränta på skillnaden i avgifter och skatt växer gapet enligt hans kalkyl till ungefär 30 procent över tio år.
Siffrorna är förenklade och förutsätter att du inte betalar statlig skatt vid uttaget. Men fördelen försvinner inte helt även om du gör det. Två av Johans kollegor hade fått rådet av sin pensionsrådgivare att inte löneväxla, eftersom de tjänade för mycket. Johan gjorde räkneövningen åt dem: även med statlig skatt i uttagsfasen tjänar de på växlingen, eftersom påslaget och de lägre avgifterna följer med oavsett, allt annat lika. Båda löneväxlar i dag.
Det finns också gränser, som vi går igenom i guiden om löneväxling. Löneväxling lönar sig i regel bara om lönen efter växlingen fortfarande ligger över 8,07 inkomstbasbelopp, vilket 2026 motsvarar ungefär 56 100 kr i månaden. Under den gränsen minskar avsättningen till allmän pension.
Hamnar lönen dessutom under taken i socialförsäkringarna kan ersättningen vid t.ex. sjukdom och föräldraledighet bli lägre. Pengarna går heller inte att röra före 55, något vi återkommer till bland invändningarna längre ned. För den som vill sluta jobba tidigare är det precis det Monica Sjödin gick igenom i avsnittet om att löneväxla för tidig pension.
Johan stannade inte vid pengarna. När löneväxlingen var maxad betalade han fortfarande statlig skatt på delar av lönen, och hans mål var ändå frihet snarare än maximal avkastning. Han började därför semesterväxla och fick åtta veckors semester. När han det sista året gick ner till 80 procent i arbetstid blev det tio veckor, eftersom semesterdagarna då bara tas ut för de dagar han faktiskt arbetade. Trots allt detta hade han en sparkvot på 50 procent av nettolönen. Han optimerade inte för pengar utan för frihet.
Jojo-sparande: sparat är inte samma sak som investerat
Svenskarnas finansiella sparkvot är i snitt några få procent och Johan har ett träffande namn på en stor del av det sparande som ändå sker: jojo-sparande. Pengarna sätts av, men de är bara periodiserade utgifter som åker ut igen till nästa semester eller renovering. De är sparade, men aldrig investerade.
Jag brukar illustrera samma sak på föreläsningar. På frågan ”hur många sparar 4 000 kr i månaden?” räcker många upp handen, liksom på följdfrågan om de gjort det i mer än ett år. Då borde de ha runt 50 000 kr på kontot. På frågan ”hur många har det?” räcker nästan ingen upp handen. Det är jojo-sparande i praktiken.
Skillnaden mot en FIRE-resa är inte intelligens utan riktning. Johan beskriver allt sparande som målsparande: pensionen är ett mål, frihetskapitalet ett annat och även större engångsutgifter får egna öronmärkta konton, det amerikanerna kallar sinking funds. Bröllop, renovering eller långresa blir då inget som ”händer” ekonomin, utan något man förutsett och buffrat för.
På samma tema vägrar Johan prata kronor när folk frågar hur mycket man behöver: inom FIRE pratar man multiplar av sina årsutgifter, där tumregeln är 25 gånger. Vill du testa din egen siffra kan du använda vår FIRE-kalkylator. Kapitalet är ointressant som absolut tal. Det är relationen till din livsstil som avgör.
Fyraprocentsregeln håller, enligt Johan
När communityn frågade om uttagsstrategier var Johan tydlig: han är ett fan av William Bengens fyraprocentsregel och menar att den håller, även om den ofta är missförstådd. Bengen själv har på senare år justerat upp sin siffra till 4,7 procent, men det bygger på en portfölj med fler tillgångsklasser och Johan är skeptisk till det tillägget: en handfull byggklossar i stället för två gör hela idén onödigt komplicerad. Det rimmar med vår genomgång av säkra uttagsnivåer, som för 2026 landar i spannet 3,9–5,7 procent beroende på antaganden.
I praktiken är Johans uttag ett pussel med flera bitar: tjänstepensionerna bär försörjningen fram till 65, därefter tar allmän pension och återstående tjänstepensionsdelar över och ett ISK kompletterar hela vägen. Han har medvetet spritt sparandet på flera förvaltare, inte för villkoren utan för att få fler pusselbitar att lägga uttagsplanen med.
Vardagsförvaltningen är befriande tråkig. Inspirerad av Jesper, som delat sina lärdomar efter två år som ekonomiskt fri, loggar Johan in en gång i kvartalet, den tjugonde i kvartalets sista månad, frigör pengar för nästa kvartal och stänger fliken. Resten av tiden lever han, i stället för att förvalta. Mer om själva mekaniken finns i guiden om uttagsstrategier.
Hälsan tar slut före livet tar slut
Det starkaste argumentet i hela samtalet är varken skattetekniskt eller filosofiskt, utan mer hälsomässigt. Argumentet för höjd pensionsålder är att vi lever längre. Johan pekar på det som sällan sägs i samma mening:
Det som inte förs fram är att för varje tre år vi lever längre får vi bara ett år av hälsa. Health span går inte i takt med lifespan. Vi hålls vid liv med slangar och medicin.
Johan Strand, i avsnittet (vid 1:28:11)
Proportionerna är mildare än tre mot ett, men riktningen stämmer. Mellan 2000 och 2019 ökade den globala medellivslängden med 6,3 år enligt WHO, medan de förväntade åren vid god hälsa ökade med 5,4. Ungefär ett av sex vunna år kom med sjukdomsbörda, och gapet mellan hälsa och livslängd har vuxit i två decennier.
Johan refererar också till statistik han skrivit mycket om på sin blogg, om att gränsen där hälsan börjar svikta för de flesta ligger tidigare än vi tror. Exakt var den gränsen går beror helt på vad man mäter. Eurostats mått på friska levnadsår, alltså antal år utan funktionsbegränsningar, låg 2023 på 63,3 år för kvinnor och 62,8 för män i EU, mot en medellivslängd på 84,0 respektive 78,7. För svenskar har siffran legat runt 67 till 73 beroende på mätår och kön. Mätmetoden är skakig och siffrorna hoppar mellan åren, men mönstret är svårt att vifta bort: hälsan tar slut före livet.
Ska våra barn jobba till 70 eller längre betyder det att en betydande del arbetar sina sista yrkesår med en hälsobegränsning, och att de friska åren som pensionär blir få. Johan kallar den höjda pensionsåldern för en produktionsteknisk fint: ett system som optimerar för att vi ska producera så länge vi fungerar, inte för den enskildes livskvalitet. Du behöver inte köpa hela teorin för att ta med dig slutsatsen: de friska åren mellan 55 och 69 är de dyrbaraste man har och det är värt att räkna på vad de kostar att köpa loss.
FIRE är en gammal idé i nya kläder
Johan påpekade även att FIRE-konceptet är betydligt äldre än vad som ofta sägs. Han berättade om filosofen Diogenes bodde i sin tunna just för att göra sig oåtkomlig: den som inget äger kan inte fråntas något. Henry David Thoreau flyttade ut till skogen vid Walden Pond, på mark som författarkollegan Emerson ägde och skrev en av litteraturens mest kända hyllningar till det enkla livet. Strindberg skriver, som Johan läser honom, i boken Ensam om att göra sig oåtkomlig för ödets värsta slag: att veta att man kan, utan att behöva.
Just den formuleringen fångar vad ett frihetskapital faktiskt gör. Det skyddar inte mot livets stora smällar, sjukdom, relationer som spricker eller anhörigas död. Men det plockar bort en hel kategori av elände: den ekonomiska sårbarheten. Johan beskriver hur han de sista åren på jobbet, när han i praktiken var ekonomiskt i mål, slutade spela teater. Han kunde säga vad han tyckte och säga nej, för det fanns inga konsekvenser som kunde drabba honom. Motståndskraften kom före friheten och den var värd minst lika mycket.
Det är också därför Johan hellre pratar sparkraft än köpkraft, en motreaktion mot att varje ekonomisk kris ska mötas med mer konsumtion. Öka avståndet mellan inkomst och utgift, så växer både motståndskraften och friheten. Grunderna finns i vår genomgång av ekonomisk frihet och FIRE.
Invändningarna: inlåsta pengar, tur och det där med samhällskontraktet
En tjänstepensionstung FIRE-strategi har svagheter och Johan är själv öppen med flera av dem.
Inlåsningen är den uppenbara: tjänstepensionspengar går inte att använda när livet ställer till det och de utmaningar Johan mötte längs vägen fick lösas utan dem. Han ser det mest som en fördel, ett skydd mot sig själv, men medger att den med god disciplin klarar sig lika bra utan inlåsningen.
Min invändning i samtalet var vassare för företagare: den som har pensionskapital inom räckhåll när bolaget krisar kommer att använda det för att rädda bolaget, löner och leverantörer, ofta långt efter att det varit klokt att dra i bromsen. Johans konkurs bar samma lärdom i en annan form: för många ägg i samma korg.
Fyraprocentsregeln bygger dessutom på historisk avkastning och även Johan betonar att bostadsaffären ”kräver lite tur” för att bli riktigt bra. I vilken ordning avkastningen kommer de första åren efter att lönen försvinner avgör mer än snittet, vilket är hela poängen med att ha marginal i kalkylen. Johan har det: räknat på totala tillgångar ligger han närmare 60 årsutgifter än tumregelns 25. Det är ingen ny ribba att jämföra sig med, utan en konsekvens av att han av lojalitet jobbade några år längre än planen krävde.
Den sociala kostnaden är svårare att räkna på. Min observation i samtalet var att jag kan rada upp fler som är FIRE och särbo än FIRE och gift och Johan instämde, han själv inräknad. Efter 50 är man som en stelnad gipsfigur: kompromissviljan som en gång byggde familjen är nästan borta. När en partner är fri medan den andra jobbar är risken dessutom stor att den fria blir hemtjänst. För den vars familj inte alls delar drömmen rekommenderar Johan avsnittet med Fru Efficient Badass: hitta inte bara ditt eget varför, utan också deras.
Invändningen om samhällskontraktet, att den som slutar jobba tidigt smiter från notan, viftar Johan bort: samhället har redan brutit det kontraktet, menar han. Dessutom bidrog han med arbetstillfällen som företagare i decennier och betalar full skatt på sina tidiga pensionsuttag, utan vare sig jobbskatteavdrag eller förhöjt grundavdrag. Den som tar ut pension före riktåldern subventionerar snarare systemet än tvärtom.
Vad gör man på dagarna? Vanlife och konsten att bara vara
Den ekonomiska delen av en FIRE-resa är enkel, säger Johan. Det är bara matematik. Den mentala är mycket svårare: att frikoppla identiteten från yrket så att man inte kliver ut i ingenting. Frågan ”vad gör du på dagarna?” fick därför samtalets kanske finaste svar.
Från mitten av oktober till mitten av mars är Johan i södra Europa, gärna på Kanarieöarna, i sin egenbyggda camper van där halva bilen är ett fullt utrustat kök. Han lagar mat en hel dag som tar en kvart att äta, brygger öl, åker på träffar som Burning Van med hundratals unika byggen och övar på något många av oss glömt:
Och bara vara. Och inte bry mig om vad som händer i världen runt omkring.
Johan Strand, i avsnittet
På en vanlife-träff bad han alla som älskar sitt jobb räcka upp en hand. Tre av tjugo räckte upp handen, alla tre programmerare som kodade egna projekt även på kvällarna. För de flesta andra, menar Johan, är ”jag älskar mitt jobb” delvis självbedrägeri.
Överlag pratar vi för lite om varför: vi älskar Excel-arken och multiplarna men duckar frågan om vem vi är utan jobbet. Vicki Robin, medförfattare till Your Money or Your Life, beskriver ekonomisk frihet som bara det första steget av fyra i en längre resa, där de senare handlar om mening och om att ge tillbaka. Johan är där nu: bloggen, boken, forumen och medieframträdandena är hans sätt att ge tillbaka. Friheten är inte målet heller, visar det sig. Den är medlet för nästa steg.
Få guldkornen direkt i din inkorg
Häng med 70 000+ andra prenumeranter som varje vecka får våra bästa tips, guldkorn och idéer om privatekonomi, sparande och investeringar — direkt i mejlen.
Läs vidare
Om du vill fördjupa dig i tidig pension, löneväxling eller livet efter jobbet har vi samlat våra mest relevanta sidor här:
- Ekonomisk frihet och FIRE – grunderna, begreppen och fallgroparna på vägen mot ekonomisk frihet.
- Löneväxling 2026: checklista, regler och när det lönar sig – guiden till Johans viktigaste verktyg, inklusive brytpunkterna.
- Simulera din egen FIRE/Pension – räkna på din egen väg till frihet med våra verktyg.
- Hur mycket kan man ta ut från portföljen i pension? – studien bakom säkra uttagsnivåer för 2026.
- Uttagsstrategier: att leva på sina pengar – så går du från portfölj till månadspeng.
- Arbetslös till arbetsfri på 7 år – Jimmys resa, personen som tipsade oss om Johan.
- Ekonomisk fri: lärdomar efter två år – Jesper om livet på andra sidan FIRE.
Transkribering av hela avsnittet
Nedan har vi transkriberat hela avsnittet för dig som hellre läser än tittar eller lyssnar. Den är gjord med AI så den är inte ordagrann, utan fokus har varit på läsbarhet.
Visa hela transkriberingen
Innehållsförteckning
Nedan följer en grov innehållsförteckning för transkriberingen.
- Johan slutade jobba vid 55
- Varmt välkommen, Johan Strand
- Från låg profil till att synas
- Datorbutiken: dubblad omsättning fem år i rad
- Hundrasex butiker och vändningen 2005
- Påfågelfjädrarna som gjorde honom olycklig
- Villa, Volvo och vovve
- Andra gången allt försvann
- Det ska skava, och gärna med tre stenar
- Early Retirement Extreme och Mr Money Mustache
- Motståndskraften i att ha kapital
- Bloggen som föddes under pandemin
- Surt sa räven om rönnbären?
- Bolånelöftet är en fälla
- Är det en lärdom man bara kan göra själv?
- Är bostaden en investering eller lyxkonsumtion?
- Hävstången i ett bostadsköp
- Man får ha lite tur med prisutvecklingen
- Diogenes i tunnan
- Thoreau, Walden och Strindberg
- Att göra sig oåtkomlig för ödets värsta slag
- Krävs det ett trauma för att bli FIRE?
- Jesper, kyrkan och undantaget som bekräftar regeln
- Kompisen som ville resa mer
- Drivkraft kan komma från två håll
- Fiskers modell: vision, plan och skav
- Fyrtiofem år i fängelse
- Är det verkligen FIRE att ta ut tjänstepension?
- De sex procenten som inte är att förakta
- Sidospår: direktpension och företagarens dilemma
- Verktyget spelar mindre roll än man tror
- Optimerad för frihet, inte för pengar
- Jojo-sparande: sparat men inte investerat
- Löneväxling är en superkraft
- Hur mycket plats tar ekonomin när teorin blivit praktik?
- Fyraprocentsregeln håller
- Att lägga pussel med sina egna pusselbitar
- Prata inte kapital, prata tjugofem gånger utgifterna
- Sinking funds för de stora utgifterna
- Är FIRE på väg att bli normaliserat?
- Burning Van och den frihetstörstande communityn
- "Alla som älskar sitt jobb, räck upp en hand"
- Två frågor: är det klokt att gå FIRE vid fyrtioett?
- Vad gör man på dagarna?
- Att inte behöva vara produktiv
- När resten av familjen inte är intresserad
- FIRE, särbos och skilsmässor
- Gipsfiguren som stelnat i sin form
- Sämsta rådet: gå till bankens rådgivare
- Health span går inte i takt med lifespan
- En produktionsteknisk fint
- Vi pratar för lite om varför
- Vicki Robin och hjältens resa
- Bryter FIRE mot samhällskontraktet?
- Tack, Johan
Johan slutade jobba vid 55
Jan: Johan slutade jobba vid 55 och gick i tidig pension. Vissa kallar det för ekonomisk frihet, FIRE. Han är så här: det spelar inte så stor roll vad man kallar det. För han var så här, det viktiga för mig var att göra ett medvetet val. Och har man en miljon på kontot när man dör, då har man kanske jobbat lite för mycket.
Jan: Och detta är det som jag gillar med Johan, att han har många sådana här tankar kring vardagliga saker som kanske inte gemene man har. Vi pratar allt från bolånelöftet, som han säger att det är så konstigt att de flesta köper en bostad för precis vad man har bolånelöfte för. I stället för att tänka så här: vad är en ändamålsenlig bostad för mig?
Jan: Vi pratar om hans resa som entreprenör till att han byggde upp datorbutiken, som kanske några av oss som är lika gamla som jag känner till, till hur det gick i konkurs 2008 och han förlorade typ allt. Till hur han började om och hur den här idén om FIRE föddes. Men där han också är roligast, där han är så här: alltså, FIRE är ett ganska gammalt koncept i nya kläder.
Jan: Alltså, vi hade redan typ grekerna eller Strindberg som pratade om det här konceptet om frihet och att vara resilient eller motståndskraftig. Så att jag uppskattade väldigt mycket detta samtalet med Johan, för det är lite tankar som är annorlunda för gemene man och också visar det här att det är ingen naturlag att man måste jobba till sjuttio.
Jan: Och som han själv säger: ja, men det finns studier som visar att efter sextionio är det hälften av människorna som drabbas av något hälsotillstånd. Och ska man då jobba som våra barn efter sextionio, så betyder det att hälften kommer att få jobba med någon krämpa. Och det är kanske inte ett riktigt rikt liv.
Jan: Så att i stället för att jag ska återge allt som Johan sa i alla kloka saker där, så tänker jag att det är mycket bättre att jag släpper på Johan och Caroline. Så varsågod, här kommer de. Luta dig tillbaka, titta, lyssna, njut, så ses vi i kommentarerna sen.
Varmt välkommen, Johan Strand
Caroline: Varmt välkommen till RikaTillsammans-kanalen som handlar om allt som är roligt med privatekonomi och livet.
Caroline: Varje vecka delar vi med oss av våra erfarenheter, vår livsresa, våra framgångar och våra misstag så att du ska kunna göra din ekonomi och ditt sparande och ditt liv lite rikare. Vi som driver denna kanalen heter Caroline
Jan: och Jan Bolmeson. Varmt välkommen, Johan Strand.
Johan: Tack så mycket.
Jan: Jag tänker så här: du är ju en av de första gästerna där vi, när vi hade Jimmy, så var han så här: "Jag har ett förslag på gäst och det är min vän Johan, som fyllde nyligen femtiofem."
Jan: "Han har gjort FIRE och hans strategi har varit främst tjänstepension. Och han har en superintressant historia som började som egenföretagare. Han var väldigt framgångsrik tills han tvingades i konkurs i samband med finanskrisen och förlorade jättemycket. Och han har skrivit den här boken, Min tid med datorbutiken."
Jan: "Och han har också en intressant blogg, varit med i Dagens Nyheter, TV4 Nyhetsmorgon och är också ett fan av många av de koncept som du och Caroline och Oliver gillar." Och då tänkte vi så här, då måste du ju få komma hit. Så välkommen igen.
Johan: Stort tack!
Jan: Ja, känns den igen, beskrivningen?
Johan: Ja, ja visst. Jo, jo, det har blivit lite mycket sådana här framträdanden på sistone.
Från låg profil till att synas
Johan: Jag höll ju en rätt låg profil länge, anonymt. Ja, precis, för jag tänkte som... Plötsligt bara blir det här stepping stones till allt möjligt.
Caroline: Men varför har det blivit så att du har
Jan: gått
Caroline: från anonym till att bli mer?
Johan: Jag jobbade ju. Man kan inte liksom sådär. Nej, men jag vill inte jobba. Det är inte så här karriärfrämjande, eller vad man säger.
Caroline: Nej.
Jan: Precis.
Johan: Utan...
Caroline: Var det när du väl hade slutat jobba som du kände att nu kan jag prata lite mer om det, min väg till FIRE?
Johan: Det var nog rätt långt innan, för jag jobbade ju längre än vad jag egentligen behövde av mer lojalitetsskäl med vissa kollegor. Och lite omorganisation och så vidare. Och en av mina närmare kollegor blev då tillförordnad vd på bolaget jag jobbade på, under vad som skulle vara en kort tid, men blev betydligt längre.
Caroline: Så är det alltid.
Johan: I ett svagt ögonblick lovade jag honom att så länge han är tillförordnad kommer jag inte röra på mig, utan stötta honom. Så då blev det så. Men han visste ju om min plan. Han stod mig nära, så det var inga problem. Men redan innan det tänker jag att det kan inte vara någon på min arbetsplats som inte visste vad jag hade för planer.
Datorbutiken: dubblad omsättning fem år i rad
Jan: Så här, Johan, kan du inte guida oss? Den första fasen i ditt liv som var datorbutiken, företag, det växte, familj. Hur såg de här första tjugo åren ut?
Jan: Det var fan
Johan: inte så
Jan: schysst sammanfattat
Johan: på tre minuter. Den ska jag sammanfatta på trettio sekunder. Fartblind.
Jan: Ja, säg någonting mer.
Johan: Jag ska beskriva det med ett enda ord. Det gick väldigt, väldigt fort. Vi dubblade ju omsättningen fem år i rad och ökade otroligt fort. Det var ju e-handelsboom.
Jan: Ja, och detta var ju långt innan alla andra var e-handel.
Jan: Detta var ju nittiotalet, var det inte så?
Johan: Ja, men det tog ju fart där vid millennieskiftet och framåt. Det kom ju en hem-pc-reform och allt möjligt annat.
Jan: Ja, just det.
Johan: Och det är precis som det här vi har nu med att man kan köpa cyklar. Så folk köper cyklar. Nu är det inte hus och bilar, utan nu köper man cyklar som man inte behöver för att det blir billigare för att man får det på löneavdrag.
Johan: En förmånscykel.
Jan: Exakt.
Johan: Så nu överkonsumerar vi cyklar i stället.
Hundrasex butiker och vändningen 2005
Jan: Ja, men då var det liksom så här. För den som inte känner dig, inte har läst din bok, så kan man säga så här: du startade datorbutiken, det är företag. Ni var väl några stycken i början. Det gick ju superbra. Ni var typ hundra anställda, femhundra.
Jan: Ja,
Johan: efter samgåendet med Data så var vi hundra och sex butiker. Sen fick vi ju stänga ner tre av dem rätt så snabbt.
Jan: Ja, och så gick det superbra fram till typ 2008.
Johan: Du säger att det gick bra fram till 2005.
Jan: Okej.
Johan: Sen var det ju lite skakigt, och det var ju det som fick mig att tänka över.
Johan: Jag hade för många ägg i samma korg. Jag tog alldeles för stor risk. Jag drog ju ner på risk, jag drog ner på kostnader och såg ju att... Händer det, alltså reder vi inte ut detta, då måste jag reda ut försörjningen av familjen, kunna försörja min familj. Jag är inte ensamförsörjare, men vi behövde kunna försörja vår familj på en vanlig lön.
Jan: Precis. Och berätta sen då, vad hände därefter? Vad var insikten och vad var nästa? Och då har vi 2008.
Johan: 2008, ja. Och sen började jag ju jobba som anställd kort därefter. Det här var ju brinnande finanskris. Så bolaget som jag sökte mig till hade en jättefin annons med typ att akademisk utbildning är meriterande och sånt här.
Johan: Jag tänkte först, jag kan inte söka det. Jag har ju inga sådana meriter. Men jag pratade med en av mina konsulter. Han sa det: jag hade aldrig stoppat mig, så sök jobbet, sa han. Då tänkte jag, ja men jag söker jobbet. Då gjorde jag det. Det var redan tillsatt. Personen som hade fått det jobbet hoppade av för han ville inte lämna en fast anställning mitt under brinnande finanskris.
Johan: Och jag hade inget sådant som höll mig tillbaka, så jag accepterade, fick jobbet och sen gick jag ner till heltid från egenföretagandet. Det var första gången jag gick ner i arbetstid, brukar jag skoja om. Och på den vägen är det. Och där var mycket att göra.
Jan: Men jag tänker...
Johan: Transportbranschen.
Påfågelfjädrarna som gjorde honom olycklig
Jan: Ja, men jag tänker också om vi tittar, för jag tänker att folk är ju lite nyfikna på Johan som person. Alltså, då kan man säga så här att du hade ju en fas som var väldigt mycket jobb, företagande och hela det. Men du hade ju också det här livet som de flesta andra har.
Jan: Alltså fru och barn. Hur var den här perioden, för du hade sagt vanligt jobb? Kan man säga så?
Johan: Ja, ja.
Jan: Var
Johan: det villan? Dessförinnan hade jag kommit på att alla de här påfågelfjädrarna eller vad man ska kalla det, fin bil och dyr husvagn och allt det här som jag omgav mig med under de åren det faktiskt gick riktigt bra.
Johan: De gjorde mig ju bara olycklig när det inte gick bra. Så att det var ju en sån här väckarklocka. Så att mitt liv i villakvarteren sen blev ju mycket enklare. Utifrån det perspektivet.
Jan: För sen var det väl, om jag inte missförstått här, men du startade ju din blogg typ runt 2020-ish.
Johan: Jag startade den i samband med pandemin faktiskt.
Jan: Ja, så det är 2020. Men ja, precis. Vi ska prata mycket om den. Men jag tänker så här: om du skulle sammanfatta åren 2008, efter att du hade fått det här jobbet, till 2020. Hur var de tio åren? Hur skulle du beskriva
Johan: dem i en mening.
Villa, Volvo och vovve
Johan: Det var villa, Volvo och vovve. Mer än en vovve ibland. Och inte Volvo kanske, utan Kia i stället. Men ungefär så var det. Men under de åren blev det ju så till slut att jag och min fru gick skilda vägar 2014.
Caroline: Jag tänkte precis fråga om inte det stabiliserade allting och så.
Caroline: När jag tänker att du sa att du gick... Det kan
Johan: man tro.
Caroline: Ja, det kan man tro, men det är ju en stor förändring förmodligen.
Johan: Ja, en stor förändring att ha en man som helt plötsligt har synpunkter på hur hemmet sköts och en massa annat. Som inte enligt henne då kanske inte har varit så närvarande som
Caroline: hon skulle
Johan: önska.
Caroline: Men jobbade hon eller?
Johan: Ja.
Caroline: Hon
Johan: jobbade då sjuttiofem procent. Hon gick ju ner i tid för att vara mer med barnen, och det naturliga blev att jag för att dra runt differensen där jobbade mer. Och jag vill ju hävda att det var en sån här tyst överenskommelse. Men det är återigen en sådan här fråga som man kan...
Jan: Ha olika
Johan: åsikter.
Johan: Olika åsikter om.
Andra gången allt försvann
Jan: Men berätta, om du skulle titta på den fasen i livet, vilka var de tre sakerna du tog med dig från den? Vad var lärdomarna eller insikterna från den?
Johan: Utifrån att det slutade med en separation kan jag ju säga too little too late, om man säger så. Så att 2014, 2015 separerade vi fullt ut. Jag valde ju att behålla familjevillan då. Jag hade ju ekonomin att göra det. Men det var ju då typ andra gången som jag... Första gången förlorade jag allt. Jag hade i princip noll tillgångar förutom att topplånet var betalt efter konkursen.
Johan: Efter att jag hade köpt ut min exfru ur huset och allting, ja, då var jag ju rätt så blank igen. Då försvann ju hälften en gång till.
Caroline: Så,
Johan: och då tänkte jag återigen att så här kan jag inte.
Jan: Det här kan jag inte göra.
Johan: Det kan jag inte
Jan: två gånger.
Johan: Ja, precis, det vill jag inte göra igen. Så det är ju de här, jag tror det är du som i något avsnitt har kläckt det här signifikant emotionellt...
Jan: Emotionell upplevelse.
Johan: Det
Jan: var inte ens jag, det var min psykolog som
Johan: sa det. Ja, men den fastnade. Så tänkte jag, jag har haft några sådana då. Och de har ju en förmåga att förändra en, alltså sätta i gång tankeverksamheten. Den som är fullt ut nöjd i allting gör ju sällan en förändring. Det finns ju någon amerikansk devis att...
Jan: Good is the enemy of great, liksom, eller...
Johan: Ja, eller success is a poor teacher, finns det ju också.
Det ska skava, och gärna med tre stenar
Johan: Att man lär ju sig inte så mycket, man utvecklas inte, allting tuffar på. Så att det oftast behövs någon form av nivå av skav och missnöjsamhet för att man ska... och den måste vara tillräckligt stor. Det räcker inte att det bara skaver en liten sten i skon, utan det ska vara rejält. Det ska gärna vara tre stenar för man ska ta sig en släng och fullfölja liknelsen.
Johan: Det räcker inte med en.
Jan: Ja,
Caroline: precis.
Johan: Och då tänkte jag det såklart inte så förnuftigt tänkt, men just där, lätt sårbar efter en separation, började jag säga okej, nu har jag en rätt så rejäl kostnadsmassa. Ett av mina barn valde ju... en hade flyttat hemifrån, nummer två valde att bo. Han var ju så gammal så han bestämde ju själv var han ville bo.
Johan: Så han ville bo kvar heltid hos mig. Så jag hade ju ett och ett halvt barn på heltid, om man ser det, under ett antal år där. Och då är tankarna inte rationella riktigt, utan det är ju en ekonomisk börda. Det dyker sådana frågor upp som: ja, men vad kostar det att driva runt ett hushåll en månad? Jag hade verkligen ingen aning, för vi hade vad jag kallar för delad gemensam ekonomi.
Johan: Det vill säga, jag bekostade hus, bilar och sådana saker, och min fru tog hand om alla hushållsutgifter som mat och sådana saker. Och ja, det fick jag ju lära mig helt enkelt. Men jag tänkte ju att jag måste bli mindre sårbar igen. Igen så här att jag måste stärka upp. Och då blev det ekonomiska frågor.
Jan: Precis. Men kan man säga då att när du hade varit med om detta andra gången, att nu är det så här, nu får det fan vara nog. Att då blev det på något sätt starten för en livsomställning. Kan man säga det så?
Johan: Ja, då blev det mer på allvar. Då blev det verkligen på allvar.
Jan: Säg någonting mer om det.
Early Retirement Extreme och Mr Money Mustache
Johan: Då blev det ju betungande att både sköta ett jobb på heltid och ta hand om ett hushåll och barn och all logistik kring det själv. Som ensam försörjare i och av hela det här bygget blev det ju betungande rent praktiskt också. Och jag hade ju redan börjat snegla på de här Early Retirement Extreme, Fiskers blogg.
Johan: Och Mr Money Mustache kom ju in då som ytterligare en inspirationskälla. Och då började jag ju fiska upp och förstå att den här communityn är rätt stor. Den är bara inte stor i Sverige. Det var i princip obefintligt här. Det var ni. Det var Anders Gustafsson, Onkel Toms stuga, den bloggen. Ja,
Jan: det
Johan: är en handfull.
Johan: En liten. Men jag började ju då läsa allt man var tvungen att läsa. Quake-litteraturen.
Jan: Exakt,
Johan: exakt. Men
Caroline: varför tänkte du att det var lösningen egentligen? Att sluta jobba?
Johan: Eh...
Jan: Eller var det den ekonomiska friheten?
Johan: Den ekonomiska friheten är ju friheten överhuvudtaget. Det handlar ju väldigt lite om pengar.
Johan: Pengar är ju medlet mot frihet. Det är inte målet.
Caroline: Det är medlet. Nej, jag förstår. Men som jag förstår det så kände du dig låst i situationen med att du hade både hushållet, barnen och jobbet. Alltså, var det att du kände dig låst som gjorde att du kände så, jag behöver ha frihet? Och vad är det för frihet då?
Caroline: Jo, det kanske kan vara något sånt här, ekonomisk frihet.
Motståndskraften i att ha kapital
Johan: Ja. Framför allt motståndskraften att ha lite kapital, att inte vara så sårbar om jag skulle bli av med mitt jobb eller om jag skulle... alltså igen, för jag har ju varit med om det en gång. Det är rätt så allvarligt. Det påverkar en rätt så starkt.
Johan: Det vill jag inte vara med om. Inte för att det fanns någon risk för det. Men... Men det sätter
Jan: ju sig liksom.
Johan: Ja, det gör det. Det gör det. Känslan sitter kvar. Och jag tänkte att det här vill jag hur som helst inte hålla på med för evigt. Utan jag vill ju göra annat. Jag vill kunna göra annat också.
Johan: Och när jag då mappade upp min vardag insåg jag att jobbet tar för mycket tid. Det är inte vardagen. Det är inte fritiden som tog för mycket tid. Utan det har ju hela tiden varit jobbet som har tagit en väldigt stor del av tiden. Den tar ju lätt tio timmar om dagen. Och då är det inte jättemånga timmar kvar.
Johan: Den här uträkningen funkar inte. Jag jobbar åtta timmar och sover åtta timmar.
Jan: Det blev
Johan: inte så mycket över. Det blir inte så. Man har pendlingstid, man har den här obligatoriska lunchen som man inte kan bli av med. Den äter en timme där mitt på dagen. Så det tar en kvart att äta.
Johan: Vad gör vi sen då? Jag har läst Your Money or Your Life, det var ju en ögonöppnare också. En av den här quake-litteraturen. Gör alla uppgifterna i den, så blir man rätt så snabbt varse var man lägger sin...
Jan: Energi. Energi
Johan: på. Ja, man pratar ju om
Caroline: livsenergi.
Johan: Livsenergi,
Jan: ja.
Johan: Precis.
Bloggen som föddes under pandemin
Jan: Var det det också som då under pandemin inspirerade till att starta den här Sparkraft?
Johan: Ja, det som hände under pandemin var ju att dels blev det väldigt mycket distansarbete, dels blev jag delvis permitterad. Alla som inte hade personalansvar på min arbetsplats blev ju permitterade någon eller ett par dagar i veckan. Så det uppstod ju lite luft, och då hade jag rätt mycket tankar som jag behövde få ordning på.
Johan: Och då i samband med det startade jag ju upp den här bloggen för att få ur mig de tankarna jag hade. På ett strukturerat vis.
Jan: Mm, perfekt. Jag tänker att vi ska dyka ner i några av de grejerna. Jag tänker att vi kan börja med ordet sparkraft, vilket var ganska kul, för om jag inte minns fel var det också en reaktion på ordet köpkraft.
Jan: Kan du inte utveckla ditt sparkraft-koncept, eller vad ordet betyder?
Johan: Jag har ju varit i den där konsumtionsänden och valt att lämna den. Jag konsumerar ju bara när det är absolut nödvändigt, som jag känner nu. Säkert så att min särbo inte håller med mig. Men det beror på vad jag ska konsumera till. Men det gör ju också att det är en motreaktion till ordet köpkraft.
Johan: Man pratar så mycket om det att man ska öka sin köpkraft. Vi måste öka köpkraften. Och vi får sådana här spridda budskap från regeringshåll att ja, nu måste vi ta hand om miljön här, därför är miljö viktigt. Ja, men så fort vi får den minsta lilla ekonomiska kris, då är tydligen inte miljö så himla viktigt längre, för då ska vi konsumera.
Johan: Då måste vi stimulera de ekonomiska hjulen och öka hushållens köpkraft. Och då tänker jag att nej, jag vill ju att vi ökar hushållens sparkraft. Vi ska öka avståndet mellan inkomst och utgift.
Surt sa räven om rönnbären?
Jan: En sån grej som jag tänker på: jag brukar säga att om jag nu kategoriserar och grupperar FIRE-människor som en kategori, så brukar jag säga att de är extremt duktiga på att räkna, de är extremt medvetna i sin konsumtion.
Jan: Men det kan ju också utifrån se ut som att det blir lite surt för räven om rönnbären. Jag köper inte husvagnen för det är onödigt. Och jag tycker ändå att det blir en ganska intressant grej, för du säger så här, och det var ju därför jag ville prata om den tidigare fasen också. För där sa du så här: nej, men där hade jag villa och jag hade två hundar till och med, eller fler, och jag hade husvagnen.
Johan: Och en sportbil i garaget.
Jan: Och en sportbil. Ja, precis. Kan du inte göra lite kontrast? För du har ändå varit i det gamla och sen valt något annorlunda. Hade du kunnat göra det ena utan det andra? Kan du inte bara resonera lite kring det där?
Johan: Jag kan säga, det är rätt så skönt att ha gjort de här grejerna.
Johan: För det innebär att jag behöver inte sukta efter dem. Så som någon som strävar efter det här och tycker att jag vill ha det, jag vill ha det, jag måste köpa vad det nu är för någonting. För att sen komma fram till att det inte är svaret. För det var inte svaret för mig, jag blev inte lyckligare av de här prylarna.
Johan: Det blev snarare tvärtom. Det blev bördor. Det var perioder när jag inte har varit helt välfungerande. Jag har varit sjukskriven och så vidare. Då har de här prylarna och det här ekonomiska åtagandet varit bördor.
Jan: Berätta sen någonting mer om det, för det tror jag folk inte kan relatera till.
Caroline: Kostar de pengar?
Bolånelöftet är en fälla
Johan: Nej, de kostar ju pengar oavsett. Är det så att man liksom, vad jag säger, har förköpt sig kanske. Nu kommer jag in på de här grejerna som jag raljerar kring. Som att man går till banken för att, ja, man ska ju köpa hus. Så går man till banken och så får man ett bolånelöfte.
Johan: Som jag då har ett inlägg om, just att jag anser att bolånelöftet är en fälla. Varför är det det? Jo, därför att dels är syftet med bolånelöftet att banken ska säkra sina tillgångar. Sen säljer de en produkt, en försäkring, som tar bort deras risk ändå.
Jan: Det får de inte lov att göra längre. Det är bra.
Johan: Det är bra. Men det var ju så när jag gick. Hundra procent. När jag trampade i den där
Jan: fällan.
Johan: Och då får man det här bolånelöftet och sen tittar ju folk efter, för man har ju lärt sig att en bostad är en investering. Annan diskussion.
Jan: Ja, jag har den som en punkt. Jag tror vi kommer till den.
Johan: Och så köper man...
Johan: Det är inte många som köper under sitt bolånelöfte. Säger jag det utan att ha någon statistik på det. Men får man ett bolånelöfte på tre miljoner? Lånar man tre miljoner, så köper man för tre miljoner, säger jag. När jag sålde familjevillan efter några år, det var 2018, då valde jag att nej men, då var jag en bit på min väg.
Johan: Två saker styrde mig där. Det ena var att jag vill inte klippa en gräsmatta som det inte springer glada barnfötter på längre. Det är det ena. Eller underhåll av hus och alltihopa. Och min dotter, som då var den som bodde kvar, hon hade alla sina kompisar i Lund och gick i skolan i Lund. Så jag tänkte, ja men då får vi flytta till Lund.
Johan: Jag gick till banken, jag fick ett bolånelöfte. Jag nyttjade hälften av det bolånelöftet.
Är det en lärdom man bara kan göra själv?
Jan: Men tror du, om jag rundar tillbaka till min fråga, tror du att man kan säga, för det blir lätt lite von oben, om jag tar mig själv också som exempel. Det är jäkligt lätt för oss att ha en ganska ostatusaktig bil, alltså en Peugeot, en billig liten häck.
Jan: För att jag har ju för fem år sedan köpt den där splitternya Teslan med fullutrustad och extra. Exakt, och hela kittet. Och nu kan jag köpa den där för jag vet, för jag har gjort det där. Men tror du att man kan runda det?
Caroline: Kan man undvika
Jan: Teslan? Kan man undvika
Caroline: sportbilen?
Jan: Förstår du vad jag menar?
Jan: För det är lätt för dig att säga så här: skit i sportbilen, för du har haft en sportbil. Det är lätt för mig att säga så här: skit i den nya Teslan, för vi har haft det. Är detta en sån här unteachable lesson? Att man kommer till insikten efter att man har gjort misstaget?
Johan: Jag tror att det kan vara så. Det ligger mycket i det.
Johan: Jag behöver ju inte sukta efter de här sakerna längre.
Är bostaden en investering eller lyxkonsumtion?
Jan: Men du, jag tänker om vi ska hoppa tillbaka till detta, för här får vi väl ta första frågan som vi kanske inte riktigt håller med varandra om. Så det ska bli spännande. För jag håller helt med dig i det som du, om jag citerar, skrev så här: "Köp av bostad blir ofta en funktion av hur mycket man får låna snarare än resultatet av en klok behovsanalys."
Jan: Hundra procent. Samma sak med bil. Vi köper bilen efter den där fjällresan och så glömmer vi bort de där nittionio andra resorna som egentligen är den viktiga dimensioneringen. Och som du säger, hyr sportbilen eller hyr bilen till fjällresan, det är billigare. Men du säger så här också: din bostad, den bostad du bor i, är inte en investering utan lyxkonsumtion.
Jan: Tycker du fortfarande det är en investering att äga sin bostad? Tänk om. Så om du skulle utveckla lite, så ska vi se här. För jag delar inte den uppfattningen riktigt.
Caroline: Att bostaden är lyxkonsumtion?
Jan: Jo, det kan jag hålla med om. Absolut.
Caroline: Vilket är det du inte delar?
Jan: Att det inte är en investering. Jag har ändrat åsikt.
Jan: Men shoot, jag ska, vi ska pröva.
Johan: Vad är det? Avsnitt 415 som du ändrade åsikten. Ja, ja gud. Det är rätt så nyligen. Det är
Jan: nyligen.
Johan: Absolut, hundra procent.
Jan: Du har också förbehållit dig rätten att ändra åsikt.
Johan: Ja, jag förbehåller mig rätten att framåt ändra åsikt. Och i mitt fall kan jag säga att min bostad förmodligen kommer att visa sig vara en alldeles utmärkt investering när jag säljer den.
Johan: Men det vet man inte på förhand. Fråga alla dem som var med under krisen på nittiotalet, som jag också var med om faktiskt. Den har jag inte med som en av mina signifikanta emotionella episoder. Men jag sålde [ohörbart] då med en... alltså i sammanhanget rätt så små, en liten förlust på hundra tusen, någonting sånt.
Hävstången i ett bostadsköp
Jan: Ja, men jag håller med dig. Alltså, det är ingen naturlag att det ska gå upp. Det är det många som utgår från och säger, köper jag den så kommer den gå upp i värde. Och så, nej, det är ingen naturlag. Sen håller jag med dig också att det är ju en viss överkonsumtion i bostad. Absolut. Det som jag skulle säga, se om vi kanske egentligen håller med varandra, för jag tror egentligen vi gör det, är ju att jag upplever att om man inte äger sin bostad i Sverige, så hamnar man på ett tio, tjugo, trettio års perspektiv efter ekonomiskt, för du kommer inte åt den hävstången om du skulle investera de pengarna i värdepapper, till exempel.
Jan: För i och med att du köper bostaden med en sån hävstång, alltså ska du köpa en bostad för en miljon, så lägger du in säg, nu är det väl hundra tusen tror jag till och med, tio procent.
Johan: Tio procent
Jan: ja. Så det betyder att du har ju den där, säg att bostaden ökar i linje med lönerna, alltså med inflationen typ, eller löneökningarna.
Jan: Så resonerar jag så här: okej, det är kanske två procent om året, tre. Men tre procent på en miljon, det är ändå trettio tusen om året, medan tre procent på hundra tusen som är kontantinsatsen, det är bara tre tusen. Så du får ju den där hävstångseffekten. Och jag tror att vi... Du måste
Johan: räkna av kostnaden för att hyra de pengarna av banken.
Jan: Absolut, men den upplever jag ju blir lägre.
Caroline: Jag tjänar ändå på det.
Jan: Ja, alltså att du har ju den nettoskillnaden mellan värdeökningen och...
Johan: Jag är öppen för att jag kan ha fel.
Jan: Nej, jag argumenterar inte mot. Jag argumenterar inte mot, för jag argumenterar som du.
Johan: Det finns så många andra parametrar i det här som spelar in.
Johan: Som just att man verkligen lånar upp till vad man absolut har mäktat med. Och att man näppeligen kommer att kunna hinna amortera ner. Så om det är så här, bostäder över hundra år, det vet vi, det följer inflationen. Men man hinner näppeligen amortera ner det så att man kommer ner till någon vettig belåningsgrad.
Man får ha lite tur med prisutvecklingen
Johan: Utan man behöver verkligen, för att det ska bli en väldigt bra affär, behöver man ju hjälp även av prisutvecklingen. Man får ha lite tur. Jag har haft lite tur. Jag köpte min bostadsrätt 2018. Och villan jag sålde, som jag ägt sedan 2006, den gjorde jag inte några stora pengar på.
Caroline: Nej, men det är också ekonomiskt en börda tycker jag med huset, för det är alltid saker som kostar hela tiden.
Johan: Och det glömmer
Jan: man.
Caroline: Många underskattar kostnaden. Jag vet inte exakt hur vi räknar på det.
Jan: Men jag brukar väl säga att det finns någon tumregel, och jag vet att många kommer att protestera här nu, men typ en procent av köpesumman i årligt underhåll. En till två
Johan: procent av värdet. Ja,
Jan: precis. Det är inte orimligt, och många är så här: men så mycket betalar jag inte nu.
Jan: Nej, för det kommer i form av taket, vare sig det är ytterdörr eller dränering. Du
Johan: behöver byta syllarna på ditt sjuttiotalshus.
Jan: Ja, men exakt. Eller något badrum. Men du, jag tänker på en annan grej som jag tyckte var väldigt spännande som du skrev. Du sa också att FIRE är en gammal idé i ny förpackning.
Johan: Har jag
Jan: sagt det? Ja, men att du spårade det tillbaka till... Jaha! Att det var liksom...
Caroline: Hur långt tillbaks?
Johan: Oj, jag tror... Hade
Caroline: du inte romarna eller
Jan: grekerna?
Johan: Jo. I
Caroline: dina papper.
Johan: Nu ska jag gräva i mitt minne efter.
Jan: Nu skrev jag inte det här.
Caroline: Jo, du har skrivit det.
Jan: Har jag det?
Caroline: I introt där.
Johan: Diogenes.
Jan: Ja, så var det.
Diogenes i tunnan
Johan: Diogenes. Vi kan spåra det så långt tillbaka.
Jan: Vad
Caroline: sa
Johan: han? Han bodde i en tunna.
Caroline: Okej.
Johan: Och varför gjorde han det? Det känns
Caroline: inte ens så bekvämt.
Jan: Det
Johan: var ett
Jan: straff.
Johan: Man rullade folk i tunnor. Nej, det var en stor tunna. Han bodde i denna tunna för att han var ju oåtkomlig. Han gjorde sig oåtkomlig för externa omständigheter.
Johan: Tydligen mötte han Alexander den store. Jag kan ha lite svårt här med tidslinjen. Tydligen har Alexander den store sagt att: ja, om jag inte fick vara Alexander den store, då ville jag vara Diogenes.
Jan: Okej.
Johan: För, för...
Caroline: Men kan du inte säga något mer här nu om Diogenes och hans tunna? Om han kunde flytta den lätt eller om det kostade honom
Johan: inget att bo där?
Johan: Jag förstår inte hur han var
Caroline: oåtkomlig.
Johan: Han var oåtkomlig för han ägde ju ingenting som kunde...
Caroline: Som kunde tas ifrån honom. Kunde
Johan: tas ifrån
Caroline: honom.
Jan: Så okej, han var fri på det.
Caroline: Vem var han? Var han en filosof?
Johan: Filosof.
Thoreau, Walden och Strindberg
Jan: Och sen så var det också så här Strindberg och Thoreau.
Johan: Ja, Thoreau har ju...
Caroline: Walden.
Johan: Det är Walden, ja.
Johan: Walden Pond.
Jan: Okej, jag som är kulturellt
Johan: obildad.
Caroline: Livet vid Walden. Han bodde ju ute i skogen i någon liten
Johan: stuga. Han lånade, han fick ju... det är ju faktiskt så att en annan författare, Emerson tror jag det var, som ägde marken som Thoreau fick bosätta sig på. Så han valde ju att bo i den här stugan vid en sjö, avskärmad från världen i två år eller något sånt där.
Johan: Och sen skrev han den här boken som heter Walden.
Caroline: Ja,
Johan: och den är ganska filosofisk. Och det handlar ju om att, ja, jag har ju den på bokhyllan i min camper van så klart. Läser den med stor glädje vid någon sjö. Det
Jan: är faktiskt första jag inte har läst.
Caroline: Har du aldrig hört talas om den?
Jan: Nej, nej.
Johan: Boktipset. Ja, jag
Jan: hör, jag hör
Caroline: ju. Jag läste den för länge sedan, men jag minns att det var mycket tankar som var fina kring vad som är värt något i livet och så.
Johan: Bara för att sitta och titta på hur ekorrarna springer upp och ner från träden.
Caroline: Alltså sånt fattar man inte när man är liksom... springer fort. Jag är väl fortfarande i den
Jan: där fasen. Du vet, springa fort och jobba
Caroline: mycket. Ja, men sen efter hand som man är med om saker i livet är det som att de grejerna blir mer och mer värdefulla för en. Som är gratis liksom.
Caroline: Eller hur?
Johan: Ja.
Caroline: Ja. Och det beskriver han, Thoreau, i Livet vid Walden.
Jan: Okej.
Johan: Mycket bra bok.
Att göra sig oåtkomlig för ödets värsta slag
Johan: Strindberg. I boken Ensam, jag vet inte om du har samlat på dig citatet. Men han skriver ju också i den boken om att göra sig oåtkomlig för ödets värsta slag. Att ha, men inte... att veta att man kan, men inte göra. Den här vetskapen. Om vi då kopplar det till att ha ett kapital, frihetskapital, för att vi inte ska ta till några okvädesord, så innebär det ju att man gör sig oåtkomlig för ödets värsta slag.
Johan: Det finns ju ingenting kvar som kan drabba en ekonomiskt när man har uppnått ekonomisk frihet. Givet att man inte har satt sig i en situation med någonting som kan gå sönder eller kräver någon form av oförutsedda utgifter. Jag tänker ju att man vill förutse de där oförutsedda utgifterna och ta höjd för dem.
Johan: Men man blir ju ekonomiskt oåtkomlig. Man blir inte oåtkomlig för en massa annat elände.
Caroline: Just ekonomiskt.
Johan: Men det ekonomiska, har man löst den biten så menar i alla fall jag att det finns så mycket som kan gå snett. Det kan gå snett i relationer, det kan gå snett för nära anhörigs död.
Caroline: Hälsa och allt möjligt.
Johan: Hälsa, allt möjligt annat. Men det har man inte så mycket kontroll över. Men ekonomin blev en sak som jag menar att jag tog mig kontroll över. Och genom att ta kontroll över den så ökar ju min motståndskraft.
Jan: Och livskvalitet. Det blir också så här att man kan slappna av.
Johan: Ja. Och man kan säga nej. Det jag menar då, vi pratar ju om, när var jag öppen med min resa?
Johan: Jag skulle säga fyra, fem år sedan. Det är väl efter pandemin, för då var jag i princip i mål ekonomiskt. Så då behövde jag inte spela teater. Jag kunde säga vad jag ville och kunde säga nej. Och det fanns liksom inga konsekvenser som direkt drabbar mig.
Krävs det ett trauma för att bli FIRE?
Jan: Men får jag komma med en sån här spekulation. Jag upplever ju att många av oss som har den här drivkraften för ekonomisk frihet, vi har ju varit med om någon sån här psykologisk signifikant händelse.
Jan: Eller vissa skulle kanske till och med säga trauma.
Johan: En eller flera.
Jan: En eller flera. Och på något sätt blir ekonomisk frihet en motreaktion. Jag vill fan inte vara med om det igen. Alltså, för jag ser ändå detta som lite återkommande. Jag har ju detta med min pappa som gick bort och liksom så här, jag ska fan...
Jan: Och sen hade jag lite trauma på Balans Ekonomi också, som inte gick i konkurs men vi la ner det, och hade det fortsatt lite till hade det förmodligen blivit konkurs där också. Och då var jag så här, jag ska fan aldrig driva ett företag utan minst sex månadslöner för alla anställda på kontot.
Jan: Alltså att det kommer nästan som ett... Men jag
Caroline: kände, jag har inget sånt ekonomiskt trauma, men jag vill ändå ha jättemycket
Jan: pengar på hög. Ja, fast du har ändå inte den drivkraften att du är beredd att gå den extra milen.
Caroline: Därför att du gör det ju.
Jan: Ja, jag vet. Men till exempel så här, du var ju så här: nej, men hade du velat maxa pengar, hade du jobbat på Novo Nordisk efter din doktorandtjänst?
Jan: Är du med? Det gjorde du inte. Du var så här...
Caroline: Nej, det gjorde jag inte, men jag behövde liksom inte det. Nej, jag vet. Strunt samma.
Jan: Jag vet.
Caroline: Strunt samma. Jag håller med att man kan ha trauma, men det kan också vara så att man bara vill ha pengar på hög ifall att. Man
Jan: vet aldrig vad man vill göra liksom.
Jesper, kyrkan och undantaget som bekräftar regeln
Jan: Fast det är ändå så här, problemet där blir ju att så fort pengarna finns där utsträckt så slutar man. Så jag ska säga så här, Caroline: nej, sorry, du har inte den. Du har inte den här som gör så här, jag är fan villig att göra allt det som krävs. Även in the face of no agreement. Och min tes blir ju då någonstans så här, kan man göra FIRE utan att typ ha det här traumat?
Jan: Alltså Jimmy som vi känner väl har ju också det här från när han var arbetslös och var tvungen att leva typ under existensminimum. Precis. Och vi har många andra sparprofiler som...
Johan: Vi har de som inte har det.
Jan: Ja, men de är inte många. Jesper
Caroline: verkar
Jan: inte ha
Caroline: trauma riktigt,
Jan: nej. Han brukar ju, det är också spännande.
Jan: Då kan vi ta och prata lite om Jesper trots att han inte är här. För jag upplever att Jespers orättvisa fördel, eller han behövde ingen sådan signifikant händelse, för han har jobbat i kyrkan i 27 år. Vad vill han
Johan: ha sagt med det? Är det att han har sett tillräckligt mycket elände?
Jan: Nej,
Johan: nej.
Jan: Tvärtom. Tvärtom, att jag upplever att för oss med trauma blir det på något sätt ändå någon slags personlig utveckling.
Jan: Att vi behöver lära oss hantera det, vi behöver ta kontroll över det, vi behöver förlika oss med det och gå vidare. Alltså, och jag skulle säga man kan ha mycket åsikter om kyrkan, men det jag upplever att kyrkan gör bra är ju den här introspektionen. Alltså det där, den inre resan, det är ju hela kyrkans grej upplever jag lite.
Jan: Så att jag upplever att han är lite undantaget som bekräftar regeln. Men för en typ normal person som inte jobbar inom kyrkan, som inte har ett trauma, tror du att man har motivationen och viljan som krävs för att göra en FIRE?
Kompisen som ville resa mer
Johan: Det kan man ha. Jag har ju fler FIRE-kompisar som inte är så att säga synliga i
Jan: media. Ja, ja,
Johan: det är klart, för det är många
Jan: som håller
Johan: absolut låg profil. Det finns ju jättemånga som har en otroligt låg profil. En av mina FIRE-kompisar, han kom bara fram till att han ville resa mer. Och för att resa mer behöver han två saker: tid och pengar.
Johan: Och han gjorde ju utifrån det perspektivet ett antal val. Jag har faktiskt gjort ett inlägg på mitt Instagramkonto om honom. Ett bildspel som förklarar hur han gjorde. Han var ju på semester då med sina föräldrar. Han var tio år. Och så efter att de hade varit i väg i Spanien eller var de var en vecka, så sa hans mamma: "Nu ska vi packa, för nu ska vi åka hem."
Johan: "Varför då?" sa han. "Ja, man kan ju inte ha semester alltid." "Varför då?" Det är ett sånt här tioårings-persa. Skön dag, skön dag. Apropå, där kom traumat.
Caroline: Var tvungen att åka hem. Det var
Johan: tidigt. Men det tog ju fart först senare. Han levde ju på nivån, jobbar inom industrin, tjänar bra pengar, fick bara för sig att nej, jag vill resa mer.
Johan: Sålde sin BMW M3 och började spara. Köpte en scooter som han körde året runt fram och tillbaka till jobbet. Och någon kollega där hade ju en ny bil, och det var vinter, det var kallt, blaskigt och sådär. Så kollegan frågade: "Du kör väl inte scooter i det här vädret?" "Jo, det gör jag faktiskt."
Johan: "Ja, här ska jag visa dig en grej." Och så tar han fram sin telefon, smartphone, och så går han in i bilens app. Och så ställer in värmen. Kolla här du. Nu kommer jag köra hem i varm bil. Så tänkte ju min kompis att ja, gör du det? Det kommer du göra om femton, tjugo år också. Då kommer jag åka...
Jan: Skicka
Johan: bilder
Jan: från stranden.
Johan: Jo.
Drivkraft kan komma från två håll
Jan: Men är inte det egentligen också svar på lite den andra frågan som vi pratade om innan? Att okej, det som är drivkraften för många att göra en förändring är antingen traumat som vi har pratat om, eller att du har en så inspirerad bild av framtiden som din kompis. Att du var så här, nej men jag är beredd att göra uppoffringar i dag.
Jan: Jag är fan beredd att åka scooter mitt i vintern i blåsten i flera år, för att sen kommer jag nå den här fantastiska bilden av framtiden där jag kommer kunna resa mer och jobba mindre. Och att utmaningen som många människor har är ju att de har inte vårt trauma, men de har inte den där inspirerade...
Johan: Drivkraften, den kan ju komma från två håll.
Johan: Det är fortfarande drivkraft. Absolut. Den kan ju vara negativt betingad eller positivt betingad.
Jan: Jag brukar inte ens skilja på positiv och negativ, utan det är bara så här, antingen har du det ena eller det andra. Ibland tänker jag till och med att det negativa inom citationstecken är en bättre igångsättare. Och den andra, men den är inte uthållig.
Jan: Den
Johan: är lite tvingande.
Jan: Ja, den är tvingande och den är inte så långsiktig, för så fort du är så här, nu kan jag andas ut, så slutar ju det. Medan den där inspirerande kan ju hålla en vid liv mycket, mycket längre tänker jag.
Johan: Men jag vill nog säga att båda är viktiga.
Jan: Hundra procent. Hundra procent.
Fiskers modell: vision, plan och skav
Johan: Alltså vision, vi återvänder till Fisker och hans bok Early Retirement Extreme.
Johan: Jag har faktiskt
Jan: inte läst den.
Johan: Det är en quake-bok.
Jan: Det är så.
Johan: Du
Caroline: måste läsa den.
Jan: Vad menar du med
Caroline: quake? Den är otrolig. Det vill jag fråga faktiskt Johan här. Vad är en quake-bok?
Johan: Det är ju, ja, det är mitt uttryck.
Caroline: Ja, okej, men...
Jan: Det är därför det är så skönt,
Caroline: Karl-Johan. Jag har hört dig säga det. Jag har aldrig hört dig säga det.
Jan: Jag har sagt det i podden, Karl, det är så han vet om det. Du har
Johan: varit med. Du har sagt det i dina shorts när du redovisar de här böckerna som Rich Dad, Poor Dad och så vidare och presenterar dem som just quake-böcker.
Jan: Ja, precis.
Johan: Early Retirement Extreme är ju väldigt, väldigt akademisk. Den är tung att ta sig igenom, men framför allt har han ju en modell där som jag tycker är fantastisk, och det är en sån här trebent modell, den ser ut som en Mercedesstjärna.
Johan: Ungefär att du behöver tre faktorer för att initiera en förändring. Det ena är att du måste ha en väldigt tydlig vision, och det är den ena axeln på den här Mercedesstjärnan. Sen behöver du ha en plan. Det måste vara en realistisk plan, det vill säga hur ska jag uppfylla den här visionen?
Johan: Men du behöver det tredje benet i hans modell, det är ju nivån av skav. Det vill säga, om du inte har... och sen om du då sätter poäng på de här, det liknar lite ditt livshjul. Det här med att man poängsätter en massa saker. Här har vi bara tre. Så gör vi det. Och sen förbinder vi punkterna och så ser vi hur stor ytan blir.
Johan: Den avgör ju genomförandegraden, alltså hur blir detta? Kommer du att genomföra detta eller inte? Har du precis noll skav... alltså det gäller motivation eller vad vi nu ska kalla den för. Du har en väldigt, väldigt tydlig vision. Jag vill resa mer. Jag har ingen plan, och det skaver inte som jag har det.
Johan: Då blir den ju...
Caroline: Ja, men då löser man det på
Johan: något annat
Caroline: vis, att man vill...
Fyrtiofem år i fängelse
Johan: Den leker jag med i vissa av mina inlägg. Den här, framför allt motivationen. Jag kan vara ganska raljant i mina inlägg, där jag likställer arbetslivet med fyrtiofem år i fängelse. Det vill säga, du har dömts till fyrtiofem år i fängelse.
Johan: Du har inte gjort någonting fel, utan du åker in i fyrtiofem år här. Men du ser liksom ljuset i tunneln. Och sextiofem, då får du sluta. Sen från ingenstans så kommer regeringen här och säger att: "Nej, alltså vi förlänger ditt straff med tre år." Det är inte så att jag har gjort mig skyldig till någonting ytterligare som har gjort det.
Johan: Jag har uppfört mig genom alla de åren jag har suttit här. Men ändå blir mitt så att säga livstidsstraff, eller hur vi nu ska säga det, förlängt med tre år. Så genom att... och det menar jag, varför gör jag sådana liknelser? Det är för att dra i den. Vi drar i den axeln helt enkelt.
Johan: Vi ökar nivån av skav. Det vill säga, om jag går till jobbet och tycker att livet är happy go lucky, och om jag trivs skitbra där. Jag ska säga att min senaste arbetsplats, jag ska inte vara så kategorisk och säga att det är den sista i mitt liv, för jag är öppen för att jag kan ha fel.
Johan: Men min senaste arbetsplats hade fantastiska kollegor, intressanta arbetsuppgifter med ett stort ansvar och furstligt betalt för det arbete jag utförde. Och jag har skrivit om det också och klätt in det i en typ av ram. Vad är det då som är problemet? Ja, problemet i mitt fall är själva ramen.
Johan: Inte innehållet. Ramen är problemet. Åtta till fem är problemet. Det här tvånget att befinna sig på en viss plats ett visst antal specificerade timmar varje dag. I då grovt räknat fyrtiofem år.
Johan: Jag vill inte ha ramen. Jag vill ha friheten.
Jan: Precis. För jag upplever ju att det är här många lurar sig själva.
Jan: Alltså, för man säger så här, jag vill resa mer eller jag vill jobba mindre. Men där är ju inte den här motivationen för att göra jobbet. För skavet är inte där. Och det tror jag, jag gillar ju den modellen.
Är det verkligen FIRE att ta ut tjänstepension?
Jan: Men du, jag tänker också att vi ska ta några frågor från communityn. Så jag tänker att vi tar dem, jag skjuter och så tar vi dem ganska snabbt.
Jan: Tickr var så här, alltså det är många som är intresserade av själva resan. Alltså hur gör man? När jag ofta säger
Johan: så här,
Jan: om du vet varför så listar du ut hur, men vi kan ändå ta dem. Tickr undrar: är det verkligen FIRE att ta ut tjänstepension? Han var så här, jag fattar inte. Han har löneväxlat sig till en hög tjänstepension och lever på den från 55 till 68.
Johan: Ja, från femtiofem, femtiosex till sextiofem ska jag säga då. Från sextiofem kommer jag att dra i den allmänna pensionen och komplettera med fler tjänstepensionsdelar som jag inte rör nu. Jag har ju fyllt det där systemet rätt bra. Då säger jag så här, att jag kom ju inte plötsligt på vid femtiofem att nej, nu vill jag sluta jobba, för jag...
Johan: Och så tittar jag på kontot och säger att ja, det ser ut att kunna gå. Och de flesta som har löneväxlat mot tjänstepension, min erfarenhet då, jag hade ju flera kollegor på jobbet som löneväxlade för de hörde ju att det var en bra grej. Så de satte ju av några tusenlappar till det. För mig är det ju ett av flera verktyg.
Johan: Där det första verktyget var ju att minimera mina kostnader. Att bo så... alltså... Ändamålsenligt. Ändamålsenligt och kostnadseffektivt. Att jag har använt tjänstepension handlar ju mycket om att det är ett skatteeffektivt sätt att spara. Och där är ju många delar i det som är positiva som glöms.
De sex procenten som inte är att förakta
Johan: Ni hade ju ett avsnitt med Monica Sjödin
Jan: om,
Johan: om vad man får mer. Ja, man får sex procent extra som arbetsgivaren betalar in. De sex procenten är ju inte att förakta. Det kan ju vara en hel årsavkastning du får
Jan: extra.
Johan: Ja, ja, ja. Du har i alla fall betydligt lägre avgifter inom det sparandet. De är framförhandlade, fackligt framförhandlade ofta.
Johan: I alla fall i mitt fall är det så. Det är olika. Jag har ju bara kunskap om mitt eget avtal.
Jan: Ja, ja, men så är det ofta, ja.
Johan: Avkastningsskatten är ju en tredjedel mot ISK. När jag började med det här fanns inte ISK, kan jag säga. Det kom ju tjugo...
Jan: Ja, 2010. Ja, något sånt tror jag det var.
Johan: Precis, så det fanns ju inte ens.
Johan: Så att det verktyget stod ju inte till buds. Det finns en inlåsningseffekt. Det innebär att de problem, eller så utmaningar, jag har drabbats av har jag inte kunnat lösa...
Jan: Med hjälp av tjänstepension.
Johan: Med hjälp av de pengarna. Och är det bra eller dåligt? Ja, har man disciplinen så spelar det ingen roll.
Johan: Jag skulle säga att jag hade ju haft disciplinen att inte röra dem. Men...
Sidospår: direktpension och företagarens dilemma
Jan: Men tror du det? Alltså om vi gör ett sidospår där. För det där är min invändning när företagare pratar om till exempel direktpension. Om du hade haft direktpension i bolaget och det höll på att kursa, hade du inte använt direktpensionspengarna för att försöka rädda bolaget?
Johan: Jag är inte... Jag kan ingenting om direktpension. Jag vet inte...
Jan: Nej, men om det hade varit pengar i bolaget som är så här, detta är för min pension. För min tes är att företagare gör allt för att försöka rädda sitt företag och betala lön åt sina anställda och sina leverantörer. Man gör fan allt för att försöka göra rätt för sig på sin egen bekostnad.
Jan: Och att många borde ha dragit i bromsen mycket tidigare än vad man gör.
Johan: Och så gjorde ju inte vi, utan vi hade ju inte direktpension, utan på vårt bolag avsatte vi ju pengar i tjänstepension. Fast vid sidan om.
Verktyget spelar mindre roll än man tror
Jan: Ja, ja, så klart.
Johan: Inte någon kollektivavtalad lösning. Och det blev så småningom en friplan av det.
Johan: Och den flyttade jag ju in för ett antal år sedan till Avanza.
Jan: Ja, men precis. Och grejen är också så här, om jag ska själv svara Tickr, så tycker jag så här: vilket verktyg man använder spelar inte så himla stor roll. Det är inte så att det blir en bättre FIRE för att man har ISK.
Johan: Nej, men det där är ju...
Jan: [ohörbart]
Johan: Nej, jag säger, varför är jag FIRE och varför är då den andre 55-åringen inte FIRE?
Johan: Ja, min FIRE-resa är ju femton år. Alltså den har ju alla de andra komponenterna som jag menar nästan är nödvändiga. Alltså FIRE är ju i grunden väldigt enkelt. Du är ekonomiskt oberoende, slutar jobba. Men ofta kantas ju en FIRE-resa av medveten konsumtion. Man drar ner sina kostnader och så vidare. Dessutom är ju tjänstepensionen för mig bara en del.
Johan: Min livsstil är en annan del. Den är väldigt sparsam, inte Jimmy-sparsam, men sparsam. Och den tredje delen är ju att jag också har en FIRE-portfölj. Precis som...
Jan: Jesper och...
Johan: Ja, precis, men min är inte lika
Jan: stor.
Johan: För att det behövs
Jan: inte.
Johan: Nej, jag säger att jag ligger mellan... Oj, nu säger jag att den är förmodligen större än Jimmys men förmodligen mindre än Jespers.
Johan: Så att den finns där. Men jag kan inte leva på den inkomsten. Men att skatta ut pengarna med tjugo procent eller tjugosex procent, skillnad blir det ju i och med att jag får sex procent extra. Och sen med ränta på ränta på avgifter, skatt och så vidare, så blir skillnaden över min horisont betydligt större.
Optimerad för frihet, inte för pengar
Johan: Så det är bara väldigt effektivt att göra det först. Men vad skiljer mig mer då från en normal icke-FIRE-människa? Jo, när jag väl hade gjort det så har jag ju optimerat, jag har inte optimerat för pengar, jag har optimerat för frihet. Jag insåg ju att även om jag löneväxlade maximalt, och jag var ju inne och plågade HR varje lönerevision och bad dem skruva upp till absolut max.
Johan: Jag ringde vår pensionsrådgivare och bad honom räkna på hur mycket kan jag nu växla. Och så gav jag det beloppet till HR, som då fick justera och ha hela pappersarbetet varje år. Det skiljer sig från mina jämnåriga kollegor som tyckte det var bra att växla någon tusenlapp eller två. Och det sista då, att när jag väl hade gjort det, så insåg jag att jag betalar fortfarande statlig skatt.
Johan: Mitt mål är att få mer frihet. Så jag började semesterväxla ovanpå det. Så jag hade ju åtta veckors semester fram till att jag gick ner till åttio procent i tid. Vad händer om man går från hundra till åttio procent om man har åtta veckors semester? Man får tio veckors semester, för den semester man har växlat till sig, de dagarna...
Johan: Där tar man ju bara ut fyra per vecka. Så senaste åren har jag haft tio veckors semester och jobbat åttio procent sedan ett år, alltså ett år innan. Och liksom optimerat för frihet. Fortfarande, givet allt det, så hade jag fortfarande en femtioprocentig sparkvot på nettolönen. Det gör inte en vanlig människa som bara går i vanlig pension, säger jag då.
Jojo-sparande: sparat men inte investerat
Jan: Absolut. Alltså de flesta har inte den sparkvoten i närheten. Jag tittade på den finansiella snittsparkvoten häromdagen. Den är typ fyra procent.
Johan: Den är fyra, ja. Jojo-sparande kallar jag det för.
Jan: Ja, du får säga någonting mer om jojo-sparande också då.
Johan: Precis. Ja, och jojo-sparande är alltså periodiskt.
Johan: Det är att periodisera sina utgifter, för det åker ju ut till nästa semester eller vad det nu är för någonting. Så de pengarna är ju inte... De är sparade, men de är ju inte investerade.
Jan: Då brukar jag fråga folk... De konsumeras
Caroline: upp, ja.
Jan: Jag
Johan: brukar
Jan: skoja och fråga på föreläsning: "Hur många av er sparar fyratusen kronor i månaden?"
Jan: Och många räckte upp handen. Och så sa jag så här: "Hur länge har ni gjort det? Har ni gjort det mer än ett år?" Många räckte upp handen. Då har ni femtiotusen på ett konto. Fyra gånger tolv, det är ju fyrtioåtta och lite ränta, det är femtio. Hur många av er har femtio på kontot? Typ ingen räckte upp handen.
Jan: Och det var så här, det där är jojo-sparande.
Johan: Ja, det är jojo-sparande.
Löneväxling är en superkraft
Jan: Men det roliga är, för detta pratar ju Monica, som jag vet att du känner också, om att vill man gå tidigare, alltså sluta jobba innan riktålder, så är ju en löneväxling en bra grej. Av precis alla de här skälen. Inte bara bra, en underskattat bra grej.
Jan: Så kan man väl säga.
Johan: Ja, jag skulle säga att det är en superkraft. Om man så att säga fyller de kriterier som man behöver fylla för att löneväxla, så gör man ju sig själv en stor otjänst om man inte gör det. Att inte löneväxla, för att skatta ut pengarna här och nu för att sen investera dem.
Johan: Det är ju ekonomiskt vansinne, säger jag, för du ger ju bort tjugosex procent. Staten tar tjugo, arbetsgivaren skjuter inte till de sex.
Johan: Och sen dessutom lägger vi på den extra procenten som blir ränta på ränta, och faktiskt blir det då trettio procent om du räknar ut det på över tio år. Det är mycket pengar av det.
Jan: Precis.
Johan: Det är ju sån här optimering, att sitta och gräva i Excel-arken och säga, vad gör detta? Jag har ju två kollegor på min tidigare arbetsplats som har kommit till mig av någon anledning och sagt att deras pensionsrådgivare sa att det inte är lönt att löneväxla för de tjänar för mycket.
Jan: Det
Caroline: låter konstigt.
Caroline: Oj, oj, oj.
Johan: Ja, och jag blev ju lätt irriterad. Så jag gjorde en räkneövning och visade vad det innebär. Även om de drabbas av statlig skatt i uttagsfasen, så tjänar man fortfarande på det. För de där sex procenten plus alla andra fördelar, de får du oavsett. Allt annat lika, givetvis.
Jan: Precis.
Johan: Så det slutade med att de också började löneväxla.
Johan: Deras pensionsrådgivare fick sig en knäpp på näsan, både på min blogg och... Jag
Jan: förstår
Johan: det.
Hur mycket plats tar ekonomin när teorin blivit praktik?
Jan: En fråga från Submariner här då. Hur mycket plats tar ekonomin när teorin blivit praktik? Alltså hur mycket gör du det här med kalkyler och sånt nu, kontra hur du gjorde det innan? Eller är det fortfarande lika mycket?
Johan: Jag fipplar inte med pengarna mer än en gång i kvartalet. Jag har ju tagit stor inspiration av Jesper och hans kvartalsvisa uttag. Det ser jag en jättestor fördel med att göra. Att just göra det inför ett kvartalsskifte. Ut med pengarna, så betalar vi in. Det är verkligen mikroeffekt, men ändå har man en optimeringshjärna.
Johan: Jag slipper ju betala skatt på dem om jag plockar ut dem innan månadsskiftet. Så jag skulle säga det, jag loggar ju fortfarande in och har koll. Jag har ju en och annan spetsfond inom teknik och hållbar energi och lite sånt där. Och de vill jag ju ha lite mer koll på. Men i övrigt, nej.
Johan: Jag har satt planen en gång i kvartalet. Jag har ett mål att jag ska gå in en gång i kvartalet. Den tjugonde i sista månaden på varje kvartal, tjugonde mars och så vidare. Då ska jag gå in och friställa pengar för uttag inför nästa kvartal. Inte mer.
Caroline: Nej.
Fyraprocentsregeln håller
Jan: Hur är du också? Det är många inom FIRE som gillar ju Bengens fyraprocentsregel.
Jan: Är du också ett fan, eller hur har du räknat? Det är också många som frågar om SWR och liksom sånt.
Johan: Ja, ja, jag är ett fan av fyraprocentsregeln. Jag menar att den håller. Jag har ju tagit upp många gånger att den är missförstådd. Men jag menar att den håller och det är det bästa vi har att tillgå.
Johan: Allt snack om att det numera är fyra komma sju procent. Eller till och med
Jan: fem. Det var
Johan: det någon som... Ja, men då har du helt plötsligt inte två andelsklasser utan fem. Det gör hela idén mycket mer komplicerad.
Caroline: Men när du började räkna på din FIRE, hur många år räknade du med då?
Caroline: Med den här fyraprocentsregeln?
Johan: Ja, innan jag hittade mina tjänstepensioner, vi säger så, och insåg att löneväxling var... alltså när jag då kom på att ja, men jag kommer inte att komma i mål innan jag är nära femtiofem ändå. Jag var i mål när jag var kanske femtiotvå. Men som jag nämnde innan, så av lojalitetsskäl blev jag kvar några år till.
Johan: Men jag hittade ju då, jag fick möjlighet att löneväxla. Jag hittade eller kartlade mina tjänstepensioner och såg att ja, men om jag lägger pussel med dem, inte gör det här misstaget som jag menar är ett misstag, att ja men nu byter jag förvaltare. Alltså jag byter från en bank till en annan bank eller sådär.
Johan: Förvaltningsformer har jag haft rätt hela tiden.
Att lägga pussel med sina egna pusselbitar
Caroline: Men det var inte så många år du behövde då egentligen? Eller? Du har inte behövt... Jag förstår det som att du tar dina pensionspengar nu, eller?
Johan: Ja.
Caroline: Ja, och du gick
Johan: du
Caroline: gick till FIRE när du väl var i pensionsålder, eller?
Johan: Ja, om femtiofem är...
Caroline: Ja, det kan det vara om man vill.
Johan: Ja, femtiosex är det. Ja, jag hann ju fylla femtiosex. Så att, nej men när jag hittade de pusselbitarna så kunde jag lägga ett betydligt större pussel. Och då tänkte jag att ja, men jag ska byta från en bank till en annan.
Johan: Men jag flyttar aldrig pengarna. Utan jag började ett nytt sparande, och det har jag gjort ett par gånger, ett par tre gånger. Jag har tänkt mig att jag kommer upp i en viss summa pengar, sen byter jag förvaltare. Av helt andra skäl än vad som är normalt, att man hittar bättre villkor där, utan jag vill ha fler pusselbitar.
Johan: Det är mycket roligare att lägga pussel med fyra bitar än med en bit.
Caroline: Jag...
Johan: Jag har då lagt ut en plan som innebär att jag kan leva nästan fullt ut på tjänstepension, tidigare avsatt tjänstepension då, fram till sextiofem. Och då drar jag i allmän pension, PPM och så vidare, plus andra tjänstepensionsbitar. Och hela detta kompletteras med ett ISK.
Johan: Det är lite tekniskt, men...
Jan: Ja.
Johan: Förlåt, det var det
Caroline: som jag undrade över.
Johan: Man måste ju lägga ett pussel med sina egna pusselbitar.
Prata inte kapital, prata tjugofem gånger utgifterna
Jan: Precis, och det är intressant, för jag vet att det alltid var en massa frågor som kom in. Hur mycket är det i kapital? Kapitalfrågan är ganska ointressant, för det är en relation i förhållande till sina årsutgifter, till vilken livsstil man har.
Johan: Ja, och jag jobbade ju lite längre än vad jag borde ha gjort. Så jag har helt andra utmaningar nu än vad jag hade innan, när jag var mitt i det. Man säger att man ska ha tjugofem gånger sina årliga utgifter. Men jag skulle kunna ta alla pengar, alla pensioner och alltihop och skatta ut dem, så har jag sextio gånger.
Johan: Och det är någonstans där. Så pratar vi inte siffror, för det ska man aldrig göra inom FIRE, utan man pratar tjugofem x.
Jan: Ja,
Johan: precis. Så behöver man inte prata kapitalet.
Jan: Nej, men för
Johan: det är inte... Jag
Jan: håller med.
Johan: Det är olika. Jag säger att det är så roligt att jämföra med Jimmy. För han är en otroligt stor förebild, för han visar vad som faktiskt är möjligt.
Johan: Både vad gäller hur kort tid man kan bli fri på, vilka verktyg man kan dra i för att nå mål och hur lite pengar man faktiskt behöver för att bli fri. Om det är det viktigaste. För Jimmy är det ju det viktigaste.
Sinking funds för de stora utgifterna
Jan: Ja, precis. Jag tänker vi ska ta några snabba frågor till här. Pappaproffs: hur planerar man för stora one offs?
Jan: Till exempel om barnen gifter sig, eller stora renoveringar eller långresor? Vad ska du säga?
Johan: Ja, då säger jag att det här kontotricket heter sinking funds på amerikanska. Att man har ett målsparande. Allting är ju ett målsparande. Även pensionen är ett målsparande. FIRE-kapitalet är ett målsparande.
Johan: Målet är att sluta jobba. Kapitalet ska användas till det. Då får man försöka att förutse det oförutsedda och buffra pengar i god tid till det.
Jan: Typ, barnen kommer gifta sig sannolikt.
Johan: Ja, om det är ett problem, alltså en ekonomisk fråga. Det är klart att ska man ha så här grekiska bröllop, så är det klart att det blir en fråga.
Johan: Men ska man ha ett normalt svenskt introvert bröllop med fyra vittnen? Eller vad det blir? Två vittnen och två...
Jan: Vill man ha det extrovert så
Johan: åker man
Jan: till Tyskland.
Johan: Ja, men det finns alla varianter. Det behöver inte bli...
Jan: Så dyrt.
Johan: Det behöver inte bli så dyrt, nej. Ett av mina tre barn är gift. Det kostade inte mig en spänn.
Är FIRE på väg att bli normaliserat?
Jan: Nej, nej, absolut. Bra, så sinking funds. Jesper Angolin frågade då. Jag nämnde det redan, men fråga honom gärna om hans tankar kring normaliserandet av FIRE där ute i nio-till-fem-världen. Vad tänker du? Är det mer normalt nu, eller är det vi som är i en bubbla?
Johan: Vi är nog fortfarande i en bubbla.
Johan: Det är fortfarande en marginalföreteelse. Det är inte så många som pysslar med det här. Jag vill inte påstå att vi alla som pysslar med det här känner varandra, för det gör vi inte. Men vi har nog en rätt så god bild av att vi är väldigt få totalt sett som inte bara vill det och verkar mot det, utan lyckas på något vis ha uthålligheten och nörderiet.
Jan: Ja, för det var en fråga från tant Mossi också. Hon sa: "Jag är nyfiken om man efter FIRE plötsligt upptäcker att det finns fler FIRE-personer där ute." Blev man det?
Johan: Ja, men så är det.
Caroline: Men upptäcker man det efter att
Johan: man
Caroline: har gått i FIRE, eller
Johan: upptäcker man det inte innan? Ja, man upptäcker det. Jag nämnde innan, jag är ju också aktiv i, eller aktiv, jag pysslar med van life.
Burning Van och den frihetstörstande communityn
Johan: Jag är ute rätt mycket med min egenbyggda camper van och åker på Sweden Rock och åker på Burning Van. En trevlig årlig sammankomst där det är typ trehundra bilar på samma ställe. Alla är olika. Det är inte alls som att gå på en husbilsmässa där allt ser likadant ut, utan verkligen unika byggen med fiffiga lösningar och nörderi.
Johan: Och vad upptäcker man? Just Burning Van är en rolig sammankomst. Det är ju deltagarna som arrangerar olika saker. Man kan ha lite cookout-grej tillsammans eller vad som helst. Och första året jag gjorde någonting, så hade jag ölbryggning i bilen då. Jag tänkte att ja, men vi brygger öl, för det är en av mina hobbyer.
Johan: Så gjorde jag det, och det var tjugo man som tyckte det var skitkul, och de fick ju med sig en öl som jag hade förbryggt då, med kapsylering och etikett och hela det här. Förra året höll jag en liten FIRE-träff. Och det var då jag lärde känna den här andra killen, kompis på...
Caroline: På sådana här van life-träffar träffar man andra FIRE-människor.
Johan: Är det det du menar? Nej, man träffar inte FIRE-människor, man träffar van lifers. Och det är en väldigt rolig community, för det är frihetstörstande människor. Och jag tycker det är så himla intressant. Det var det som gjorde att jag drog ihop ett gäng kring det och hade en FIRE-diskussion. För jag tycker det är så otroligt intressant att hela den här communityn, som är hundratals människor, deras största utmaning är hur ska man göra om man vill leva van life och vara ute och så och tjäna pengar längs vägen?
Johan: Det är deras största fråga. Då tänker jag, ja men min motfråga är: men tänk om du inte behöver det då? Tänk om du har pengarna som du behöver för att leva på, så som jag gör. Det visar sig att det finns ju fler människor som gör det där i den communityn, men de är ju så här low key.
Johan: Verkligen. Det är så mycket jantelag, det är så mycket ditt och datt. Men jag fick ju ändå den här killen att ställa upp som sidekick till mig på det här eventet.
"Alla som älskar sitt jobb, räck upp en hand"
Johan: Jag fick ju tjugo deltagare där och jag började ju det här och ställde en fråga. Alla som älskar sitt jobb, räck upp en hand. Tjugo man, tre man räcker upp en hand.
Johan: Då tänkte jag, det här är ju intressant. Vad jobbar ni med? Alltså följdfråga på det. Ja, vad jobbar ni
Caroline: med?
Johan: Alla tre var programmerare. Jättekul, det här är ju jättekul. Nu måste ni faktiskt motivera svaret här. Så jag ställde frågan till en av dem. Du, vad är det då som gör att du älskar ditt jobb?
Johan: Vad klär du det i? Och då säger han att ja, jo, men när jag kommer hem efter jobbet och käkat middag och så, då sätter jag mig och programmerar. Fast egna projekt. Då tänkte jag, det har jag bara hört i andra sammanhang, alltså typ konstnärliga yrken, musiker och så vidare. Det tycker jag också är...
Johan: Där är det relevant att prata om att man möjligen älskar sitt jobb. Men i många andra fall upplever jag det som lite självbedrägeri.
Jan: Ja, ja, ja, precis.
Caroline: Ja, men fick du något svar på vad de andra jobbade med, de som inte älskar sina jobb? Var det varierat?
Johan: Nej,
Caroline: jag
Johan: ställde inte den frågan.
Caroline: Nej okej, får man
Johan: gänga?
Johan: Jag försökte hålla en positiv
Caroline: attityd.
Johan: Något annat. De var inte programmerare i
Caroline: alla fall.
Två frågor: är det klokt att gå FIRE vid fyrtioett?
Jan: Men du, jag tänker att där är ju två frågor här egentligen som hänger ihop. Hållsten Johan som var så här: är det klokt att ta FIRE vid fyrtioett års ålder? Vad gör man efter det? Och Sofia Lennartsson som var också så här: vad gör han sen dess då?
Jan: Och är det värt att göra en FIRE? Så vad gör du på dagarna? Är det värt att göra en FIRE?
Johan: Fyrtioett. Ja, om man har en plan... Alltså, det är ju det här, den ekonomiska biten av en FIRE-resa, den är ju jätteenkel. Det är bara matematik. Den mentala biten är mycket, mycket svårare. Att frikoppla sig mentalt från sitt yrke.
Johan: Att hitta en annan roll.
Jan: En annan identitet.
Johan: En annan identitet. Om man nu identifierar sig starkt med sitt jobb, så måste man ju skapa en annan identitet så att man inte kommer ut i ingenting. Det hör man ju ofta om de här pensionärerna som inte vet... Alltså de går ut i pensionen. Från en dag till en annan går de ut och så är de pensionärer, och så engagerar de sig i veteranpoolen och allt möjligt annat och har ingen som helst aning om vad de ska hitta på med sin tid.
Johan: Jag har inte det problemet.
Vad gör man på dagarna?
Jan: Så vad gör du på dagarna? Brygger öl, åker ut
Johan: med barnen? Nej, det var faktiskt ett tag sedan. Jag vet vad jag gör från mitten av oktober till mitten av mars. Då är jag nämligen någonstans i södra Europa, möjligen på Kanarieöarna med min camper van. Tillsammans, säkerligen tillsammans med en del andra vandrarfolk som gör samma sak.
Caroline: Får jag bara fråga, om ni blir sjuka och så, hur får ni sjukvård då? Eller tandvård?
Jan: Alltså det är väl inom EU?
Caroline: Ja, men jag har ingen koll på det faktiskt.
Johan: Inom EU. Det är inom
Caroline: EU
Johan: så kan man ändå få... Inom EU är det inget problem överhuvudtaget.
Caroline: Nej, då
Johan: kommer man
Caroline: bara till sjukhuset.
Johan: Du ska ta ut försäkringskortet från Försäkringskassan.
Caroline: Ja, vad bra.
Johan: Och så betalar Försäkringskassan det.
Caroline: Ja, men vad skönt.
Johan: Det är jätteenkelt. Så det är ingen utmaning.
Caroline: Nej.
Johan: Just healthcare är ju inget problem för svenska FIRE-människor.
Jan: Nej, nej, precis. Men hur ser en vecka ut?
Johan: Oj, nu har jag inte gjort en sådan här... Jesper gjorde ju en sådan här fin där han redovisade vad han gör om dagarna i ett av sina avsnitt
Jan: på
Johan: sin Youtubekanal då.
Att inte behöva vara produktiv
Johan: Men jag känner inte att jag har haft tråkigt, men jag känner inte heller att jag varken är eller behöver vara produktiv eller producera någonting. Jag har skruvat lite med min camper van. Jag har varit ute och rest rätt mycket. Jag har varit på Overland Adventure Expo. Nu precis har jag varit och bilat i Europa några veckor med min särbo.
Johan: Körde ner till Gardasjön, var där några dagar. Tyckte det blev lite för varmt där. Vi körde ner till Rivieran i stället, för det är ändå havsluft. Sen blev det ju himla varmt där också. Och då tänkte vi att då ger vi oss upp i bergen. Så vi tog Mont Blanc-passet eller tunneln tillbaka. Körde via Champagne och köpte lite bubbel.
Johan: Ja, så reser jag. Min ambition är att resa mycket, mycket mer. I och med att jag har min rullande sommarstuga som alltid är kittad, så kan jag ju bara köra i väg när som helst. Och jag gillar ju det här att inte göra någonting. Att bara sitta och titta ut över en sjö och titta på fåglarna, vad de nu håller på med, och allting.
Johan: Och bara vara. Och inte bry mig om vad som händer i världen runt omkring. Vem som har vunnit vilken match, vilken politiker som har stoppat fingrarna i fel syltburk denna gången och så vidare.
Jan: Men det är
Johan: viktigt. Och vad Trump har slängt ur sig senast. Det är så mycket. Det är rätt skönt att bara vara också.
Johan: Jag kan få tröttna på det.
Jan: Ja, precis.
Johan: Men nej, jag känner inte att... Jag lagar mycket mat. Jag gillar att laga mat. Jag kan stå och laga mat en hel dag som tar en kvart att äta, för jag tycker det är roligt. Det är en hobby. Min camper van, halva bilen är ju ett restaurangkök med fullkittat kök. Resten är ju säng.
När resten av familjen inte är intresserad
Jan: Ja, roligt. Du, jag tänker så här. Fredde undrar: vilka är dina tips på hur man gör när resten av familjen inte är intresserad eller har något intresse av FIRE?
Caroline: Det är en bra fråga ju.
Johan: Det är en jättebra fråga. Och då säger jag hur viktigt det är...
Johan: Om jag då återvänder till min kompis som ville resa mer. Han var ju sambo. De hade en dotter. Hon ville ha fler barn. Han ville inte ha fler barn. Han hade ju den här idén och planen och så vidare. Det slutade ju med att de gick isär. För han var liksom klar med det. Han ville vara mer i livet än förälder.
Johan: Vissa vill ju vara förälder bara. Det kan vara så. Vissa vill inte vara det alls. Sen finns allt däremellan. Men...
Johan: Vem var det som sa? Jo, då rekommenderar jag att... vem var det nu? Nicke var det?
Jan: Fredde är det ju.
Johan: Fredde. Då rekommenderar jag att lyssna på avsnittet som ni hade med Fru Efficient Badass. Hon hade precis den situationen. Du ställde den frågan. För hennes man var ju inte intresserad.
Johan: Och det gäller att hitta sitt varför. Och om man då behöver få någon annan med på resan, så måste man ju hitta deras varför.
Johan: På något sätt, och ställa lämpliga frågor för att få fram det, och sedan får ju det bli lösningen. Ledande frågor blir det ju såklart.
Jan: Ja, precis. Sen tror jag att de har skilt sig nu faktiskt, tror jag.
Johan: Där ser du.
FIRE, särbos och skilsmässor
Jan: För det där kan ju också vara en sån här, att det är många, upplever jag också så här. Jag skulle nog kunna rada upp fler som är FIRE och särbos än som är FIRE och gifta.
Johan: Ja, och Jesper och Jimmy.
Jan: Jimmy och sen...
Johan: Samtliga särbos, ja.
Caroline: Men det är ju rätt många som är skilda överlag.
Jan: Ja, ja, ja. Men jag fattar också att det krävs en ganska stark övertygelse kring det här med FIRE.
Jan: Det är något som är viktigt på riktigt. Annars hade man inte gjort de besluten och den resan.
Johan: Men Jesper, han har ju pratat lite på sin kanal om att det här kan ju komma att ändras.
Jan: Ja, ja, ja.
Johan: Men livet som det var där och då passade inte. Och han har ju fortfarande någon av sina söner som bor...
Jan: Ja, ja, sin yngsta.
Jan: Ja,
Johan: ja precis. Som bor kvar hemma. Och det är också det beslutet jag tog. Det är rätt så vanligt det här, att man av olika skäl när man skiljer sig, separerar, att kanske framför allt män går in i en ny relation rätt så snabbt. Och helt plötsligt så har man mina barn, dina barn, allihopa under samma tak, och de ska samsas och så vidare.
Johan: Och det går förbluffande fort ibland. Jag har sett det runt omkring mig,
Jan: och
Johan: det finns ingen garanti för att det håller. Jag tog ju ett beslut när jag separerade från min fru att inte göra det. Så länge det är barn med i bilden, nej. Och sen gav jag mig in på den här resan, och då är det mycket mer som ska klaffa.
Gipsfiguren som stelnat i sin form
Johan: För jag likställer ju mig med, ni vet när vi var unga och gick på fritidsgården, så gjorde vi sådana här gipsfigurer. Kommer ni ihåg det? Sådana här gummigrejer. Jag ser mig lite som en gipsfigur. Att när man träffade sin fru när man var ung, då var man rätt så formbar. Men nu är man rätt så fast i sin form när man har passerat fyrtio,
Jan: femtio.
Jan: Det är mindre saker man kanske är beredd att kompromissa om.
Johan: Ja, jag skulle säga nästan ingenting. Väldigt, väldigt få saker som man är beredd att kompromissa med. Och den här kompromissviljan som var så viktig för att få ihop en familj en gång i tiden, den är ju borta. Nästan, inte helt. Men fördelarna måste någonstans uppväga nackdelarna.
Johan: Vad blir det för fördelar? Om man då är på väldigt olika plats dessutom i livet, vilket man är om en har gjort FIRE och en inte. En jobbar fortfarande och har kanske ett antal år kvar. Då blir risken ju stor att man blir hemtjänsten.
Jan: Ja, men så klart. Så
Johan: och det kanske man inte heller vill.
Johan: Det är inte därför man har gjort det. Så det där är ju en diskussion vi har haft. Alltså jag i mitt förhållande just där. Ja, men vad händer nu om du sticker i väg fem månader? Fyra, fem månader sticker jag. Men den här planen har jag ju haft i femton år. Vi har varit tillsammans i fem, sex år då.
Johan: Ska jag ge upp den planen? Ska jag fortsätta jobba för att min särbo inte är på samma plats?
Caroline: Jobbar din särbo?
Johan: Ja.
Caroline: Då är det inte så lätt liksom för henne att bara hänga med på saker, antar jag.
Johan: Nej, hon har rätt så stora möjligheter att synka med sina kollegor, så att hon har möjlighet att vara ledig.
Caroline: Men
Johan: hon är ju begränsad av antalet semesterdagar. Precis som alla andra. Alternativt tjänstledighet, om det ens är möjligt, det vet inte jag. Men det vi har sagt är att ja, men hon får ju flyga ner och möta upp mig oavsett var jag är någonstans, och så får vi ha någon vecka, kanske några dagar på något Airbnb i kombination med att köra runt och se saker.
Johan: Jag...
Caroline: Jag tänker att det är mycket vilken inställning man har till det. Att flyga ner, det kan ju bli ett äventyr. Du kör själv, och alltså, det är väl inte så blodigt liksom.
Johan: Nej, det är det inte. Det gäller bara att lösa
Caroline: det.
Johan: Det är
Caroline: en
Johan: praktisk sak.
Sämsta rådet: gå till bankens rådgivare
Jan: Exakt. Jag tänker avslutningsvis, två avslutningsfrågor.
Jan: Så här: sämsta FIRE-rådet du har sett? För nu har vi tagit massa bra om tjänstepension också. Vad har du hört så här? Du vet, ja men något idiotråd. Du tänker bara så här: äh, sluta.
Jan: Skönt om det kanske inte finns på något
Johan: sätt. Det är jätte... Det ska vara ett FIRE-råd.
Jan: Ja, men du kan ta ett finansiellt råd också, om du gör det enklare.
Johan: Finansiellt råd? Det är ju inte så himla svårt. Det sämsta finansiella rådet ever, det är ju att gå och prata med din privatekonomiska rådgivare på din bank.
Johan: Det skulle jag säga, det absolut i särklass sämsta råd man kan ge någon. Det är mycket bättre att hänvisa dem till RikaTillsammans, eller så här känner jag.
Jan: Ja, vad roligt.
Johan: Alltså det är inte så. Nej, det skulle jag säga.
Health span går inte i takt med lifespan
Jan: Är det någon fråga mer vi borde ha ställt?
Johan: Ja, vi kan börja med Anne Graudlins frågeställning.
Jan: Just det.
Johan: Börjar det bli
Jan: normaliserat?
Johan: Börjar det bli normaliserat? Jag säger då att jag hoppas verkligen det. För våra barns skull, om inte annat. Det hade ni uppe i avsnittet med Monica. Just att våra barn förväntas jobba till de är 70 plus. Och argumentet som förs fram för detta är att vi lever längre.
Johan: Det som inte förs fram är att för varje tre år vi lever längre får vi bara ett år av hälsa. Health span går inte i takt med lifespan. Vi hålls vid liv med slangar och medicin.
Caroline: Exakt, ja.
Johan: Och vi lever ju inte. Så ska vi jobba till 70? Då finns det en annan statistik som jag har skrivit mycket om, som säger att vid 68, 69 någonstans i ålder, där går gränsen för när mer än 50 % drabbas av någon form av bestående krämpa eller sjukdom som påverkar livskvaliteten.
Johan: Och med det vi precis har sagt innebär ju det att mer än hälften, samma mer än hälften, kommer att få jobba de sista åren med denna krämpan. När får de uppleva de sista ljuva åren? Var blir de av? De är ju bortrationaliserade.
En produktionsteknisk fint
Johan: Och jag menar det här med att vi ska jobba längre, ja, det är en produktionsteknisk fint någonstans.
Johan: Det vill säga, ja, vi ska jobba så länge som vi fungerar, som vi tillför värde till systemet som vi sitter fast i. Det finns ingen tanke i det, känner jag, om jag nu ska vara lite konspiratorisk. Tillåter man ju vara det. Det finns ingen tanke i detta för den enskilde individen och dennes livskvalitet.
Johan: Det finns bara en tanke för att systemet ska överleva och upprätthållas vad gäller pensionsutbetalningarna. Och med det så menar jag att jag och Jesper och andra, och ni, har ju ett ansvar. Inte bara sitta här och prata FIRE och tycka att det är kul. Vi har ett ansvar att informera och kanske förändra hur det här fungerar.
Johan: Så att vi inte landar i det att livet är...
Jan: Att det inte finns något
Johan: alternativ. Ja precis, livet är att gå i skolan tills du är säg tjugofem och sedan ska du jobba tills du är sjuttio. Det är ju fyrtiofem år. Så får du verkligen ingen ledig tid på slutet av livet. Och den tid du har, den lever du i huvudsak i mer än femtio procent av fallen med någon form av krämpa då.
Johan: Det tycker jag är jätteviktigt. Vi har ett ansvar där. Det är därför, en av mina drivkrafter att prata, skriva, engagera mig i forum och medier, är ju den här biten. Jag tycker inte att det här blir hållbart för våra ungdomar.
Caroline: För den stora massan tror jag detta gäller. Sen finns det ju de som mår väldigt bra av att jobba och håller sig friska.
Caroline: Men det är ju sådana som gillar sina jobb. Alltså, man har ju hört om människor som har gått i pension och sen har de inte haft så mycket att göra, och så har det liksom varit en nedförsbacke efter det. Men jag tror att det är de som gillar sina jobb och som får ut mycket av det. Som mår bra av det.
Vi pratar för lite om varför
Jan: Ja, eller som kanske inte heller har utforskat, precis som du var inne på innan, vad det är man skulle kunna göra i stället.
Johan: Ja, och det är väl den frågan jag tycker vi pratar för lite om. Både jag, vi i communityn, FIRE-communityn, och ni pratar för lite om varför. Vi pratar om det tekniska, vi pratar om siffror och Excel-ark och tjugofem gånger dina årliga utgifter och så vidare. Men vi pratar inte så mycket om varför.
Johan: Just det jag sa innan om att om du varken kan eller får jobba, så är det väl skönt att varken behöva eller vilja. Vad ska jag göra då? Vem är jag utan jobbet? För alla kommer det förhoppningsvis. Det värsta med att bli gammal... alltså det finns ju ett alternativ till att bli gammal, det är att inte bli gammal, och det är ju värre.
Johan: Men om du då blir gammal, så är det ett antal år som du inte kan eller får jobba. Du behöver ha någonting annat. Ju tidigare man tänker på det, desto bättre är det. Så den här frågan då om att gå FIRE vid fyrtioett. Ja, men om du vet vad du vill göra i stället, fine. Men låt inte det bli en ekonomisk fråga. Att du inte vill jobba, för då väljer du ju bort från någonting, inte till någonting.
Vicki Robin och hjältens resa
Johan: Och där vill jag också flika in det här att Vicki Robin, som skrev boken Your Money or Your Life. Hon var ju med i den här Playing with Fire-dokumentären. Det finns väldigt många klipp på YouTube. I ett av dem menar hon att det är tänkvärt att FIRE bara är första steget. Hon likställer det med The Hero's Journey, som är fyra kvadranter, fyra steg.
Johan: FIRE är det första steget. När du väl har uppnått din ekonomiska frihet, vad gör du då? För väldigt många är det framför allt pensionärer som faktiskt uppnår FIRE, fast vid sextiofem, sextioåtta, sjuttio. Det är ju egentligen samma sak,
Jan: fast
Johan: senare, eller enligt normen.
Johan: Men just att om du då går FIRE tidigare, vad ska du göra med de andra tre kvadranterna? Då har hon ju i det här klippet rätt så... Hon och hennes man då, det var ju innan de skrev boken. De blev ekonomiskt oberoende. Hon blev ekonomiskt oberoende när hon var drygt tjugo på grund av arv. Och hade förmånen att ha en man som var ekonomisk rådgivare på något vis.
Johan: Så att hon kunde göra rätt saker med de där pengarna och leva på dem. Så en tung genväg, för de flesta går ju inte det. Men de byggde en camper van. De gav sig ut och reste en massa och så vidare. Sen kom de fram till i sin frihet att vi tjänar ju ingen här. Så den andra kvadranten är ju det här som vi strävar efter, friheten kanske.
Johan: Men hon kommer ju då vidare till den tredje. Det vill säga, vad gjorde hon då? Ja, hon kände att jag tjänar ingen här. Vi måste göra någonting mer. Alltså utbilda andra.
Jan: Ge tillbaka.
Johan: Ge tillbaka, skrev boken och så vidare. Så det menar jag att vi måste prata mer om. Inte få hela vårt människovärde via vår sysselsättning och vårt arbete.
Johan: Det finns mycket, mycket mer i livet än arbete och att producera, att vara produktiv.
Johan: "Jag vet inte vad jag ska göra", det är det vanligaste. Ja, men ta då reda på det, för sannolikheten är rätt stor att du kommer tvingas ta reda på det förr eller senare. Vet du inte, då blir det inte bra.
Jan: Precis. Vad var den fjärde kvadranten? Jag minns inte det. Det kan vi kolla upp.
Johan: Ja, den får vi nästan kolla upp.
Bryter FIRE mot samhällskontraktet?
Jan: Men du, jag tänker också invändningsfrågan som kommer ibland. Men är inte FIRE att bryta mot samhällskontraktet? Vad tänker du när du får den invändningen?
Johan: Samhället har redan brutit det kontraktet, säger jag då.
Johan: Alltså som vi var inne på innan. Vi är mer än myrorna i... Kugge
Jan: i maskineriet.
Johan: Vi måste vara mer än, vi är ju i första hand människor. Och som människor måste vi ju få lov att vara människor. Och vi är inte produktionsresurser. Och hela den här att vi ska jobba allt längre och så vidare, det styr ju emot att vi ska producera så länge vi kan producera.
Johan: Återigen lite konspiratoriskt. Men nej, jag tycker inte det. Och dessutom är det ju inte så att vi som är i FIRE inte bidrar. Det har ju Jesper också gjort ett bra avsnitt om. Utan vi bidrar ju med väldigt mycket annat. Framför allt har vi ju bidragit. Jag kan ju säga att för egen del och med de arbetsplatser som jag ändå skapade under tiden som egenföretagare, så menar jag att jag har nog fullgjort mitt bidrag.
Johan: Så att det här att man måste bidra så länge som möjligt. Nej. Och jag bidrar fortfarande. Jag bidrar med rätt så ordentlig skatt på uttaget, framför allt som jag tar ut mina pensioner tidigare.
Jan: Ja, som det är vanlig skatt på.
Johan: Som det är, jag får inget grundavdrag. Jag får inte jobbskatteavdrag på de uttagen överhuvudtaget.
Johan: Men det blir ju så att säga fortfarande en bättre affär än att betala 20 %
Jan: skatt
Johan: på det hela.
Tack, Johan
Jan: Du, jag tänker så här, Johan. Jag tänker att vi hade nog kunnat prata två timmar till. Men jag vill egentligen säga så här, hoppas att detta inte var sista tillfället du vill gästa oss, utan att du kan få komma tillbaka och att vi kan få fortsätta dyka ner i alla de här ämnena som vi inte hann dyka ner i idag.
Johan: Det ser jag som lite lätt ärofyllt.
Jan: Ja, tack. Tack, Johan.
Johan: Det gör jag gärna.
Jan: Tack för att du ville komma.
Johan: Det är ju en av de saker man kan göra med sin tid när man
Jan: inte längre jobbar. Exakt. Jag blir inspirerad. Vi ska gå och käka lunch och jag tänker att jag ska höra allt om van life. Jag är lite sugen på det själv.
Jan: Stort tack, Johan.
Caroline: Tack,
Jan: tack.
Vanliga frågor
Hittar du inte din fråga ovan? Se alla frågor här, eller ställ den i forumet.
Communityns kommentarer
Nedan följer 6 av totalt 6 kommentarer. Notera att kommentarer i forumet inte kvalitetssäkras av oss på samma sätt som all annan text på denna sida. För att följa hela diskussionen, skriva en egen kommentar eller ställa en fråga, gå till forumet. Vi ses där! 🙂
Relaterade sidor och annat kul
Två år sedan FIRE som 50-åring
Med Jesper i communityn som med en vanlig lön gjorde FIRE och idag är han en av de mest uppskattade rösterna i vårt forum.
Vad är FIRE och hur börjar man?
Våra bästa tips och tankar för dig som vill veta mer om FIRE (Financial Independence, Retire Early). Avsnittet är tillsammans med Jesper som gjorde FIRE vid 50 år.
Rikedomsskiftet: fyra faser och sex skiften för ett rikare liv
Avsnitt 474 med Moa Diseborn: get rich, stay rich, live rich och leave rich – och de sex förflyttningar som tar dig mellan dem.
Missa inte något – få våra uppdateringar
till din inkorg!
Få tillgång till våra senaste bästa tips, verktyg, avsnitt, videor, grafer och studier – direkt i din mejl!
- Notis till din mejl när vi släpper något nytt
- Kostnadsfritt, du kan sluta när du vill
- Någon gång i veckan
Om inte formuläret ovan visas, klicka här!
Senaste nytt på RikaTillsammans
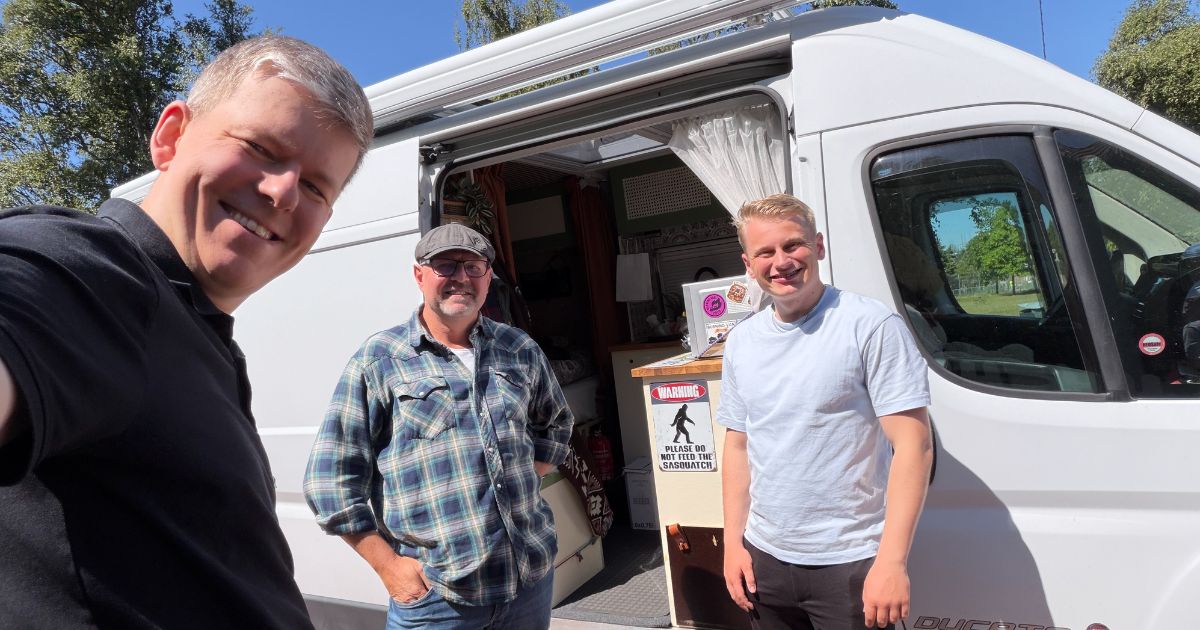
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.
Hur mycket har du på ISK jämfört med andra?
Jämför hur mycket du har på ditt ISK med snittsvensken och andra i RikaTillsammans-communityn.
Avkastningsgapet i fonder: så mycket kostar din egen tajming
Mind the Gap 2026 halvårsuppföljning (Morningstar, 2026).
Hur mycket sparar svensken 2026?
Jämför ditt månadssparande med svensken och RT-communityn.
Tjoho, där kom det!
Jag återkommer när jag lyssnat. Kul att se skåpbilen också Johan.

Kul avsnitt och cool van! Snäppet mindre än min kolonistuga, men mer rörlig.
Hoppas på fler avsnitt längre fram!
Intressant avsnitt, jag löneväxlar själv ganska mycket men jag frågar mig ständigt om det är klokt.
Det finns alltid en risk att staten höjer uttagsåldern för tjänstepension och då är det ju bättre att ta ut lön och investera skattade pengar. Hade varit intressant om ni nämnt något om det.
De tekniska aspekterna av löneväxling är olika i olika avtal. I mitt specifika fall har det varit klokt, för att inte säga avgörande för att jag skulle göra FIRE. Jag rekommenderar dig att bläddra tillbaka till avsnitten med Monica Sjödin för att få lite mer “kött på benen”, och läsa in dig på dessa trådar…
Det har skrivits massor på RT om löneväxling…
https://rikatillsammans.se/forum/search?q=l%C3%B6nev%C3%A4xla
För att parafrasera en vanlife-kompis… “Jag har större tomt”
Strindberg-citatet som nämns i avsnittet…
”…men fastän jag har råd, vill jag icke köpa något, ty att icke äga något, det är en sida av friheten. Ingenting äga, ingenting önska, det är att göra sig oåtkomlig för ödets värsta slag. Men att samtidigt ha pängar tillräckligt, och därigenom känna att man kan få, om man vill, det är lyckan, ty det är oberoendet och en sida av friheten.”
August Strindberg. Ensam 1903