Hur stor pension har svensken 2026?
Vi dyker ner i snitt-svenskens inkomstpension, tjänstepension och premiepension och jämför med Pensionsmyndighetens typfall så att du kan ge dig själv en klapp på axeln.
För de flesta av oss är pensionen den största tillgången vi har. Till och med större än ägandet i den egna bostaden. Därför tycker vi att den förtjänar lite kärlek. Inte minst i form av att se hur stor den är och hur man ligger till i förhållande till typfallet och andra jämnåriga. 🙂
Därför spelade vi in detta avsnitt med frågan: ”Hur stor pension har svensken?”. Det är också den fjärde delen i våra serie om svenskens ekonomi. De andra tre avsnitten är: Avsnitt 478. Vad tjänar svensken?, Avsnitt 479. Vad sparar svensken? och Avsnitt 480. Hur mycket har svensken på sitt ISK?
Vi bryter ner pensionen i de tre olika delarna; inkomstpension, premiepension och tjänstepension och därefter jämför vi med Pensionsmyndighetens statistik över hela befolkningen, myndighetens typfall (en påhittad person född 1982) och runt 4 000 svar från communityn. Precis som vanligt kan du jämföra din egen pension med andra i samma ålder och typfallet här.
Avsnitt 484 | Publicerat 6 minuter sedan.
Avsnitt 484. Senast uppdaterad 31 sekunder sedan (2026-09-29) av Jan Bolmeson.
Denna video finns att se på Youtube eller via videon ovan.
Innehållsförteckning till videon
- 00:00:00 - Introduktion till avsnittet
- 00:04:00 - Sparbarometern och pensionens fyra delar
- 00:09:30 - Jämför dig själv: minpension.se och tre-minuters-prognosen
- 00:14:10 - Pensionsrätter per ålder, garantipension och Sverige i topp tio
- 00:19:20 - Inkomstpension per ålder: medianen 1,2 miljoner vid 45 och 2,6 vid 63
- 00:22:50 - Pensionsgapet mellan män och kvinnor: VAB, deltid och familjesamvetet
- 00:25:20 - Pensionsmyndighetens typfall: född 1982, snittlön och pension vid 69
- 00:30:00 - Premiepension per ålder: median, kvartiler och taket på insättningar
- 00:34:10 - Typfallets premiepension och när svenskar faktiskt går i pension
- 00:38:40 - Tjänstepensionen: ingen har datan, inte ens Svensk Försäkring
- 00:41:20 - Skattning av tjänstepension med hjälp av LYSA
- 00:46:40 - Två av hundra svenskar löneväxlar: snitt mot median i tjänstepension
- 00:49:20 - Typfallets hela pension och varför du ska räkna i månadslöner
- 00:55:20 - Åtta pensionstips och tumregeln: ett år senare ger sex procent mer
- 01:00:10 - Avgifter över 40 år och förvalet AP7 SÅFA som slår egna fondval
- 01:03:40 - Egna misstag: fondbyten, guld 2008 och krypto i tjänstepensionen
- 01:06:30 - Fondtorget, inträdesår, antal fondbyten och prickgrafen
- 01:10:30 - Utbildning ger högre pension och bara 13 procent över taket löneväxlar
- 01:12:20 - Communityn: högre inkomst-, premie- och tjänstepension än svensken
- 01:17:50 - Mer pengar men inte mer pension: communityn räknat i månadslöner
- 01:20:00 - Njutningsberedskap, nyhetsbrevet och en möjlig del fem om boendet
- 01:22:20 - Sammanfattning: jämför dig inte med snittet utan ett snittliv
Du kan lyssna på detta avsnitt (484) där poddar finns, t.ex. på Acast. För innehållsförteckningen med tider, se fliken till vänster med längden på avsnittet.
Referens: Saknas.
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Poängen redan från start
Mediansvensken har 1,2 miljoner kronor i inkomstpension vid 45 års ålder, men den rättvisaste jämförelsen av pensioner görs i antal månadslöner, inte i kronor. Avsnittet bryter ner inkomst-, premie- och tjänstepension med Pensionsmyndighetens statistik för 2025, ett typfall född 1982 och runt 4 000 svar från RikaTillsammans community.
Del fyra i serien om svensken
Pensionen är fjärde delen i RikaTillsammans serie om svenskens ekonomi, efter lönen, sparandet och förmögenheten. Jan Bolmeson, Caroline Bolmeson och Oliver Allemog går igenom siffrorna, och tjänstepensionen räknades fram med hjälp av Lysa eftersom det saknas offentlig statistik. Läs mer.
Månadslöner slår kronor i jämförelsen
Enligt Pensionsmyndighetens typfall bör pensionskapitalet motsvara ungefär 35 månadslöner vid 35 års ålder, 73 vid 45, 106 vid 55 och 150 vid 65. Att dela kapitalet med din egen månadslön gör jämförelsen rättvis, eftersom avsättningarna styrs av lönen. Läs mer.
Mer pengar, men inte mer pension
RikaTillsammans community har ungefär 1,5 gånger mer pension i kronor än typfallet, men vid 42 års ålder bara 1,05 gånger fler månadslöner. Högre lön ger högre avsättningar, så kvoten mot lönen blir nästan densamma även när beloppen skiljer sig kraftigt. Läs mer.
Ett år senare ger 6 % mer
Går du i pension ett år senare höjer du hela pensionen med 6 procent i snitt, enligt Pensionsmyndighetens rapport Tumregler för pensionen. Två år ger ungefär 13 procent och tre år runt 20 procent, eftersom pengarna ska räcka färre år och ränta-på-ränta-effekten är störst i slutet. Läs mer.
Kontrovers: eget pensionssparande
Pensionsmyndigheten avråder från eget pensionssparande, eftersom det skulle krävas 3 000–4 000 kronor i månaden från 30 års ålder för att matcha de cirka 20 procent som tre år längre i arbetslivet ger. Alla kan förstås inte jobba längre, men för den som kan slår några extra år det egna sparandet. Läs mer.
Tjänstepension: 578 000 kr vid 45
Medianen för tjänstepensionen är ungefär 215 000 kronor vid 35 års ålder, 578 000 vid 45 och 981 000 vid 55, enligt en skattning som Lysa räknade fram åt RikaTillsammans. Någon offentlig statistik per ålder finns inte, så siffrorna bygger på det totala tjänstepensionskapitalet och antalet svenskar i varje ålder, inte på registerdata. Läs mer.
Förvalet slog de egna fondvalen
För dem som gick in i premiepensionen 1995 har förvalet AP7 Såfa gett 10,6 procent per år, mot 8,4 procent för dem med egna fondval. För övriga inträdesår är siffrorna 10,8 mot 9,3 procent, och de som aldrig bytt fond har både högre snitt och högre median än de som bytt ofta. Läs mer.
Inkomstpensionen går inte att placera
Medianen för inkomstpensionen är 671 000 kronor vid 35 års ålder, 1,2 miljoner vid 45 och ungefär 2,2 miljoner vid 55, enligt Pensionsmyndighetens statistik för 2025. Avsättningen växer bara upp till en månadslön på 56 087 kronor och kan inte placeras bättre, så det enda sättet att påverka den är en högre lön. Läs mer.
Allas premiepension ser liten ut
Medianen för premiepensionen är 170 000 kronor vid 35 års ålder, 431 000 vid 45 och 690 000 vid 55, och även den fjärdedel som har mest ligger under en miljon. Taket på avsättningen gör att nästan alla ligger nära varandra, så en liten premiepension är det normala. Läs mer.
Största tillgången: tjänstepension
Tjänstepensionerna är svenskarnas största finansiella tillgång med 4 567 miljarder kronor enligt SCB:s Sparbarometern för första kvartalet 2026, mer än direktägda aktier på 3 795 miljarder. Samtidigt ligger 2 823 miljarder på bankkonton, vilket är mer än de 2 118 miljarder som finns i fonder utanför pensionen. Läs mer.
Bara 2 av 100 löneväxlar
Av Sveriges 6 miljoner med pensionsgrundande inkomst tjänar ungefär 1 miljon över 56 000 kronor i månaden, men bara 100 000–150 000 löneväxlar. Det motsvarar runt 13 procent av dem över taket, och de som växlar gör det med 3 000 kronor i månaden i median. Läs mer.
Avgiften äter kapitalet
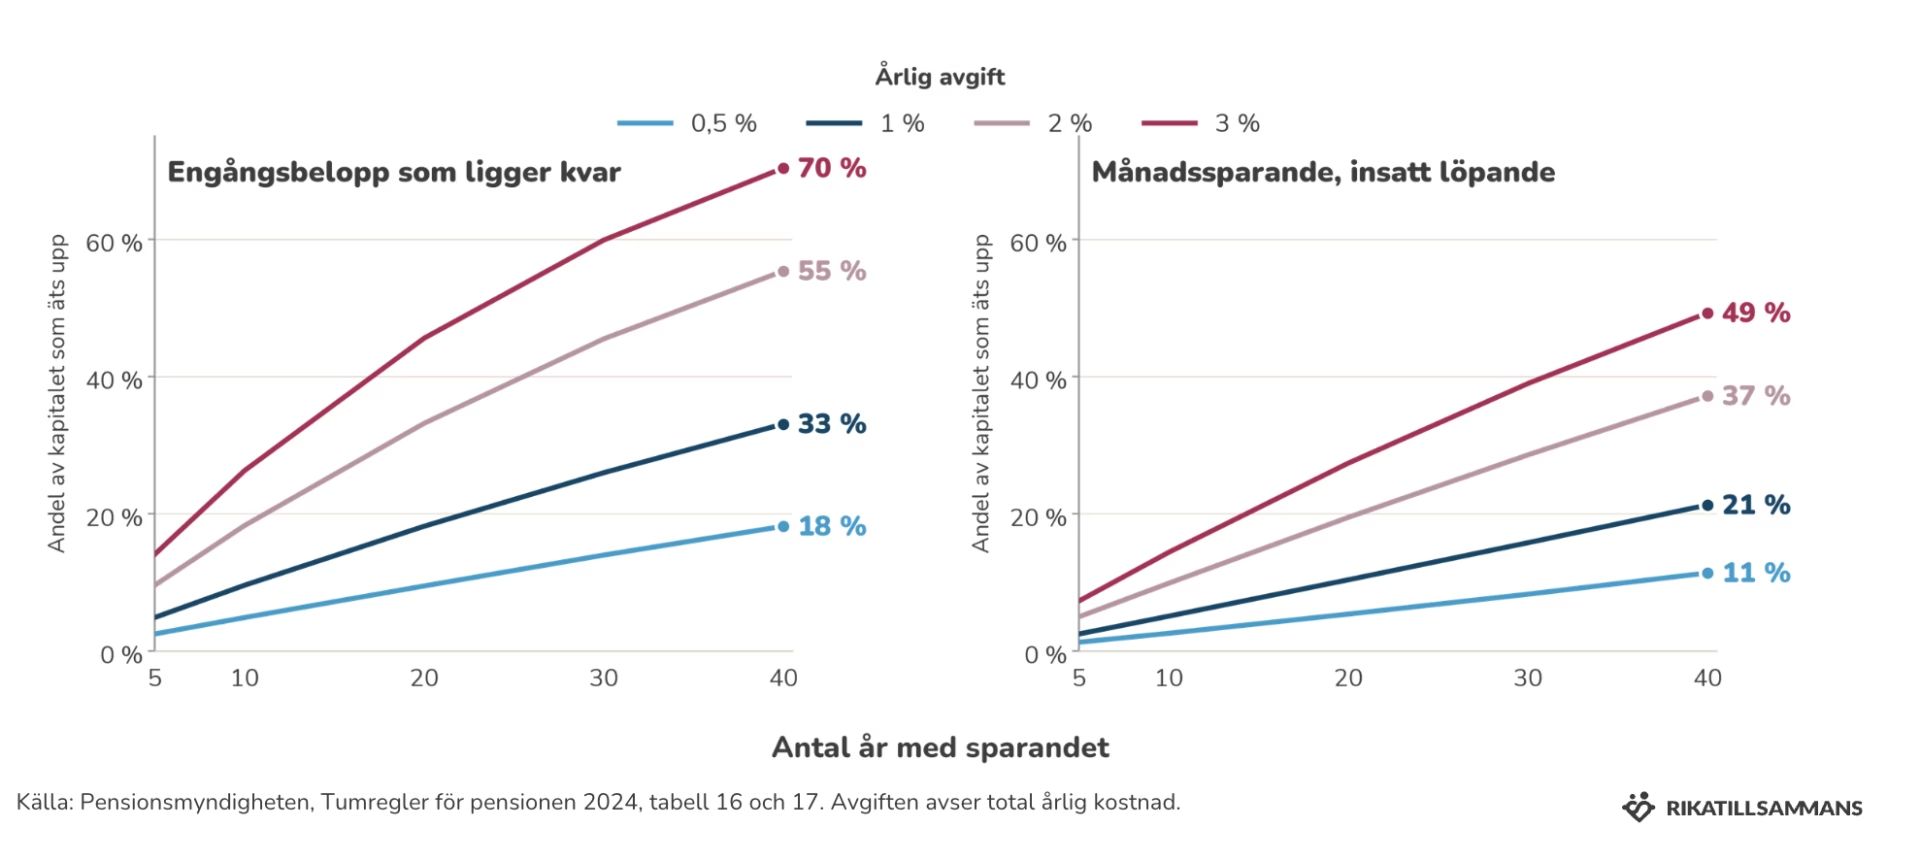
Ett engångsbelopp med 3 procent i årlig avgift tappar ungefär 70 procent av kapitalet på 40 år, enligt Pensionsmyndighetens räkneexempel. Med 1 procent i avgift försvinner 33 procent och med 0,5 procent 18 procent, vilket är skälet till tumregeln att pensionssparandet inte bör kosta mer än 0,2 procent om året. Läs mer.
Prognosen tar tre minuter
Logga in på minpension.se, tryck på Simulera, gå till Uttag, välj till exempel pension vid 65 och ta ut alla pensioner livsvarigt, så ser du din sannolika månadsinkomst på tre minuter. Jämför den sedan med din lön och dina utgifter, där många siktar på runt 70 procent av slutlönen. Läs mer.
Deltid och VAB syns i pensionen
Vid 60 års ålder har män ungefär 400 000 kronor mer i inkomstpension än kvinnor, runt tio månadslöner, och cirka 130 000 kronor mer i premiepension. Gapet är litet fram till 50 års ålder och växer sedan, eftersom kvinnor tar 70 procent av VAB- och föräldradagarna. Läs mer.
Deltid och familjesamvetet
Rådet att undvika deltid för pensionens skull krockar ofta med vardagen, och familjesamvetet hamnar oftast hos kvinnan, som Caroline Bolmeson påpekar. Går deltiden inte att undvika är ett eget ISK-sparande en bättre kompensation än att partnern skriver över premiepensionsrätter, som bara ger några tusen kronor om året. Läs mer.
Ett snittliv ger snittpension
Du kan inte jämföra dig med en snittperson om du inte levt ett snittliv, till exempel om du haft år utan anställning. Statistiken omfattar dessutom bara det obligatoriska sparandet, så ISK, amorterat boende och annat kapital behöver vägas in för att se hela bilden. Läs mer.
FIRE behöver bara räcka till pensionen
Den som slutar jobba tidigt behöver bara försörja sig fram tills pensionen börjar betalas ut, inte hela livet ut. Att tro motsatsen är den amerikanska FIRE-fällan, och i Sverige handlar utmaningen oftare om att överbrygga åren fram till pensionen. Läs mer.
Utan skydd blir pensionen högre
Att välja bort återbetalningsskyddet gav Jan Bolmeson nästan 5 procent högre pension, och det går numera att simulera på minpension.se. Utan skyddet går tjänstepensionen inte till efterlevande om du dör, men du får i stället del av det som andra lämnar efter sig. Läs mer.
Typfallet landar på 6 miljoner
Pensionsmyndighetens typfall, en person född 1982 som jobbar heltid från 23 till 69 års ålder med en lön på 39 780 kronor i månaden, landar på ungefär 6 miljoner kronor i total pension. Beräkningen antar 3,5 procents real avkastning efter avgifter och är en illustration av systemet, inte en prognos. Läs mer.
Hälften från inkomstpensionen
Pensionsmyndigheten brukar säga att inkomstpensionen ska stå för ungefär halva pensionen, tjänstepensionen för ungefär 30 procent och premiepensionen för ungefär 20 procent. Den allmänna pensionen är 18,5 procent av lönen före skatt, varav 16 procentenheter blir en pensionsrätt och 2,5 procentenheter går till den fonderade premiepensionen. Läs mer.
Tio år av egna fondval kostade
Mellan ungefär 2008 och 2018 gjorde Jan Bolmeson egna fondval i premiepensionen, eftersom han tyckte att han var bättre än förvalet. Resultatet är en premiepension runt 500 000 kronor, klart under communityns 750 000 vid 45 års ålder. Läs mer.
"Du kan inte jämföra dig med en snittperson om du inte har levt ett snittliv. Var snäll mot dig själv och väg in hela din ekonomi."
"Var försiktig med deltidsdagarna och VAB:en. Det kostar inte bara där och då, det kostar även i pension."
"Det är extremt svårt att med egna fondval slå något billigt, passivt och långsiktigt."
"Det faller på kvinnan på något vis att ha familjesamvetet."
Innehållsförteckning
- Sammanfattning, guldkorn och citat (22 st)
- Bildspelet som vi använde i avsnittet
- Tjänstepensionen är svenskens största finansiella tillgång
- Pensionens olika delar
- Hur mycket inkomstpension har andra?
- Hur mycket premiepension har andra?
- Inkomstpension och premiepension: snitt och mediansiffror
- Inkomstpension för Pensionsmyndighetens typfallsperson
- Pensionsgapet: skillnaden i pension mellan män och kvinnor
- Tjänstepensionen - ingen har siffror, så vi har räknat och simulerat
- Räkna hellre i månadslöner istället för belopp
- Communityn: mer pengar, men inte mer pension
- Ett år till i arbetslivet slår ett eget pensionssparande
- Förvalet slår de egna fondvalen, och avgiften avgör resten
- Du kan inte jämföra dig med en snittperson om du inte levt ett snittliv
- Läs vidare
- Transkribering av hela avsnittet
- Vanliga frågor (11 st)
- Communityns tankar, tips och inspel
- Relaterade sidor och annat kul
- Senaste nytt på RikaTillsammans
Denna sida uppdaterades 31 sekunder sedan (2026-09-29) av Jan Bolmeson.
Bildspelet som vi använde i avsnittet
Nedan kan du som bara lyssnat på avsnittet som podcast bläddra i bilderna och graferna som vi tog fram till avsnittet.
Några av dem, inte alla, är beskrivna i den sammanfattande artikeln nedan. Glöm inte bort att hälsa på i forumet om du har frågor eller funderingar.
Tjänstepensionen är svenskens största finansiella tillgång
När vi gjorde en tidigare del i serien så hoppade nedanstående graf ut på mig. Den är från SCB och visar svenskens finansiella tillgångar.
Tjänstepensionerna är den överlägset största finansiella tillgången svenskarna äger: 4 567 miljarder kronor enligt SCB:s Sparbarometern för första kvartalet 2026. Det är mer än direktägda aktier (3 795 miljarder), premiepensionerna (2 924 miljarder) och inlåningen på bankkonton (2 823 miljarder). Villor räknas inte som finansiella tillgångar och är inte med och inte heller inkomstpensionen.
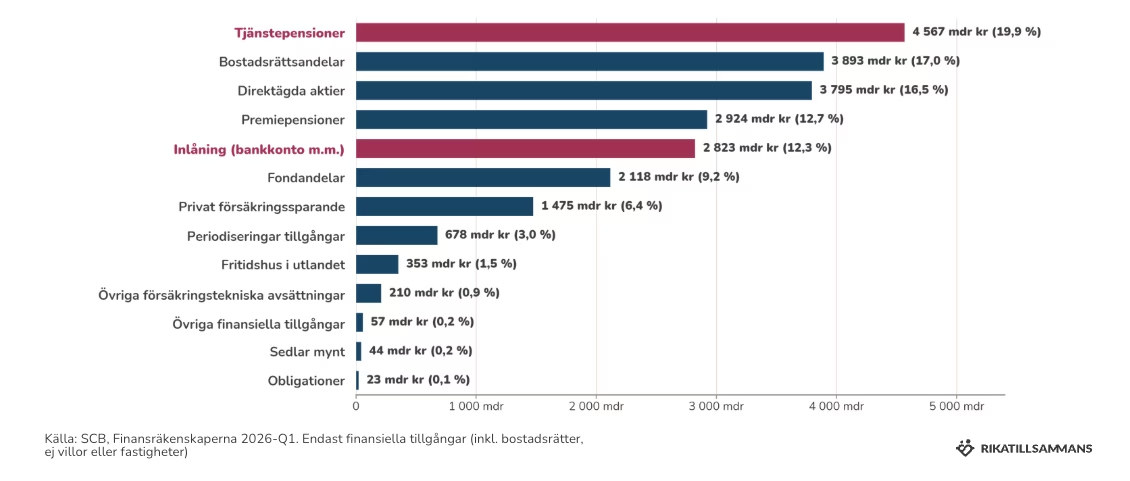
En detalj fick mig att haja till: vi har mer pengar på bankkonton än i fonder utanför pensionen, 2 823 miljarder mot 2 118 miljarder. Tillsammans är premiepensionen och tjänstepensionen en väldigt stor del av svenskens förmögenhet. Lägg på även inkomstpensionen, som inte är fonderad på samma sätt, och det borde vara ganska tydligt att det är dne största tillgången.
Pensionens olika delar
Innan vi fortsätter så kan det vara på sin plats med en kort repetition av det svenska pensionssystemet som det ser ut för en vanlig svensk.
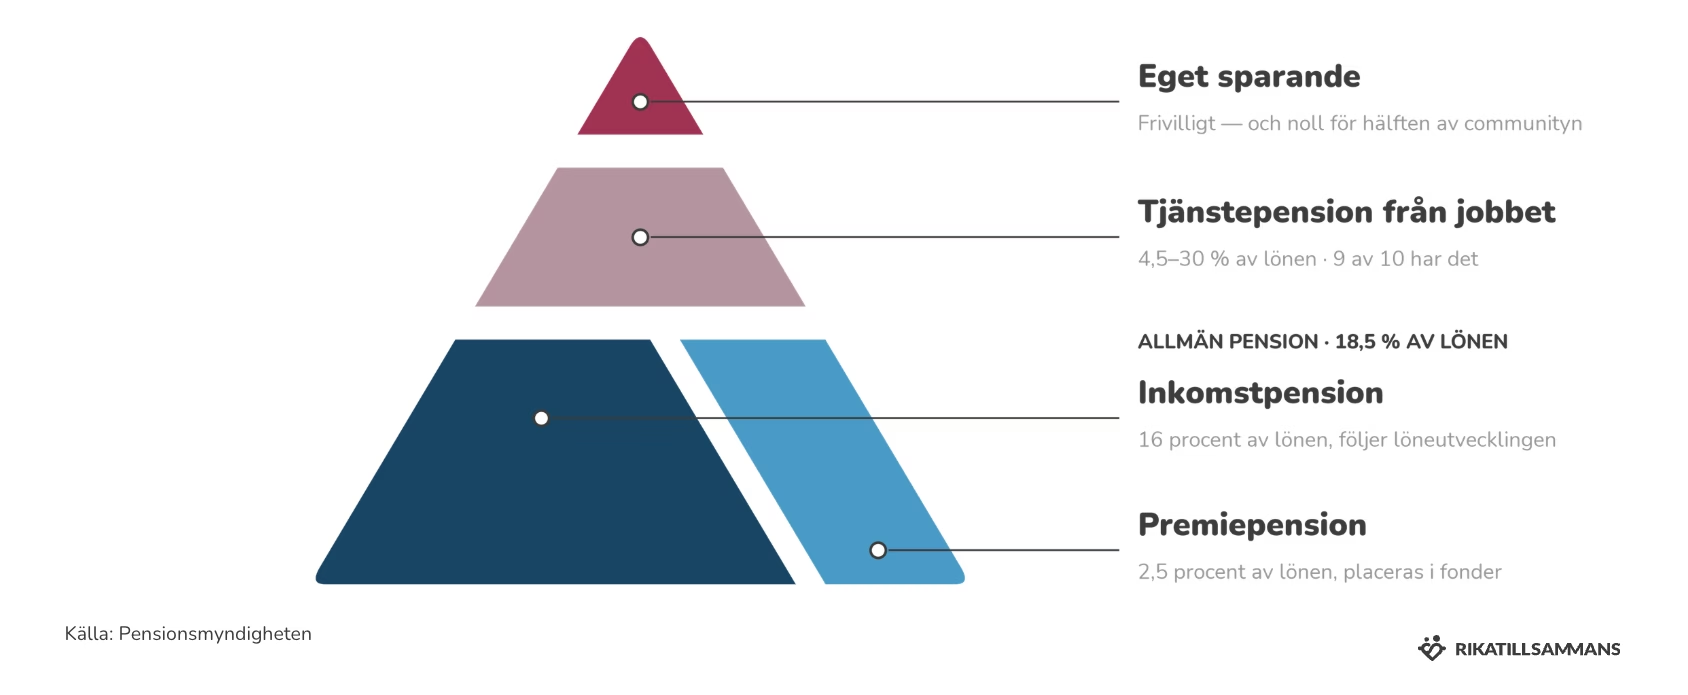
Det består egentligen av fyra delar, där inkomstpensionen och premiepensionen brukar slås ihop till en del som kallas för den allmänna pensionen. Jag tycker egentligen det är lite felaktigt eftersom det är ganska stor nyansskillnad på dessa två, men förstår att det är gjort eftersom 18.5% av lönen sätts av till den allmänna delen. Egentligen är det något lägre efter skatt, närmare 17,2% men det är lite nörderi.
Så för att sammanfatta, det viktigaste att veta är:
- Allmän pension = inkomstpension + premiepension.
- Avsättningen till den allmänna pensionen är: inkomstpension 16% och premiepension 2,5% utifrån din lön upp till 8,07 inkomstbasbelopp (ca 56 087 kr/mån, 2026). Denna sköter staten och är samma för alla svenskar.
- Tjänstepensionen bestäms av arbetsgivaren (ofta i avtal med facken i kollektivavtalen) och ligger ofta i spannet 4,5 – 6% på inkomster under 56 000 kr. På inkomster över kan den vara uppemot 30%.
- Premiepensionen och tjänstepensionen är fonderad, dvs. det betyder att pengarna ofta finns på ett särskilt konto där du kan göra vissa val av t.ex. fonder och motsvarande. Inkomstpensionen kan du inte påverka eftersom det är en skuld som staten har till dig (därför det kallas för pensionrätt).
- Avslutningsvis finns det egna sparandet som förr kunde göras i ett IPS (Individuellt penionssparande) men där något vi avråder från idag, bättre att spara ”vanligt” på ett ISK med syfte att ha till pensionen.
Pensionsmyndigheten brukar säga att inkomstpensionen ska stå för ungefär halva pensionen, tjänstepensionen för ungefär 30 procent och premiepensionen för ungefär 20 procent. Oron att den allmänna pensionen ska försvinna som många domedagsprofeter har delar jag inte. Riktåldern är höjd och systemet har både gas och broms. Det och allt annat gör att vårt pensionssystem rankas konstant som ett av världens topp-10%.
Hur mycket inkomstpension har andra?
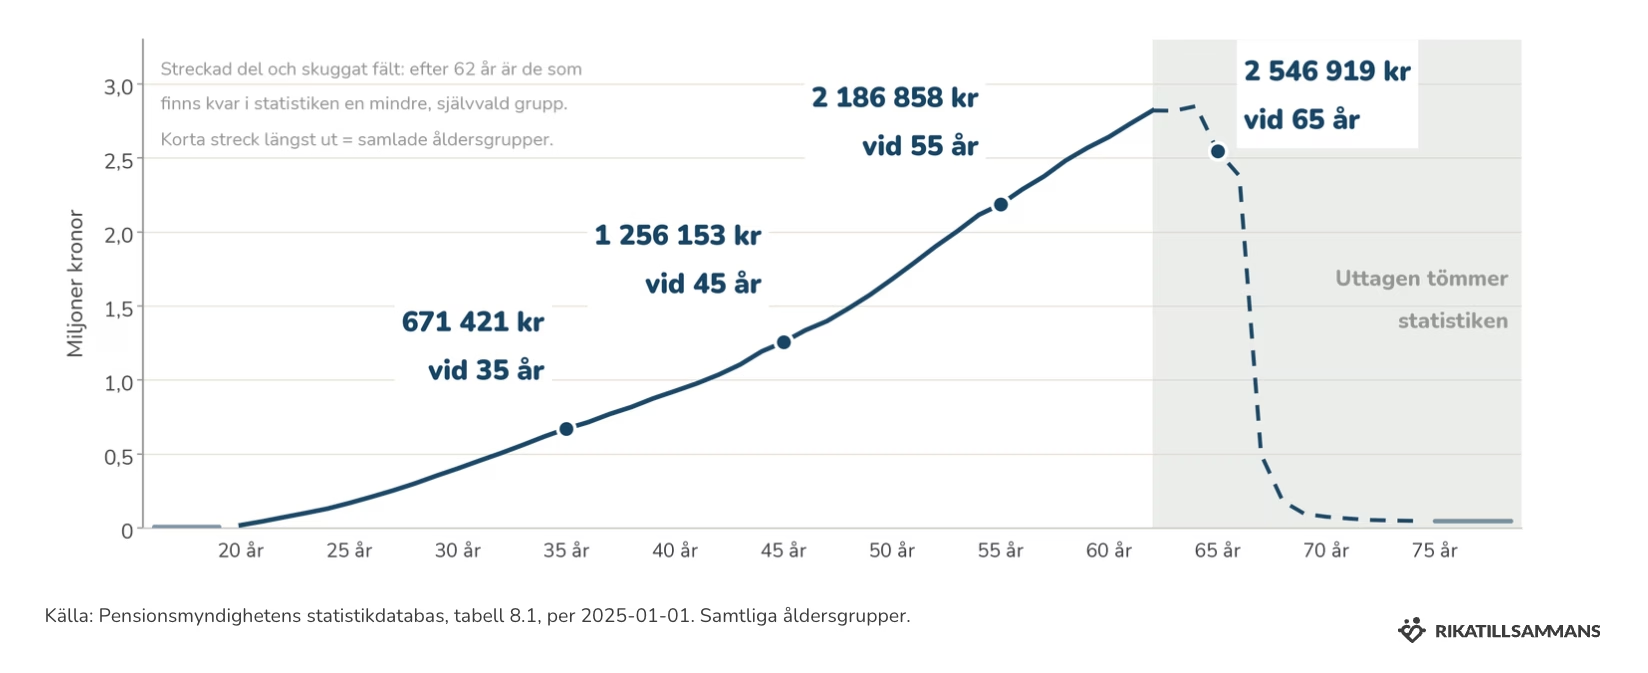
Inkomstpensionen och premiepensionen har ett tak: avsättningen växer bara upp till en månadslön på 56 087 kronor. Därför skiljer snitt och median lite här, till skillnad från vårt avsnitt om ISK där snittet var ungefär fem gånger medianen. Det vill säga att det inte finns några med mycket pengar som kan dra upp snittet och kompensera för dem som har en låg inkomstpension.
Medianen för inkomstpensionen enligt Pensionsmyndighetens statistik för 2025 är 671 000 kronor vid 35 års ålder, 1,2 miljoner vid 45 och ungefär 2,2 miljoner vid 55. Den toppar runt 2,6 miljoner kring 63 års ålder och sjunker sedan, eftersom summan räknas om till utbetalning när du börjar ta ut. Inkomstpensionen går dessutom inte att placera bättre. Den räknas på din lön, vilket är skälet till att jag tjatar om att öka inkomsten.
Hur mycket premiepension har andra?
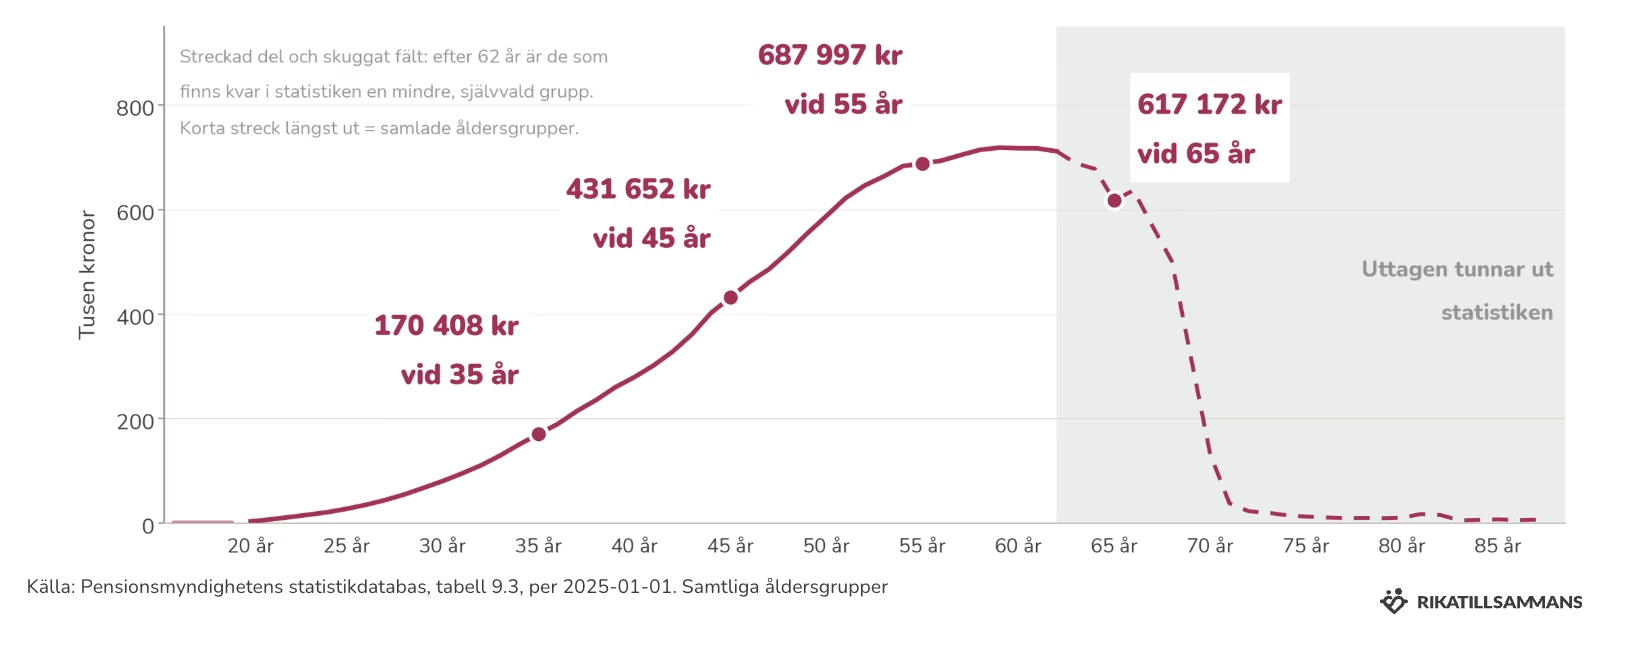
Premiepensionen följer samma mönster på en lägre nivå: 170 000 kronor vid 35, 431 000 vid 45 och 690 000 vid 55, där den planar ut runt 700 000. Även den fjärdedel som har mest ligger under en miljon. Hela fördelningen finns i graferna Inkomstpension: så mycket har andra och Premiepension: så mycket har andra.
Inkomstpension och premiepension: snitt och mediansiffror
Sammanfattar vi siffrorna i en tabell ser de ut som följer. Det är denna tabell som vårt jämförelseverktyg bygger på också. Här kan du jämföra dig med andra i din ålder.
| Åldersgrupp | Inkomstpension median | Inkomstpension snitt | Premiepension median | Premiepension snitt |
|---|---|---|---|---|
| 0–19 år | 8 332 | 12 118 | 1 300 | 1 901 |
| 20 år | 19 699 | 24 405 | 3 111 | 3 908 |
| 21 år | 45 354 | 49 966 | 6 901 | 7 842 |
| 22 år | 74 000 | 80 234 | 11 358 | 12 607 |
| 23 år | 101 898 | 111 078 | 15 935 | 17 956 |
| 24 år | 131 452 | 141 855 | 20 784 | 23 499 |
| 25 år | 169 058 | 177 824 | 27 331 | 30 312 |
| 26 år | 210 129 | 215 436 | 34 865 | 38 116 |
| 27 år | 253 142 | 255 545 | 43 937 | 47 458 |
| 28 år | 300 360 | 296 915 | 54 656 | 57 732 |
| 29 år | 352 887 | 342 033 | 67 281 | 69 227 |
| 30 år | 402 751 | 386 530 | 80 307 | 81 478 |
| 31 år | 455 652 | 432 405 | 94 738 | 95 163 |
| 32 år | 507 058 | 478 072 | 110 443 | 110 548 |
| 33 år | 562 042 | 527 644 | 129 244 | 129 763 |
| 34 år | 619 420 | 579 207 | 150 529 | 151 260 |
| 35 år | 671 421 | 623 865 | 170 408 | 170 765 |
| 36 år | 715 194 | 664 171 | 189 464 | 190 799 |
| 37 år | 770 718 | 713 684 | 214 306 | 215 688 |
| 38 år | 818 033 | 754 584 | 235 461 | 237 194 |
| 39 år | 876 027 | 804 099 | 259 896 | 259 168 |
| 40 år | 925 568 | 846 622 | 279 347 | 278 614 |
| 41 år | 976 772 | 891 688 | 301 737 | 300 731 |
| 42 år | 1 035 431 | 939 145 | 328 397 | 326 989 |
| 43 år | 1 104 427 | 995 895 | 361 316 | 357 212 |
| 44 år | 1 193 722 | 1 065 804 | 402 537 | 393 772 |
| 45 år | 1 256 153 | 1 116 206 | 431 652 | 419 831 |
| 46 år | 1 335 955 | 1 178 921 | 461 564 | 447 627 |
| 47 år | 1 398 014 | 1 229 188 | 485 583 | 469 579 |
| 48 år | 1 484 394 | 1 302 273 | 518 105 | 500 052 |
| 49 år | 1 577 195 | 1 380 701 | 554 140 | 534 233 |
| 50 år | 1 681 451 | 1 464 353 | 587 608 | 567 261 |
| 51 år | 1 789 796 | 1 559 931 | 621 900 | 599 823 |
| 52 år | 1 901 968 | 1 655 629 | 646 113 | 625 455 |
| 53 år | 2 004 768 | 1 741 045 | 663 522 | 644 264 |
| 54 år | 2 116 286 | 1 836 266 | 683 387 | 664 720 |
| 55 år | 2 186 858 | 1 892 974 | 687 997 | 671 251 |
| 56 år | 2 288 087 | 1 988 526 | 693 601 | 682 615 |
| 57 år | 2 375 859 | 2 075 791 | 704 245 | 696 515 |
| 58 år | 2 483 072 | 2 186 864 | 714 294 | 711 384 |
| 59 år | 2 568 702 | 2 273 477 | 718 420 | 718 455 |
| 60 år | 2 643 074 | 2 350 710 | 717 358 | 718 242 |
| 61 år | 2 734 160 | 2 439 755 | 717 087 | 720 670 |
| 62 år | 2 820 740 | 2 512 703 | 711 450 | 713 157 |
| 63 år † | 2 819 092 | 2 469 447 | 688 522 | 686 629 |
| 64 år † | 2 850 408 | 2 472 197 | 677 668 | 673 592 |
| 65 år † | 2 546 919 | 2 253 303 | 617 172 | 613 154 |
| 66 år † | 2 379 039 | 2 118 558 | 636 671 | 623 069 |
| 67 år † | 497 278 | 1 648 577 | 567 869 | 560 868 |
| 68 år † | 181 766 | 1 264 383 | 501 264 | 508 157 |
| 69 år † | 96 175 | 813 563 | 316 532 | 423 955 |
| 70 år † | 76 496 | 530 727 | 131 862 | 360 672 |
| 71 år † | 64 744 | 431 343 | 38 118 | 286 152 |
| 72 år † | 54 823 | 355 561 | 22 720 | 236 322 |
| 73 år † | 51 160 | 280 179 | 19 891 | 199 246 |
| 74 år † | 48 691 | 213 263 | 14 863 | 166 656 |
| 75 år † | – | – | 12 455 | 142 104 |
| 76 år † | – | – | 10 800 | 130 745 |
| 77 år † | – | – | 9 700 | 114 984 |
| 78 år † | – | – | 9 941 | 100 976 |
| 79 år † | – | – | 9 378 | 86 302 |
| 80 år † | – | – | 10 459 | 82 239 |
| 81 år † | – | – | 17 426 | 100 400 |
| 82 år † | – | – | 15 399 | 91 238 |
| 83 år † | – | – | 5 360 | 61 391 |
| 84 år † | – | – | 6 249 | 51 519 |
| 85 år † | – | – | 7 053 | 46 847 |
| 86 år † | – | – | 5 819 | 38 559 |
| 87 år † | – | – | 6 472 | 38 705 |
| 75 år och äldre † | 47 822 | 129 848 | – | – |
† Efter 62 år börjar uttagen tömma statistiken. De som finns kvar är en mindre och självvald grupp, så de beloppen går inte att jämföra med åldrarna före. Det syns tydligt i inkomstpensionen: medianen faller från 2 850 408 kronor vid 64 år till 96 175 vid 69.
De två delarna publiceras med olika åldersindelning. Inkomstpensionen redovisas ettårsvis till 74 år och därefter som en öppen grupp, 75 år och äldre. Premiepensionen redovisas ettårsvis hela vägen till 87 år, eftersom bara personer födda 1938 eller senare kan ha premiepension på eget intjänande. Där en pelare saknar gruppen står det –.
Inkomstpension för Pensionsmyndighetens typfallsperson
Som jämförelse har Pensionsmyndigheten tagit fram ett typfall för att illustrera det svenska systemet.
Det är en person född 1982 som började jobba vid 23, arbetar heltid utan avbrott till riktåldern 69, har en lön på 39 780 kronor (2025) och tjänstepension enligt SAF-LO. Beräkningen antar 3,5 procents real avkastning efter avgifter och räknas fram till 2047 i dagens penningvärde. Typfallets inkomstpension ligger på ungefär 650 000 kronor vid 35, 1,5 miljoner vid 45, 2,3 miljoner vid 55 och 3 miljoner vid 65, alltså något över medianen.
Det är en illustration av systemet, inte en prognos eftersom ingen lever sitt liv så. T.ex. ingen VAB, inga föräldraledighetsdagar, ingen karriärutveckling etc. Se det som en super-genomsnitt-Svensson att jämföra mot i brist på annat. Nedanstående graf visar typfallets inkomstpension vid olika åldrar. Fram till 43 års ålder är det riktiga siffror, därefter prognosticerade.
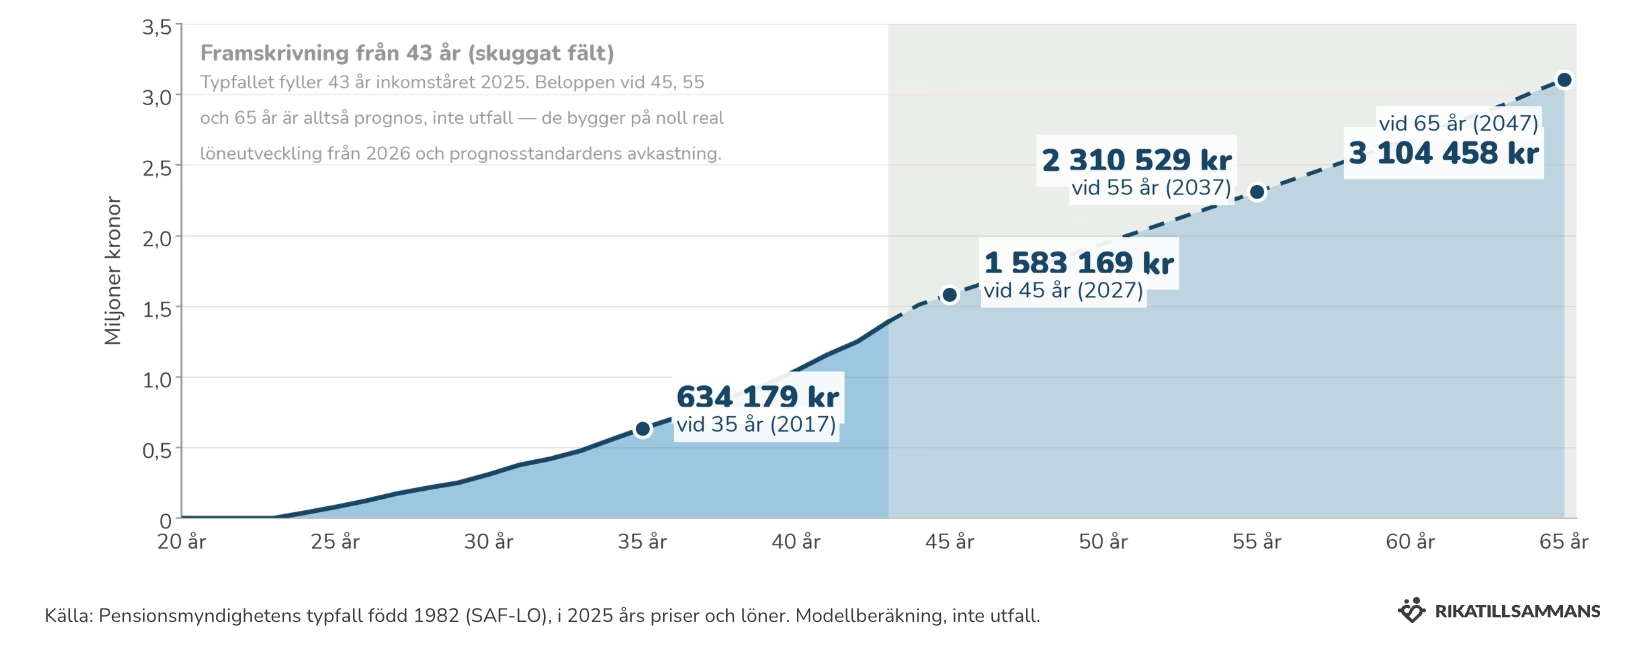
Notera att på grund av antagandena ligger typfallet något över medianpersonen. Det är alltså inget konstigt att ha lägre inkomstpension än typfallet.
Pensionsgapet: skillnaden i pension mellan män och kvinnor
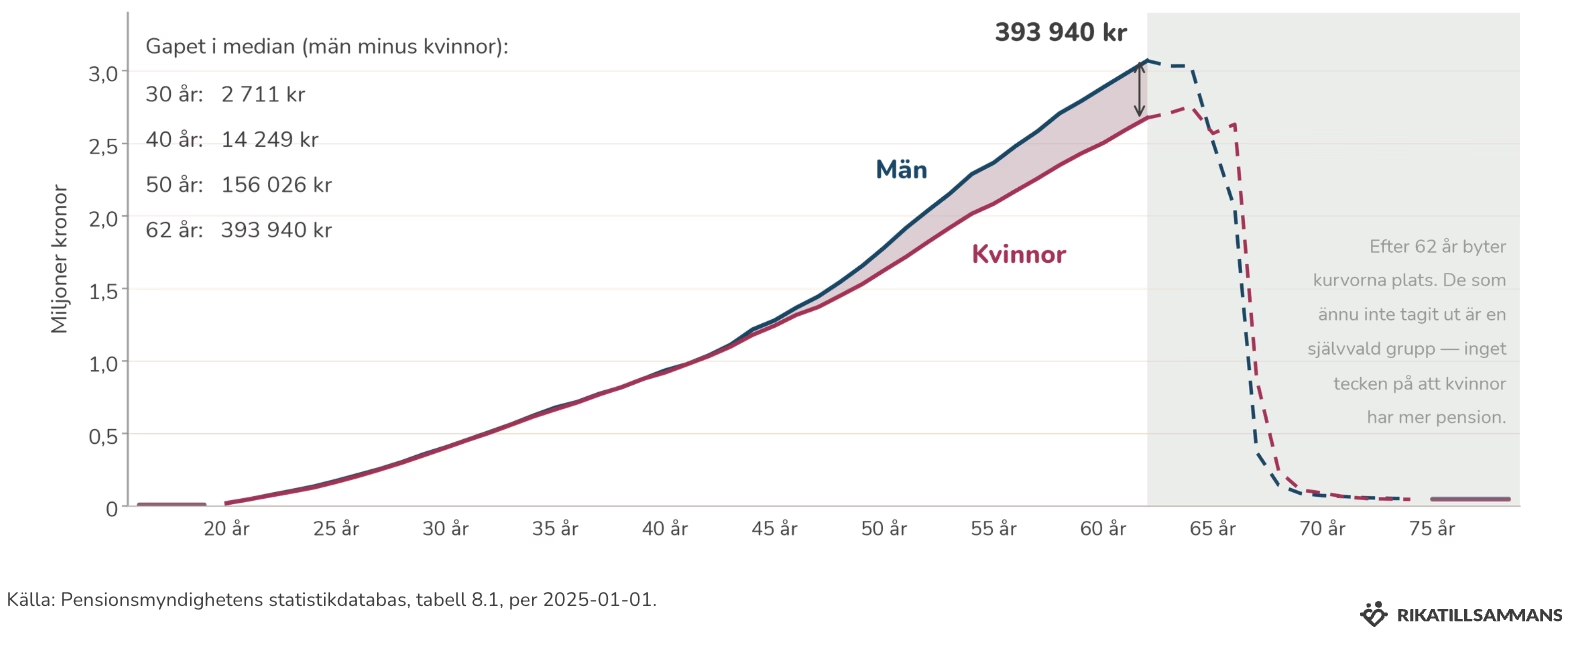
Precis som i de andra avsnitten har vi ett gap mellan män och män och kvinnor. Dock på grund av konstruktionen i pensionssystemet är gapet litet fram till ungefär 50 års ålder.
Vid 60 skiljer det runt 400 000 kronor i inkomstpension (ungefär tio månadslöner) och cirka 130 000 kronor i premiepension. Kvinnor tar 70 procent av VAB-dagarna och föräldradagarna. Deltid och VAB kostar inte bara där och då, de kostar även i pension.
Det är lätt att säga ”jobba inte deltid”, men som Caroline påpekade hamnar familjesamvetet ofta hos kvinnan. Går deltiden inte att undvika får gapet angripas på annat sätt, t.ex. med ett eget ISK-sparande. Att partnern skriver över premiepensionsrätter hjälper, men några tusen kronor om året är inte där slaget står.
Tjänstepensionen – ingen har siffror, så vi har räknat och simulerat
Hela våren försökte vi hitta bra underlag på tjänstepension, men döm av vår förvåning at denna inte finns. Vi frågade Pensionsmyndigheten, SEB, Min Pension och Svensk Försäkring. Ingen hade datan sammanställd per ålder. Tjänstepensionen ligger utspridd hos många försäkringsbolag och ingen myndighet samlar in den.
Till slut beklagade jag mig i kafferummet hos Lysa som därefter började räkna fram en skattning utifrån det totala tjänstepensionskapitalet och hur många svenskar som finns i varje ålder. Det är en uppskattning, inte registerdata. Så ett stort tack till Mats Jarl och hans team av kvantar på Lysa på Försäkring som hjälpte oss med data. 🙏
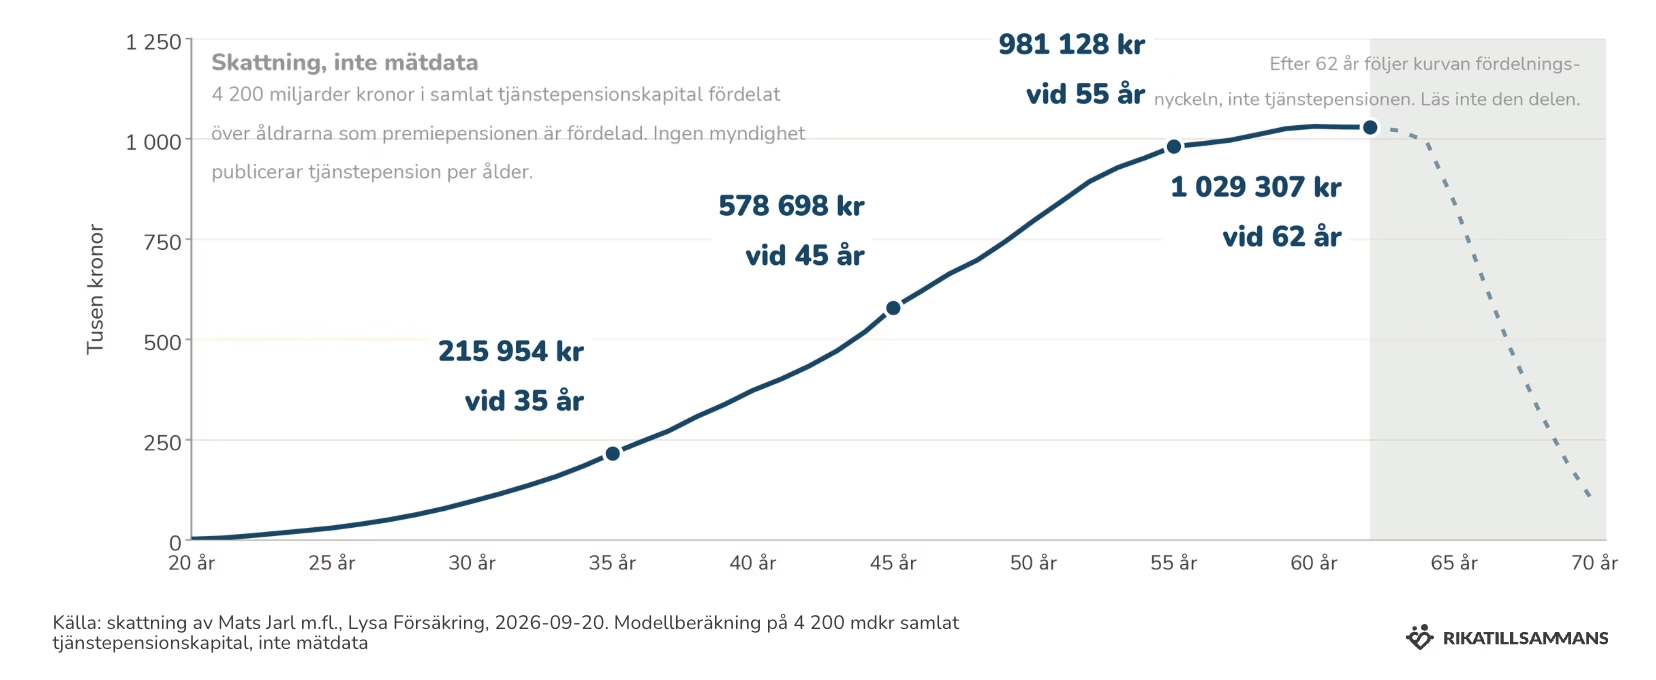
Tjänstepensionen toppar strax över en miljon kring 62 års ålder. Snittet är högre, 272 000 kronor vid 35, 1 miljon vid 45 och 1,3 miljoner vid både 55 och 62, eftersom det inte finns något tak: på lönedelar över gränsen sätter många kollektivavtal av 30 procent. Spridningen är ändå långt ifrån ISK:ets. Typfallets tjänstepension ligger över skattningen, 850 000 kronor vid 45 och 1,6 miljoner vid 65, sannolikt för att avsättningar och avkastning historiskt varit lägre än vad modellen räknar med framåt.
Så här ser tabellen ut för skattad tjänstepension per ålder:
| Ålder | Tjänstepension median | TJP Genomsnitt |
|---|---|---|
| 20 år | 2 207 | 4 574 |
| 21 år | 4 464 | 8 589 |
| 22 år | 9 899 | 17 308 |
| 23 år | 16 291 | 28 319 |
| 24 år | 22 856 | 41 745 |
| 25 år | 29 806 | 57 222 |
| 26 år | 39 194 | 74 658 |
| 27 år | 50 001 | 96 307 |
| 28 år | 63 005 | 118 761 |
| 29 år | 78 392 | 142 108 |
| 30 år | 96 435 | 161 844 |
| 31 år | 115 158 | 175 509 |
| 32 år | 135 874 | 188 882 |
| 33 år | 158 384 | 208 757 |
| 34 år | 185 353 | 235 390 |
| 35 år | 215 954 | 272 432 |
| 36 år | 244 324 | 307 088 |
| 37 år | 271 818 | 366 568 |
| 38 år | 307 431 | 429 024 |
| 39 år | 338 100 | 505 205 |
| 40 år | 372 967 | 566 937 |
| 41 år | 400 912 | 631 035 |
| 42 år | 433 411 | 714 564 |
| 43 år | 471 647 | 794 646 |
| 44 år | 519 103 | 859 092 |
| 45 år | 578 698 | 933 642 |
| 46 år | 620 276 | 964 436 |
| 47 år | 663 496 | 1 035 884 |
| 48 år | 697 903 | 1 120 856 |
| 49 år | 744 279 | 1 158 521 |
| 50 år | 795 793 | 1 208 452 |
| 51 år | 844 357 | 1 217 544 |
| 52 år | 893 886 | 1 214 066 |
| 53 år | 928 538 | 1 268 188 |
| 54 år | 953 388 | 1 275 601 |
| 55 år | 981 128 | 1 291 172 |
| 56 år | 988 155 | 1 355 003 |
| 57 år | 996 692 | 1 410 062 |
| 58 år | 1 010 969 | 1 369 079 |
| 59 år | 1 025 635 | 1 302 872 |
| 60 år | 1 031 325 | 1 294 603 |
| 61 år | 1 029 670 | 1 299 962 |
| 62 år | 1 029 307 | 1 305 745 |
| 63 år † | 1 020 927 | 1 404 029 |
| 64 år † | 994 838 | 1 443 704 |
| 65 år † | 840 640 | 1 252 949 |
| 66 år † | 652 751 | 1 002 075 |
| 67 år † | 476 138 | 731 169 |
| 68 år † | 324 397 | 500 698 |
| 69 år † | 195 103 | 300 966 |
| 70 år † | 89 808 | 137 985 |
Tre saker skiljer den här tabellen från motsvarande tabell ovan.
Det är ingen mätdata. Ingen myndighet publicerar tjänstepensionskapital per ålder. Lysa fördelar 4 200 miljarder kronor över åldrarna i samma proportion som premiepensionskapitalet och skattar medianen som premiepensionsmedianen gånger 1,3954.
Snittkolumnen och mediankolumnen är inte räknade på samma sätt, vilket är varför kvoten ligger på 1,26–2,07. Medianen är den skalade premiepensionsmedianen, medan snittet är åldersgruppens andel av de 4 200 miljarderna delat med ett personantal som inte är samma som premiepensionssnittet bygger på. Det lyfter snittet med uppskattningsvis 25–65 procent. Kvoten säger alltså mer om metoden än om hur ojämnt tjänstepensionen är fördelad. Jämför med premiepensionen, där snitt och median ligger inom en procent från 30 år. Det här bör vara första frågan till Mats innan snittkolumnen används.
† markerar åldrarna över 62, där kurvan faller för att fördelningsnyckeln gör det när premiepensionen betalas ut, inte för att tjänstepensionen gör det.
Summorna är lägre än jag trodde, delvis för att så få löneväxlar. Av Sveriges 6 miljoner med pensionsgrundande inkomst tjänar ungefär 1 miljon över 56 000 kronor och kan alltså löneväxla med fördel. Bara 100 000–150 000 gör det, ungefär 2 av 100 svenskar eller runt 13 procent av dem över taket. De som löneväxlar växlar 3 000 kronor i månaden i median och 4 000 i snitt.
Räkna hellre i månadslöner istället för belopp
Det mest rättvisa sättet att jämföra pensioner är i antal månadslöner, inte i kronor. Tipset kom från Pensionsmyndigheten själv i en rapport från 2016 där de redovisade pension i form av månadslöner. Eftersom avsättningarna styrs av lönen är det inte konstigt att den som tjänar mer har mer pension i kronor. Delar du pensionskapitalet med din månadslön jämför du dig i stället med dig själv. Vad spelar det för roll att du har dubbelt så stort belopp om det motsvarar samma andel av din lön?
Typfallet ska enligt Pensionsmyndigheten ha 35 månadslöner vid 35 års ålder, 73 vid 45 år, 106 vid 55 år och ungefär 150 vid 65 år. I kronor landar typfallets tre delar tillsammans på 4,2 miljoner vid 55 år och ungefär 6 miljoner vid pensioneringen. 150 månadslöner räcker, utan avkastning, till ungefär tolv och ett halvt år. Lägger du till det på riktåldern 69 hamnar du runt 81, inte långt från förväntad livslängd. Siffrorna är före skatt, men det är lönen också.
Så här ser en tabell ut som vi använder i avsnittet:
| Ålder | Inkomstpension | Premiepension | Tjänstepension | Inkomstpension (månadslöner) | Premiepension (månadslöner) | Tjänstepension (månadslöner) | Totalt antal månadslöner |
|---|---|---|---|---|---|---|---|
| 20 år | 0 | 0 | 0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 21 år | 0 | 0 | 0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 22 år | 0 | 0 | 0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 23 år | 0 | 0 | 0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 24 år | 55 702 | 8 972 | 0 | 1,8 | 0,3 | 0,0 | 2,1 |
| 25 år | 112 503 | 18 358 | 13 538 | 3,6 | 0,6 | 0,4 | 4,6 |
| 26 år | 170 467 | 20 505 | 20 556 | 5,4 | 0,6 | 0,6 | 6,6 |
| 27 år | 242 548 | 36 864 | 46 414 | 7,1 | 1,1 | 1,4 | 9,6 |
| 28 år | 295 475 | 50 666 | 68 581 | 8,8 | 1,5 | 2,0 | 12,3 |
| 29 år | 335 925 | 53 358 | 75 368 | 10,1 | 1,6 | 2,3 | 13,9 |
| 30 år | 412 140 | 68 900 | 103 104 | 11,9 | 2,0 | 3,0 | 16,9 |
| 31 år | 501 446 | 93 433 | 145 805 | 14,0 | 2,6 | 4,1 | 20,6 |
| 32 år | 560 191 | 123 289 | 196 975 | 15,5 | 3,4 | 5,4 | 24,3 |
| 33 år | 637 492 | 141 547 | 229 534 | 17,2 | 3,8 | 6,2 | 27,3 |
| 34 år | 736 319 | 165 774 | 272 815 | 19,7 | 4,4 | 7,3 | 31,5 |
| 35 år | 822 911 | 193 732 | 323 038 | 21,6 | 5,1 | 8,5 | 35,2 |
| 36 år | 896 648 | 194 173 | 325 702 | 23,7 | 5,1 | 8,6 | 37,4 |
| 37 år | 976 657 | 257 672 | 437 645 | 25,4 | 6,7 | 11,4 | 43,6 |
| 38 år | 1 079 255 | 283 546 | 484 655 | 27,2 | 7,2 | 12,2 | 46,6 |
| 39 år | 1 149 990 | 369 281 | 635 489 | 29,0 | 9,3 | 16,0 | 54,4 |
| 40 år | 1 172 968 | 309 074 | 532 368 | 30,8 | 8,1 | 14,0 | 52,9 |
| 41 år | 1 196 074 | 345 103 | 596 505 | 32,6 | 9,4 | 16,3 | 58,3 |
| 42 år | 1 258 734 | 424 354 | 734 740 | 34,4 | 11,6 | 20,1 | 66,1 |
| 43 år | 1 390 309 | 450 752 | 781 369 | 36,2 | 11,7 | 20,3 | 68,3 |
| 44 år † | 1 511 449 | 469 529 | 813 747 | 38,0 | 11,8 | 20,5 | 70,3 |
| 45 år † | 1 583 169 | 489 056 | 846 588 | 39,8 | 12,3 | 21,3 | 73,4 |
| 46 år † | 1 655 029 | 508 961 | 879 942 | 41,6 | 12,8 | 22,1 | 76,5 |
| 47 år † | 1 727 007 | 529 244 | 913 819 | 43,4 | 13,3 | 23,0 | 79,7 |
| 48 år † | 1 799 150 | 549 926 | 948 213 | 45,2 | 13,8 | 23,8 | 82,9 |
| 49 år † | 1 871 461 | 571 015 | 983 156 | 47,0 | 14,4 | 24,7 | 86,1 |
| 50 år † | 1 943 912 | 592 509 | 1 018 657 | 48,9 | 14,9 | 25,6 | 89,4 |
| 51 år † | 2 016 566 | 614 435 | 1 054 708 | 50,7 | 15,4 | 26,5 | 92,7 |
| 52 år † | 2 089 691 | 636 881 | 1 091 351 | 52,5 | 16,0 | 27,4 | 96,0 |
| 53 år † | 2 163 094 | 659 799 | 1 128 738 | 54,4 | 16,6 | 28,4 | 99,3 |
| 54 år † | 2 236 611 | 683 147 | 1 166 775 | 56,2 | 17,2 | 29,3 | 102,7 |
| 55 år † | 2 310 529 | 707 020 | 1 205 382 | 58,1 | 17,8 | 30,3 | 106,2 |
| 56 år † | 2 385 055 | 731 491 | 1 244 722 | 60,0 | 18,4 | 31,3 | 109,6 |
| 57 år † | 2 460 004 | 756 516 | 1 284 916 | 61,8 | 19,0 | 32,3 | 113,2 |
| 58 år † | 2 535 432 | 782 122 | 1 325 878 | 63,7 | 19,7 | 33,3 | 116,7 |
| 59 år † | 2 611 688 | 808 427 | 1 367 649 | 65,7 | 20,3 | 34,4 | 120,4 |
| 60 år † | 2 688 463 | 835 350 | 1 410 428 | 67,6 | 21,0 | 35,5 | 124,0 |
| 61 år † | 2 765 857 | 862 935 | 1 454 064 | 69,5 | 21,7 | 36,6 | 127,8 |
| 62 år † | 2 844 345 | 891 343 | 1 498 624 | 71,5 | 22,4 | 37,7 | 131,6 |
| 63 år † | 2 923 988 | 920 610 | 1 544 380 | 73,5 | 23,1 | 38,8 | 135,5 |
| 64 år † | 3 018 492 | 950 785 | 1 591 385 | 75,9 | 23,9 | 40,0 | 139,8 |
| 65 år † | 3 104 458 | 981 905 | 1 618 131 | 78,0 | 24,7 | 40,7 | 143,4 |
| 66 år † | 3 192 581 | 1 013 986 | 1 645 878 | 80,3 | 25,5 | 41,4 | 147,1 |
| 67 år † | 3 283 302 | 1 047 218 | 1 674 622 | 82,5 | 26,3 | 42,1 | 151,0 |
| 68 år † | 3 377 195 | 1 081 674 | 1 704 646 | 84,9 | 27,2 | 42,9 | 154,9 |
| 69 år † | 70 685 | 1 056 863 | 1 637 885 | 0,0 | 0,0 | 0,0 | 0,0 |
Kom ihåg att det är inget konstigt att ligga efter typfallet, då typfallet t.ex. inte tagit ledigt för studier, har ingen föräldraledighet, VAB eller liknande.
Communityn: mer pengar, men inte mer pension
Communityn ligger högt i kronor. Medianen för inkomstpensionen är ungefär 30 procent högre än för mediansvensken, vilket inte är konstigt när snittlönen är ungefär 58 000 kronor mot 42 000 för Sverige. Vid 45 har communityn runt 750 000 kronor i premiepension mot 431 000 för mediansvensken. Störst är skillnaden i tjänstepensionen, där communityns snitt är nästan 2,8 gånger högre, eftersom den inte har ett tak.
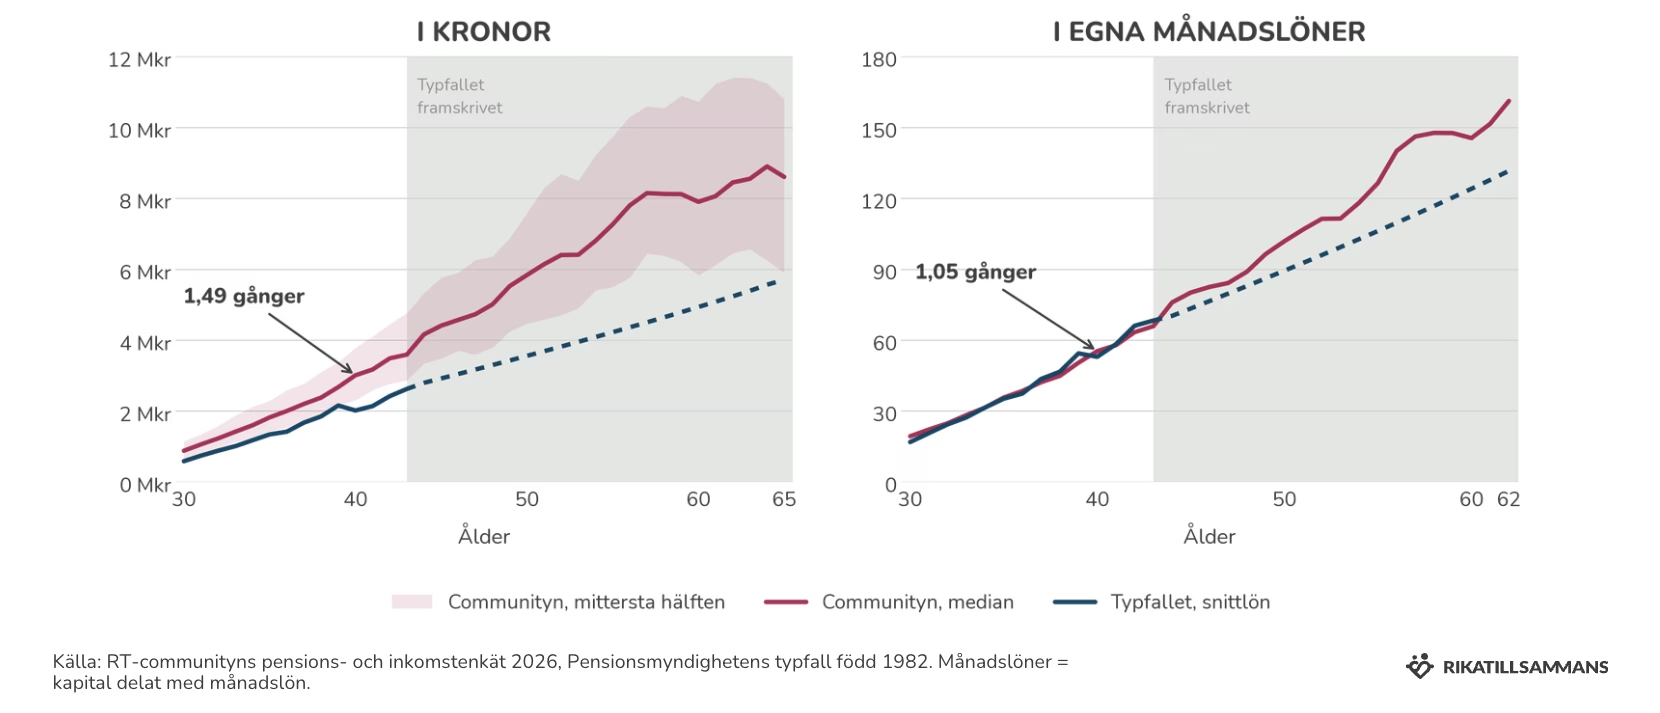
Totalt har communityn ungefär 1,5 gånger mer pension i kronor än typfallet: över 8 miljoner vid pensioneringen mot typfallets 6. Men räknat i månadslöner är skillnaden nästan borta. Vid 42 års ålder har communityn 1,5 gånger mer pengar men bara 1,05 gånger fler månadslöner. Vid 62 har communityn 155 månadslöner, mot ungefär 140–150 i typfallet. Samma logik använder FIRE-folket när de räknar i årsutgifter i stället för kronor.
Ett år till i arbetslivet slår ett eget pensionssparande
Efter livstidsinkomsten är det tidpunkten för pensioneringen som påverkar pensionen mest. Enligt Pensionsmyndighetens rapport Tumregler för pensionen höjer du hela pensionen med 6 procent i snitt om du går ett år senare. Två år ger ungefär 13 procent och tre år runt 20 procent. Det fungerar åt andra hållet också: går du i pension vid 65 i stället för 68 får du ungefär 20 procent lägre pension.
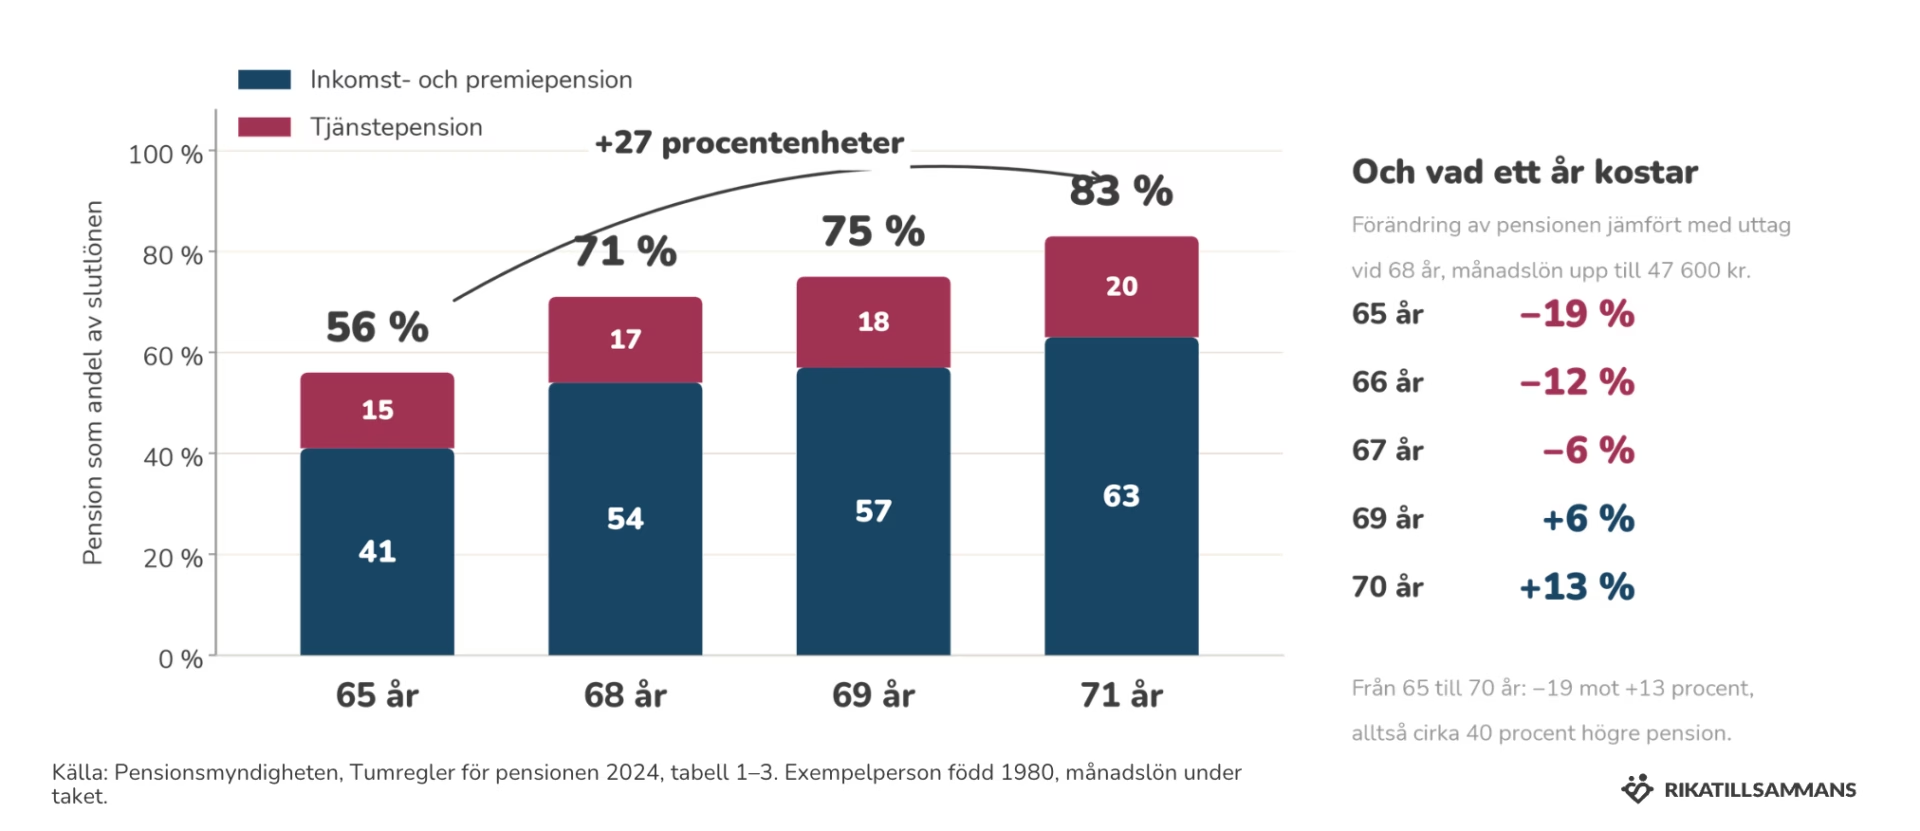
Förklaringen är dubbel. Pensionen ska räcka färre år och ränta-på-ränta-effekten är som störst i slutet, när beloppet är som störst. Därför avråder Pensionsmyndigheten från ett eget pensionssparande: att matcha de där 20 procenten genom att spara 3 000–4 000 kronor i månaden från 30 års ålder är orimligt dyrt jämfört med att jobba ett, två eller tre år till. Alla kan förstås inte jobba längre. Kroppen orkar inte alltid.
Samlat är det åtta saker som gör skillnad, de flesta i grunden Pensionsmyndighetens tips (mer om dem på vår sida om att maxa din pension):
- Öka lönen. Vid 56 087 kronor i månaden når du maximal avsättning till inkomst- och premiepensionen.
- Jobba ett år extra. Ger mer än att spara mer själv.
- Ha tjänstepension. Utan den tappar du en stor del av din framtida pension.
- Välj fondförsäkring framför traditionell försäkring där du kan, för högre förväntad avkastning. Har du ITP hamnar hälften i traditionell försäkring.
- Spara billigt, passivt och globalt.
- Ha förvalet AP7 Såfa i premiepensionen.
- Löneväxla så att lönen efter växlingen fortfarande ligger över taket, runt 56 000 kronor. Mer i vår guide till löneväxling.
- Träffa en rådgivare tio år innan pensionen och året innan.
Förvalet slår de egna fondvalen, och avgiften avgör resten
De som aldrig rört sin premiepension har i snitt fått bättre avkastning än de som gjort egna fondval. För dem som gick in i systemet 1995 har förvalet, AP7 Såfa, gett 10,6 procent per år mot 8,4 procent för dem med egna val. För övriga inträdesår är siffrorna 10,8 mot 9,3 procent. Bland dem som redan gått i pension har traditionell försäkring gett 6,4 procent per år sedan 1995, egna fondval 7,4 och AP7 Såfa 7,9.
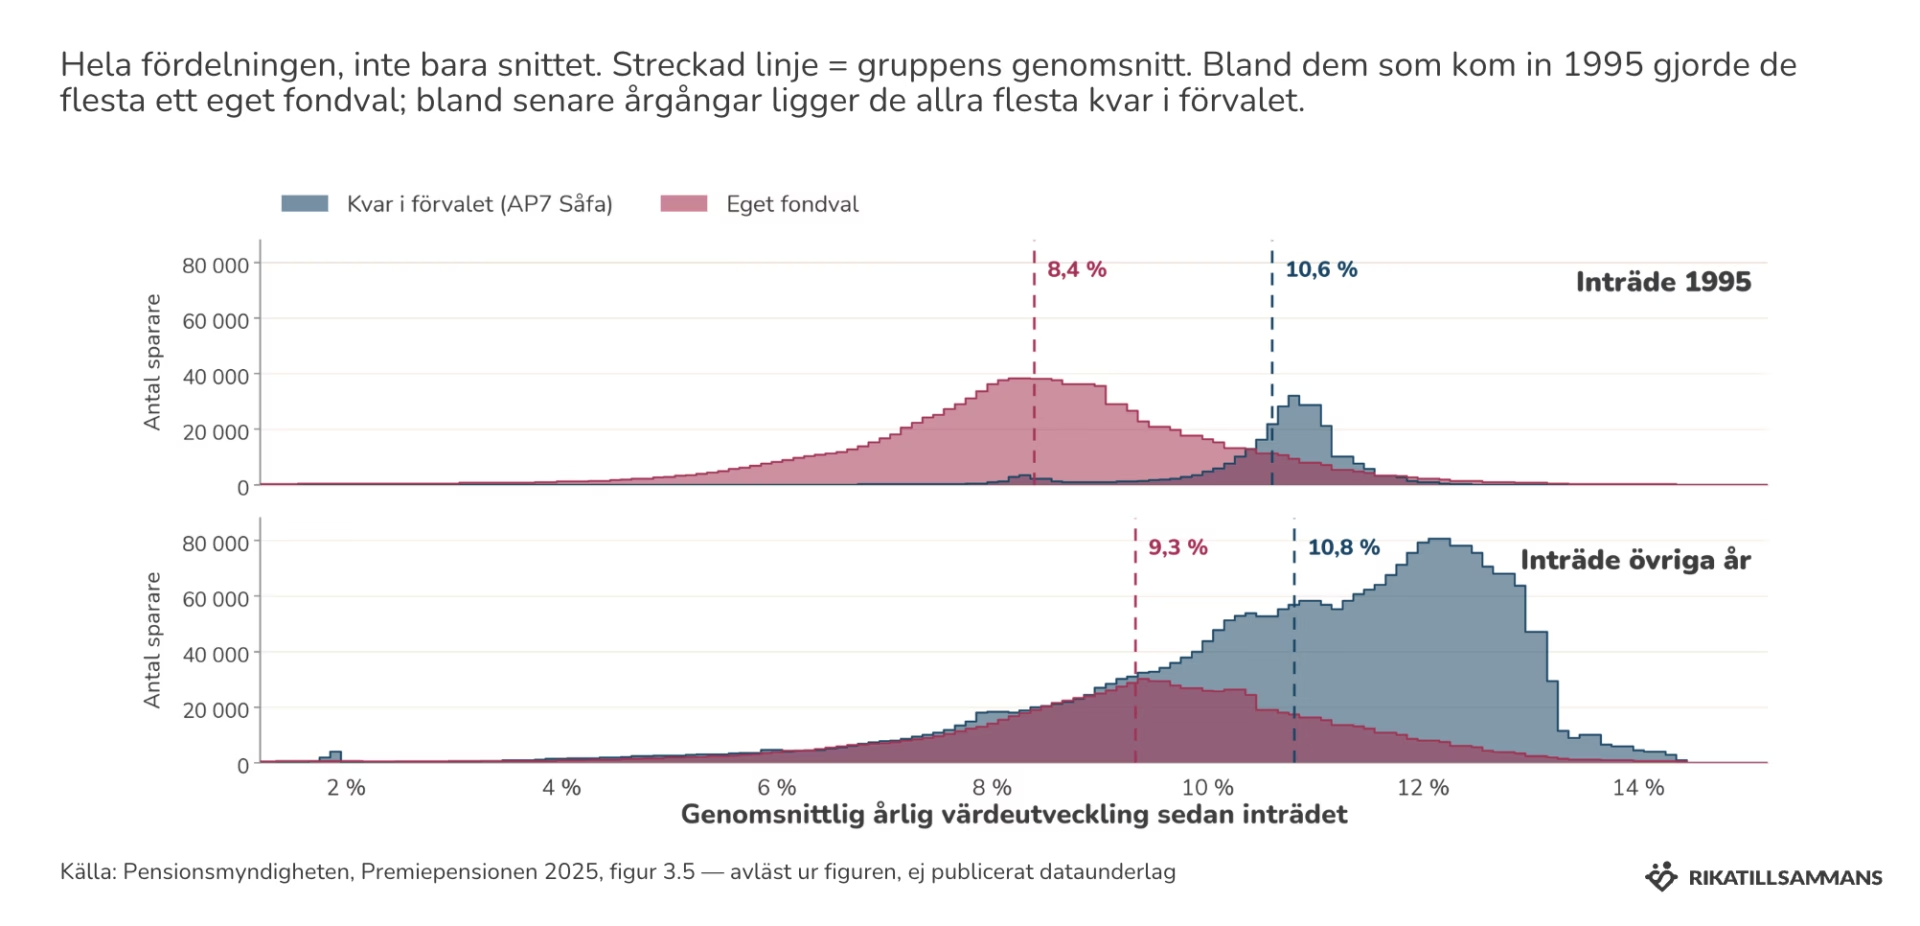
Spridningen säger lika mycket. Bland de egna fondvalen finns både de som fått mycket hög avkastning och de som tappat nästan allt, men som grupp har de gått sämre. De som aldrig bytt fond har både högre snitt och högre median än de som bytt många gånger. Se studien 3 av 4 förlorar på egna fondval i premiepensionen. Har du inte gjort något med din premiepension: grattis, då har du förvalet.
”Det är extremt svårt att med egna fondval slå något billigt, passivt och långsiktigt.”
Jan Bolmeson, avsnitt 484
Jag vet det av egen erfarenhet. Mellan ungefär 2008 och 2018 tyckte jag att jag var bättre än förvalet och det har kostat mig: min premiepension ligger runt 500 000 kronor, klart under communityns 750 000 vid 45. Vi har alla varit där. 🙈
Avgiften är den andra spaken. Pensionsmyndighetens räkneexempel över 40 år visar att ett engångsbelopp med 3 procent i årlig avgift tappar ungefär 70 procent av kapitalet. Med 1 procent försvinner 33 procent och med 0,5 procent 18 procent. En vanlig tumregel, som jag tror kommer från Pensionsmyndigheten, är att pensionssparandet inte bör kosta mer än 0,2 procent om året. Räkna på din egen avgift i vår kalkylator för fondavgifter.
Du kan inte jämföra dig med en snittperson om du inte levt ett snittliv
Pensionsstatistiken är en reality check, inte ett betyg. Oliver hjälpte en släkting som låg under snittet för sin ålder, men som inte hade jobbat alla år eftersom han under en period renoverat en hyresfastighet. Den som inte levt ett snittliv kan inte jämföra sig rakt av med en snittperson. Var snäll mot dig själv och väg in hela ekonomin.
Siffrorna här är dessutom bara det obligatoriska sparandet, det du får på köpet på en arbetsplats med kollektivavtal. ISK, amorterat boende och annat kapital är inte med. Där finns också den amerikanska FIRE-fällan: tanken att du måste försörja dig själv hela vägen till döden om du slutar jobba tidigt. Det behöver du inte. Du behöver bara försörja dig tills pensionen kickar in. För egen del ser pensionen bra ut från 68; utmaningen är att ta sig över gapet dit.
Vill du veta var du står tar det tre minuter. Tricket fick vi av finansiella rådgivaren Ricard Nylund: logga in på minpension.se, tryck på Simulera, gå till Uttag, välj t.ex. pension vid 65 och ta ut alla pensioner livsvarigt. Då ser du din sannolika månadsinkomst och kan jämföra den med din lön och dina utgifter. Många siktar på runt 70 procent av slutlönen. Är det ett gap vet du åtminstone hur stort det är. Där kan du numera också simulera att välja bort återbetalningsskyddet, vilket ger högre pension: för min del nästan 5 procent.
Ligger du efter är det inte kört. Då börjar spelet: spara vid sidan av, hyra ut, jobba ett år till. Ligger du före, vilket de flesta som läser det här sannolikt gör, ge dig själv en klapp på axeln.
Få guldkornen direkt i din inkorg
Häng med 70 000+ andra prenumeranter som varje vecka får våra bästa tips, guldkorn och idéer om privatekonomi, sparande och investeringar — direkt i mejlen.
Läs vidare
Om du vill fördjupa dig i din pension eller jämföra dig på fler områden har vi samlat de mest relevanta sidorna här:
- Pension 2026: så maxar du den – våra konkreta tips för en högre pension.
- Löneväxling: checklista, regler och när det lönar sig – för dig som tjänar över taket.
- Tumregler för pensionen – Pensionsmyndighetens viktigaste tumregler, sammanfattade.
- Premiepensionen: de lata och passiva är vinnarna – förvalet mot egna fondval i en graf.
- Kommer pensionen att räcka? – Monica Sjödin om hur du räknar på din pension.
- Uttag av pension: så gör du rätt – när och i vilken ordning du tar ut pensionen.
- Hur rik är svensken? – del tre i serien, om ISK och förmögenhet.
Transkribering av hela avsnittet
Nedan har vi transkriberat hela avsnittet för dig som hellre läser än tittar eller lyssnar. Den är gjord med AI så den är inte ordagrann, utan fokus har varit på läsbarhet.
Visa hela transkriberingen
Innehållsförteckning
Nedan följer en grov innehållsförteckning för transkriberingen.
- Intro: del fyra i serien om svenskens ekonomi
- Incheckning: välkomna tillbaka
- Uppföljningsavsnitt och tack till supportrarna
- Tjänstepensionen är svenskens största finansiella tillgång
- Pensionens fyra delar
- Är det allmänna pensionssystemet stabilt?
- Nya minpension.se: kvadrat i stället för pyramid
- Treminutersprognosen på Min pension
- Ny funktion: återbetalningsskydd på Min pension
- Pensionsrätter per ålder: därför är det jämnt
- Åtta till tiotusen i månaden sparas automatiskt
- Garantipension och rättvisefrågan
- Median och snitt: inkomstpensionen per ålder
- Kvartilerna och gapet mellan män och kvinnor
- Deltid, VAB och familjesamvetet
- Pensionsmyndighetens typfall
- Antagandena bakom typfallet
- Typfallets inkomstpension jämfört med verkligheten
- Premiepensionen: median, kvartiler och taket
- Insättningarna till premiepensionen och AP7 SÅFA
- Premiepensionsgapet mellan män och kvinnor
- Typfallets premiepension och Excel-filen
- Folk går i pension mellan 60 och 65
- Uttagsålder, FIRE och de som maxar den allmänna pensionen
- Tjänstepensionen: datan som ingen har
- Vem står bakom Min pension?
- Lysas skattning: så räknade de fram tjänstepensionen
- Lysas medianskattning per ålder
- Sanity check: tjänstepension jämfört med premiepension
- Hur många löneväxlar egentligen?
- Typfallets tjänstepension och hela pensionen
- Räkna i månadslöner i stället för kronor
- 35, 73, 106 och 150 månadslöner
- Jämför mot dig själv, som årsutgifter i FIRE
- Åtta tips: öka lönen, jobba ett år extra, tjänstepensionen
- Fondförsäkring, låga avgifter och rådgivare vid 55 och 65
- Pensionsmyndighetens tumregler: ett år senare ger sex procent mer
- Därför avråder Pensionsmyndigheten från eget pensionssparande
- Avgifter över 40 år
- Förvalet slår egna fondval
- Traditionell försäkring, eget val och AP7 SÅFA för pensionärer
- Pappas pension och Jans egna äventyr
- Krypto i tjänstepensionen och guld 2008
- Fondtorget: borde valet begränsas?
- Inträdesår, antal byten och prickgrafen
- Prickgrafen: nästan alla är på plus
- Utbildning, löneväxling och gränsen vid 56 000
- Communityn: 30 procent högre inkomstpension
- Communityns premiepension och tjänstepension
- Communityns tjänstepension: 2,8 gånger snittet
- Mer pengar, men inte fler månadslöner
- Njutningsberedskap och nyhetsbrevet
- Nyhetsbrevet och del fem om boendet
- Vad tar vi med oss?
- Boendet och ISK:t räknas inte in
- Gapet fram till pensionen och oberoende rådgivning
- Gratisrådgivning via HR och brevet till FI
Intro: del fyra i serien om svenskens ekonomi
Jan: Hur stor pension har svensken? Det dyker vi ner i den här del fyra i vår serie: Hur ser svenskens ekonomi ut? Pension är lite speciellt, för det är en av de största tillgångarna som vi svenskar har. Här har vi brutit ner det på inkomstpension, premiepension och tjänstepension. Det finns förvånansvärt lite offentlig data om svenskens tjänstepension, men vi tror ändå att vi har rätt bra siffror.
Jag tänker att jag inte gör det svåra så här, utan jag släpper på Caroline och Oliver. Men jag vill också tipsa om länken i beskrivningen till en sida där du kan mata in din egen ålder, titta via minpension.se hur mycket pension du har och sedan jämföra dig med andra i samma ålder. Jämföra dig med de 4 000 svar vi har fått i communityn, men också med det som är Pensionsmyndighetens typfall. Så här kommer Oliver och Caroline.
Incheckning: välkomna tillbaka
Jan: Hur stor pension har svensken 2026? Välkomna tillbaka. Det var länge sedan vi spelade in podd.
Caroline: Ja, det känns som det.
Jan: Vi har haft renoveringar hemma. Vi har en hantverkare som kommer att komma in här när vi spelar in. Vi har haft tre avsnitt innan det här som heter: Vad tjänar svensken? Hur mycket sparar svensken? Hur rik är svensken? När vi gjorde det avsnittet blev det att vi fokuserade mest på ISK och konstaterade att mediansvensken har typ 90 000 på sitt ISK och typ 500 000 i snitt, men att snittet drogs upp. Men då var vi en och en halv timme in och så insåg jag: vi har ju inte ens hunnit prata om pension, vilket är en av de större tillgångarna.
Så jag tänker att let's go in it. Men vi kan ta en snabb incheckning. Hur är det med dig, Caroline? Du är mitt i VFU-praktiken på sjukhus.
Caroline: Det är så sjukt stressigt just nu. Om jag bara hade varit student så hade det nog varit okej. Men med familj och...
Jan: Du har ju slagit samman två, tre jobb. Det är lite mycket nu.
Caroline: Det är lite mycket nu.
Jan: Ja. Oliver?
Oliver: Ja, men det rullar väl på för mig. Jag har varit mycket ensam, och som vi kom in på: du har ju överlevt hemvärnet, ser vi, du sitter här i dag. Så det har tuffat på för mig. Och som ni sa nu, jag fick hjälp. Vi var på IKEA och åt lunch, då fick jag också med mig skåp till hallen. Så det ska jag ge mig på och göra.
Jan: Men det är så att Oliver inte bara bygger IKEA, han ska anpassa det. Bygga in det så att elementet får plats och så där.
Oliver: Ja visst, så blev det.
Caroline: Det är kulturen i din familj. Att det ska vara ordentligt gjort.
Oliver: Jag tar ändå det enkla valet. Om jag hade bestämt sist hade jag byggt in elementskydd och så. Men det orkar jag inte. Så detta är alternativet.
Jan: Ja ja, men bra.
Uppföljningsavsnitt och tack till supportrarna
Caroline: Hur är det med dig då, Jan?
Jan: Jo, men det är lite mycket nu. Men jag ser fram emot detta avsnitt. Vi kanske kan göra även "hur bor svensken", och sedan kanske framför allt: vi har fått hundratals kommentarer till de här avsnitten. Så jag tänker att vi ska göra ett uppföljningsavsnitt.
Caroline: Du kallar det reaktionsavsnitt.
Jan: Ja, Caroline bara skrattar åt mig.
Caroline: Ja, men vi kan göra ett reaktionsavsnitt.
Jan: Ja. Men jag tänker att vi hoppar rakt in i det, för de som följer oss tror jag egentligen är mer intresserade av pension än det. Jag vill också, innan vi kör i gång, säga tack till våra supportrar som gör det möjligt att vi kan lägga den här tiden. Jag tror jag har gjort 60 grafer till detta avsnitt. Det nörderiet kan man bara göra tack vare att vi har supportrar som sponsrar oss.
Caroline: På Patreon.
Jan: På Patreon, där man får det reklamfritt. Vi har inte haft så mycket liveträffar än i höst, men det kommer när vi kommer tillbaka in i vår vardag.
Tjänstepensionen är svenskens största finansiella tillgång
Jan: Om jag tittar på pensionen då, så börjar vi där. Enligt Sparbarometern, som Statistiska centralbyrån ger ut en gång per kvartal, är tjänstepensionerna den överlägset största enskilda tillgången. Nu tar de bara med finansiella tillgångar, och här är det lite roligt, för bostadsrätt räknas tydligen som en finansiell tillgång eftersom man äger en rätt att bo. Man äger inte själva fastigheten. Så villor är inte med. Jag kan misstänka att villor och fastigheter kanske är större. Men tjänstepensionsvärdet är större än bostadsrättsandelsvärdet. Det är större än direktägda aktier. Det är mer än vad vi har på bankkonto.
Något som förvånade mig var att vi har mer pengar på bankkontot än vad vi har i fondandelar. Vi har alltså 2 823 miljarder kronor på bankkonton, alltså inlåning. Men det som vi äger privat i fonder utanför pensionen är bara typ 2 118 miljarder. Detta är per Q1 2026.
Caroline: Ja, men detta är heller ingen nyhet. Detta har vi vetat om länge, att folk har sina pengar på sparkontot och kanske inte investerar dem så mycket. Väntar lite på någonting.
Jan: Precis. Men jag blev ändå lite förvånad att det är så mycket pengar som är på bankkontot.
Caroline: Kan du inte bara säga summan igen?
Jan: Ja. Tjänstepensioner 4 567 miljarder kronor, inlåning 2 823 miljarder och fondandelar 2 118 miljarder. Och sedan direktägda aktier 3 795 miljarder.
Oliver: Och premiepensioner med där också.
Jan: Ja, på 2 924. Det ska vi också säga: nu blir det mycket siffror i detta avsnitt, och man kan tycka att det är höga siffror eller låga siffror, men det spelar egentligen inte så stor roll. Man kan följa med i bildspelet vi har till det här, där man kan titta på graferna, men det går alldeles utmärkt att bara lyssna med.
Oliver: Och den allmänna pensionen, som inte är fonderad, finns inte med här, för det är en försäkring.
Jan: Exakt, för det är en skuld som staten har. Det är en rätt, en pensionsrätt heter det. Vi kommer att komma in lite på det.
Pensionens fyra delar
Jan: Man kan säga att pensionen egentligen har fyra olika delar, och detta är den klassiska bilden. De har alltid haft det som en pyramid, men jag har faktiskt sett att i nya sammanhang på Min pension har de slutat göra det som en pyramid och gör det som fyrkanter i stället. Så vi kanske snart får se pensionsrektangeln eller någonting.
Toppen på den här triangeln är eget sparande, vilket var större förr. Nu finns det inte så stor anledning att pensionsspara privat, utan det gör man i ett ISK.
Caroline: Men ändå är det många som pratar om att de borde börja spara till pensionen.
Jan: Ja precis, men då tror jag att man menar att man sparar privat i ett ISK. Det finns sådant där individuellt pensionssparande, IPS.
Caroline: Nej, det gör man inte längre.
Jan: Men det är inte så skattemässigt förmånligt som det var förr. Sedan den mittersta stora delen, det är tjänstepensionen från jobbet, och den har nio av tio svenskar. Den brukar ligga mellan fyra och en halv och sex procent av lönen. Det är den arbetsgivaren sätter av. Men den kan vara upp emot 30 procent för de som tjänar riktigt mycket och har till exempel löneväxling. Då kan det vara en jättestor del. Så jag har skrivit fyra och en halv till 30 procent, men de flesta ligger på fem, sex procent av lönen.
Sedan har vi, precis som du var inne på Oliver, den allmänna pensionen som är 18,5 procent. Här brukar Monica alltid rätta mig och säga att det är 17,21, för det är någon skatt på den här egentligen. Men jag minns aldrig det. Så jag brukar tänka 18,5 innan skatt. Då är det 16 procentenheter av lönen som går till inkomstpensionen och 2,5 procent som går till premiepensionen.
Då kan man säga att det egna sparandet i ISK eller IPS, premiepensionen och tjänstepensionen är det som kallas fonderat. Det vill säga, det är pengar som finns på riktigt på ett konto, medan den allmänna pensionen är en pensionsrätt. Det är en rätt du har att få från staten.
Oliver: Och det är väl den alla säger att när Harmagedon sker...
Jan: Så kommer inte den att fungera.
Oliver: Det är den vanliga kritiken mot pensionssystemet.
Är det allmänna pensionssystemet stabilt?
Jan: Ja. Personligen, vi har haft den frågan uppe till exempel med Monica och andra pensionsexperter. Det har varit så här: nej, vi oroar oss inte så mycket för den. Sverige har ett stabilt pensionssystem. Vi har höjt riktåldern. Vi har gas och broms. Det har till och med gått bra i pensionen, så jag tror till och med att man skulle öka den nu. Pensionsmyndigheten släpper sådana här årsredovisningar varje år där det står hur mycket skulden är, hur mycket tillgångarna är och liknande. Så det är inte ett scenario jag planerar för.
Caroline: Inte i din pension i alla fall.
Jan: Nej, nej.
Oliver: Men prepping har du?
Jan: Ja, absolut. Särskilt nu med hemvärnet. Det är mycket prylar man kan köpa.
Oliver: Jag bara önskar dig kanske lite att det blir en apokalyps så att du kan skina.
Jan: Ja, komma till test. Men jag vet inte.
Caroline: Nej, vi önskar inte det, eftersom vi har mat för en vecka bara.
Jan: That's it. Precis. Bra. Sedan tänker jag också att nu när vi kommer att gå in på många siffror så blir det ofta det roliga att jämföra sig själv. Man kan alltid diskutera värdet av att jämföra sig själv, att det är meningslöst. Men jag kan ändå tycka att det är lite roligt. Och framför allt: syftet för många som lyssnar är att få en liten reality check. Hur ser det faktiskt ut för snittsvensken? Kanske upplever man att man ligger efter, och då är det verkligen så att det inte är kört. Inspireras, ta hjälp av forumet. Och du som har det bra, vilket sannolikt är de flesta, ge dig själv en klapp på axeln för att du har gjort bra.
I Sverige kan man jämföra sig på två sidor, Pensionsmyndigheten eller minpension.se, där man kan se vad man har.
Nya minpension.se: kvadrat i stället för pyramid
Jan: Man kan logga in på minpension.se, och det första man ser nu när de har gjort om sidan, detta är en skärmdump från i morse faktiskt, är ingen pyramid utan en kvadrat.
Oliver: Jag undrar bara hur mycket skattepengar som har gått till det. Nej, men det kanske blir bra.
Caroline: De vill väl göra det begripligt, men alla är ju fast med den här pyramiden.
Jan: Så jag vet inte. Men det är fint. Där står i alla fall direkt vad den totala pensionen är, hur mycket som är allmän pension, hur mycket premiepension, hur mycket inkomstpension, hur mycket tjänstepension och pensionsprognos. Och så är det enkelt att sedan klicka vidare: hur mycket har man i de olika delarna? Så när vi nu kommer att prata inkomstpension, premiepension och tjänstepension vid olika åldrar, så kommer man kunna gå in på vår hemsida och trycka in sin egen ålder. Sedan fyller man i hur mycket man har själv och får se hur man ligger mot andra. För det finns inte på Min pensions sida.
Caroline: Nej, men det är ju roligt.
Jan: Ja, precis.
Caroline: Eller roligt...
Jan: Och då finns det också en länk i beskrivningen.
Caroline: Nej, men jag tänker så här: åh vad roligt det ska bli att se hur det ligger till. Och så ser man: du ligger under snittet för din ålder. Då är det inte så roligt längre.
Jan: Precis. Vad är det? När man är omedvetet inkompetent, det är ganska skönt. Nej, men händer det så tror jag att det är därför det är extra viktigt. Kan man spara vid sidan om? Kan man hyra ut? Kan man sälja saker? Det är då spelet börjar.
Caroline: Det är då spelet börjar, ja.
Jan: Och jag upplever att det aldrig är kört.
Caroline: Bra.
Treminutersprognosen på Min pension
Jan: Sedan upplever jag också, vi har haft det i många avsnitt, att när man väl är inne på Min pension kan man göra en snabb pensionsprognos. Detta fick vi från Rickard Nylund som är finansiell rådgivare. Han sa: man kan lägga dagar på detta, men här är en treminutare. Om man bara vill lägga tre minuter så trycker man, när man är inne på Min pension, på "simulera" och går in på det som heter "uttag". Sedan trycker man att man vill gå i pension till exempel vid 65, och så tar man ut alla sina pensioner livsvarigt. Då smetar den ut det, och då ser man vad inkomsten med stor sannolikhet kommer att vara. Så jämför man det med den inkomst man har i dag och med de utgifter man har.
Är det då ett gap? Okej, men jag har en lön i dag på, jag hittar på, 40 000. Jag klarar mig på den, och den visar att jag har 40 000 livsvarigt. Då säger jag: grattis. Visar den att du har mer? Ännu större grattis. Har du mindre? Då vet du hur stort gapet är.
Jag driver tesen att de flesta i pension har lägre utgifter än vad de har i fyrtioårsåldern.
Jan: Sedan tror jag också att de flesta underskattar det där. Men där vet jag...
Caroline: Vi vet inte, det hänger på att läsa av det.
Jan: Nej, Rickard, vår finansiella rådgivare, var så här: "Nja, det är bara att det skiftar vem man lägger pengarna på."
Oliver: Mm. Och sedan kan man säga att man brukar ha ungefär så mycket av sin slutlön i pension.
Jan: Ja, 70 procent brukar man sikta på, tror jag. Så det är där ungefär. Det är ett väldigt enkelt sätt att svara på: hur gör man en pensionsprognos? Lite längre in i avsnittet kommer jag att introducera: titta inte på kronor utan titta på det i form av månadslöner. Det är det som är det intressanta.
Ny funktion: återbetalningsskydd på Min pension
Jan: Det sista jag ska säga om Min pension är att i forumet gjorde de mig uppmärksam på att de har en ny funktion, en ny knapp som heter återbetalningsskydd. Det har också varit en fråga: ska man ha återbetalningsskydd? Det vill säga: om man dör, ska tjänstepensionen betalas ut till mina efterlevande? Om andra dör och man inte har återbetalningsskydd så får man en högre pension. Nu kan man simulera det också. Så kudos till minpension.se. Bra.
Pensionsrätter per ålder: därför är det jämnt
Jan: Om vi börjar med pensionsrätter per ålder, så är det så att hur mycket som kan sättas av till pension är begränsat. Det är de här som vi sa innan: 16 procent som går till inkomstpensionen, 2,5 procent som går till premiepensionen. Men det maxas ut vid det som kallas pensionsgrundande inkomst. Jag tror att det är runt 50 000 kronor i månaden, lite mer, men däromkring.
Så när man tittar på en graf med män och kvinnor och pensionsrätt över åldern, så är det ganska jämnt. Även om du är superhöginkomsttagare så får du inte mer avsatt än någon som tjänar mindre. Säg att du tjänar 80 000 kronor i månaden, då får du inte mer än någon som tjänar 50 000 kronor i månaden.
Caroline: Avsatt.
Jan: Avsatt.
Caroline: Mm. Och sedan kan man hålla på med löneväxling och sådant.
Jan: Ja, absolut. Men där ser man att pensionsrätterna över åldern peakar någonstans. De är ganska låga när man är i tjugoårsåldern, och sedan vid trettio, fyrtio blir det en ganska jämn linje. Jag tror att snittet var typ 67 000 per år som sätts av. Och jag tror att max är typ 80 000 någonstans. Så alla i Sverige ligger ganska högt på det här.
Oliver: Och detta är då inkomstpensionen?
Jan: Inkomst- och premiepension.
Oliver: Okej.
Åtta till tiotusen i månaden sparas automatiskt
Jan: Vill man veta hur mycket som har satts av till ens egen pension så ser man det i det orangea kuvertet, eller om man går in på Pensionsmyndighetens hemsida. Det står faktiskt, detta är lite coolt, på minpension.se hur mycket som sätts av i månaden. Detta hade vi uppe i något avsnitt: jag tror att det för de flesta är nästan åtta, nio, tiotusen i månaden som sparas automatiskt, utöver ens privata sparande.
Caroline: För vilka? För vilka sa du?
Jan: För alla. Alla som jobbar i Sverige.
Caroline: Som har...
Jan: Ja. Vi gjorde ju detta när vi hade fyra-hinkar-kalkylen. Räkna med att det är ungefär 20 procent. Tjänar du 40 000 i månaden så är det grovt räknat 20 procent, 8 000 i månaden, som sätts av till pensionen varje månad. Vi hade en sparkvot på, jag tror det var 15,6 procent, som folk har tack vare det här.
Caroline: Nu minns jag inte hur stor andel av vår befolkning som inte hade upp emot 40 000. Om vi har pratat om det.
Jan: Ja, förr så, vad var det? 38 300 var medianen och 42 800 var snittet. Så de flesta ligger där.
Caroline: De flesta.
Jan: Ja, men snitt och median.
Caroline: Det är bara för att jag har blivit så medveten om det. Vi har en hel del människor, jag vet inte ens siffran, som kanske är låginkomsttagare eller som går på sjukpenning. Sådana saker har jag blivit medveten om de senaste åren.
Garantipension och rättvisefrågan
Jan: Precis, men jag tror att även om man har det så sätts det av av sjukersättningen. Nu ska jag inte svära på det, men även på den typen av ersättning sätts det av till pension. Sedan lyfts den upp av garantipension och en massa bidrag. Den grafen har jag faktiskt inte med. Men det är det som man ibland argumenterar för: att de som inte jobbar och de som jobbar med en väldigt låg lön får typ samma pension. Då tycker vissa att det är orättvist att de som har jobbat, även med en låg lön, ur ett pensionsperspektiv har nästan samma pension som den som inte har jobbat. Att avståndet är för litet.
Caroline: Jag förstår. Vad tycker ni om det då?
Jan: Nej, men jag tycker att man ska döma ett samhälle på hur man tar hand om de svaga.
Caroline: Exakt.
Jan: Rätt svar.
Caroline: Three points. Ja, men så är det. Vi bor i Sverige, vi bor inte i något mer kapitalistiskt samhälle.
Jan: Nej. Jag tycker att man ska vara stolt över det svenska pensionssystemet. Vi har haft det uppe flera gånger: det är så många som bashar på Sverige och pensionssystemet. I alla undersökningar är vi typ topp tio, topp tjugo. Vad har vi i världen, 192 länder? Vi är alltid topp tjugo. Vi brukar till och med vara topp tio, och då är jag så här: det är topp tio procent.
Jag tycker att man ska vara stolt över det svenska pensionssystemet. I alla undersökningar är vi topp tio, topp tjugo av 192 länder.
Oliver: Ja, och fungerande välfärd. Det är sådana faktorer som också spelar roll.
Jan: Ja. Nu spelar vi in detta efter valet, och jag är också så här: "Nej, jag röstade inte på vänsterblocket, men jag är inte så jävla orolig att det skulle bli så farligt heller." Sedan kanske jag får äta upp de orden. Vi får se. Bra.
Median och snitt: inkomstpensionen per ålder
Jan: Om vi börjar titta på lite siffror. Som klassiskt när det handlar om pengar så är det den viktiga skillnaden mellan median och snitt. Median är den mittersta personen. Om du har mer än mediansiffran så har du mer än 50 procent av befolkningen. Snittet tenderar att dras upp av dem som har höga inkomster eller mycket pengar. Förutom i pension, eftersom det finns en spärr. Så vi kommer inte att se sådana dramatiska skillnader i inkomstpension och premiepension eftersom den är kapad.
Inkomstpensionen då, det är oskattade pengar. Det är summan av pensionsrätterna, och sedan räknas det upp med typ två procent per år eller något sådant, jag tror 1,6 eller två procent. Vid 35 års ålder är medianen 671 000. Vid 45 års ålder 1,2 miljoner. Vid 55 års ålder typ 2,2 miljoner. Sedan peakar det någonstans vid 2,6 miljoner vid 63-ish. Vid 65 års ålder är det 2,5. Men som vi ser på kurvan har den redan börjat trappa ner. För när du börjar ta ut din inkomstpension, då faller medianen. Då räknas den om till ett uttag, och då är den inte längre en summa.
Oliver: Och det är väl något man inte kan se på Min pension om man har börjat ta ut dem.
Jan: Om man har börjat ta ut dem så ser man det inte, för då är det inte längre en summa. Man arbetar upp en summa fram tills man börjar ta ut. Sedan tror jag att det är där man använder, nu är jag ute på hal is, delningstal, som räknar ut hur mycket man får. Men detta kan du inte påverka, du kan inte placera denna bättre, utan denna räknas på din lön. Det är därför jag brukar tjata om att öka din inkomst. Har du en hög inkomst får du en högre inkomstpension. Har du en högre inkomstpension får du en högre pension sedan.
Så om man tittar på sin inkomstpension och tänker "oj, jag har inte så mycket", så är det för att den är begränsad.
Kvartilerna och gapet mellan män och kvinnor
Jan: Tittar vi på medianen, och detta är Pensionsmyndighetens siffror från deras statistikdatabas per 2025, och på den mittersta hälften av befolkningen, alltså det man kallar första och tredje kvartilen. Jag tittar inte på de 25 nedersta procenten, inte på de 25 översta. Då ökar det något. Nu har jag inte satt ut siffrorna här, men om medianen vid 45 var 1,2 så är det kanske 1,7 på tredje kvartilen, alltså 75 procent. Och vid 63, 65, när det är som högst, då är det lite över 3,5. Så har du 3,5 så har du mer än 75 procent av befolkningen, men det är inte supermycket mer än medianen. Återigen, det ser ganska jämnt ut.
Vi har ett gap som vanligt mellan män och kvinnor, eftersom män generellt har en högre inkomst. Vad var det vi konstaterade? Att kvinnor har 70 procent av all VAB och alla föräldradagar. Gapet fram till typ 50 års ålder är inte supermycket. Men sedan är det vid 60 års ålder typ 400 000 i inkomstpension.
Caroline: Nästan en halv miljon.
Jan: Ja. Räknar man om det i månadslöner så är det kanske tio månadslöner. Så det blev en tio, femton procent där. Så återigen: extra viktigt för kvinnor, var försiktig med de där deltidsdagarna och VAB:en. Det kostar inte bara där och då, det kostar även i pension.
Deltid, VAB och familjesamvetet
Caroline: Jo, men man kan säga att man ska vara försiktig med det och inte göra det. Men om man har familj och partner måste man i så fall ha en partner som förstår detta och går med på det. Att man inte vill deltidsjobba så mycket. Men sedan kan det också vara så att familjen mår dåligt av att båda ska ha hundra procent, eller att mannen inte vill gå ner, eller att ens partner inte vill gå ner.
Jan: Alltså man...
Caroline: Man kan säga "var försiktig och deltidsjobba inte", men det är jobbigt. Nu säger jag det utifrån mitt kvinnliga perspektiv. Det är inte harmoni här hemma. Det gråts när vi ska lämna på skolan et cetera. Jag tror säkert att det finns både män och kvinnor som känner det, men jag vet inte. Det faller på något vis på kvinnan att ha familjesamvetet.
Jan: Nej, jag håller med. Det är därför det kanske var ett extra sparande, ett ISK, eller att man kan skriva över.
Caroline: Ja precis, man kanske kan attackera det på något annat sätt. Om det nu är så att man inte pallar med det, att "då deltidsjobbar jag eller du".
Jan: I premiepensionen kan man skriva över premiepensionsrätterna. Men det täcker inte allt, så att säga.
Caroline: Nej, jag känner bara att vi säger så: "Deltidsjobba inte." Och sedan får det effekter om man nu skulle göra så.
Jan: Exakt. Bra.
Pensionsmyndighetens typfall
Jan: I detta avsnitt kommer jag att återkomma till något som heter typfallet. Så här kommer en presentation av typfallet. Detta är någonting som vi bad Pensionsmyndigheten ta fram till oss. De har haft det på sin hemsida också, men de uppdaterade det faktiskt för oss för detta avsnitt. Typfallet är en påhittad person som inte finns och en modell som ingen följer. Men det är ändå det bästa man kan göra.
Typfallet är en person som är född 1982 och börjar jobba vid 23 års ålder. Han eller hon går i pension vid riktåldern, som för den årskullen är 69. Så man jobbar från 23 till 69. Man har en lön som motsvarar dagens genomsnitt, alltså 39 780 kronor för 2025. Man har tjänstepension enligt SAF-LO-avtalet, som är ett ganska konservativt avtal. Man arbetar heltid utan avbrott i 46 år. Ingen arbetslöshet, ingen deltid, ingen föräldraledighet. Man har en rak lönebana, det vill säga att man aldrig halkar efter men gör inga karriärsprång, utan man är den där LO-arbetaren som gör sin plikt.
Caroline: Vem sa du hade tagit fram det här typfallet?
Jan: Pensionsmyndigheten.
Caroline: Det låter fruktansvärt. Det här är en man på sextiotalet ungefär.
Jan: Nej, född 1982.
Caroline: Ja, ja.
Oliver: Ja, men det är för enkelhetens skull.
Antagandena bakom typfallet
Jan: Ja. Fram till 2025 har man räknat på faktiskt utfall på pensionerna, och sedan utgår man från branschens prognosstandard, det vill säga 3,5 procents real avkastning, alltså över inflation, före avgifter och skatt. Avkastningen anges vara 1,9 procent utöver lönerna, och lönerna växer med 1,6 procent utöver inflationen. Så den här personen får 3,6 procents löneökning varje år. Allt är omräknat till 2025. De skriver också tydligt själva: detta är en illustration av pensionssystemet. Det är inte en prognos för en enskild person.
Caroline: Ja, och det är ändå roligt med sådana här typfall, kan man säga. De ska illustrera någonting: hur mycket man avviker från det, på vilket sätt man avviker och vad det får för konsekvenser.
Jan: Så detta är vad vi kommer att jämföra mot, i antal månadslöner och inkomstmål.
Caroline: Och det vill man alltid göra. Jämföra mot någonting. Så nu fattar jag. Jag tyckte först att det bara lät hemskt med typfallet, men nu tänker jag att det är bra att man har gjort en sådan.
Jan: Ja, och de här kan man faktiskt, nu ser jag det, de har lagt upp det på Pensionsmyndighetens hemsida också.
Oliver: Prins Pension.
Jan: Ja, men exakt.
Typfallets inkomstpension jämfört med verkligheten
Jan: Om vi tittar på inkomstpension för typfallet, så säger den att vid 35 års ålder bör man ha ungefär 650 000. Vid 45 års ålder ungefär 1,5 miljoner, vid 55 2,3 och vid 65 typ tre miljoner. Alltså något högre än vad vi har sett på medianen och snittet. Anledningen till det är att detta räknas 2047 i dagens penningvärde. Denna är räknad framåt. Då jämför man sig med den här snittpersonen eller typfallet som inte finns. Men jag tänker att det är den bästa jämförelsen vi har.
Oliver: Jag fattar. För någon som blev född 82 är det så här det kommer att se ut.
Jan: Ja, precis. Så ser typfallet från 82 ut framåt. Jag upplevde att värdena var något högre än medianen. Nu är det kanske någon statistiker på Pensionsmyndigheten som bara: "Åh nej." Men jag jämförde typfallet mot medianen, och då ser man att de följer varandra ändå rätt bra. Det diffar inte jättemycket. Det diffar kanske 100 000, 200 000, utan de två linjerna följer varandra rätt bra. Det hade varit jättejobbigt om du hade haft ett typfall och sedan en verklighetskurva som ligger helt utanför.
Caroline: Ja, det hade inte varit bra. Då hade man fått undersöka varför det blev så.
Jan: Sedan skiljer det också för att det är olika kronor, alltså i värden.
Caroline: Men detta är både män och kvinnor då?
Jan: Ja, precis.
Premiepensionen: median, kvartiler och taket
Jan: Tittar man på premiepension 2025, så är medianen, alltså hälften av befolkningen, vid 35 års ålder 170 000, vid 45 års ålder 431 000, 690 000 vid 55 års ålder. Sedan toppar den runt 690, 700 000. Där är det också så att ibland kan man tycka: "Oj, jag har inte så mycket i min premiepension." Men jämfört med medianen, och jämfört med att det finns ett tak, så har de andra inte heller så mycket.
Oliver: Mm, precis.
Jan: Tittar man här på kvartilerna...
Caroline: Den stora breda.
Jan: Ja, precis, man tittar på 75 procent. Jag vet faktiskt inte om jag tar med snittet sedan. Om jag har glömt det så lägger jag bara in grafen i bildspelet eller i presentationen, för det verkar som att jag har gjort det. Tittar man på 75 procent, de som har mer än 75 procent av befolkningen, då ligger de fortfarande under en miljon. Så det är väl få som har över en miljon i premiepension. Den mittersta hälften, alltså inte de 25 lägsta, inte de 25 högsta, har vid 60 års ålder ett spann på någonstans 400 000 till 900 000.
Caroline: Hur är det nu man får den högre premiepensionen?
Jan: Högre lön.
Caroline: Det är det. Jag trodde det var inkomstpensionen. Jag blandar ihop de här precis som vilken annan svensk som helst.
Insättningarna till premiepensionen och AP7 SÅFA
Jan: Nej, men båda två. Inkomstpensionen är 16 procentenheter av din lön och premiepensionen 2,5. Sedan är det någon liten skatt på det där, och detta är siffror innan skatt också. Rätt länge tror jag att den maximala avsättningen, jag tror avsättningen för dig och mig, Caroline, som maxade det där förra året, var typ 10 000. Jag tror till och med att den som har mest insättningar på sitt konto har typ 290 000 i insättningar. Så säg 10 000. Jag tror att något år var max 7 000. Jag såg någon sådan graf från Pensionsmyndigheten. Jag tror alltså att totala insättningar sedan man införde premiepensionen är typ 300 000.
Sedan kan du ha olika belopp för att du kan placera detta, och det kommer vi också att kolla på sedan. Vad kan du ha för avkastning på premiepensionen? Det är här vi har AP7 SÅFA, eller förvalet, som jag är en stor fantast av, för det visar sig att de flesta som har förvalet har haft en bättre avkastning än de som har gjort egna val. Detta är som ett månadssparande på säg 800 kronor i månaden som du kan placera själv. Det gör du via Pensionsmyndighetens hemsida. Där vet jag också, Oliver, att du har gjort en guide för hur man byter tillbaka till AP7 SÅFA.
Oliver: Vi kan länka den.
Jan: Vi kan länka den.
Premiepensionsgapet mellan män och kvinnor
Jan: Här har vi också ett gap mellan män och kvinnor, ett ganska stort som hänger ihop. Ungefär 130 000 i det här spannet på 400 000 till 900 000.
Oliver: I åldern, vad är det?
Jan: Vid 60. Fram till 50 är gapet inte så stort, men sedan växer det. Det är inte så konstigt varför gapet växer senare. I början har man ungefär samma lön, och eftersom det bara är 2,5 procent av differensen så är det inte så mycket. Men tar man många små differenser och ränta på ränta och avkastning på detta, då växer det till slut.
Detta är pensionsrätterna som man kan skriva över på sin partner. Men det är där jag menar: säg att man tar de där 70 procenten av föräldrapenning och VAB-dagar, och sedan skriver man över 7 000 per år eller 10 000 per år. Det är inte där slaget står om man ska kompensera. Ja, förlåt vad jag pratar. Ni får bara hoppa in.
Caroline: Vi hoppar in när vi känner att det är viktigt, ja.
Typfallets premiepension och Excel-filen
Jan: Om vi tittar på typfallet, den här modellen, så säger den 150 000 vid 35, 500 000 vid 45, 700 000 vid 55 och cirka en miljon vid 65.
Oliver: Ja, det är hyfsat snarlikt.
Jan: Det är hyfsat snarlikt.
Oliver: Med lönen då.
Jan: Ja, precis. Det är något högre, men det är också eftersom lönerna är högre i dag än vad de var på nittiotalet när premiepensionen började. Då blir beloppen högre. För några år sedan, som jag säger, kommer jag ihåg att vi hade något år då vår avsättning var 7 000 kronor till premiepensionen. Förra året vet jag att den var över 10 000. Då blir det inte så konstigt att beloppen blir högre, för de framtida avsättningarna för denna räknas fram till...
Oliver: 2047.
Jan: Det är mer än tjugo år fram.
Caroline: Det är inte avancerad matte detta. Att man måste räkna in...
Jan: Jag vet inte. Det är säkert någon som tycker att detta är jättekul.
Caroline: Jo, men förstår du vad jag menar med att man måste räkna in hur lönerna ökar?
Jan: Jo, men alla de antar det. Det är därför de har gjort alla de här antagandena, och så har de en Excel-fil. Man kan faktiskt ladda ner hela den Excel-filen.
Caroline: Och det har du gjort?
Jan: Det har jag gjort.
Caroline: Ja.
Jan: Men jag har inte ändrat i den, utan jag har bara redovisat.
Oliver: Vad kan man annars göra en fredagkväll?
Caroline: Men då är det din Excel-fil helt plötsligt, och du kan ändra saker i den.
Folk går i pension mellan 60 och 65
Jan: Precis, men det har jag inte gjort. Här har jag bara gjort en koll: hur ser det ut? Okej, typfallet och det faktiska följer varandra hyfsat. Sedan faller det av här för folk plockar ut, och jag upplever att folk hittills verkar ha gått i pension mellan 60 och 65. Vilket också är: medellivslängden ökar et cetera. Vi har haft en utveckling på boenden som har varit bra, så folk kanske har unnat sig. Det verkar vara få som går i pension vid riktåldern, kan vi säga. Så därför ser vi att faktiskt utfall bara diffar efter 60. Då tycker den att du ska jobba till riktåldern, och folk är så här: nä.
Uttagsålder, FIRE och de som maxar den allmänna pensionen
Caroline: Är premiepensionen det första som folk brukar plocka av?
Jan: Mm, det vet jag inte.
Caroline: Nej, för det har jag dålig koll på, vad man tar ut först.
Jan: Ja, men det finns också regler. Man har infört regler att man inte får plocka ut den allmänna pensionen förrän vid typ, nu hittar jag på, 61 eller något sådant, och tjänstepension vid 55. Men det pratar man också om att det ska höjas till 60, så att folk jobbar längre.
Caroline: Man håller sig vid liv längre också om man jobbar längre. Om man har ett jobb man gillar.
Jan: Det ska jag bara säga. Efter alla våra avsnitt om FIRE och liknande, vi ska till och med ta in Charlotte, en FIRE-forskare från Lunds universitet, en kulturhistoriker. Eller idéhistoriker? Jag vet inte. Men då har det kommit en protesttråd i forumet: "Okej, vi som inte planerar för FIRE eller ekonomisk frihet och faktiskt gillar vårt jobb."
Caroline: Jo, men jag håller med. Men det kan ändå vara roligt att veta vad hon har kommit fram till kring de som har gått FIRE.
Oliver: Vi får se, vi kanske kan göra något avsnitt om det. Vad kan man lära sig av FIRE om man ändå vill fortsätta jobba? Vad har de gjort rätt som man kan göra i sitt liv om man fortsätter jobba?
Jan: Exakt. Men där verkar det också vara så att för den allmänna pensionen: tar du inte ut den så växer den. Både för att den är längre och för att den räknas upp och liknande. Jag tror att snittpensionen som tas ut i Sverige är typ 24 000 i månaden. Men det finns tydligen 95 personer som har över 50 000 i månaden från den allmänna pensionen. Jag gissar att det är personer som aldrig har slutat jobba, först vid åttio plus, som bara har maxat den. Jag tyckte ändå att det var fint att Pensionsmyndigheten särredovisar de här 95 personerna av miljoner pensionärer.
Tjänstepensionen: datan som ingen har
Jan: Nu har vi pratat inkomst- och premiepension. Men det intressanta är att för tjänstepensionen, som är en ganska stor del, finns det ingen data. Vi höll på i flera månader i våras. Vi pratade med Pensionsmyndigheten, och de var så här: "Nej, vi har inte den datan." Pratade med SEB: "Nej, vi har inte den datan." Sedan pratade vi med Min pension. Vi tyckte: Min pension, ni borde ju ha den, man kan ju logga in. De var som: "Nej, vi har inte den datan. Den är inte sammanställd på åldersbasis så som ni vill ha den." Då var det: prata med Svensk Försäkring. Så pratade vi med Svensk Försäkring, och de var så här: "Nej, vi har inte datan." Där spekulerar jag dock i att de har data, men att de inte vill ge oss data.
Caroline: Men varför är det så svårt att få tag på detta?
Jan: Vi vet inte, men det är inte en myndighet som samlar in, utan du kan ha tjänstepension på Avanza, du har Alecta, du har det i traditionell förvaltning, du har det i fondförsäkring.
Caroline: Det kan vara lite utspritt.
Jan: Den är utspridd, den är i olika former och liknande.
Vem står bakom Min pension?
Caroline: Varför skulle Svensk Försäkring ha samlat ihop detta då?
Jan: För att tjänstepension är en försäkring i Sverige. Det räknas som en typ av försäkring. För att kunna erbjuda tjänstepension måste man vara ett försäkringsbolag, och tydligen är många bolag med i Svensk Försäkring. Och jag misstänker, återigen, gud vad mycket ni ställer frågor som gör att jag spekulerar, men jag spekulerar också i att det är Svensk Försäkring som står bakom minpension.se.
Oliver: Mm.
Caroline: Varför? Det låter jättespännande att du spekulerar. Att du misstänker att de står bakom Min pension. Det känns som en sådan här...
Jan: Va? Konspiration?
Caroline: Jag fick bara sådana vibbar. Det är förmodligen inte alls så dramatiskt på något enda sätt.
Oliver: Det är ändå bra att vi gör detta dramatiskt.
Caroline: Vad vet vi?
Jan: Svensk Försäkring står bakom Min pension.
Caroline: Så vi vet inte vem som står bakom Min pension. Jag trodde att Min pension bara kom från en myndighet.
Jan: Nej, men det är det inte.
Caroline: Nej, okej.
Jan: Så mycket är jag ganska säker på. De samlar ihop från en massa försäkringsbolag. Förr var det så att när du loggade in på minpension.se fick du inte med din Avanza-pension till exempel, för då var inte de uppkopplade.
Caroline: Och nu när man loggar in där så har man de här olika delarna.
Jan: Ja, de flesta har all sin pension där.
Caroline: Och då ligger tjänstepensionen där. Så någon, ja, du förstår det.
Lysas skattning: så räknade de fram tjänstepensionen
Jan: Vi har till och med försökt studsa det på kontakter i branschen: "Okej, de verkar inte vilja ge datan till oss, men du jobbar på ett försäkringsbolag. Kan du testa att få ut data?" Jag vet inte om vi ställde den frågan för nära, för de fick också nej. Så till slut beklagade jag mig. Jag var uppe på Lysas kontor och beklagade mig för Patrik och för dem i kafferummet. Lysa är ett försäkringsbolag som är med i Svensk Försäkring. Mats Jarl och hans team på Lysa var så här: "Men detta borde man ju kunna räkna ut."
Så satt de en förmiddag, han och hans team, och spånade: "Borde man inte kunna göra en uppskattning på detta? Vi vet ju hur stort tjänstepensionsbeloppet är. Vi vet hur många svenskar som är i varje ålder." Det var också helt sjukt. De kom fram till: "Det är bara typ mellan 100 000 och kanske 200 000 åttioettor i Sverige."
Oliver: Okej.
Caroline: Det är inte så många.
Jan: Nej, det var min reaktion också. "Nej, men det låter ju för lite, det måste finnas fler." Sedan var jag så här: nej, men vi är tio miljoner människor. Om det finns 100 000 i varje årskull så blir det ganska många årskullar.
Caroline: Ja, sant.
Jan: På tio år har du en miljon människor, om du har 100 000 i varje. Då är det typ tio miljoner. Så det var också så här: ja, nej, det är otroligt.
Caroline: Jag trodde att det var fler.
Oliver: Som styrde Sverige liksom.
Jan: Nej, men förstår ni hur man tänker? Man tänker att det är skitmånga. Det är bara gymnasiet i orten där man gick, och så tänker man på alla andra städer. Men det är inte så himla många. Då fattar man också att när folk gör värnplikten, vi utbildar 10 000, så är det tio procent av alla i en årskull. Förlåt, det var ett sidospår. Men det var i alla fall en sådan diskussion jag hade med Mats. Vi hade en inspelning med Mats också, men jag har lyckats supa bort den. Så jag vill säga tack till dem.
Lysas medianskattning per ålder
Jan: Detta är en uppskattning som vi har fått hjälp med från Lysa och Mats Jarl och hans team, så shout out till dem. En rimlig uppskattning kring medianen i Sverige är att man vid 35 års ålder har ungefär 215 000 i tjänstepension. Vid 45 års ålder ungefär 600 000, vid 55 ungefär en miljon, och vid 62 eller något sådant toppar det på lite över en miljon. Vilket också förvånar mig, för det är faktiskt inte supermycket.
Sanity check: tjänstepension jämfört med premiepension
Jan: Vi gjorde en liten sanity check. Om avsättningen var typ fyra procent, som den har varit historiskt i kollektivavtal, och premiepensionen har varit 2,5, så borde de här ligga ungefär nära varandra. Särskilt eftersom premiepensionen ofta har placerats i aktier, i AP7 om man inte har gjort något val. Och tjänstepensionen, där har många traditionell förvaltning, som vi har sagt är ganska tryggt. Du får en garanti på utvecklingen, men då får du en lägre utveckling. Så trots att avsättningarna till tjänstepensionen kanske har varit högre, så har avkastningen varit lägre. Vår spekulation var att det inte är orimligt att de ligger ganska nära varandra.
Det säger man också: när man pratar med Pensionsmyndigheten säger de att inkomstpensionen ska stå för ungefär halva pensionen, tjänstepensionen för ungefär 30 procent och premiepensionen för ungefär 20 eller 25 procent. Så om man tar typfallet, som vi sedan kan titta på, så är tanken att när man går i pension ska man ha ungefär, förlåt, sex miljoner-ish. All in all, fem, sex miljoner. Det är ungefär två och en halv, tre från inkomstpensionen, en till en och en halv från premiepensionen, en till en och en halv från tjänstepensionen. Jag vet inte om ni tänker att detta är mycket eller lite?
Caroline: Jag tänker inte så mycket. Vad sa vi nu om typexemplet?
Oliver: Jag har ingen bra uppfattning om det här, får jag erkänna. Men du sa i alla fall att sanity checken stämde när man jämförde mot premiepension och vad som är rimligt.
Jan: Ja. Jag ska säga att jag blev lite förvånad. Jag tyckte att detta var relativt, inom citationstecken, låga summor. Jag trodde att det skulle vara mycket mer. Sedan kan jag också vara färgad av att vi har jobbat med höginkomsttagare. Vi har pratat så mycket om löneväxling. Jag har en graf på löneväxling också. Vi hade hela FIRE-avsnittet med Johan som var så här: "Jag gick i pension vid 55 tack vare min tjänstepension." Monica har också pratat om tjänstepension. Där har de oftast flera miljoner.
Hur många löneväxlar egentligen?
Jan: Men då insåg jag: hur många löneväxlar? Om ni skulle gissa, i Sverige?
Caroline: Säkert inte så många.
Oliver: I Sverige?
Jan: I Sverige.
Oliver: Okej, vi ska se. Ska jag prova att räkna lite? Man är topp tio procent om man tjänar över 61 000. Och som vi säger, du vill ha en lön efter löneväxling på över 56 typ.
Jan: Han är smart.
Oliver: Så om vi säger att det är tio procent. Jag förmodar att det är en stor andel av dem som löneväxlar. Kanske sju, åtta procent av dem löneväxlar i alla fall, skulle jag säga.
Caroline: Hur många blir det då?
Jan: Totalt? Jag har den grafen som svarar på exakt det sedan. Men totalt av svenskarna är det typ två procent som löneväxlar. Alltså 98 av 100 svenskar löneväxlar inte.
Oliver: Då var jag ändå fel.
Jan: Nej, du var jättenära. Du tänkte helt rätt. Tio procent av befolkningen har möjlighet att löneväxla. Sedan är det inte alla de. Men det du hade fel var när du sa att av de tio personer som har möjlighet att löneväxla, så löneväxlar sju. Nej, det är färre. Så jag tror att många som lyssnar på detta och tittar på sin egen tjänstepension förmodligen kommer att bli förvånade över att de ligger högre. Vi har haft folk i forumet med många miljoner i tjänstepension. Det hänger också ihop med att efter den där gränsen sätter många kollektivavtal av 30 procent av lönen i tjänstepension för att kompensera. Sedan har du löneväxling ovanpå det.
I alla fall, om vi tittar på snitt i stället för median. Om medianen vid 35 års ålder var 215 så är snittet 272. Om medianen var 578 vid 45 så är snittet en miljon vid 45. Om medianen var 981 vid 55 så är det 1,3 vid 55, och medianen en miljon vid 62 så var snittet 1,3. Så återigen högre. Här bör vi se en större spännvidd eftersom det inte finns något tak på samma sätt som med inkomstpensionen. Men det är ändå inte en så dramatisk skillnad som vi hade med ISK: 90 000 i median, 500 000 i snitt, alltså en faktor fem. Här har vi tio till tjugo procent mer, inte särskilt mycket mer. Det är ganska jämnt i pension.
Typfallets tjänstepension och hela pensionen
Jan: Tittar vi på tjänstepension för typfallet, så är det 250 000 vid 35. Har vi inte haft den redan? Nej.
Oliver: Nej, inte typfallet för tjänstepensionen.
Jan: Nej, men då tar vi typfallet. Typfallet vid tjänstepension är 250 000 vid 35, 850 000 vid 45, 1,2 vid 55, 1,6 vid 65. Där har vi den där: 1,5 när du går i pension, 1,5 i premiepensionen, 1,5 i tjänstepensionen, typ tre i inkomstpensionen.
Oliver: Precis, för en 82:a då.
Jan: För en 82:a som går i pension 2047 och som lever ett snittliv. Tråkigt snittliv enligt Caroline. Här ser vi Lysas skattning av tjänstepension versus typfallet. Här upplever vi att typfallet ligger över den skattade medianen. Så här kan man också säga att vi förmodligen har haft lägre avsättningar och lite lägre avkastning. Här räknar man med högre belopp framgent. Återigen ligger de inte långt ifrån varandra på det sättet.
Om vi tittar på typfallet och hela pensionen, så har vi slagit ihop alla tre delarna. Vid 30 år ska man ligga totalt, alltså inkomstpension, tjänstepension och premiepension, på typ 600 000. Vid 43, 2,6. Vid 55, 4,2. Och vid 68 ungefär sex miljoner. Så målet när man är i 45-årsåldern är ungefär, ja, sex miljoner totalt vid pension. Då är det så som systemet är tänkt att fungera. Det intressanta här är att detta var något som Pensionsmyndigheten gjorde i en rapport 2016, men sedan har de inte gjort det sedan dess. Så om det är någon på Pensionsmyndigheten som lyssnar, så får ni gärna göra den här tabellen.
Räkna i månadslöner i stället för kronor
Jan: Någonting som jag tycker egentligen är mer intressant är att räkna i månadslöner. Av en händelse, när jag körde alla de här siffrorna i Claude, så skrev den, när vi ska titta på communityns siffror också: "Communityn, mycket mer pengar men inte mer pension." Jag var så här: what? Vad menar du? Hur kan det vara mer pengar men inte mer pension? Då satt jag med den en stund, "förklara för mig som om jag är fem år gammal". Så var det: ja, communityn har mycket högre pension i kronor, men om man räknar om det till deras månadslön så är det typ samma.
Caroline: Okej. För utgifterna är...
Jan: Nej, inte utgifterna, utan avsättningarna. Det intressanta blir, eftersom mycket av detta styrs av din månadsinkomst, att det inte är så konstigt att du har mycket mer pengar. Men eftersom månadsinkomsten också är högre, så blir kvoten jämförbar om du delar på månadsinkomsten. Hur ligger du till i förhållande till månadsinkomsten? Detta kom från att Pensionsmyndigheten var så här: "Skit i att jämföra med belopp, jämför med antal månadslöner." Det blir en rättvisare jämförelse.
Skit i att jämföra med belopp, jämför med antal månadslöner. Det blir en rättvisare jämförelse.
35, 73, 106 och 150 månadslöner
Jan: Då är tanken att vid 35 års ålder ska du ha sparat ihop 35 månadslöner. Vid 45 års ålder 73 månadslöner. Vid 55 år 106 månadslöner. Vid 65 ungefär 150 månadslöner. 150 månadslöner utan avkastning et cetera, då är det lite mer än tio år.
Caroline: Mm. Känns lite lite.
Jan: Tretton år. Vad blir det, tolv gånger tolv är 144. Så det är ungefär tolv och ett halvt år, vilket är ganska intressant: 69 plus tolv är 81. Ganska nära den där 83, 84.
Oliver: Men då driver vi tesen att de här pengarna räcker längre för familjen för att man har lägre utgifter.
Jan: Sedan ska man också komma ihåg att detta är innan skatt. Där kommer skatt, men det är skatt på lönen man har i dag också. Och det finns en politisk vilja att det inte ska vara högre skatt på pension än på månadslön.
Oliver: Nej, men jag tänkte bara förtydliga. Om jag fattade rätt så blir detta rättvist för då jämför du mot dig själv, så att säga. Oavsett om du har 30 i lön eller 55, så kan du jämföra hur många månadslöner du har sparat ihop. Du sätter ditt pensionskapital i förhållande till din månadslön.
Jan: Exakt.
Oliver: Och då kan du jämföra.
Jämför mot dig själv, som årsutgifter i FIRE
Jan: Då kan jag jämföra med andra utan att bara säga: "Jag har dubbelt så mycket belopp." För vad spelar det för roll om du har dubbelt så mycket belopp om det är hälften av din lön? Jag ska se om vi inte kan lägga ut en sådan här tabell med alla åldrar, så att du kan se: vid din ålder borde du ha så här många månadslöner, och ha det uppdelat. Typfallet visar hur många månadslöner tjänstepension du borde ha, hur många månadslöner som borde komma från inkomstpensionen, hur mycket från din premiepension. Då kan man jämföra både belopp och månadslöner. Det tyckte jag var ett ganska nimt sätt att illustrera det.
Lite ungefär som när vi pratar med FIRE-människor: illustrera dina utgifter genom att räkna i årsutgifter i stället för att säga "vi har utgifter på 180 000" eller "vi har utgifter på en miljon". Räkna om det till årsutgifter.
Oliver: Ja, men exakt. Någon som gör fat FIRE och har tjugo miljoner är kanske mindre förberedd egentligen än någon som bara har två miljoner men lever jätte-lean FIRE.
Jan: Exakt så. Det tyckte jag var ganska spännande.
Åtta tips: öka lönen, jobba ett år extra, tjänstepensionen
Jan: Jag tänker också passa på, innan vi hoppar till communityns siffror, att titta på lite pensionstips. Vi har drivit under flera år att det egentligen finns åtta tips, det man behöver ha koll på för sin pension. Det första är att öka lönen. Vid 56 087 kronor går gränsen för att du får max avsättning till inkomstpension och premiepension. Återigen, som vi har pratat om i många avsnitt: det är inte möjligt för alla et cetera.
Oliver: Ja, det kanske inte är det viktigaste. Full förståelse.
Jan: Ja, men man behöver fatta att livstidsinkomsten har jättestor betydelse, för det är den som ligger till grund. Sedan att jobba ett år extra. Jag tänker visa det här med grafer också. Hur mycket spelar det roll att jobba ett år extra versus ett år mindre? Det är mycket viktigare än att spara mer själv. Sedan tjänstepensionen, det har vi sett. Har du inte tjänstepension så kommer du att tappa en jättestor del av din framtida pension. Vi brukar säga: byt från traditionell försäkring till fondförsäkring, så att du får en högre avkastning.
Oliver: Ja, där tror jag att vi behöver ha någon guide. Det är många som frågar om det.
Jan: Ja, precis. Hur man gör det. Jag ska vara helt ärlig, jag vet inte. Jag har inte en sådan själv.
Oliver: Nej, precis. Det är därför vi inte har gjort det. Vi får se vad vi kan göra, någon generell guide. Det beror så mycket på vilken aktör du har.
Jan: Vilken valcentral och vilket avtal man har.
Caroline: Du har inte det själv?
Fondförsäkring, låga avgifter och rådgivare vid 55 och 65
Jan: Nej, för alla tre har vår tjänstepension på Avanza. Så vi har en fondförsäkring direkt. Men är man ITP eller något sådant så får man hälften i traditionell försäkring. Syftet är i alla fall att man ska ha så mycket risk som möjligt så länge man är yngre än 55, så att man har en bra avkastning. Sedan brukar vi prata om det här: billigt. Jag kommer att visa någon graf på det också. Spara rätt: billigt, passivt, globalt. Ha förvalet AP7 SÅFA. Och sedan, som du gjorde matten där: löneväxla bara när lönen efter löneväxling är över 56 000. Vi brukar också säga: träffa en rådgivare vid 55, alltså tio år innan du går i pension, och sedan vid 65, alltså året innan. Eller 69. Tio år innan och året innan ska du träffa en rådgivare.
Pensionsmyndighetens tumregler: ett år senare ger sex procent mer
Jan: Det är så roligt också. Pensionsmyndigheten har jättemycket data, och de har en rapport som heter "Tumregler för pensionen". Är man nördig så är det den första rapporten man ska läsa. Där visar de just det här med när man går i pension. Det är det som spelar näst mest roll efter livstidsinkomsten. Många av de här tipsen jag gick igenom är inte våra tips, det är Pensionsmyndighetens tips.
Då säger de: om du går ett år senare så höjer du hela din pension med sex procent. På samma sätt, går du ett år tidigare så sänker du den med sex procent i snitt. Sedan får man se beroende på ens egen situation. Om du väntar två år, då är det typ 13 procent mer, eller till och med 20 procent mer i pension om du väntar tre år. Anledningen är både att antalet år pensionen behöver räcka blir färre, och att ränta-på-ränta-effekten alltid är som störst i slutet, för att beloppet är som störst i slutet. På samma sätt, går du tre år tidigare, vid 65 i stället för 68, då har du 20 procent lägre pension. Det är här man kan se sådana rapporter: "Nisse har 20 000 mindre i pension för att han gick tidigare." Då har de räknat på det sättet.
Går du i pension ett år senare höjer du hela din pension med sex procent. Väntar du tre år är det 20 procent mer.
Därför avråder Pensionsmyndigheten från eget pensionssparande
Jan: I och med att man höjer hela pensionen med 20 procent, det är därför Pensionsmyndigheten också avråder från ett eget pensionssparande. Summan du behöver spara från 25 års ålder för att motsvara de här 20 procenten är så hög att det är orimligt att spara 3 000 eller 4 000 kronor i månaden från 30 och framåt, i förhållande till att jobba ett, två, tre år.
Caroline: Ja, men det är en mycket bra poäng.
Oliver: Jag tycker att det är en bra poäng. Man kanske kan deltidsjobba. Det är det här med att skapa sitt eget rika liv. Det finns spakar att dra i.
Jan: Ja, och sedan är det naturligtvis så att alla inte kan jobba, kroppen orkar inte. Sedan har vi extremfallen med Monica och Johan och andra: "Nej, men det är så mycket i min tjänstepension att jag gick när jag var 55. Jag hade kunnat ta dubbelt så hög pension, men varför?"
Avgifter över 40 år
Jan: Avgifter spelar roll. Jag vet inte hur många avsnitt vi har tagit upp detta i, men Pensionsmyndigheten säger också: hög avgift, mindre avkastning till dig. Och de räknar över 40 år. Det är roligt, för de har verkligen 40 års perspektiv. Med tre procent i årlig avgift, nu tror jag inte att det finns några sådana fonder, men det fanns förr i pensionssystemet, då försvinner 70 procent av kapitalet. Jämfört med till exempel 0,5 procent, då är det bara 18 procent.
Oliver: För ett engångsbelopp då?
Jan: Ja, precis. Och vid månadssparande minskar det. Låga avgifter i pensionssystemet: det brukar man säga inte ska kosta mer än 0,2 procent. Jag tror att det är Pensionsmyndighetens egen beräkning eller rekommendation. Så bara för att förtydliga: ett engångsbelopp med en procents avgift i 40 år tappar 33 procent, och med tre procent i avgift är mer än två tredjedelar borta. Så avgift spelar roll.
Förvalet slår egna fondval
Jan: Detta är nästan mina favoritgrafer. Detta visar att förvalet, AP7 SÅFA, som är en bred, billig, global indexfond, spara rätt: billigt, passivt, långsiktigt, globalt. För dem som gick in 1995 i premiepensionssystemet och sedan har gjort egna fondval, så har de i snitt haft 8,4 procent, medan de som inte har gjort ett skit har haft i snitt 10,6 procent i avkastning per år.
Vi ser också spridningen för de som har eget fondval. Där finns vissa som har noll, som har gjort av med alla sina pengar tack vare sina egna fondval. Det är de här i kanten. Sedan har du de som har fått jättemycket högre avkastning också. Du har den här slumpmässigheten. Men som grupp har de haft en betydligt sämre avkastning än de som inte har gjort någonting.
Tittar vi på inträde alla övriga år, så är det samma sak där. De som har gjort egna fondval har mycket större spridning, men snittavkastningen har varit 9,3 procent. För de som inte har gjort någonting har den varit 10,8. Vi ser också att det är en mycket större andel, de blå, det är de som är kvar i förvalet. De är mycket jämnare, och ett mycket högre antal individer har bättre avkastning än de som har gjort egna fondval. Bland de som har gjort egna fondval finns det några som har fått jättebra avkastning, men också ganska många som har fått jättedålig avkastning, och som grupp har de gått sämre än gruppen som inte har gjort någonting.
De som har gjort egna fondval har i snitt haft 8,4 procent. De som inte har gjort ett skit har haft 10,6 procent per år.
Traditionell försäkring, eget val och AP7 SÅFA för pensionärer
Jan: Tittar man på förvalet, så har Pensionsmyndigheten också kollat för de som har gått i pension. Hur har det varit med AP7 SÅFA jämfört med andra? Samma sak här. Traditionell försäkring har haft lägst avkastning, 6,4 procent i snitt per år sedan 1995. De som har gjort eget fondval 7,4, och de som har haft AP7 SÅFA 7,9. Det är detta som vi alltid tjatar om: över tid är det extremt svårt att med egna fondval slå något passivt, billigt och långsiktigt.
Oliver: Men bara så jag förstår: traditionell försäkring, den kan man ha i tjänstepension. Kan du välja ett sådant format i premiepensionen också?
Jan: Jag vågar inte svära på det, men jag tror kanske att man kan göra det.
Pappas pension och Jans egna äventyr
Oliver: Jag kan kort säga att min pappa är ett sådant exempel. När han jämför med sin sambo nu. Han är född 69. Han har skiftat och hållit på. Och han hade mycket lägre, trots att han har haft en mycket högre livslön, så att säga. Så det kan kosta rätt många hundra tusen.
Jan: Ja, det har kostat mig också jättemycket. Jag höll på där.
Caroline: Både ditt och mitt.
Jan: Ja, förlåt.
Caroline: Sedan, när du har gjort ändringar i min pension, eller försökt, så har jag faktiskt inte gillat det. Men du håller på för att du är intresserad av det.
Jan: Jag höll på för att jag tyckte att jag var bättre.
Caroline: Ja, okej, det är coolt.
Oliver: Ja, det tyckte min pappa också, men det gick inte vägen, så att säga.
Jan: Fram till typ 2008 tror jag att vi hade förvalet. Sedan hade jag en period, 2008 till, jag vet inte, 2014, 2015, då jag tyckte att jag var bättre. Jag tror att någonstans 2015 började vi ha AP7, men då hade vi AP7 räntefond också, AP7 aktiefond. Nu när jag loggar in står det: "Ditt senaste fondval var 2018." Sedan har jag inte gjort någonting på tio år.
Krypto i tjänstepensionen och guld 2008
Oliver: Anekdotiskt då: Mårten Andersson, jag vet inte om du vet vem det är, komiker. Han var med i en podd ett tag om krypto. Han var superfantast. Han berättade att han hade krypto, egenföretagare, hela tjänstepensionen. Allt skulle vara krypto. Jag vet inte ens om man kan ha krypto i tjänstepensionen, men allt han kunde var krypto.
Caroline: Man blir lite svimmig när man hör detta.
Oliver: Barnens sparande, företaget. Och det gick riktigt åt skogen. Han investerade i några kryptovalutor som gick till noll, som Luna. Så man ska alltid vara väldigt försiktig, hur mycket man än tror på något. Pension är en sådan sak som jag tycker är bra just för att det finns vissa egenföretagare som kanske inte värdesätter det. Men det finns något viktigt i att skilja på pengarna från bolagets pengar. Du vet aldrig vad som kan hända om du blir stämd, whatever. Det är bra att skydda pengarna och inte sätta allt i krypto.
Caroline: Speciellt när man blir gammal.
Oliver: Ja, eller guld. Det var väl Patrik på Lysa.
Jan: Ja, precis. Han erkände att en stor del landade i guld 2008, på pensionen han hade i Storbritannien.
Caroline: Sant, ja.
Fondtorget: borde valet begränsas?
Jan: Nej, men vi har alla varit där. Man får ha lite empati med sig själv med det där. Men nu vet man om det. Och det är väl en kontroversiell åsikt: det är mycket diskussion om det här med fondtorget, att man ska förbjuda ett antal fonder. Jag ska erkänna att jag hade varit så här: du får ha typ en räntefond och AP7 SÅFA. Jag hade inte protesterat. Men jag vet också att det är viktigt med valmöjlighet för dem som vill. Jag brukar säga att så länge det inte drabbar någon annan så ska man få göra vad man vill.
Oliver: Man har smalnat av utbudet tydligt de senaste åren, vet jag i alla fall. Det är väldigt prestigefyllt för de fondbolag som kommer in där.
Jan: Att de är med i premiepensionen, då är de utvalda. Men sedan är de ofta utvalda på storlek, för att de har orkat ta sig in. Men det är en annan historia.
Inträdesår, antal byten och prickgrafen
Jan: Samma poäng kan man se här: inträdesår, när började du komma in i premiepensionen? Så jämför de hur det har gått för dem som har gjort egna val och de som har varit passiva. Här ser vi att det för varje inträdesår har varit bättre att vara kvar i förvalet. Avkastningen har varit bättre. Detta är sådant som Pensionsmyndigheten rapporterar, eftersom det ändå är en så pass stor del av pensionerna för det svenska folket. Detta säger också till dem som inte har gjort någonting i sin pension: grattis, då har du förvalet. Det är därför det heter förvalet. Och det är AP7.
Sedan är det också roligt: de kallar det bara "förvalet" i alla rapporter. De skriver inte AP7 SÅFA, för då blir det reklam för någon annan. De balanserar verkligen "de som är kvar i förvalet" i stället för "de som har AP7 SÅFA". Sedan har de massa statistik. Hur mycket avkastning har de gjort som gör tio byten? Hur mycket avkastning har de som gör noll byten eller två byten, et cetera?
Caroline: Hur ser det ut där egentligen?
Jan: De som inte gör några byten har både högre snitt, högre median och mindre spann. Detta är klassiska låddiagram. Någon på Pensionsmyndigheten gillar grafer, för det är till och med så att lådans bredd visar hur många de är. Höjden visar bästa avkastning, lägsta, ja du vet.
Caroline: Men de har väl ett verktyg till det?
Jan: Ja, Excel är fantastiskt. Men det är inte ofta man ser låddiagram med så många dimensioner. I alla fall, jag var bara tvungen.
Oliver: Man kan fråga sig hur många som läser de här rapporterna.
Jan: Jag.
Oliver: Ja, jag vet, och det är mycket uppskattat. Men de är väldigt duktiga.
Prickgrafen: nästan alla är på plus
Jan: Ja, absolut. Sedan är detta också en rätt rolig graf, för den visar att i princip alla som har premiepensionssparat är på plus. Den raka linjen visar inbetalda pengar. Ligger du ovanför det svarta strecket, då är du på plus. Och det här strecket visar det maximala som har betalats in. Då ser vi att de blå prickarna är de som inte har gjort något val, och de röda är eget fondval. Generellt sett har de som inte har gjort något val mer pengar. Här, förlåt till dig som bara lyssnar, är en ganska stor bit mest rött. Det är de som har haft mer inbetalda premier men ändå lägre totalsumma än de som har mindre inbetald premie. Förstår du?
Caroline: Ja, jag känner att jag behöver titta på det här ordentligt. Nu sitter jag en bit ifrån det här. Jag är inte alltid mästare på att läsa av grafer.
Jan: Nej, skitsamma.
Caroline: Och du bara: "den lilla biten här, jävla blå". Det här ser ut som en flock fåglar.
Jan: Okej, vi skippar det. Nej, men vi behöver inte skippa den, men jag tycker att det är spännande. Det är prickgrafen. Vi kan kalla detta för prickgrafen. Sedan går vi vidare.
Utbildning, löneväxling och gränsen vid 56 000
Jan: Man kan konstatera också: högre utbildning ger högre lön, som ger högre pension. Inget konstigt. Forskarutbildade, sådana som du som har doktorerat, har väsentligt mycket högre lön än andra. Och pension.
Caroline: Ja, det är glädjande. Det betyder att de har forskat och sedan gått in i företagslivet och inte stannat inom akademin.
Jan: Ja, men också: AI tyckte att rubriken skulle vara "Utbildning ger högre pension, men inte så mycket". De som gått gymnasiet har i snitt 26 100 i pension. De som har universitet har 29 000. Så det är tio, femton procents skillnad. Inte supermycket.
Här har vi denna som du spekulerade kring: att det bara är två av hundra som löneväxlar. I Sverige finns det sex miljoner människor som har lönegrundande inkomst. Av dessa är det en miljon som har över 56 000. Och av den här miljonen som har över 56, alltså har möjlighet att löneväxla, är det bara typ 100 000 till 150 000 människor som löneväxlar. Ungefär 13 procent av de över taket gör det. Vad ska man dra för slutsats? 85 procent av de som skulle kunna löneväxla gör inte det. Då ska man också veta att de som löneväxlar växlar 3 000 kronor i median och 4 000 kronor i snitt. Man kan diskutera huruvida det är mycket eller lite. Men har man en avsikt att gå i pension tidigare, så har vi konstaterat att löneväxling är en bra strategi.
Oliver: Mm, och det finns avsnitt och artiklar om det.
Jan: Ja, precis. Bra.
Communityn: 30 procent högre inkomstpension
Jan: Om vi ska titta lite på communityn. Vi har gjort en undersökning precis som i de förra avsnitten och fått in typ 4 000 svar. Vi har tittat på inkomstpension, premiepension och tjänstepension. Detta är självrapporterat, så ta detta med en nypa salt. Men om vi jämför medianen i communityn med mediansvensken, så har communityn ungefär 30 procent högre inkomstpension. Den mittersta personen i communityn ligger högre än 75 procent av den svenska befolkningen. Det är den slutsatsen vi kan dra.
Oliver: I linje med de övriga avsnitt vi har gjort kring det här också. Communityn ligger högt.
Jan: Ja, precis. Jag tror att om snittlönen i Sverige var 42 så var snittlönen i communityn 58. Då är det inte så konstigt att communityn ligger högt. Om vi till exempel tittar vid 45 så ligger svensken på 1,3, 1,4. Communityn ligger kanske på 1,8, 2. Vid 62 års ålder ligger mediansvensken på 2,8 och communityn på 3,7-ish. Tittar vi på snitt så är det ännu högre. Till exempel är Sverigesnittet vid 62 2,5, medan communityns snitt vid 62 är 3,6. Ungefär 43 procents skillnad. Så communityn ligger återigen väldigt högt. Lyssnar du på detta, så grattis. Och som alltid skriver folk: "Jag tyckte att jag hade bra siffror ända tills jag jämförde mig med communityn, och så fick man en ödmjukhetsklapp." Caroline, du bara tittar snett på mig här.
Caroline: Det är alltid det där att man blir nedstämd när man ser att någon tjänar mer än en själv. Man kan ha det som en...
Jan: Inspiration.
Caroline: Inspiration. Jag säger alltid det.
Jan: Ja, det är bra. Det är bra att du håller den flaggan.
Communityns premiepension och tjänstepension
Jan: Tittar vi på premiepensionen, så ligger communityn vid 60 års ålder typ 60, 68 procent högre. Här tror jag också att det är en kombination av höga inbetalningar och att man har den där globala fonden. Jag tror att väldigt många i communityn ligger på AP7 SÅFA. Om vi tar 45 års ålder, som är snittet i communityn, så ligger mediansvensken på typ 460-ish, medan communityn ligger på typ 750. Där kan jag säga att jag ligger på typ 500, så jag ligger också efter communityn, på grund av mina äventyr i allt från BlackRock Gold och massa annat.
Oliver: Åh, exotiskt.
Jan: Det är mycket där.
Oliver: Men coolt.
Caroline: Inte så coolt när man förlorar pengar på det.
Oliver: Men man blir bjuden på coola fester och så.
Jan: Ja, det blev inte ens det. Tittar vi på snittet, så är snittet på premiepension vid 45 års ålder typ 400 000 och något, medan communityn ligger på 600. Generellt: om vi sa innan att det var ganska få som ligger över en miljon i Sverigesnittet, så skulle jag säga att det är ganska många i communityn som ligger över en miljon, i alla fall från 55 års ålder. Det här är också extremt åldersberoende så klart, eftersom pengarna till premiepensionen sätts av på din lön.
Communityns tjänstepension: 2,8 gånger snittet
Jan: Tittar vi på tjänstepensionen så blir det också intressant. Om premiepensionen vid 62 års ålder var plus 65 och typ plus 43 procent, alltså 1,4 till 1,6 gånger, så är snittet på tjänstepension nästan 2,8 gånger mer. Varför detta drar ifrån är just för att tjänstepensionen inte är kapad. Här kan man löneväxla, man kan sätta av mer. Så det är inte så konstigt att den stora differensen i communityn hamnar på tjänstepensionssidan. Vid 52 års ålder, om typfallet och skattningen ligger på typ 1,2, så ligger communityn på nästan över tre miljoner för en 52-åring. Tjänstepensionen har ett högt snitt.
Sedan har vi bara, inom citationstecken, 3 813 svar, men den planar ut vid 60. Upplevelsen är väl att många i communityn inte jobbar till riktåldern, utan går i pension eller slutar jobba tidigare.
Oliver: Och det är väl delvis en effekt av det du sa: har man väldigt höga inkomster så är det väldigt hög avsättning på den överskjutande delen av lönen. Kan vara upp till 30 procent.
Jan: Exakt. Särskilt om man har chefsjobb, om det är vd, om det är internationella bolag, så blir avsättningarna jättehöga till tjänstepension. Det är där kompensationen kommer, så att säga.
Mer pengar, men inte fler månadslöner
Jan: Men det intressanta var just det här. Här är grafen där AI tyckte: "Mer pengar, men inte mer pension." Här jämförde den alla tre pensionerna med typfallet. Då såg vi att det är typ 1,5 gånger mer. Om vi siktade på sex miljoner i typfallet när man går i pension vid 65, så ligger communityn över åtta. Tittar vi på den översta 25 procenten i communityn, då pratar vi typ elva miljoner. Då ser du att det är en jättestor skillnad i belopp. Men räknar vi om det i månadslöner så är det typ samma.
Skillnaden vid 42 års ålder är till exempel 1,5 gånger mer pengar, men bara 1,05 gånger fler månadslöner. Om typfallet siktar på typ 140 eller 150 månadslöner vid 62 års ålder, så har communityn 155 månadslöner. Det skiljer inte jättemycket i månadslöner i förhållande till vad det skiljer i belopp. Intressant.
Communityn har 1,5 gånger mer pengar i pension än typfallet, men bara 1,05 gånger fler månadslöner.
Jan: Precis som vi gjorde för ISK och för lönen, där man kunde fylla i och jämföra själv, så gör vi det här. Detta är anonymt, så vi samlar inte in data. När vi har samlat in data har det varit tydligt: här bidrar du med din data, det är anonymt. När vi har räknaren på hemsidan så samlar den inte in datan, utan där jämför du bara. Så där kan du gå in på minpension.se, mata in vad du har i tjänstepension, premiepension, inkomstpension, hur gammal du är, man eller kvinna. Så får du den här jämförelsen mot communityn, mot typfallet et cetera. Då kan man få en sådan check och så köpa en flaska champagne.
Njutningsberedskap och nyhetsbrevet
Jan: Jag och Moa spelar in ett avsnitt, jag vet inte om det släpps innan eller efter, där vi pratar om njutningsberedskap. Har du hört det, Caroline?
Caroline: Nej, jag har inte hört det.
Jan: Hon har tydligen någon släkting som heter Hanne, och Hanne har varit anti det där att vi alltid är så här: "Du vet, det kan gå åt helvete. Man ska ha buffert, man ska ha krisberedskap." Så var hon så här: "Varför har vi inte njutningsberedskap?" Alltså beredskap för att det faktiskt kan bli bättre, eller att man kan förbättra en situation. Hon reser tydligen mycket med SJ, och då har hon i sin väska en liten flaska champagne. "I dag är tåget en halvtimme sent", och då hör man Hanne: pop. Då firar hon att tåget är sent, i stället för att vara arg.
Caroline: Men jag känner att jag inte fattar detta riktigt.
Oliver: Nej, men man ska alltid vara redo att njuta. Vi planerar alltid för att det kommer att gå åt helvete. Men tänk om...
Caroline: Ja, men om det då går åt helvete, ska man ändå?
Jan: Ja, då kan man fira och förbättra situationen.
Caroline: Det är helt mot min intuition.
Jan: Exakt. Vilket kanske är poängen. Jag vet inte.
Caroline: Det kanske är poängen, ja.
Nyhetsbrevet och del fem om boendet
Jan: Gillar man detta så får man gärna också anmäla sig till vårt nyhetsbrev. Vi är typ 70 000 människor som får ut det. Vi skickar kanske en gång i månaden, ibland varannan månad. Vi försöker hålla det till olika teman. Vi har haft ett pensionstema-nyhetsbrev. Vi kommer förmodligen att ha ett kring barn, kring olika sådana teman. Här är till exempel allt om pension. Så kan man spara det. Min tanke är i alla fall att man ska spara de här nyhetsbreven, så att man kan läsa dem, klicka vidare, och sedan när man tänker "nu vill jag ta tag i min pension": titta här.
Caroline: De är lite tidlösa.
Jan: Mycket. Och sedan naturligtvis puffa för de tidigare avsnitten, om man inte har lyssnat på dem. Vad tjänar svensken? Vad sparar svensken? Hur rik är svensken?
Caroline: Och vad har svensken i pension, nu.
Jan: Ja, det var dagens. Sedan får vi se om det kommer en del fem som är svenskens boende. Vi har samlat in lite data.
Caroline: Det är spännande, det tror jag kommer att bli ett poppis avsnitt. Boendet är en stor fråga.
Jan: Jag vet inte. Jag har inte så mycket att säga kring det, det finns inte så många rapporter på det. Så det kanske blir ett kort avsnitt. Vi får se. Bra.
Vad tar vi med oss?
Jan: Caroline, vad tog du med dig från dagens avsnitt?
Caroline: Jag vet aldrig riktigt vad jag tar med mig förrän en stund efteråt. Nej, jag får passa på den. Oliver, har du något att säga?
Oliver: Har jag något att säga? Jag har inte så bra uppfattning om de här siffrorna. Jag får själv gå in och kolla hur det ser ut för egen del efteråt. Men min upplevelse är i alla fall att Min pension är en väldigt bra hemsida. Det brukar jag alltid tipsa alla om, det går väldigt snabbt och enkelt att få en överblick där.
Jan: Och nu är den uppdaterad. Det händer inte så ofta. Tänk att man kan bli glad över att Min pension är uppdaterad.
Oliver: Ja, det här med efterlevandeskydd tror jag är uppskattat, för det är en väldigt vanlig fråga.
Jan: Ja, och det höjde faktiskt med nästan fem procent när jag tittade på min egen.
Caroline: Om du valde bort det.
Jan: Ja, om man väljer bort det. Och det är ganska mycket. Det var ett par tusen.
Oliver: Sedan tänkte jag på att jag har haft någon släkting som jag hjälpte och kollade på pensionen med. Han ville gå i pension. Så var han så här: "Ja, jag ligger under", för vi jämförde med åldern. Då var jag så här: "Jo, men du jobbade ju inte här och här, för då höll du på med den här fastigheten." Man får sätta lite perspektiv. Du kan inte jämföra dig med en snittperson om du inte har levt ett snittliv. Så var snäll mot dig själv och väg in hela din ekonomi.
Du kan inte jämföra dig med en snittperson om du inte har levt ett snittliv. Var snäll mot dig själv och väg in hela din ekonomi.
Boendet och ISK:t räknas inte in
Jan: Ja. Det är bra också, det skulle vi kanske ha tagit upp som en egen slide. Det kan också vara så att man till exempel har amorterat på ett boende. Vi har i vår närhet folk som nu säljer sitt boende och friställer jättemycket kapital som de kan använda för sin pension. Detta är bara det obligatoriska sparandet, om vi ska vara krassa. Det du får på köpet utan att göra någonting, om du är på en kollektivavtalad arbetsplats. Jag tycker att det är ganska nice, jämfört med till exempel USA, där du måste sköta allt detta själv. Detta får alla svenskar som jobbar på en kollektivavtalsansluten arbetsplats. Jag vill inte säga att det är en bonus, men detta är en del av den svenska välfärden.
Gapet fram till pensionen och oberoende rådgivning
Jan: Sedan har vi inte räknat in ISK:t eller boendet. För många, som vi hade i avsnittet med Johan: vill man sluta jobba tidigare så kan du titta på allt det sparande du har innan också. Ibland går vi i den amerikanska FIRE-fällan. "Om jag ska gå i FIRE, då måste jag försörja mig hela vägen tills jag dör." Så är det inte. Många, till exempel Johan och Monica och andra: du behöver bara försörja dig själv tills din pension kickar in. Och för många som har jobbat, jag kan vara krass om jag tittar på min egen pension: från 68 ser det jättebra ut. Då kommer jag till och med att ha mer pension än vad jag har lön. Men då handlar det om att ta sig över gapet från 46 till 68, eller när man nu väljer.
Där är Min pension också superbra. Du väljer "jag vill sluta jobba vid 55", och så kan du leka. De har en hel rapport, Min pension: hur använder folk Min pension? Hur många har gjort en plan? Hur ser planerna ut som folk gör? Så sjukt bra, Oliver, att du kastar ljus på det där.
Gratisrådgivning via HR och brevet till FI
Oliver: Jag tänker också på att vi har pratat med en kille som jobbar med att utbilda HR-avdelningar kring pension. Bara kort, det där med varför man ska undvika gratisrådgivningen, som du sa: ofta har du en HR-avdelning som bara är så här: "Vi vill ha en pensionslösning, bara lös det."
Jan: Det som är enkelt för oss att administrera är inte nödvändigtvis bra för dig som pensionssparar, utan vi vill effektivisera vårt jobb.
Caroline: Detta har jag hört innan, jag känner igen detta.
Oliver: Så man är lite utlämnad där, på det sättet. Då får du ta eget ansvar. Vårt forum är fantastiskt för det till exempel. Kolla på andra avsnitt. Man är lite ensam i det avseendet.
Jan: Precis. Vi har ett avsnitt med Monica kring uttag. Monica gör inte individuell rådgivning längre. Jag vet att hon har kurser i pension som vi också kan länka till, som är bra och väldigt uppskattade. Men vi jobbar på att försöka hitta någon i Sverige som kan göra de här pensionsrådgivningarna oberoende. Vi vet att Mattias har skickat in papper till FI för att höra från FI. Detta borde finnas.
Caroline: Mattias?
Jan: En som jag gjorde min hemvärns-GU-F med. Vi satt där en kväll...
Caroline: Så skulle vi veta vem detta var?
Jan: Nej, men jag vill inte säga efternamn.
Caroline: Nej, men du kan bara säga "någon jag..."
Jan: Men shoutout till Mattias. Vi satt och putsade våra kängor och så kom vi in på pension, och de andra tyckte att vi var hemskt tråkiga. Men vi hade jättekul. Det har resulterat i brev till FI efteråt. Så to be continued, helt enkelt. Så tänker jag egentligen till dig som har lyssnat och tittat: stort tack och på återseende.
Vanliga frågor
Hittar du inte din fråga ovan? Se alla frågor här, eller ställ den i forumet.
Communityns kommentarer
Var först med att skriva en kommentar, en fundering eller en fråga i forumet. Vi ses där! 🙂
Relaterade sidor och annat kul
Jämför din pension med andra i din ålder
Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026. .
Uttag av pension: så gör du rätt
Monica Sjödin om varför uttagsordningen är fel fråga och varför planen bör ligga klar tio år före första kronan.
Stöd RikaTillsammans
RikaTillsammans finns tack vare dig – vi ägs inte av någon bank, tar inte emot presstöd, säljer inte rådgivning och vill inte förvalta dina pengar. Det gör oss fria, men också helt beroende av dig och vår community.
Om du gillar det vi gör får du gärna supporta oss – genom att bli månadssupporter, swisha ett valfritt belopp eller bjuda oss på en digital kaffe.
Som tack får du tillgång till extramaterial, bonusavsnitt, verktyg och inbjudningar. Tillsammans blir vi både klokare och rikare. Läs mer.
Tack för att du hejar på oss!
Från 49 kr/månad
Eller stöd oss via...
Swish (123 463 53 22) BuyMeACoffeeTillsammans blir vi både klokare och rikare dag för dag. Tack på förhand!
Senaste nytt på RikaTillsammans
Hur stor pension har svensken 2026?
Vi dyker ner i snitt-svenskens inkomstpension, tjänstepension och premiepension och jämför med Pensionsmyndighetens typfall så att du kan ge dig själv en klapp på axeln.
Jämför din pension med andra i din ålder
Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026. .
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.