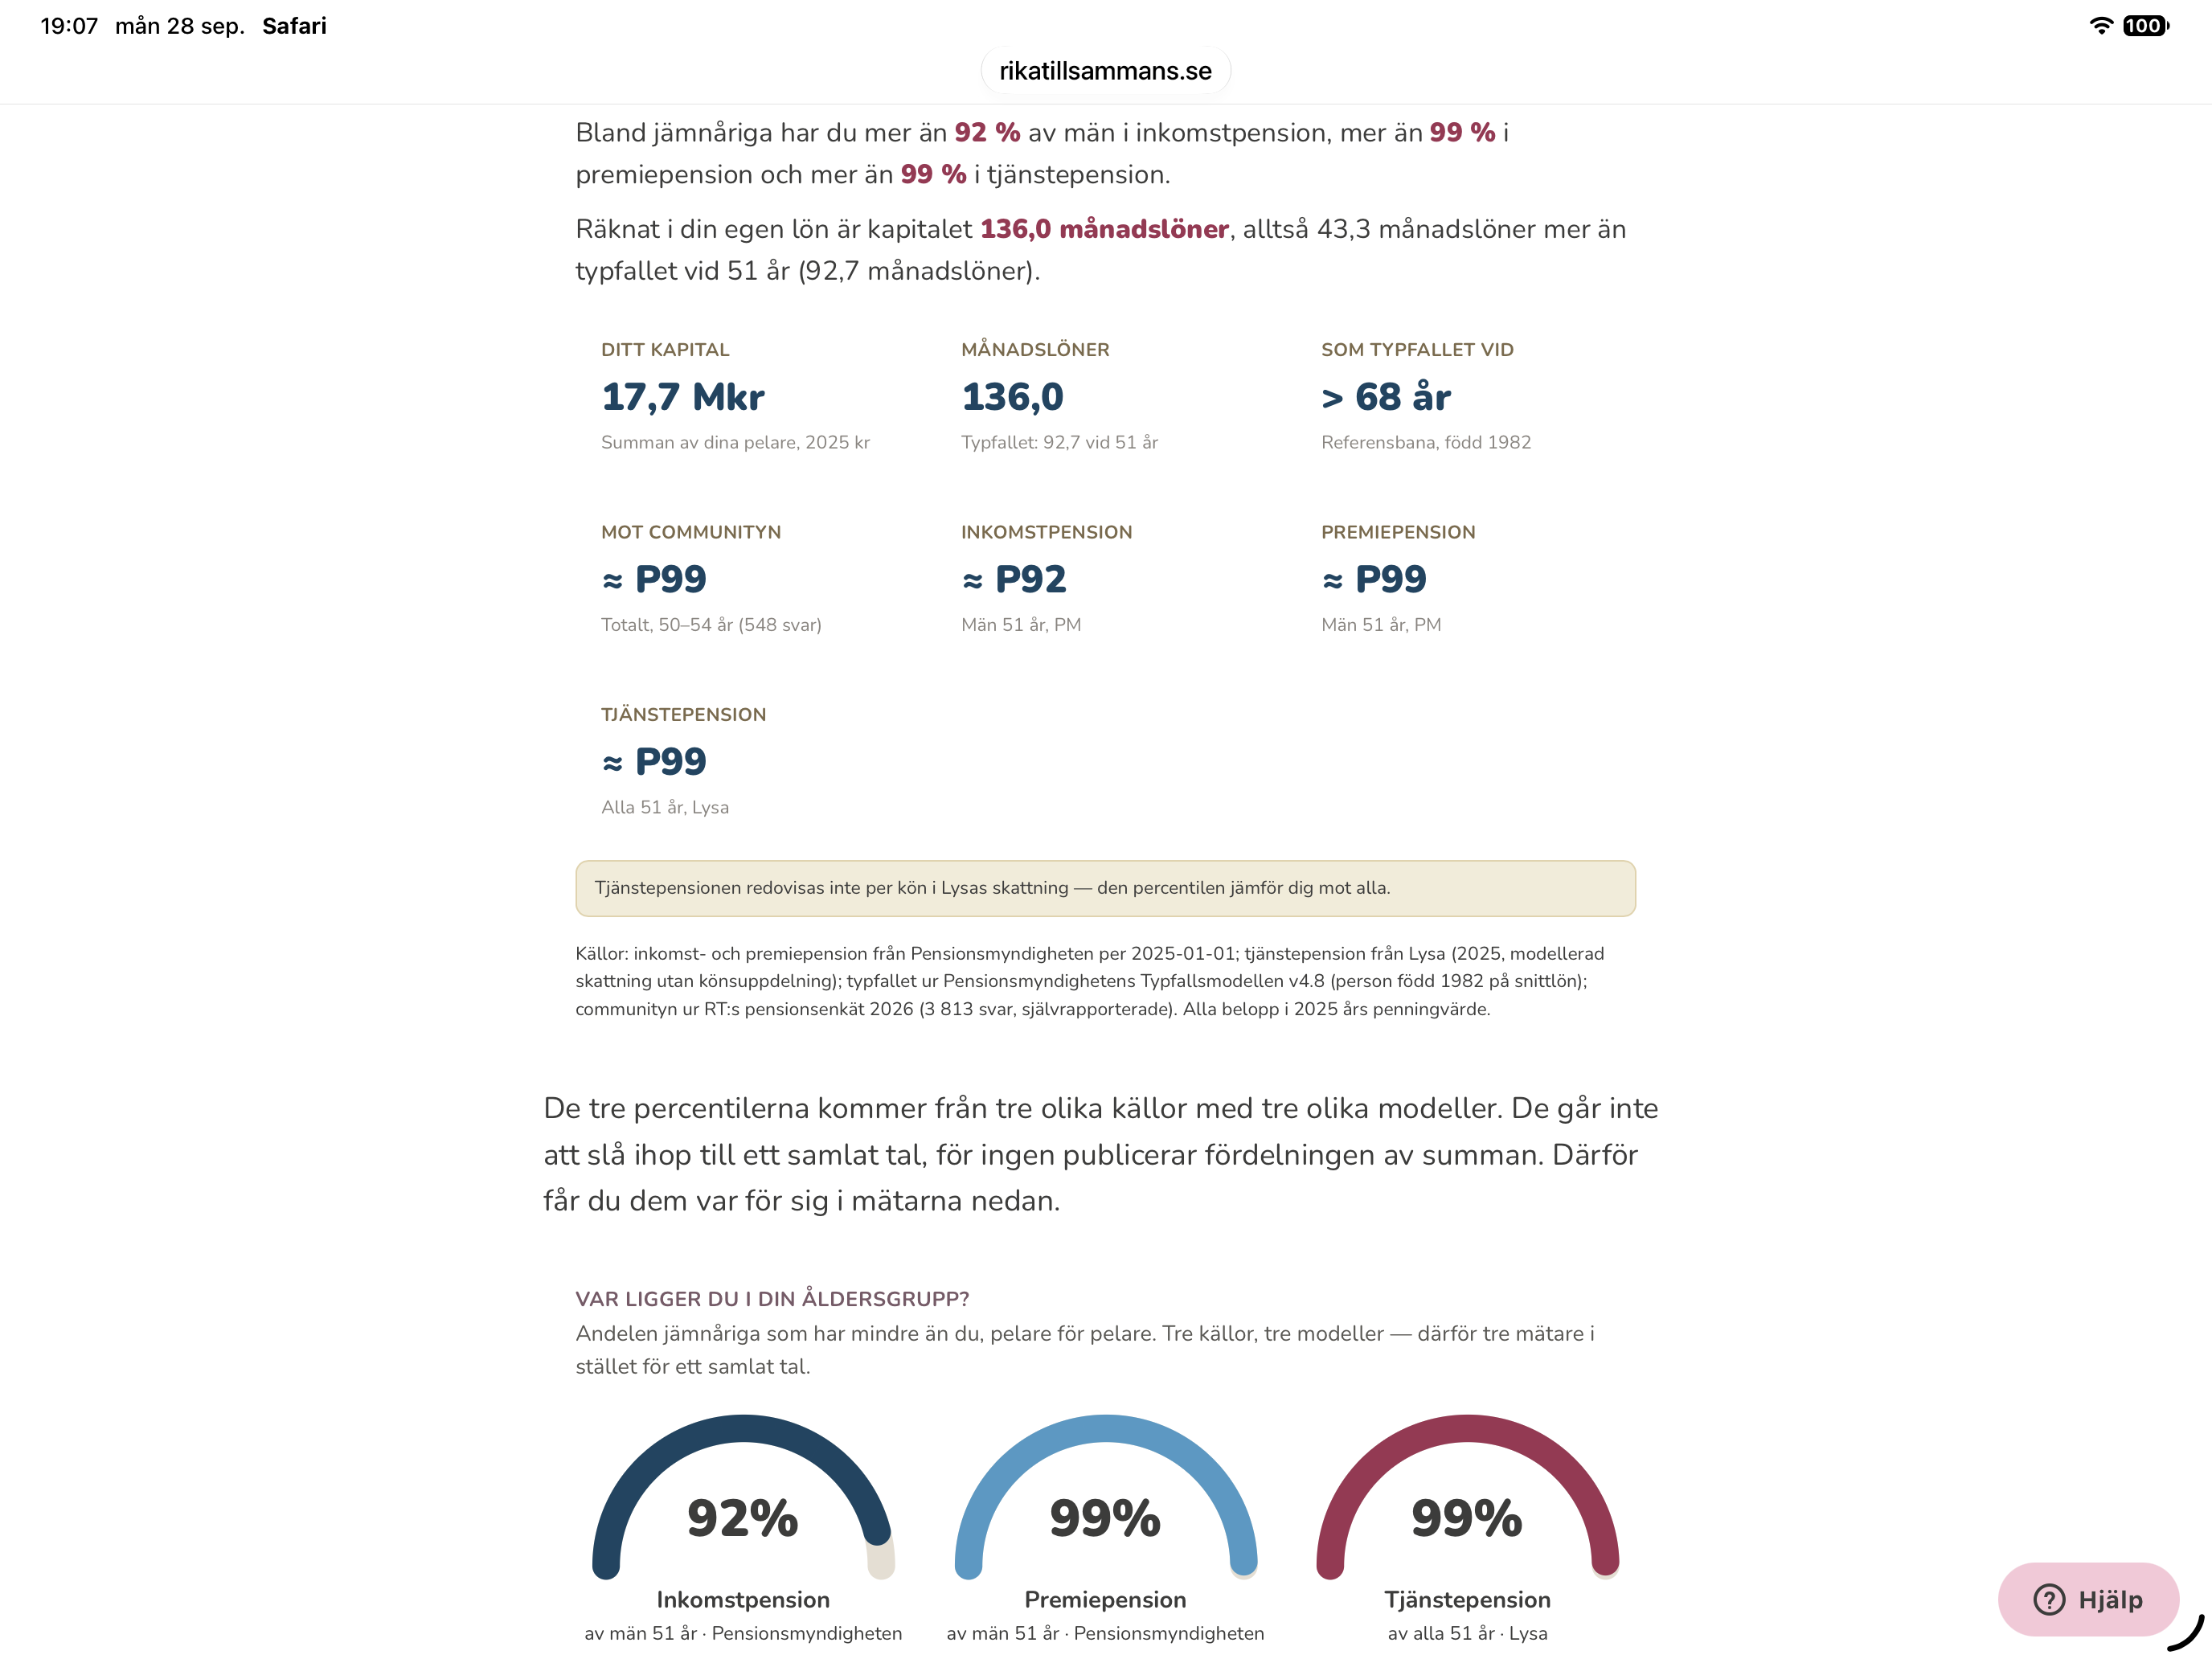
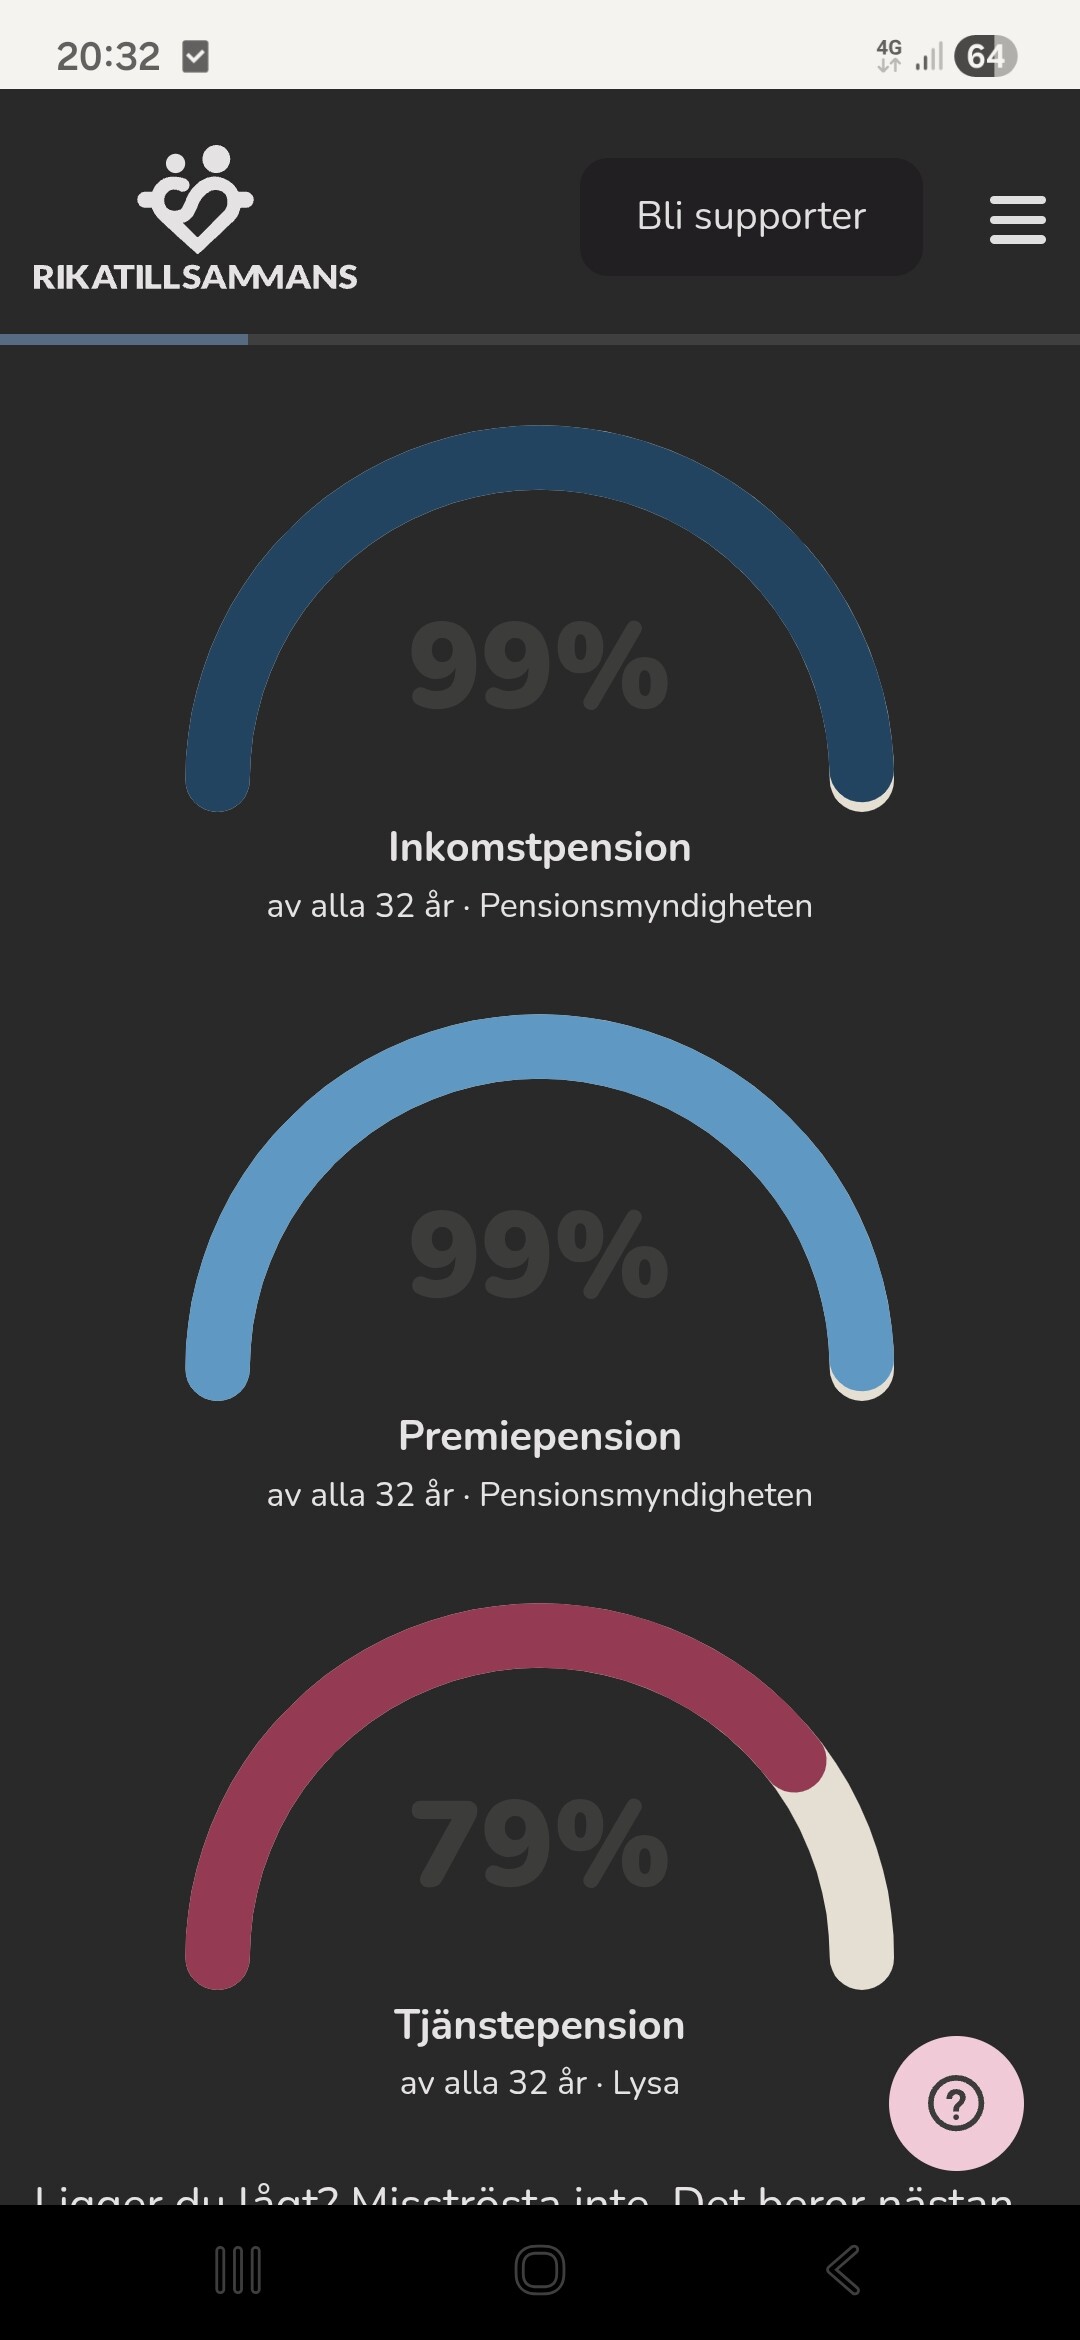
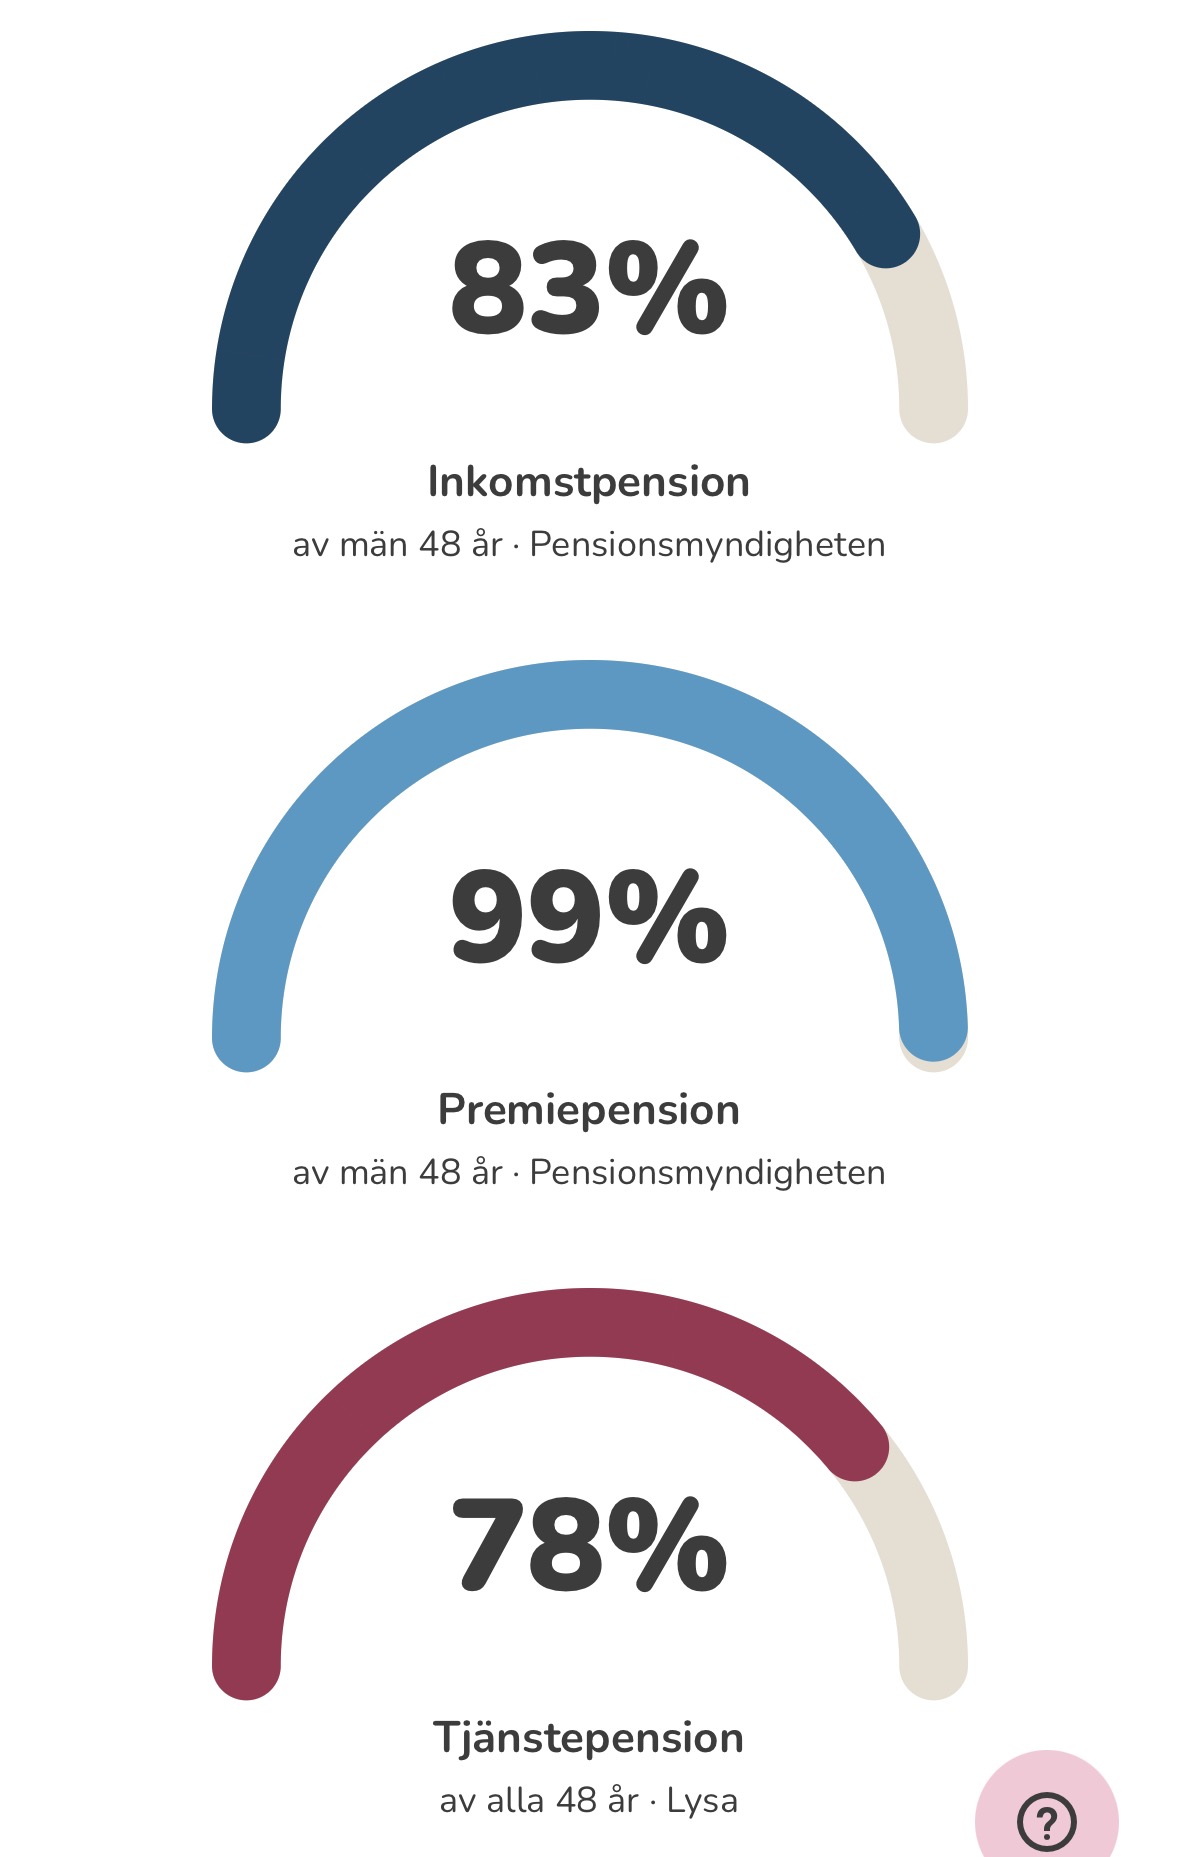
Tanken är att morgondagens avsnitt ska handla om svenskens pension och likt avsnittet om lön har @janbolmeson gjort en kalkylator på datan med syfte att:
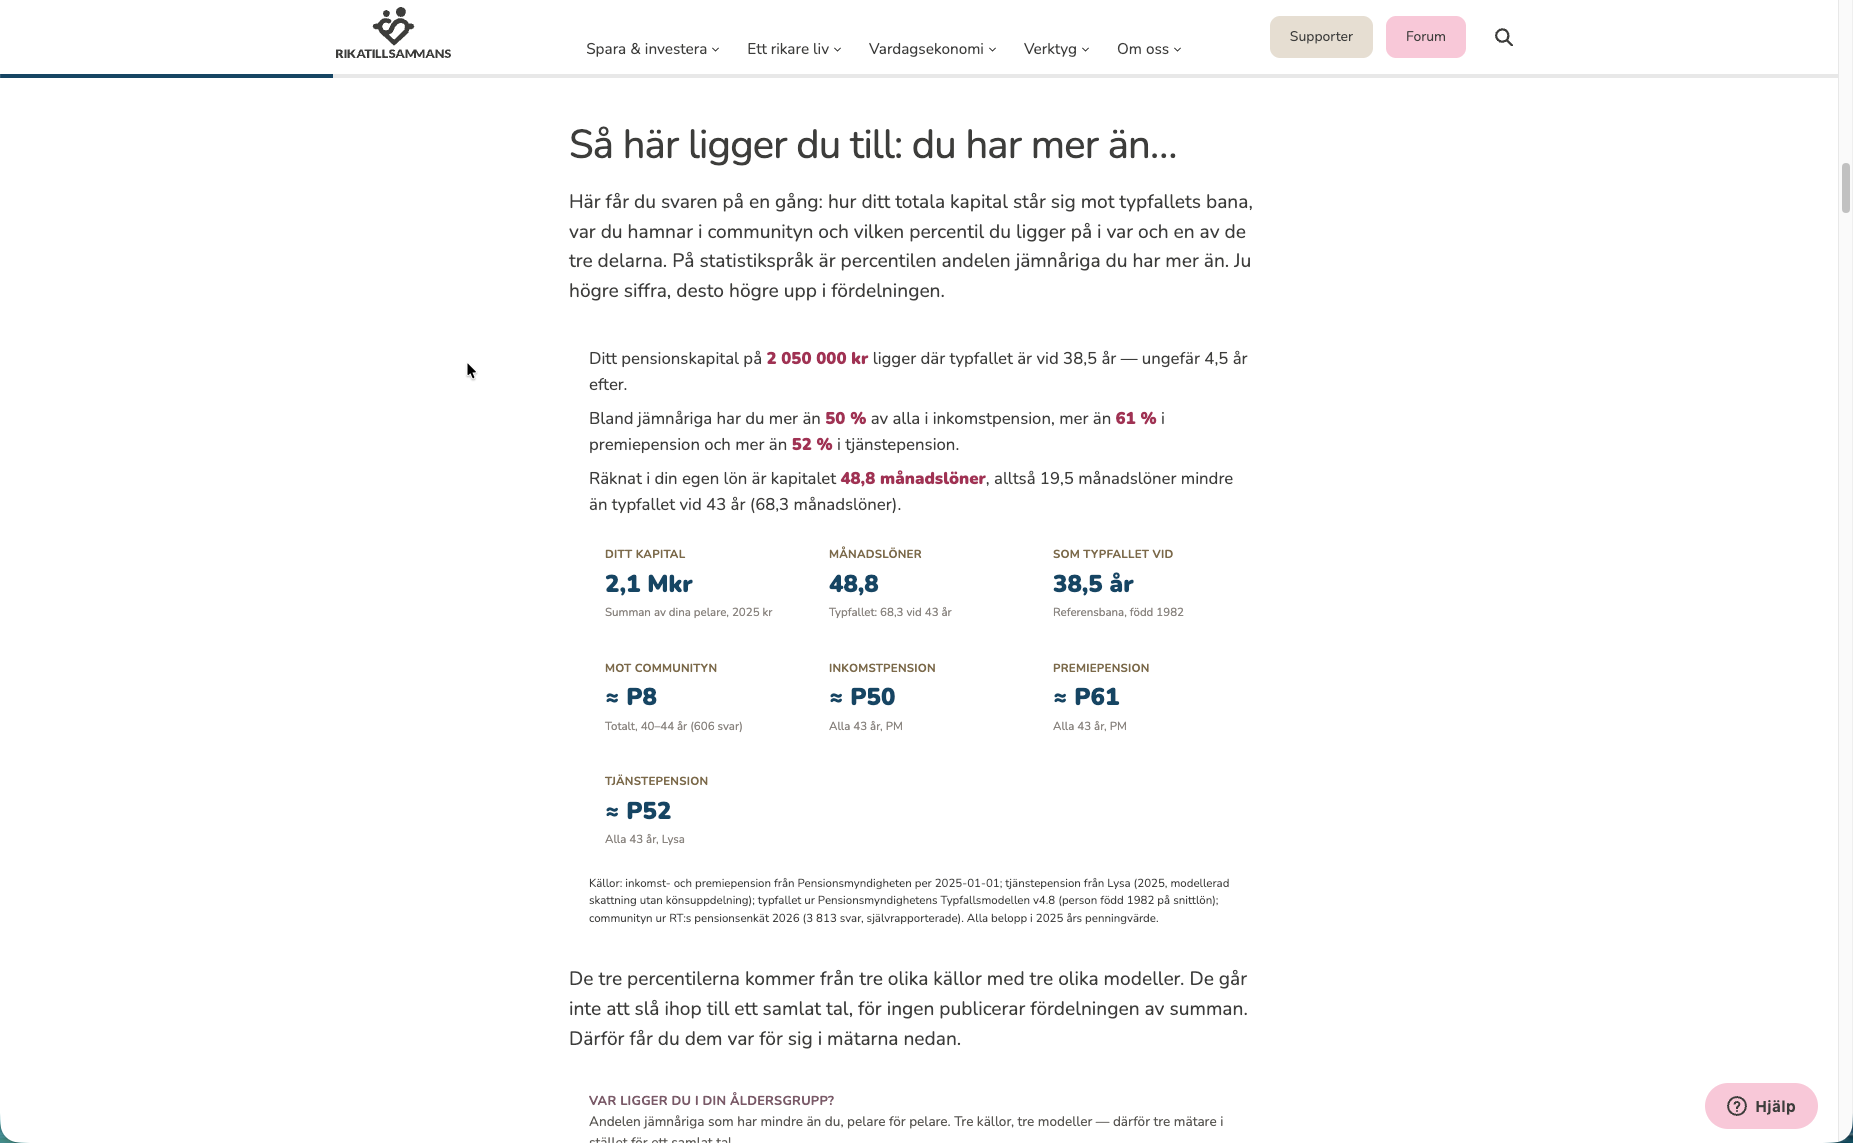
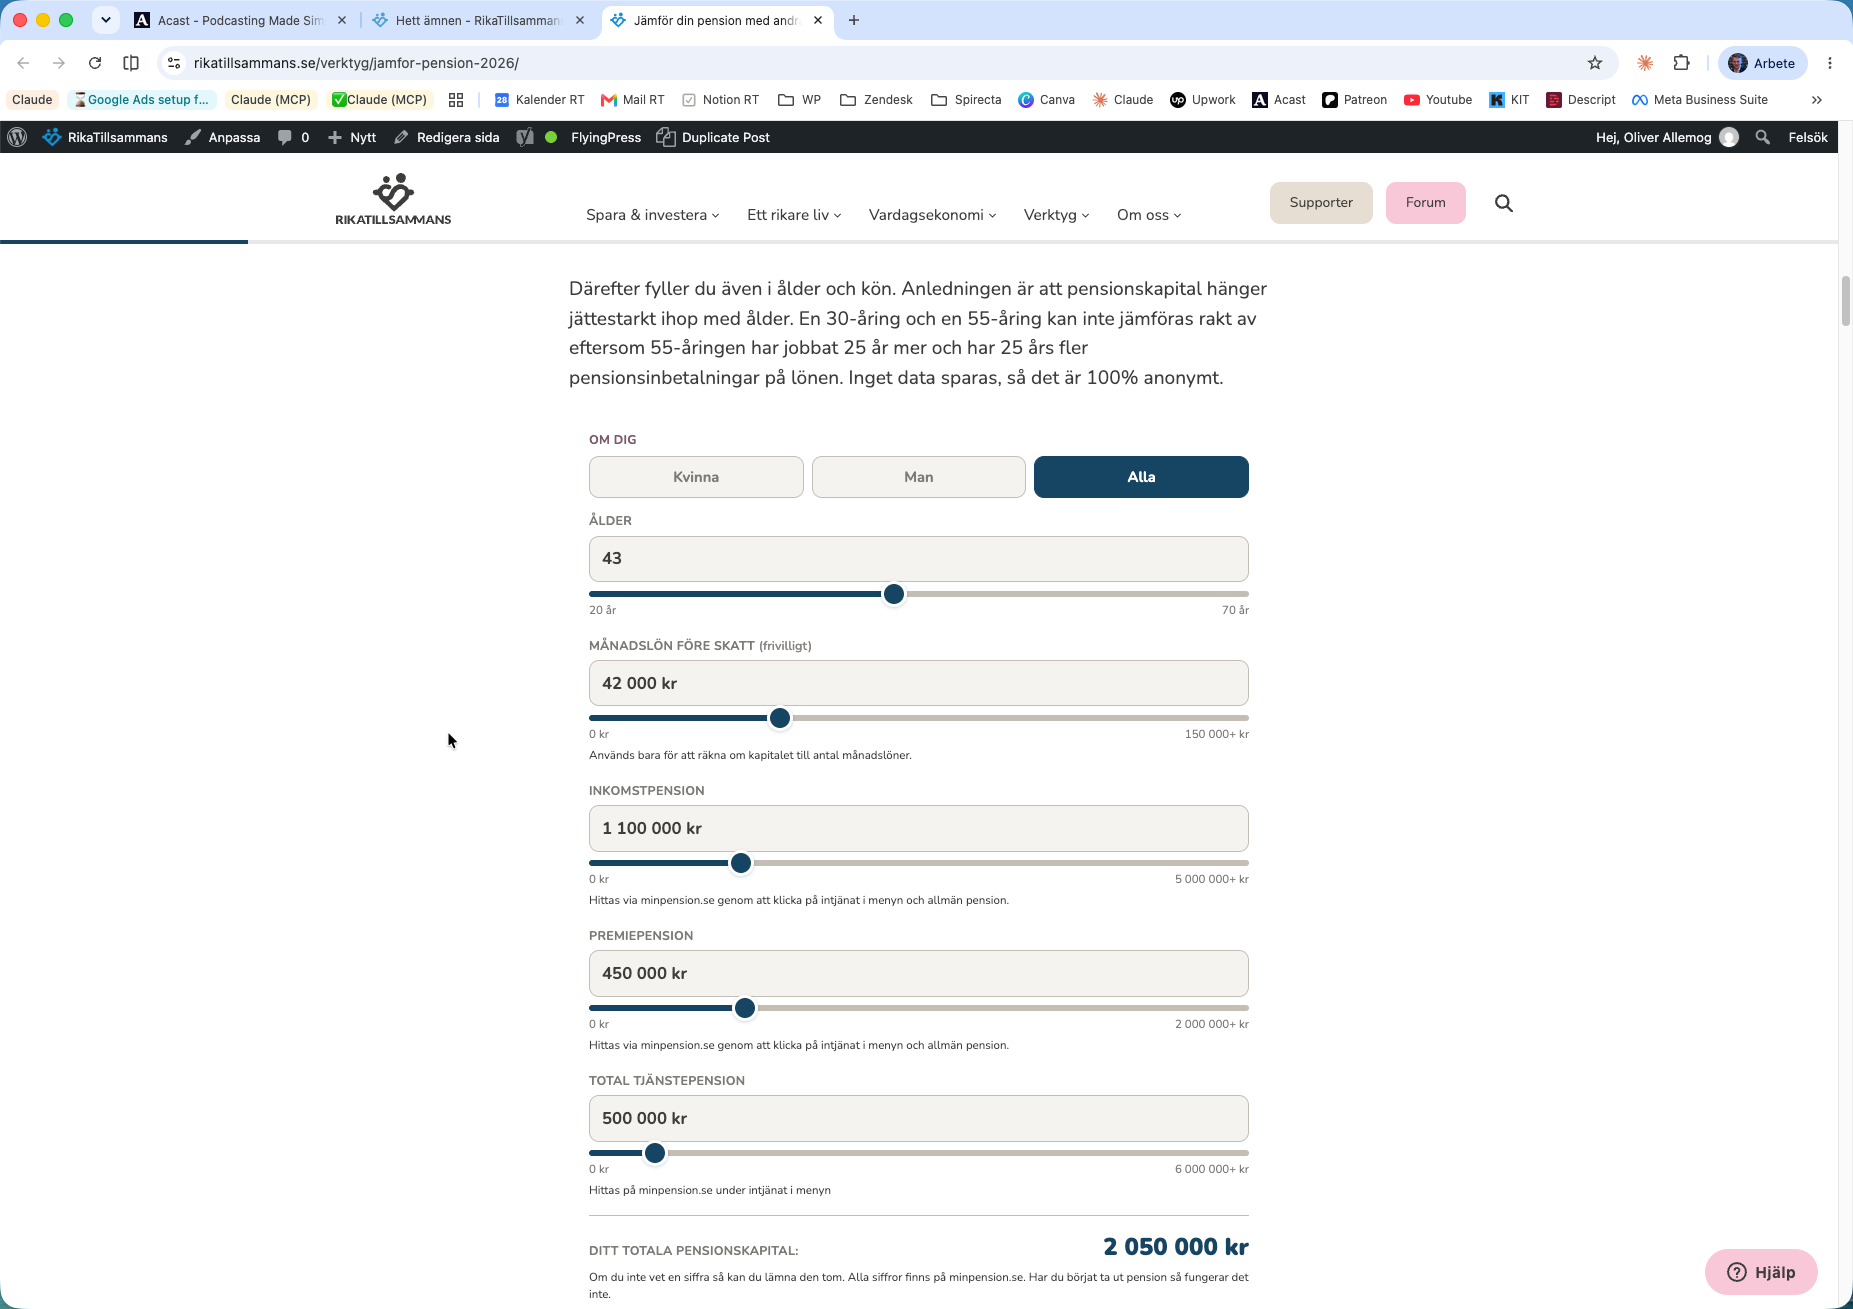
Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026.
Ge gärna din input och klokheter på verktyget innan det släpps till alla:
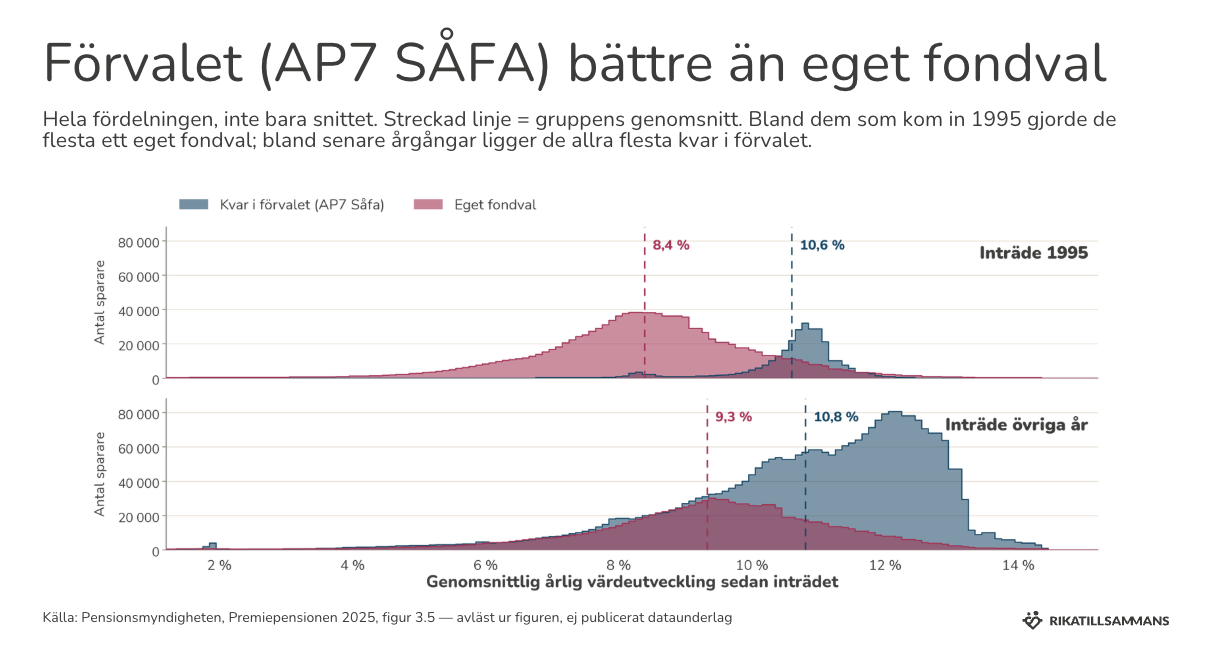
Tycker också att P99 på PPM inte kan stämma. Man 55 år med 1 272 000 i PPM med 10.4% snittavkastning. En kollega på 37 år som har legat i AP7 hela tiden har en snittavkastning på 13.4% så en snittavkastning på 10.4% är ju “dåligt”.
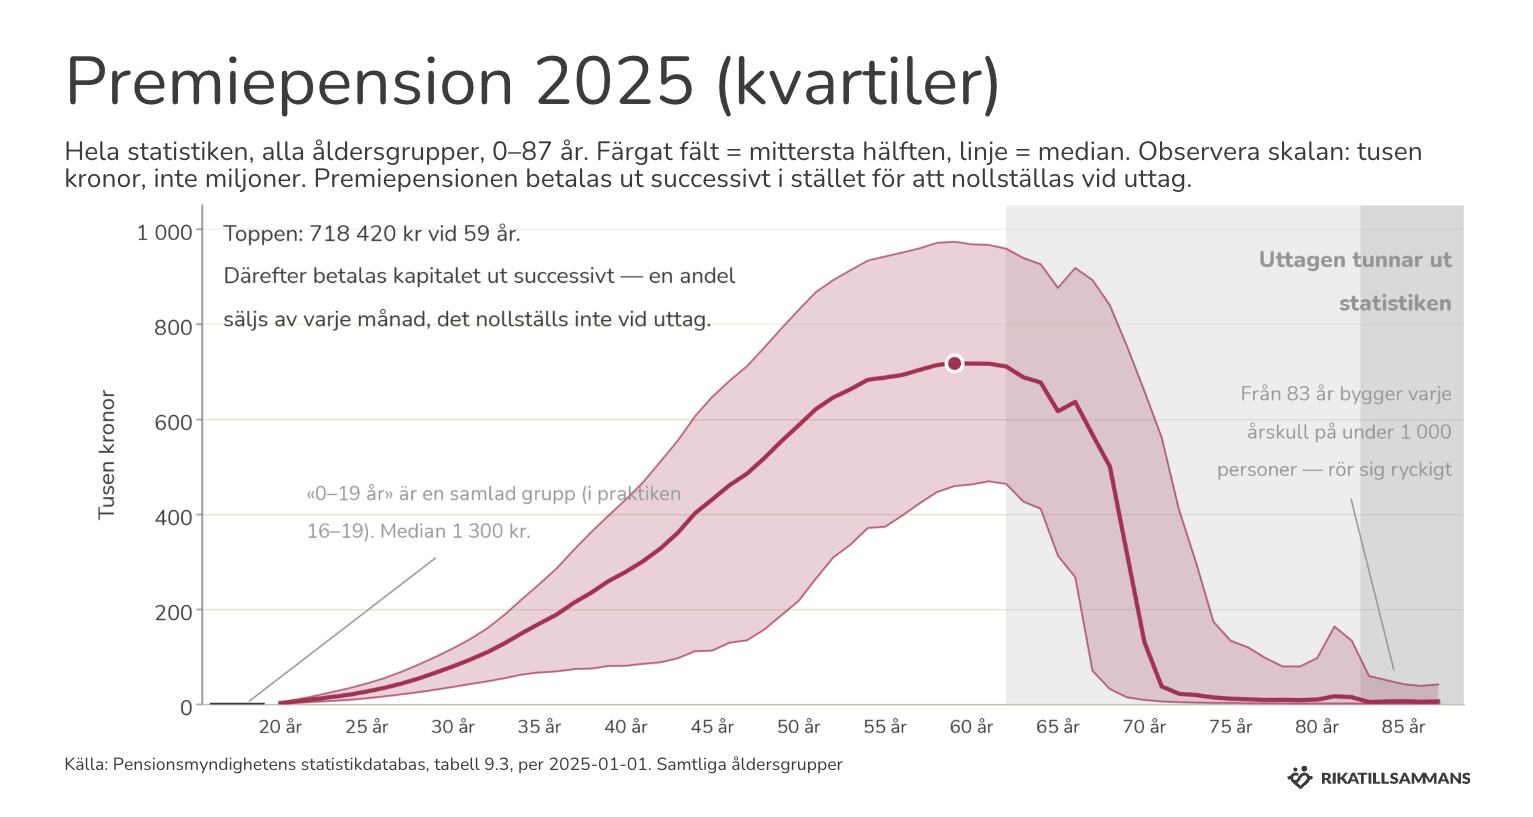
Spontant tror jag att det kan stämma om man tittar på diagrammet nedan som visar PPM kvartiler (25 och 75%). Övre kvartilen för 55 år är på lite över 900 000 kr.
I så fall är det är nästan ingen som har legat kvar i AP7 sedan start för min lön har legat runt median alla dessa år. Tänkte att det var ganska många som aldrig själv har ändrat från AP7 till något annat.
Visst är det spännande med olika förutsättningar och val här i livet, det viktiga är att göra det som är rätt för en själv. Själv tänker jag ha ännu en bra dag på jobbet imorgon
Kalkylatorn är riktigt bra utformad och ger en realitycheck mot verkligheten.
@Oliver.Allemog@janbolmeson Kanske ändra texten under Inkomstpensions delen från ”den är störst” till ”många gånger eller oftast störst “. Om man läser texten nu så får man uppfattningen att inkomstpensionen är alltid störst.
Jag saknar de båda pensionsdelarna IPS och privat pension som i mitt fall utgör ett icke helt obetydligt belopp, ca 700k. Annars intressant, och resultatet är inte helt oväntat som resultat av offensiv löneväxling… “Ditt kapital är större än typfallet någonsin når inom modellens fönster (68 år).”
Pensionsmyndighetens behållningsstatistik slutar vid 62 år (därefter nollställs behållningen vid uttag) — percentilerna för inkomst- och premiepension jämför dig mot 62-åringar.