Det var input om kalkylatorn som efterfrågades. Låt inte det här också bli en skryttråd.
2 gillningar
Det är okej tänker - indirekt visar det ju att den fungerar.
5 gillningar
Fantastiskt fin och väldigt lättöverskådlig, faktiskt den bästa visualiseringen jag sett någonstans gällande Pensionskapital för svenska förhållanden. Grymt bra jobbat!
För mig som haft en konstant medelhög inkomst i början till mitten av min karriär för att sedan höjt lönen bra de senaste 10 åren blir statistiken som för många andra i Communityn. Hög inkomstpension, extremt hög PPM (99%+) men Tjänstepensionen är mer medel, denna delen kommer dock troligtvis klättra rätt bra kommande 10 år med tanke på insättningar och avkastning.
När det gäller Premiepensionen har jag inte gjort någonting mer än legat kvar i AP7Såfa och sett till att alltid ha en lön över gränsen för Allmän Pension. För detta hamnar jag mer än 3 gånger högre än medianen, stämmer verkligen denna siffra kan jag undra?
1 gillning
Svårt att avgöra om allt funkar eller inte. Men det känns om allt väsentligt kommer med om man följer instruktionerna. Jag fick fram värden som känns rimliga, men går ej att avgöra då jag inte har underlaget.
Om jag ska klaga på något öht så är det att slidern på PPM inte går tillräckligt högt 
1 gillning
Det är väl samma som för övriga sliders, man får skriva in sitt värde manuellt.
Med tanke på att du kommenterar detta så antar du att jag inte begriper att jag kan skriva in själv? 
Nej, jag skrev bara ett förtydligande för att det kanske fanns andra som inte visste att det gick att skriva in värden manuellt.
2 gillningar
Precis. Sen för att ta mina egna siffror som exempel så var det ju roligt att se att skillnaden mellan att ha det bra ur ett helhetsperspektiv är något helt annat än när man jämför sig med andra i det här forumet vilket man såklart inte ska göra men ändå gör, mest för att det är kul och inspirerande, men har respekt för att jämförelser kan trigga andra känslor också.
Intressant att kunna jämföra sig.
Utöver Inkomst, Premie, Tjänstepension så har jag en sån här privat pension som man kunde spara till fram till att detta togs bort. Jag summerade in denna i Tjänstepension .
2 gillningar
Efter denna justering gick jag från P56 till P59 mot communityn. One small step for man osv…
Går det att skapa ett separat fält för Privat pension i kalkylatorn kanske?
Nu ligger avsnitt 484 ute också. 
Korslänkning:
2 gillningar
Jag vill påstå att det här är lite revolutionerande. Det finns mig veterligen ingen annan plats där man så enkelt kan jämföra. Inte ens pensionsmyndigheten har bemödat sig detta. Lyckas ni sprida detta och hålla det uppdaterat borde det kunna dra väldigt mycket människor till rika tillsammans. ALLA undrar ju hur man ligger till pensionsmässigt jämfört med andra eftersom siffrorna i sig inte säger att ett skvatt om det inte kan ställas i relation till något.
4 gillningar
Fick också P99 och reagerade på det. Är född -70, första 16 åren var jag arbetare med ok lön. Sen efter det tjänsteman med lön över genomsnittet. Men det känns ändå märkligt att hamna så högt. Har haft en genomsnittlig årlig utveckling på 10,2% på min premiepension.
1 gillning
Även jag funderar på om siffrorna verkligen stämmer. Känns som ”alla” inkl jag ligger topp 99% på premiepensionen.
Själv har jag haft knegarjobb under medianen under merparten av mitt vuxna liv. Först senaste året ellr två som lönen stigit lite.
Ditt pensionskapital på 3 017 000 kr ligger där typfallet är vid 46 år — ungefär 5 år före.
Bland jämnåriga har du mer än 76 % av män i inkomstpension, mer än 99 % i premiepension och mer än 75 % i tjänstepension.
Räknat i din egen lön är kapitalet 60,3 månadslöner, alltså 2,0 månadslöner mer än typfallet vid 41 år (58,3 månadslöner).
1 gillning
Jag har lite svårt att få ihop ekvationen. Enligt den här modellen låg jag på P99 i tjänstepension, men det är ca 30 pers i grupperingen som har betydligt högre total pension där jag har P91 och det skiljer då 4MSEK till personen med högst pension och det borde inte gå att förklara med skillnaden i inkomstpension eller premiepension där jag låg hyfsat bra till också.
Har en bra lön, men tycker inte jag ligger så högt när man läser i lönetråden vad alla tjänar. Har dock alltid haft den valfria delen i ITP1 som fonder, vilket kan ha bidragit till att fonddelen är 2,5 ggr så stor som den traditionella i Alecta (+ en del löneväxlad bonus). Har också varit föräldraledig ca 1,5 år totalt så är lite förvånad att jag ligger så pass högt.
Finns det någon jämförelse vad traditionell ITP1 vs Fond med entrélösning ger? Det är svårt att spåra vad som petats in när man bytt pensionsbolag genom åren.
Har tyvärr ändå svårt att tro på dessa siffror.
Även om jag tagit hög lön på slutet har jag inte alltid haft det så top 1% känns fel.
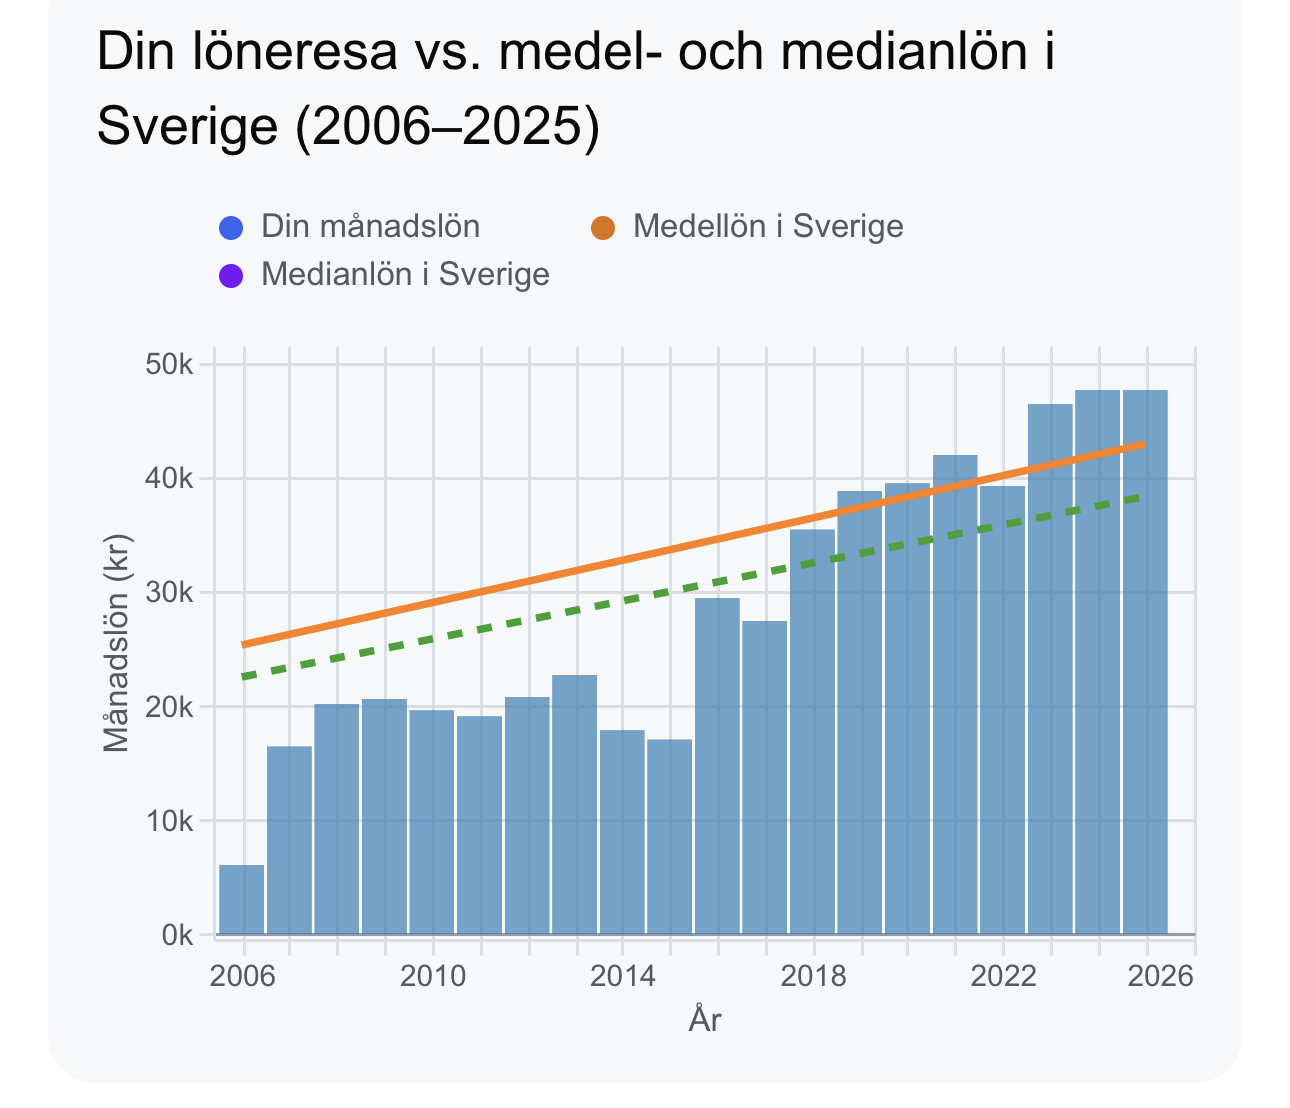
Lät AI jobba lite och kom fram med denna graf (vet inte varför lila boll hänger ihop med grönt streck  )
Din känsla är fel. Jag ligger inte där kan jag lova.
Du får fira! 
1 gillning
Du säger själv du haft låg lön och sen inte konstant haft ap7 utan kört lite LF global. Ändå tycker du inte det låter konstigt att du ligger precis under den övre tredjedelen?
Känns som halva befolkningen antigen är arbetslösa eller placerat PPM i räntefonder för att detta ska stämma.
Så vet inte om jag ska vara glad över mitt eller förfasas över hur andra hamnat så lågt.
Ok, du får deppa, om du föredrar det. 
Sen, LF har gått väldigt bra i perioder. Så har inte varit en nackdel.
Men jag tror ändå resultaten stämmer tillräckligt bra. Då jag ligger jättedåligt till i de andra delarna.
Mycket möjligt att känslan är fel. Men du får gärna upplysa mig om hur det är möjligt. Jag är inte särskilt insatt i pensionssystemet.
Hur kommer det sig att jag har mycket högre premiepension än så många andra? Beror det på olika kollektivavtal? Jag har jobbat inom Handels i drygt 10 år och därefter statligt och jagat tjuvar. Inga höglöneyrken med andra ord.