I många trådar skrivs det ofta “vad gör du eller vad händer om börsen faller 50-70%”. Som tur är händer det inte ofta men det är bra att ha med det i bakhuvudet vid all typ av investering. Under IT bubblan (2000-2002) och finanskrisen (2007-2009) rasade MSCI World ca 50% och 57% och ingen vet när det sker nästa gång.
Exempel
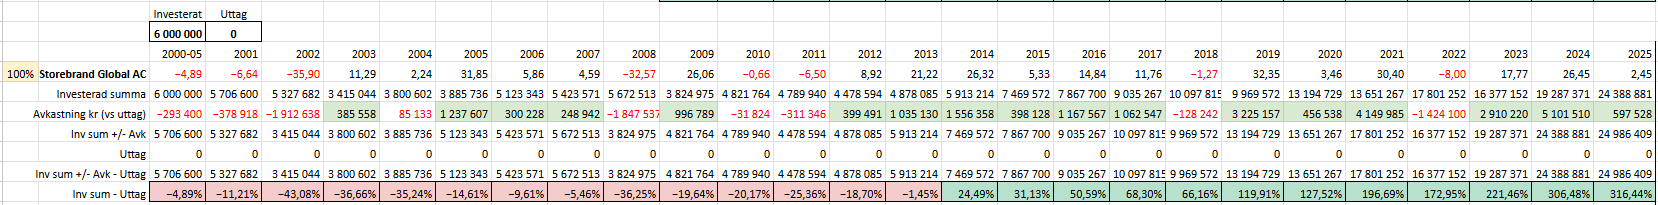
Startade du investeringsresan med Storebrand Global All Countries A då fonden lanserades 2000-05 och gick in med 6mkr så ser det ut såhär. Avkastning på +316% på 25 år.
Under IT bubblan 2002 var kapitalet ner som mest -43%, finanskrisen -36% och var åter på + under 2014 dvs 14 år senare.
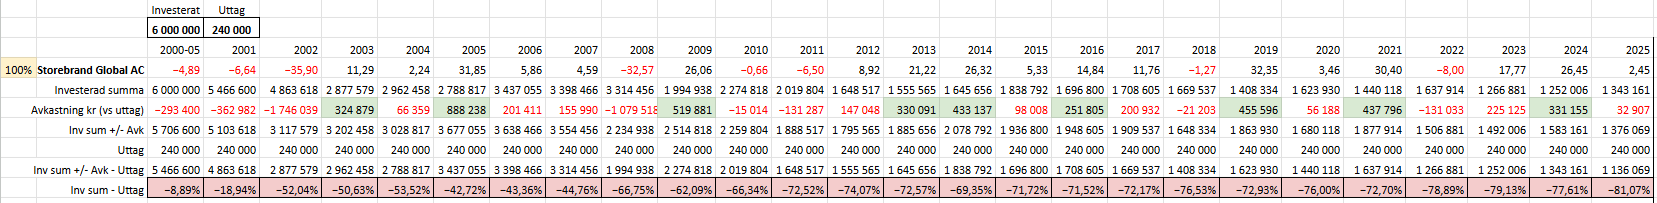
Lägger man till ett uttag på 240 000 kr/år så ser det mera dystert ut. Det är bara 9 av 25 år som täcker både positiv avkastning och ett uttag på 240 000kr.
Kom ihåg att uttagsregeln 4% inte innebär att kapitalet under normala omständigheter ska bibehålla sitt värde.
4%-regeln innebär att kapitalet i genomsnitt ska förbrukas på 30 års tid. Så att de flesta åren inte täcker ett sådant uttag är by design. I Sverige är det dock ett mindre problem eftersom garanti/allmän pension väntar förr eller senare.
Jag skulle säga att uttagsnivån är satt så att kapitalet inte ska förbrukas innan 30 år i något fall (under de förutsättningar rapporten mätte). Dvs efter 30 år kunde det vara slut.
Bäst är nog att summera det till att man ska helt klart inte vara säker på att det finns pengar kvar i slutet på perioden eller efter perioden. Men det är de sämsta perioderna som kan få slut, inte genomsnitt, iirc.
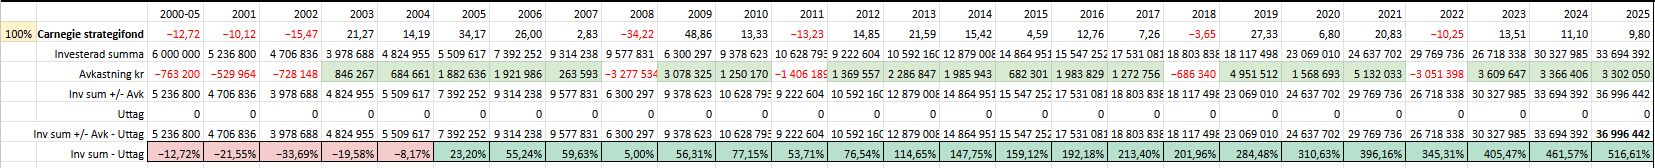
Sant gällande uttagsregeln men ändå intressant jämförelse och resultat mellan en global indexfond och en aktivt förvaltad blandfond och att det skiljer så mycket på 25 år. Jag blev ärligt lite paff över blandfondens avkastning och att så få nämner blandfonder som ett alternativ. Nackdelen oftast med blandfonder är avgiften men i detta fall så spelar avgiften väldigt liten roll i det hela.
Ja vi tittar i backspegeln men ibland är det bra att göra det med tanke hur det har sett ut och hur det kan se ut framöver om liknande scenarion skulle komma att ske vilket är svårt sia om idag.
Jag är en försiktig investerare sedan jag blev FI och med en ev RE till hösten så vill jag egentligen inte ligga med för hög aktiedel i portföljen så därav mina funderingar och uträkningar.
Min portfölj idag är uppbyggd med indexfonder ca 65% och 35% räntor/obligationer så jag är nog ganska bekväm med min allokering för tillfället.
Det är väl så att den är satt så att det ska vara högst osannolikt att kapitalet förbrukas inom 30 år. Sen är väl medianutfallet att din portfölj mer än dubblas i värde om jag minns rätt.